AI短剧在国外并没有宣传的那么火?
- 2026-11-18 07:51:45
AI短剧出海这件事,在国内的声量一直比海外大。
我们很乐于听到这样的故事,但是宣传和实际,往往差距很大。
不是出海失败,而是它从来不是国内那种量级的现象。
两个市场,不是同一个热度
2026年前9个月,国内上线微短剧近49万部,用户8.5亿,月活超6亿;
红果一家日活1.68亿,人均每天看125分钟。
这不是内容品类的数字,是国民级应用的数字。
出海这一侧,截至9月底累计约29万部,不到国内九个月的产量。
上半年海外下载16.67亿次,环比增25%,内购收入10.43亿美元,环比降0.86%。
下载在涨、收入没跟上,“热”和“赚”在这里是分开的。
国内观众看的是第一次,海外看的是第N次
AI短剧在国内为什么这么火?
因为很多题材都是平时在传统院线和视频平台上看不到的。
恐怖、惊悚、末世、灵异,在国内主流影视供给里长期是缺口。
国产恐怖片的院线上映数量,2016年还有90部,2017年47部,2021年只剩6部。
缺口久了,观众对这个类型是饿的,一部像样的惊吓就有人看。
 但海外不是这个结构。
恐怖惊悚是成熟品类,院线每年有稳定排片,流媒体有成体系的恐怖片专区,观众阈值早被抬高。
同样的AI粗糙惊吓,在国内是“居然能拍这个”,在海外是“又一个便宜仿制品”。
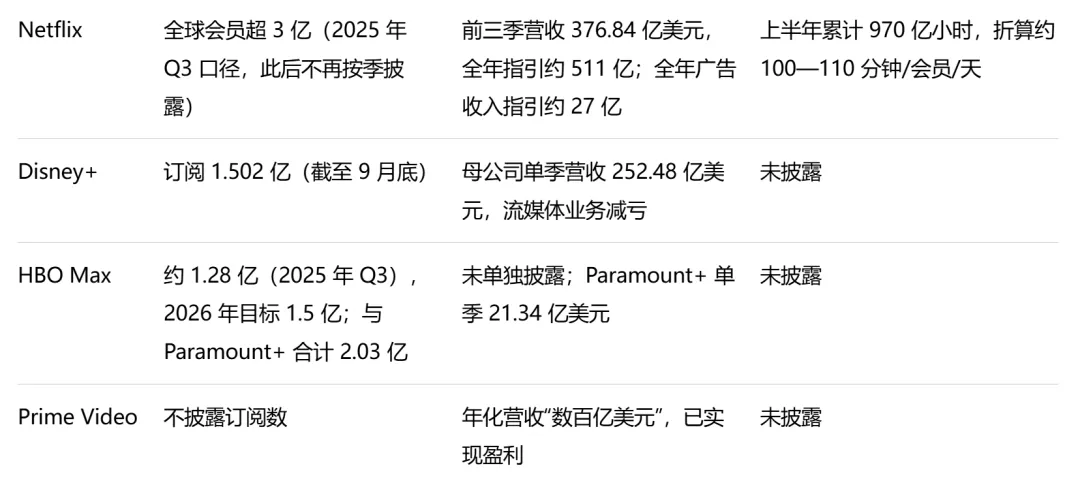
所以海外还是更认可奈飞、HBO这种精品剧平台。
更能说明问题的是,海外跑出来的题材是狼人、吸血鬼、霸总、大女主复仇,拉美和东南亚吃“一夜暴富”,都是国内网文熟套路。
海外观众买的是强冲突和快反转,不是稀缺类型。
审核制度改了供给,也改了观众的胃口
需要先说清楚,海外不是没有审核,多数市场没有的是中国式的备案加许可前置流程,内容主要靠分级、平台规则和版权。
区别在于前置流程直接决定能不能开机上线。
2026年9月1日《微短剧发展管理办法》施行,AI微短剧按投资额分层:
80万元以上由总局备案公示并成片审核
30万至80万元由省级审核
30万元以下平台自审
特殊题材不看金额一律重点管理
制度守住内容安全,代价之一是类型供给被压平:越靠近恐怖、灵异、犯罪边缘,越难走完流程。
或许这个缺口正在被填上。
2026年清明档19部新片里挤进8部惊悚片;《闪灵》四十余年来首登内地大银幕,四天票房超2000万元;《重返寂静岭》票房过亿。
缺口一旦补上,AI短剧的红利或许就会减弱、甚至消失。
出海真正难的,是分发和付费
 AI把120分钟短剧的制作成本从30万元压到5000元,供给半年涨近三倍。
同期广告素材投放量增长324%,付费收入只涨约一成。
省下来的成本,几乎全被买量吃回去。
集中度更能说明结构:中国以外市场全年约36亿美元,前五家平台占近八成,剩下约300个小应用分两成。
下载在东南亚拉美,付钱在北美,是两套不同的运营能力。
“八成以上项目不回本”的说法一直存在,方向也没错。
AI降低制作门槛,同时抬高买量门槛。
被放大的,是“出海”这个词
出海叙事最常引用下载榜、百强榜席位、“文化出海”。
这些数字都是真的,只是衡量触达,不衡量生意。
国内这一轮爆发是三个条件叠加:长期类型缺口、免费模式撑起的流量池、同语种超大市场,海外一个都不具备。
把国内爆发当海外预演,是这轮最大的误判。
出海还会长,供给更便宜,平台会更多。
但它是一门要算账的生意,不是会自动复制的现象。
一个类型在一个市场稀缺,换到另一个市场通常只是普通供给。
出海要回答的不是“能不能拍”,而是“他们为什么要看第二遍”。

