AI短剧涨完这一轮,下一轮看什么?
- 2026-11-18 17:49:42
AI短剧不是突然冒出来的
2023年前后,Runway、Pika生成几秒视频都费劲,画面不稳、连贯叙事谈不上,那时的AI视频更像技术爱好者的玩具。2024年Sora发布后,国内厂商迅速跟进,快手可灵、字节即梦相继上线,画面质量开始逼近“可用”门槛。
真正的转折在2025年下半年,生数科技Vidu等模型迭代后,行业开始用AI做动态漫剧;2026年2月字节Seedance 2.0发布,视频生成能力显著跃升,AI短剧从“试试看”进入规模化生产。成本随之骤降:真人短剧制作成本约20万元,中等质量AI短剧只要2万元左右,动态漫剧甚至能压到数千元,行业整体从30万/部降到5万/部,周期从90天缩短到10天。
供给端直接反映这种降本——2026年前8个月全国上线微短剧43万部,是去年全年的13倍,其中AI剧占比超过九成。赛道规模也随之撑开:2026年国内微短剧市场预计突破1210亿元,AI短剧及漫剧超过400亿元,占比约三分之一;红果短剧9月MAU达4.3亿,海外市场预计60亿美元、中国企业贡献约九成份额。
但“赛道大”和“公司赚钱”之间的距离,比大多数人想象的要远——DataEye的数据是,1万部漫剧里真正能稳定盈利的不足1%,93%的AI漫剧月播放量不足百万。第一波行情交易的,正是这种供给端爆发的斜率,而不是利润落点。所以下一波不能再用“谁沾边”来选,得看财报里谁真的对上了数字。
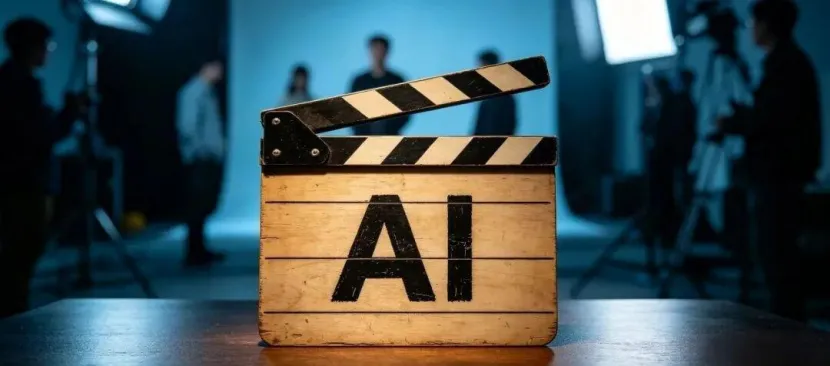
先拆结构:四层产业链,利润分配极不均匀
AI短剧不是一条均匀的赛道。从IP到成片到分发,每个环节的赚钱逻辑完全不同。
1
IP与剧本。 这是原料端。
中文在线前三季度短剧及IP衍生品已成第一大收入来源,Q2单季扭亏约283万元,但前三季度整体仍亏1.32亿。掌阅科技短剧等衍生业务营收规模更大(上半年11.85亿),但前三季度归母净利润仍亏6840万。这一层的特征是:收入在放量,盈利在拐点附近,但还没站稳。
2
制作与工具。
这是AI短剧概念最集中的环节,也是“故事最多、利润最少”的一层。华策影视Q3营收5.27亿(+109.97%),但归母净利润仅981万(-82.97%),扣非净利润3489万(+181.75%)。营收暴增主要来自算力业务,AI短剧本身在财报中并未作为独立收入板块披露。国海证券的研报判断更直接:华策的AI内容“预计2027年进入释放期”。2026年的财报里,AI短剧对制作端利润的贡献,还很难找到可验证的数字。
3
平台与分发。
流水最大,烧钱最狠。昆仑万维是这一层的样本:2026年9月AI短剧平台单月流水近1亿美元,FreeReels出海下载量第一,DramaWave月上新95%以上AI生成。一部真人短剧拍摄成本约200万元,用SkyReels制作成本下降20倍。但代价是:前三季度归母净利润260万元,靠的是14.79亿元非经常性投资收益,扣非净利润亏15.46亿。流水跑得越快,买量亏得越多,这是平台层当前的普遍困境。
4
版权与“卖铲人”。
这一层不赌爆款,按平台的内容供给量收费。阜博集团作为红果独家版权服务商,Q3收入同比+32%,创近年单季最高增速;监测覆盖的短剧数量环比+106%。红果9月上新5.18万部AI短剧,约为去年同期的8倍。只要平台在持续上新,确权、监测、分账的需求就在增长,不依赖单部剧成败。
第一波制作端,第二波逻辑呢?
第一波涨得最凶的,是华智数媒、慈文传媒、百纳千成这类制作端标的。原因不难理解:它们“像”AI短剧公司,公告里提一句布局,股价就能涨停。央广网引述南开大学田利辉的判断:字节系已形成“模型—工具—内容—分发—变现”的闭环,大量中小制作公司事实上在沦为平台的“内容代工厂”。
代工厂的利润空间,由平台决定。东吴证券的研报判断与此一致:AI影视已跨过商业化临界点,但行业利润不会平均增长,产业链价值将由单纯执行制作,向优质IP、持续爆款能力和平台分发渠道集中。
翻译一下:做剧的人多了,剧不值钱了。第一波炒“谁在做”,第二波只能炒“谁在链条里有定价权”。
下一波盯什么:三个比涨停板重要的指标
指标一:AI短剧收入是否在财报中单独列示。
龙版传媒8月底6连板后披露,AI视频业务6月营收约80元、7月约7.5万元,占2025年营收不足0.01%。德才股份旗下奇想无限2026上半年亏损562万,股价却四个交易日三个涨停。不披露、或者披露出来体量极小,本身就是信号。 第二波里,财报里找不到对应收入的公司,故事很难继续讲。
指标二:销售费用率是在收窄还是在扩大。
昆仑万维流水近1亿美元的代价,是AI短剧业务营业成本同比+406.08%,销售费用同比+82.75%。平台层的竞争本质是资本消耗战:谁先停止买量谁先掉队,但持续买量又难以盈利。第二波里,能在买量效率上建立壁垒的平台,才值得给估值。看销售费用率和用户留存,比看流水更有意义。
指标三:卖铲人的订单是否随平台上新量同步增长。
阜博的监测数量环比翻倍,直接挂钩红果的上新节奏。广电总局11月起开展AI微短剧专项治理,重点包括“盗脸”“偷声”。治理越严,确权、监测、版权服务的需求越刚性。这个环节的增速不会像平台流水那么刺激,但收入可预测性远高于内容制作和平台买量。在板块涨完一轮、情绪退潮之后,确定性比弹性更值钱。
风险提示:以上为公开财务数据与行业信息的梳理,不构成买卖建议。
关注,点赞,分享

