AI短剧淘金热,谁是卖铲子的人,谁在为流量打工?
- 2026-11-18 07:31:40
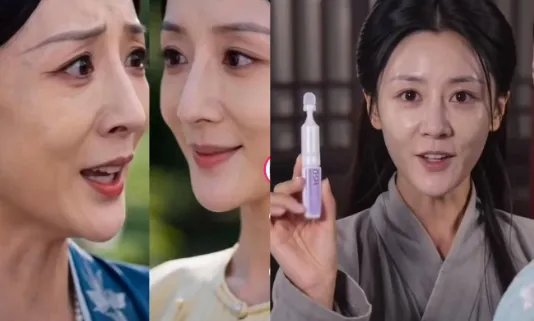
如果你关注过这两年的短视频,大概率刷到过这样的画面,人物精致、运镜流畅、剧情三秒一钩子,但仔细看,演员的脸又透着一种说不出的"AI感"。这就是AI短剧——用人工智能生成的微短剧,业内也叫"漫剧"或"AI仿真人剧"。
满屏的新剧、飙升的播放量、动辄"日入过万"的造富神话。而内行看到的是成本明明被砍掉了九成,为什么绝大多数做剧的人,反而在亏钱?

以前拍一部真人短剧,单部成本大约50万到80万元——场地、演员、剧组、后期,一分都省不掉。而现在用AI做一部漫剧,单部成本被压缩到5万到24万元;更夸张的是单位成本,每分钟的制作费从近1.5万元降到了约1500元,降幅高达90%。
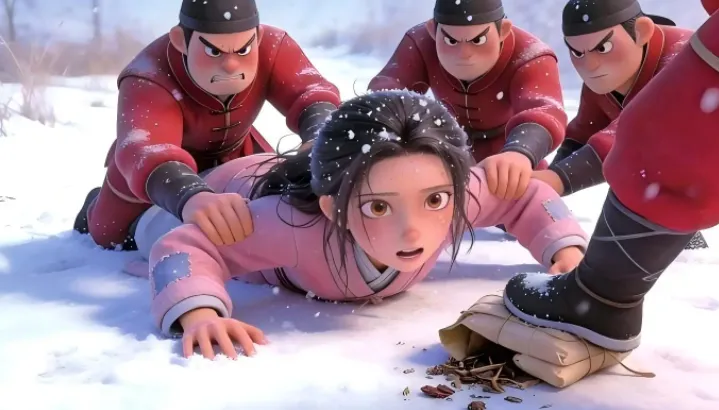
图源网络
成本一降,产能瞬间飙升。2026年前三季度的数据触目惊心,全行业上线短剧多达49万部,是2025年全年的13倍;仅抖音8月单月就上线了7.4万多部。头部短剧App里的AI剧渗透率,已经逼近90%——换句话说,你刷到的短剧,快十有八九已经是AI做的了。
按机构的测算,2026年整个微短剧(含漫剧)市场规模将突破1210亿元,其中AI剧、漫剧这块单独就突破400亿,同比增长138%。

当一个行业的"制作"变得又便宜又简单,意味着你能做,隔壁老王能做,楼下大学生也能做。门槛消失的那一刻,稀缺性就消失了,而利润,永远只属于稀缺。
于是我们看到一组极其撕裂的数据:
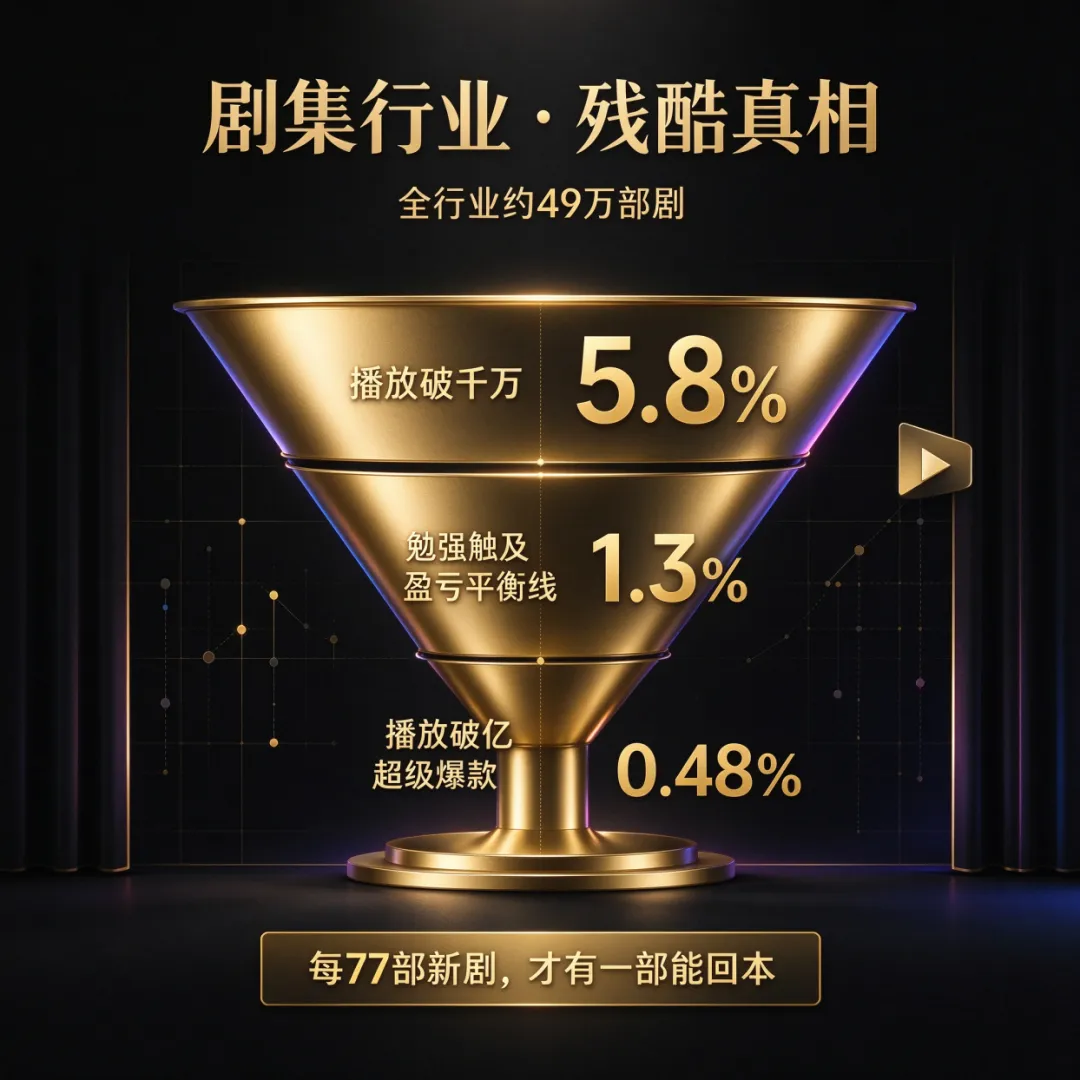
●全行业约49万部剧里,播放能破千万的,只有5.8%;
●能勉强达到盈亏平衡线的,只剩1.3%;
●播放破亿的"超级爆款",只有0.48%;
●折算下来,大约每77部新剧,才有一部能回本。
花旗的估算约95%的制作方在亏损,只有5%能赚钱。 全行业平均每做一部剧,毛利润是负的3962元。
"制作便宜了"和"制作赚钱了",压根是两回事。 降本惠及了所有人,也正因为惠及所有人,它无法成为任何人的护城河。当所有人都在用同样的AI工具、卷同样的题材、抢同样的流量时,多出来的产能不但没有变成利润,反而把整个行业拖进了一场"以量博概率"的消耗战。

我们把AI短剧的产业链画成一条流水线,看看钱在每一层被谁截留。最辛苦干活的中游制作方,恰恰是分润最少的那一个。
第一层:上游——模型和算力,闷声发大财的"卖铲人"
做AI剧绕不开两个东西,调模型的算力(token)和背后的视频生成大模型。你以为制作方省下了演员和场地的钱,其实这笔钱换了一种方式交了——只不过从交给剧组,变成了交给算力平台和模型厂商。
一部AI剧的成本结构里,token(算力)成本约占40%,人工调整约占45%,IP授权费约占10%到15%。 也就是说,号称"用AI省了大钱"的制作费,并没有真正沉淀成制作方自己的资产,而是顺着算力、人力、版权三条管道,哗哗地流向了上游。
最赚钱的是谁?是站在最顶上的模型厂商。头部视频大模型的毛利率高达约70%,垄断了行业里绝大部分的算力份额。在"人人淘金"的狂热里,这些卖铲子的人,赚得最稳、最狠、最不动声色。
第二层:中游——制作方,附加值被压到最低的"打工者"
这是产业链里人数最多、干活最累、却最没议价权的一环。整个中游制作环节的附加值,被压缩到了大约14%。
为什么这么惨?因为前面说的——制作没有壁垒。产能过剩的直接后果,就是承制方之间互相杀价,承制单价被一路压到每分钟300到500元,纯代工的净利率只有可怜的5%到8%。说白了,大部分制作公司拼死拼活做一年,赚的是一份辛苦钱,赌的是一次爆款命。一旦赌不中,就是负3962元的那95%。
第三层:下游——平台与投流,拿走最大蛋糕的"流量地主"
决定一部剧生死的最关键变量,从来不是拍得好不好,而是有没有人看。而在AI短剧的世界里,"有没有人看"这件事,几乎是明码标价的——靠投流买量。
2026年,整个行业的投流日消耗高达1.5亿到1.7亿元,流量成本同比翻了一倍。各种平台费、投流费加起来,占到了一部剧综合成本的82.5%。整条产业链的利润分布也一目了然:上游IP和编剧拿约15%,中游制作约14%,而下游平台与分发环节,独占了48%。
这就是整场游戏的真相,制作方以为自己在做内容生意,实际上是在给平台和流量打工。 你辛辛苦苦拍出来的剧,大部分利润在交到流量渠道的那一刻,就已经和你没关系了。

把上面三层串起来,AI短剧真正的赚钱者就浮出水面了——他们有个共同点,手里握着别的稀缺资源。
●模型与算力层:70%毛利率,坐收全行业的token费,是这轮淘金热最稳的赢家;
●IP与版权层:好故事永远稀缺。网文IP授权交易额前5个月就做到18亿元,同比增长120%——当制作不再值钱,"能拍出什么独家内容"反而水涨船高;
●平台与流量层:48%的利润份额、82.5%的成本占比,是当之无愧的"地主"。
而中游那些没有IP、没有流量、只会做执行的制作公司,正处在最尴尬的夹心层:上有模型厂商收"电费",下有流量平台抽"地租",自己能留下的,只有薄薄一层辛苦费。

有意思的是,当国内市场杀得头破血流时,一批玩家悄悄把战场搬到了海外,结果发现——那里的钱,好赚得多。
国内是"产能过剩+流量内卷",而海外很多市场还处在"内容供给不足、用户愿意付费"的窗口期。数据很能说明问题:北美市场单个用户的下载内购收入高达4.3美元,而亚洲市场只有0.5美元,差了近9倍。
于是出海成了AI短剧的利润高地:某头部出海App净利率做到60%,已实现月度经营性盈亏平衡;某公司单是9月的AI短剧流水就接近1亿美元,年化收入超7亿美元。三季度海外短剧App内购收入合计8.5亿美元,环比还在涨。国内拼的是渠道返点的血海,海外拼的才是真金白银的利润。

AI短剧这出戏,几乎是所有"技术降低创作门槛"故事的一个标准缩影。
就像当年数码相机让拍照变便宜、短视频让拍片变简单一样,每一次技术民主化,都会先把产能推向过剩,再把利润挤压到那些无法被技术替代的稀缺环节上去。摄影器材普及了,但赚大钱的是IP和平台;AI让拍剧变便宜了,但赚大钱的还是模型、IP和流量。技术会平权,但利润永远向稀缺处集中——这条铁律,几乎从未失效。
所以对真正想在这个行业里活下来、赚到钱的人,启示是:别再去卷产能了,真正值钱的,是你手里有没有一个别人拿不走的IP、一条绕不开的流量入口、或者一项别人复制不了的爆款方法论。 要么向上游走,把版权握在手里;要么向下游走,把分账和渠道锁死;要么干脆换个赛道,去海外找那片还没被卷平的洼地。
AI把拍剧的门票钱降到了地板,却也把观众注意力这个真正的稀缺品,抬到了天上。潮水退去时你会发现,便宜的是产能,昂贵的,永远是人心。
本文数据参考艾媒咨询、花旗及国内外主流财经媒体2026年公开报道,仅为产业分析与观点探讨,不构成任何投资建议。
往/期/回/顾
我们致力于为健康有关的企业及产品提供策划、投融资、注册、认证等内容的技术咨询(包括医药/食品保健品/化妆品/器械/医疗/康养等产品和企业),同时为以上企业提供资产优化及批件牌证等方面的交易!
欢迎以下商圈的人员加入我们:药品、化妆品、健康食品、器械、康养、健体、医疗、研发、第三方、媒体等领域的投资人、创业者、经营者、管理者等。