AI短剧这笔账,不能只算生成费
- 2026-11-18 05:24:15
模型又降价了,今天按计划连 API 都要开放。可把算盘往后拨一格就会发现,生成费降下来,离“都能赚到钱”还隔着好几本不同的账。
一秒便宜了,一集呢?
11月12日,火山引擎发布 Seedance 2.5 flash。据媒体转引的官方数据,720P 分辨率下的文生、图生视频示例价格约为0.99 元/秒,较旗舰版 Seedance 2.5 降低约34%,生成速度翻了一倍,API 计划于今天(11月15日)上线火山方舟。
消息刚落,圈子里最先传开的就是一笔直白算术:视频生成都要迈进“一块钱一秒”了,短剧成本是不是又要砍掉一截?
先把肯定给足:工具降价确实有实打实的用处。单段最长支持 30 秒,单次最多输入 10 张图片、5 段视频和 5 段音频,再加上速度翻倍,过去不少因为算力太贵、试错太慢而开不了机的轻量项目,现在确实跨进了动工门槛。可把账本摊开往后翻几页就会看清:生成费只是内容生意里的一项成本,AI 短剧能不能赚钱,要看完整项目的收入能否盖住制作、获客和持续运营的支出。
很多人习惯把“模型秒价降三成”,顺手换算成“成片成本降三成”,中间其实漏掉了大片水面下的工序。0.99 元/秒对应的是 720P 文生或图生视频的示例口径;真要把素材做成能上线的短剧,团队要拆解分镜、锁住人物和画风一致性、筛掉走形的抽卡废片、重新对齐配音口型,再过一遍剪辑和音效。生成速度翻倍,压下去的主要是等待渲染的时间;只要片子要交给平台和观众检验,人工筛选和反复返工的支出依然会一笔笔加进总成本里。工具报价降了一截,交付到上线标准的成片账本,降幅远远没有海报上写得那么陡。
工具每秒都在降价,真正耗掉预算的往往是反复抽卡、对齐与人工精修
做出来之后,观众从哪里来?
行业里爱说“AI 把短剧门槛打下来了”。换个角度看,“低门槛”三个字对先跑一步的人是红利,落到整个盘子里,往往直接变成“拥挤门槛”——工具降价从不挑人,你今天能用上的模型,竞争对手明天早上同样能用上。
看看供给端的水位已经涨到了哪里。国家广电总局官网发布的曹淑敏 11 月 4 日致辞显示,今年前 10 个月全国已上线微短剧近55 万部,是 2025 年全年的近17 倍;今年上线的微短剧中,AI 剧占比超过 94%。盘子铺得这么大,再切进单一播放端看分布,对比会更直观:DataEye 研究院 7 月 27 日发布的报告精简版统计,2026 年上半年仅抖音端原生 AI 剧漫剧新剧就达到22.19 万部,其中播放量破亿的为1055 部,破亿率约0.48%;若按该报告设置的 5000 万播放盈亏平衡参考线估算,过线新剧为 2886 部,占比约 1.3%(该报告亦注明此为单端样本,同一部剧可多平台上线,真实盈利比例会高于单端过线率)。
拿单端过线率直接喊“全行业都在亏”,那是把统计样本看偏了;把几类不同玩家的账本拆开看,真正的分水岭才会浮出水面:
第一类是接 B 端定制单的承制方,以及用同一套角色资产连拍系列剧的团队。前者把流量风险转给了甲方,赚的是交付工费;后者摊薄了前期设定和资产搭建的费用,边际成本越跑越薄。靠着工具降价,这一批团队确实把原本算不过账的小盘子跑顺了。至于做海外翻译和本地化复用的出海项目,那是另一套订阅与分账结构,和国内信息流打法完全是两本账。
第二类是跑在免费分账池子里的团队。表面上看,红果、番茄这类免费端由平台流量分发兜住获客,制作方不用自己掏钱买量,可分账规则的开关捏在平台手里。今年 4 月底,抖音集团短剧版权中心就把免费分账中 AI 仿真人漫剧的类型系数从60 下调至 40、3D 动画漫剧从50 降至 40,把几类漫剧的系数直接拉平,靠“形态套利”吃高系数的窗口随之收窄;9 月 1 日施行的《微短剧发展管理办法》,也明确提出分级管理与 AI 生成提示标识要求,粗制滥造的过审通道越收越窄。
第三类才是真正卡在生死线上的群体——自己掏钱买量、自负盈亏的 C 端内容方。对他们来说,“把片子做出来”只算走完十分之一的路,怎么把刷信息流的手指留下来、让前几集把观众拉进付费或长留存,才是决定这笔买卖能不能转起来的开关。当几十万部新剧同时往用户眼前涌,省下来的那点生成费,很快就被抬高了的获客门槛和内容筛选成本吃掉了大半。
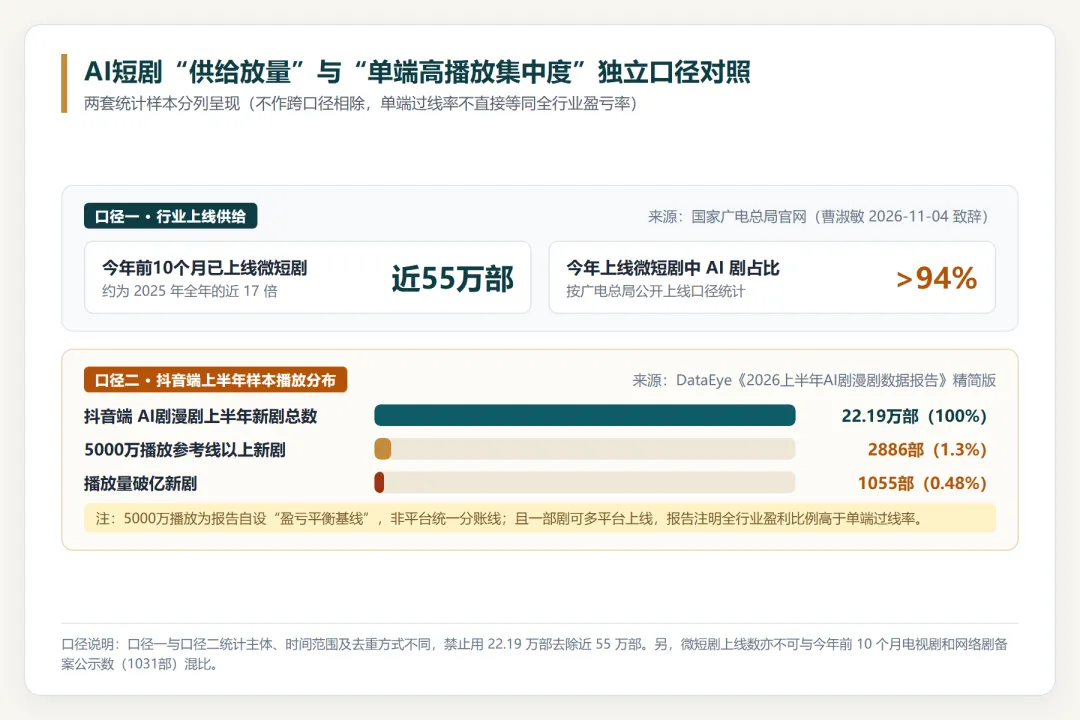
数据来源:国家广电总局官网(2026-11-05)及 DataEye 2026上半年AI剧漫剧数据报告精简版
同一个热词,几本不同的账
讨论 AI 短剧最容易犯的糊涂,是把工具商、承制方、内容经营者和平台装进同一句话里下判断。热词听起来是同一个,四类参与者的收入来源和风险敞口却完全落在四张不同的报表上。
不妨看一家近期备受市场关注、且刚连发风险提示的上市公司样本:文投控股(600715.SH)。翻开它 11 月 12 日(2026-053 号)和 11 月 14 日(2026-054 号)两份公告,你会看见三本彼此独立、谁也替代不了谁的账:
第一本是市场估值账。10 月 27 日至 11 月 13 日,公司股票收盘价累计上涨100.00%,同期东方财富传媒行业指数(BK0486)上涨 7.07%,11 月 12 日单日换手率达到 37.66%。二级市场显然在为转型概念和未来预期提前定价。
第二本是公司主业账。2026 年前三季度,公司实现营业收入1.80 亿元,同比下降 29.51%,归母净亏损3754.58 万元。公告白纸黑字把业绩承压归因于全国电影票房大幅下降和新游戏研发投入增加,和 AI 漫剧业务并没有因果关系。
第三本才是新业务账。面对市场追问,文投控股在公告里写得很实诚:截至 2026 年第三季度,公司 AI 漫剧相关业务收入占营业收入的比例约为2.57%(未经审计),“占比仍然较小”,同时专门提示了剧本质量、受众偏好、平台审核及分发政策、AI 技术成熟度和毛利率波动等风险。
拿主业亏损去否定只占 2.57% 的新业务,或者反过来拿 2.57% 断定这门生意没有前途,都是把账算混了;同样,把二级市场翻倍的涨幅看成业务利润已经兑现,也解释不了产业里的真实冷暖。这三本账摆在一起,只说明一件事:资本市场的想象力跑得飞快,可一项新业务要在利润表里长出稳定的现金流,依然得按部就班过内容、审核、分发和毛利四道关。
供应闸门大开之后,能真正跨进观众视野、留住点击的入口反而更窄
下一步,该看哪张成绩单?
模型还会继续降价,速度还会继续变快。下次再拿到一张 AI 短剧的项目测算表,不妨把目光从“每秒几毛钱”和“全网又上了多少万部”,挪回到三张最实在的成绩单上:
第一张看“可用成片总成本”。别只盯生成工具的刊例报价,把抽卡淘汰率、角色一致性精修、配音剪辑和合规修改的人工全部摊进去,算清楚达到上线标准的一分钟到底花多少钱。
第二张看“项目直接净贡献”。扣除制作、买量投流和运营人力之后,单部项目能不能留下正现金流;如果是系列化团队,把可复用的角色和场景资产摊销回拨算进去,看复利能不能跑出来。
第三张看“回款周期与渠道稳定性”。这笔钱是按 B 端承制合同分期稳稳落袋,还是压在依赖平台分账系数和流量分配的长尾池子里,随时受规则调整影响。
技术降价改写的是生产起跑线,决定谁留在牌桌上的,永远是全链条算得平的那本总账。
下一次视频大模型再发降价海报时,先别急着算一秒钟又省了几毛钱,先问自己一句:省下来的这点生成费,够不够替下一部剧多留住一个愿意看到底的观众?
数据与口径说明:Seedance 2.5 flash 发布信息及 720P 文生/图生视频约 0.99 元/秒、较 2.5 降约 34%、单段最长 30 秒等参数取自 2026 年 11 月 12 日 IT之家等媒体转引的官方发布口径,API 11 月 15 日上线火山方舟系发布时公布计划。行业供给数据取自国家广电总局官网 2026 年 11 月 5 日发布的《曹淑敏在2026中国广播电视精品创作大会开幕式上的致辞》(11 月 4 日致辞),时间范围为 2026 年 1—10 月上线微短剧口径。抖音端播放分布取自 DataEye 研究院 2026 年 7 月 27 日澎湃号·湃客精简版《2026上半年AI剧漫剧数据报告》,限定 2026 年上半年抖音端原生 AI 剧漫剧新剧样本(22.19 万部),其中 5000 万播放为其设置的盈亏平衡参考基线,不代表全行业全渠道实际盈利率。抖音集团短剧版权中心免费分账系数调整(仿真人漫剧由 60 降至 40、3D 漫由 50 降至 40)取自 2026 年 4 月末相关公开报道及平台规则转述;《微短剧发展管理办法》自 2026 年 9 月 1 日起施行。文投控股(600715.SH)财务与股价数据取自公司 2026-053 号(2026 年 11 月 12 日)及 2026-054 号(2026 年 11 月 14 日)风险提示与异常波动公告披露,其中 2.57% 为截至 2026 年第三季度 AI 漫剧相关业务收入占营业收入比例(未经审计)。
本文仅代表作者个人观点。

