AI短剧爆火之后,AI互动影游接力,4家核心深度梳理
- 2026-11-19 11:42:23
“
AI 互动影游正从 AI 短剧跑通走向交互新赛道,成为 AI+内容 的下一站
2026.11.13 · AI 应用专题
AI短剧跑通之后,互动影游接棒成为下一站,本期拆解四家厂商。
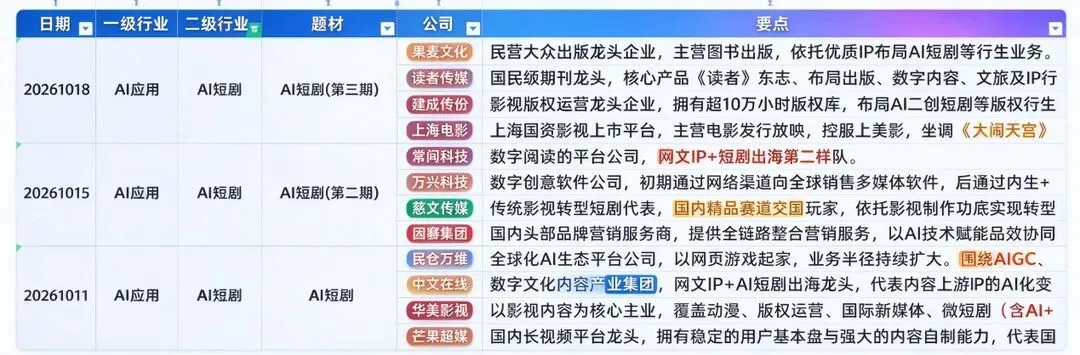
AI赛道的关注重心,正从上游算力硬件的周期逻辑,转向下游应用的商业化落地。我们此前连续梳理三期AI短剧专题,覆盖平台出海、IP变现与影视转型标的。近期板块商业化持续验证,内容端AI落地的边界不断拓宽。
📌 本文看点
01
赛道切换:算力硬件→应用落地
02
三重共振:破圈+工业化+世界模型
03
四家拆解:发行·出海·数字体验·内容
INDUSTRY
行业背景:从线性短剧到交互影游
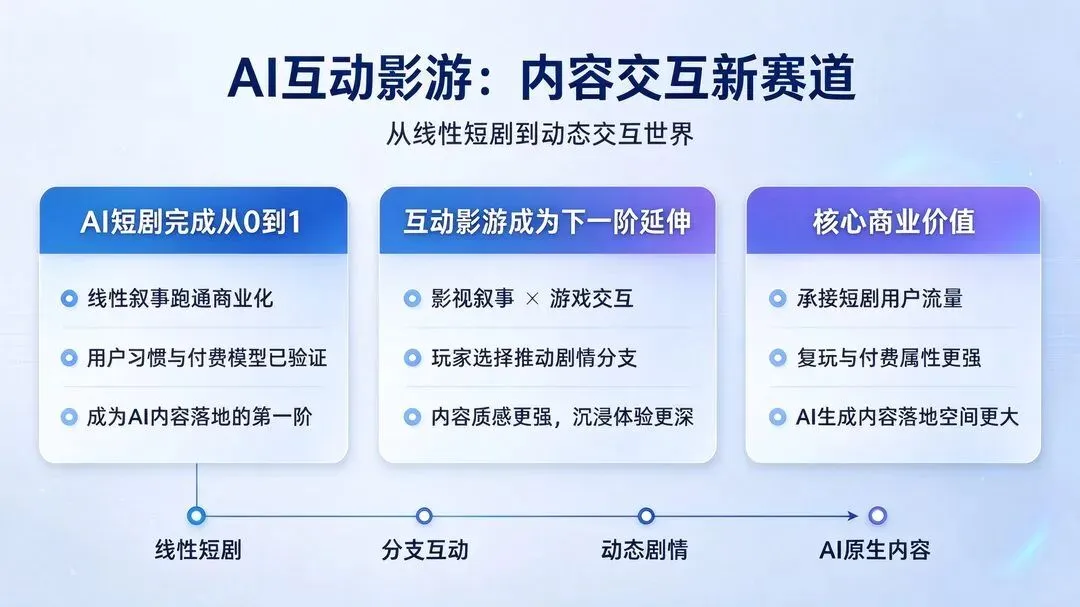
当线性叙事的AI短剧完成从0到1的跑通,交互性更强的互动影游,成为AI+内容的下一阶延伸方向。
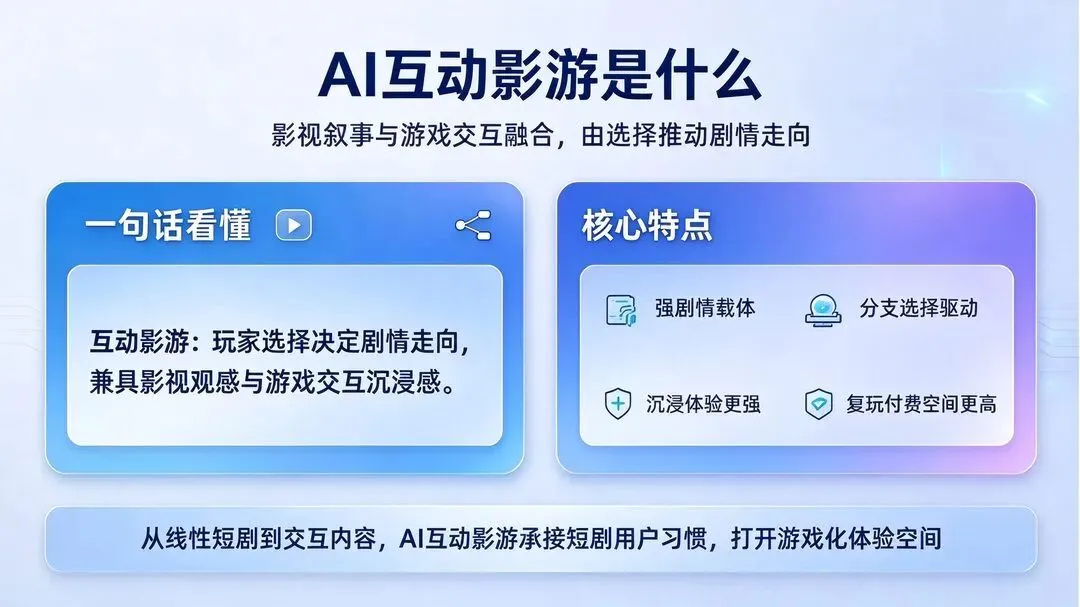
互动影游是影视叙事与游戏交互的融合形态,以强剧情为载体,由玩家选择推动分支走向,兼具影视的内容质感与游戏的沉浸体验。其门槛低于重度游戏,交互深度高于线性视频,既承接短剧用户的消费习惯,又具备复玩与付费属性,是AI生成内容落地的重要场景。
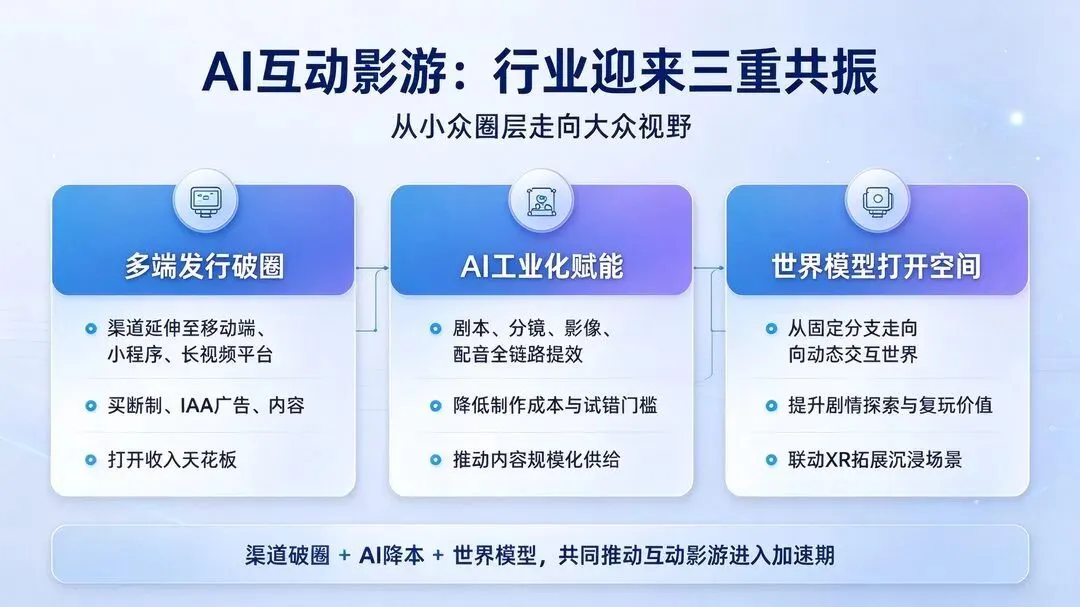
当前行业迎来三重共振,正从小众圈层走向大众视野。一是多端发行破圈,渠道从PC平台延伸至移动端、小程序与长视频平台,商业模式打开收入天花板。二是AI工业化赋能生产,全链路降本提效,破解制作成本高、产能不足的痛点。三是世界模型打开想象空间,推动固定分支剧情向动态交互世界升级,并联动XR硬件拓展沉浸式场景。
上市企业主要沿四条差异化路径布局。游戏发行厂商主打产品落地与出海变现,影视内容厂商依托制作能力延伸,数字体验厂商侧重技术场景探索,头部内容厂商以IP与工业化能力做底层储备,整体仍处早期分化阶段。
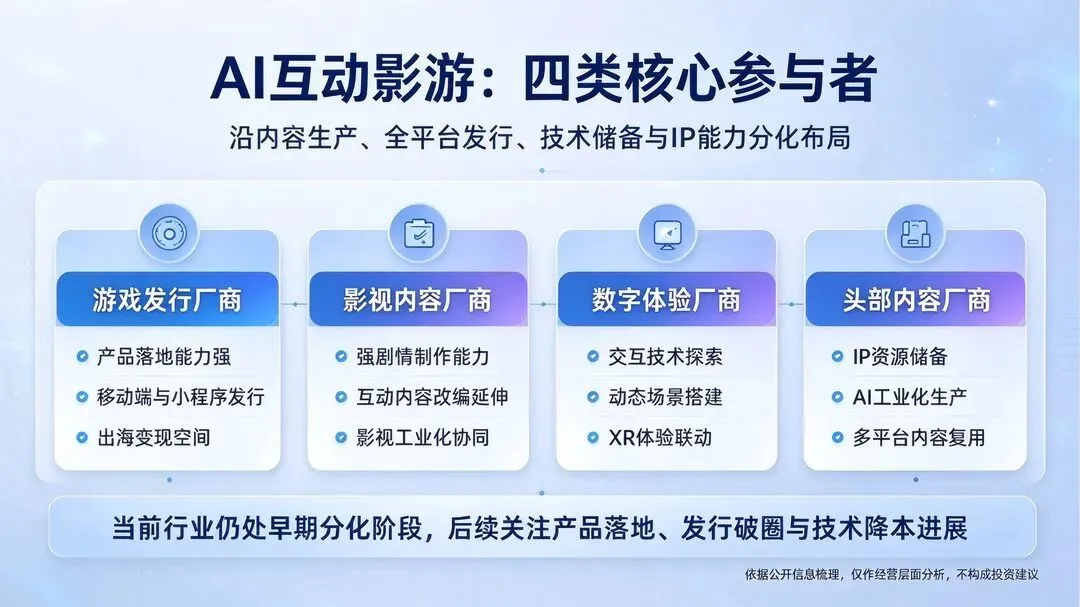
本期沿“内容生产—全平台发行—技术储备”的脉络,精选四家核心厂商逐一拆解。
💡 但需声明:本内容依据公开信息,仅对经营层面梳理,不构成任何建议。
GAMING
盛天网络:游戏发行切入互动影游
国内互联网娱乐与游戏发行核心厂商,依托全平台游戏运营积淀切入互动影游,主打轻量化互动叙事产品。
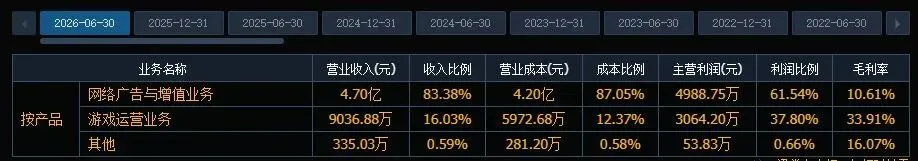
业务结构上,分为网络广告和游戏运营两大板块。
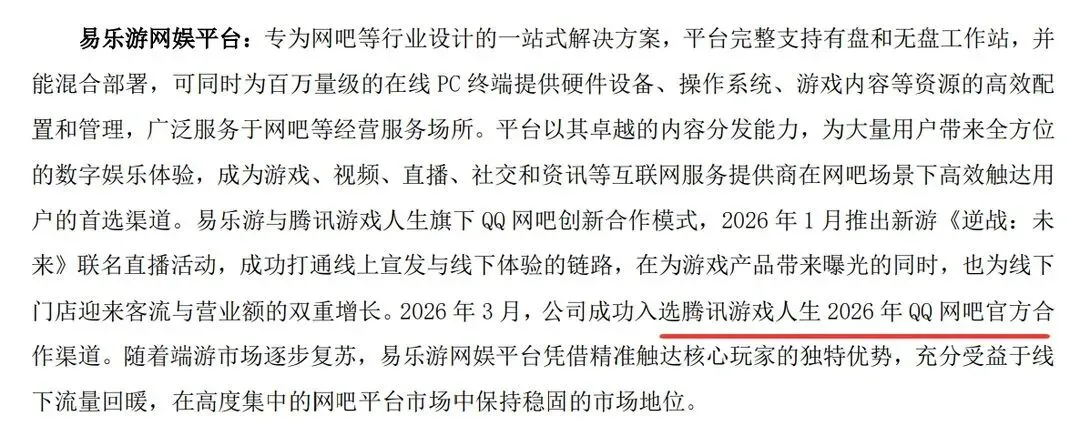
网络广告是基本盘,营收占比83%,毛利率10%。核心产品为易乐游网娱平台、易乐途电竞酒店平台,覆盖网吧与电竞酒店场景,客户以游戏厂商与广告主为主,靠线下流量做广告与增值服务变现。
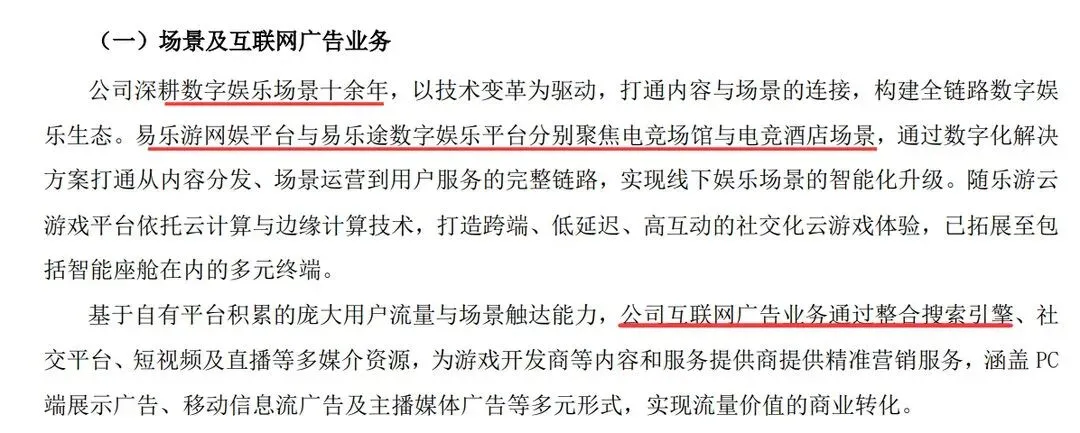
行业地位方面,易乐游网娱平台早年市占率30%左右,位列行业第二,是腾讯游戏人生QQ网吧官方合作渠道,在高度集中的网吧平台市场保持稳固地位。
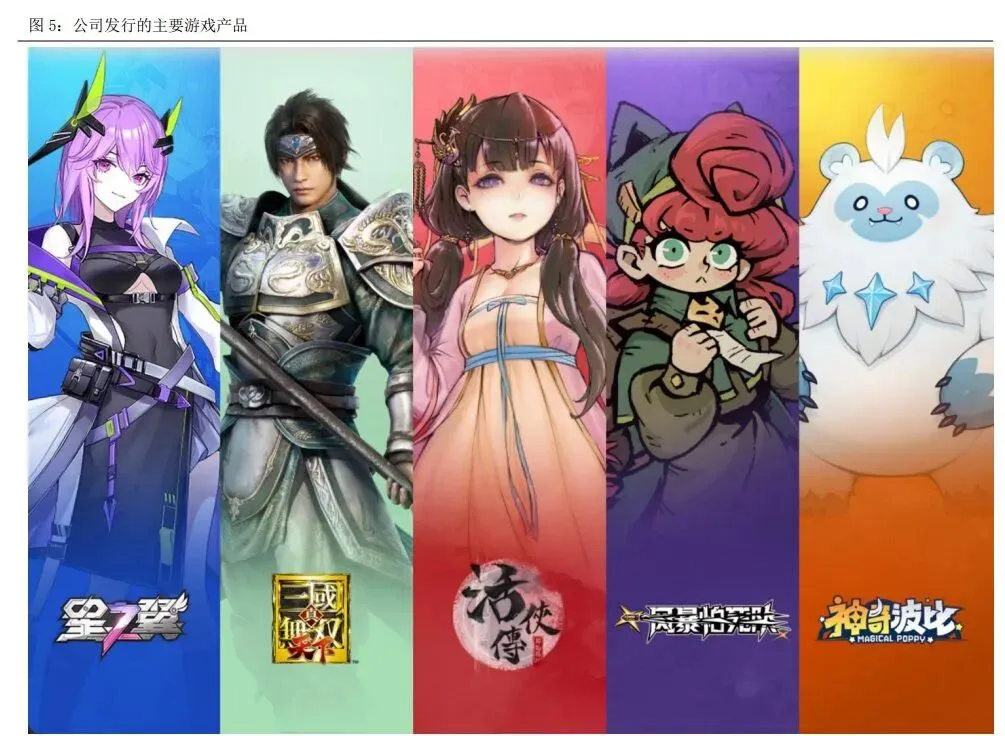
游戏运营营收占比16%,毛利率33%。产品覆盖自研与代理发行,《星之翼》登陆主机与Steam,位列日本PS5畅销榜第6;《风暴怕死队》Steam首日进入全球畅销榜前五,出海覆盖日韩与东南亚,具备全平台发行与本地化运营能力。
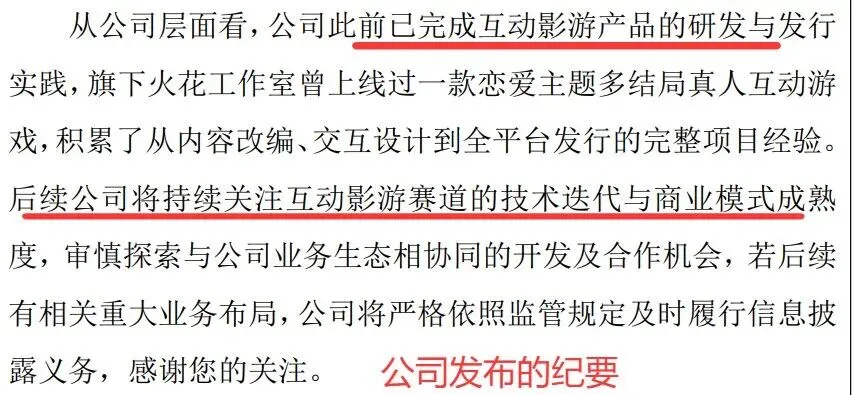
互动影游布局沿“现有能力复用+AI技术赋能”推进。依托游戏发行积淀与VRACEAI能力,探索轻量化互动叙事。2023年12月旗下火花工作室首款恋爱主题真人互动影像游戏上架Steam,跑通内容改编、分支剧情设计与全平台发行的全流程。
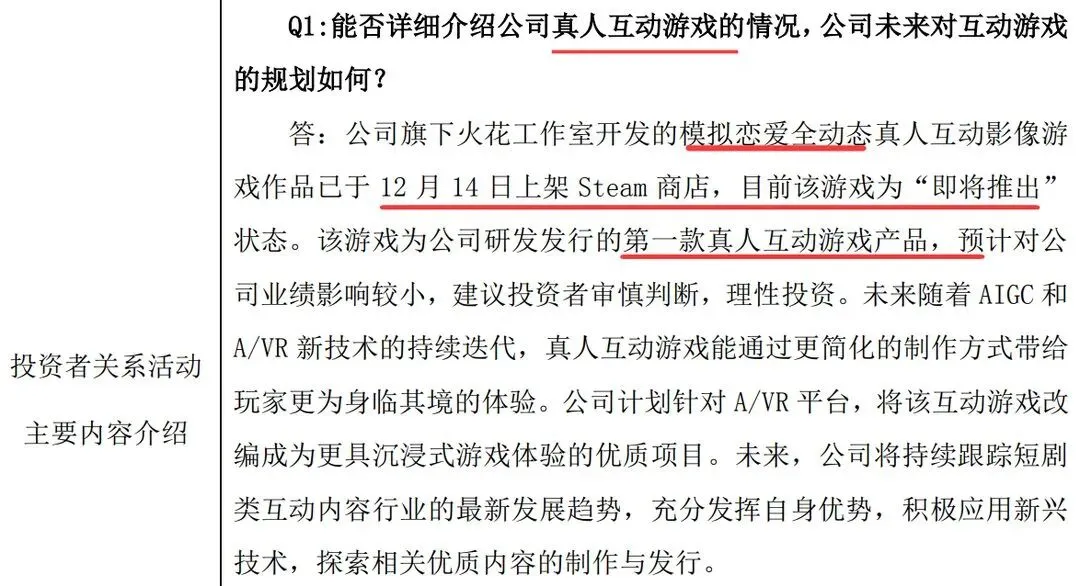
今年投资者关系活动记录中,公司表示依托VRACEAI大模型,探索轻量化AI互动影游,把AI工具融入剧本生成、分镜制作与智能配音,压缩制作成本、提升产能。相关产品仍在孵化,尚未形成规模化收入。
业绩层面,近两年受资产减值冲击,盈利情况波动幅度剧烈。
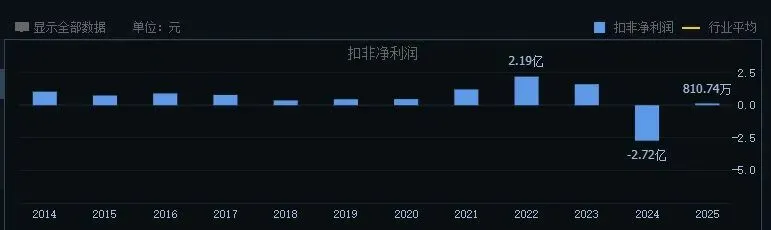
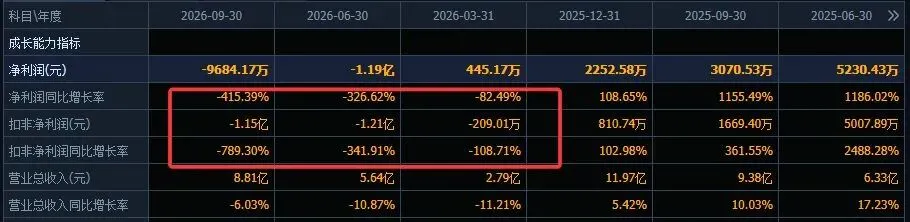
今年前三季度,扣非净利亏损1.15亿,主因线下网娱复苏不及预期,老游戏进入生命周期末期,新品尚在推广爬坡期,同时持续加码AI平台。
OVERSEAS
宝通科技:出海发行+AI生产工具
国内移动游戏出海厂商,以“AI生产工具+全球化发行”双轮驱动,是互动影游落地较快的厂商。
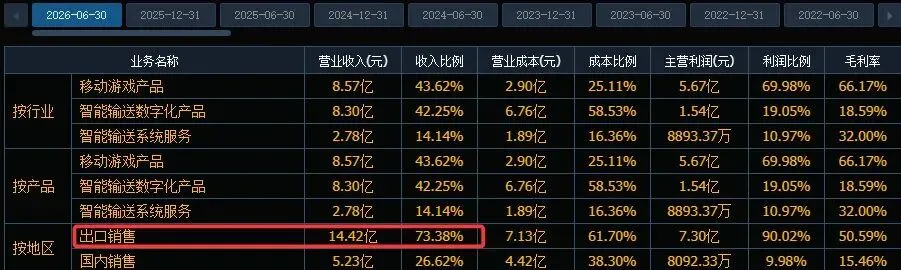
业务结构上,分为移动游戏、智能输送两大板块,以海外市场为主。
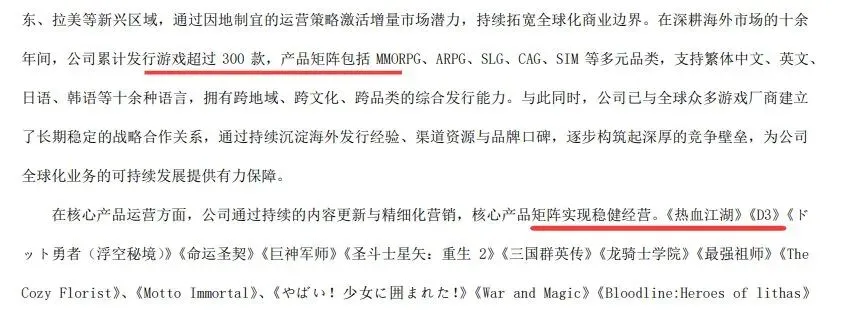
旗下易幻网络、海南高图负责全球化发行,产品覆盖策略、角色扮演与模拟经营,累计发行超300款,覆盖150余个国家和地区。客户为全球C端玩家,在港澳台、东南亚与韩国具备渠道优势。易幻是国内最早布局手游出海的发行商之一,华语圈发行数量位居行业前列。
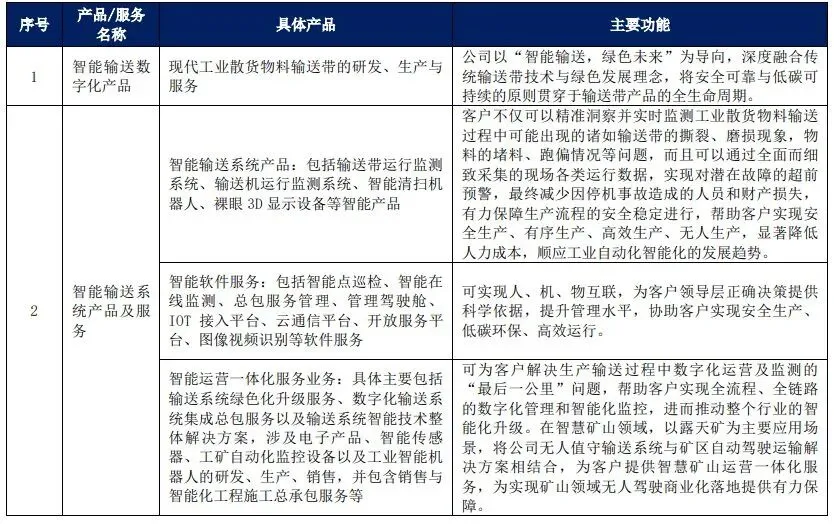
智能输送分产品与服务两类。产品营收占比42%,毛利率18%,核心为高强力输送带,适配矿山、港口与电力等散货场景,客户覆盖必和必拓、神华等巨头。国内强力型尼龙输送带市占率21.7%,位列行业第一。系统服务营收占比14%,毛利率32%,提供智能运维与改造,延伸全周期价值,与工业互联网和物理AI相关。
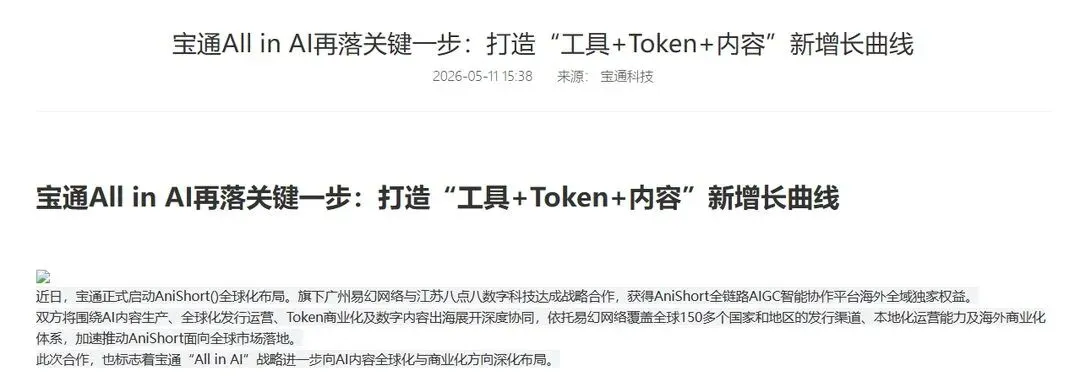
AI互动影游方面,处于生产工具与海外发行环节,依托AniShort平台与出海渠道形成闭环。2025年投资全链路AI生产平台,2026年5月拿下AniShort海外全域独家权益,可支撑互动内容工业化制作,降低生产门槛。易幻网络覆盖150余个国家和地区的发行渠道,可承接全球变现。C端产品尚在筹备,暂未形成规模化收入。
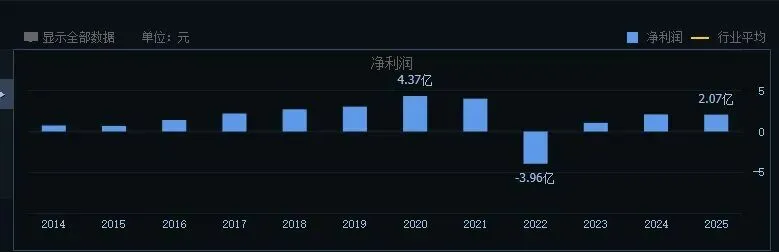
业绩层面,历史上盈利的时间较多,近两年相对平稳。
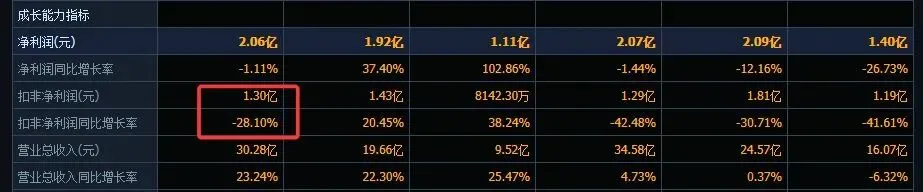
今年前三季度,扣非净利下降28%,游戏和工业端都有所承压。
SPATIAL
风语筑:数字体验空间+AI影视
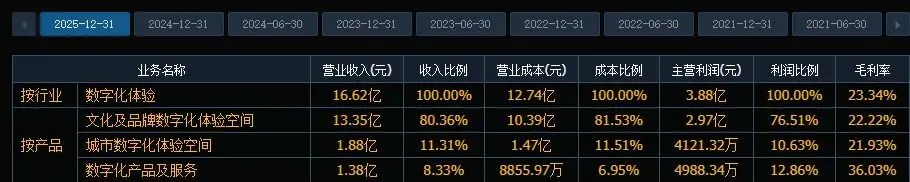
数字体验空间企业,依托沉浸式内容制作与CG技术积淀,切入AI原生互动影视赛道。
业务结构上,形成“线下空间交付+线上内容生产+技术赋能”的三层结构。
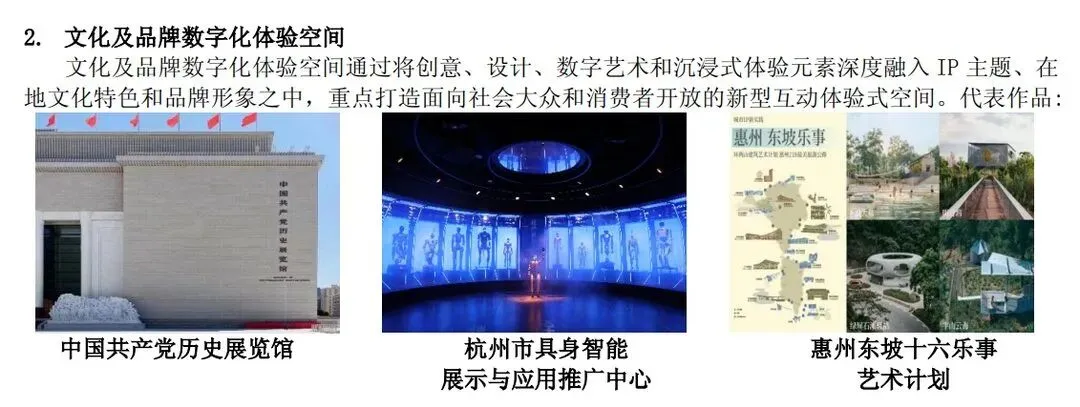
文化及品牌数字化体验空间营收占比80%,毛利率22%,贡献超七成利润。产品覆盖企业品牌馆、文旅沉浸式展馆与商业体验空间,客户含中国商飞、腾讯及各地文旅运营商。政务展厅与城市规划馆细分市占率超25%,位居行业第一,累计交付超千座标杆项目。
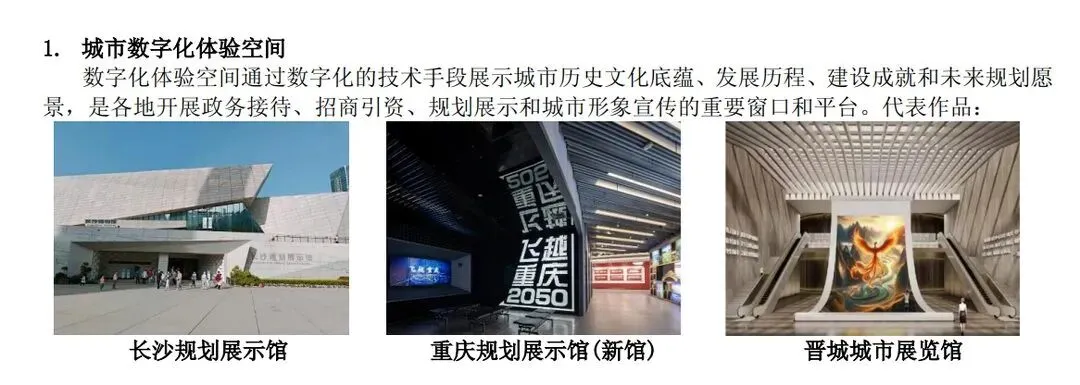
城市数字化体验空间营收占比11%,毛利率22%,核心为城市规划馆、博物馆等政务展陈,客户以地方政府与事业单位为主,是传统优势业务。
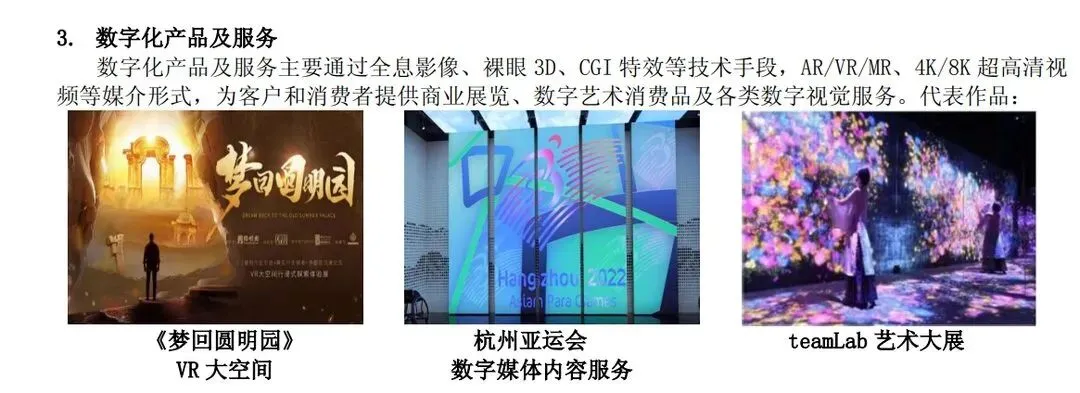
数字化产品及服务营收占比8%,毛利率36%。产品涵盖数字内容制作、XR交互、AI互动方案,延伸至科创研学等场景,是第二增长曲线。
公司卡位AI互动影游的内容制作与技术探索,依托数字内容积淀打造AI原生互动标杆。2025年升级AI影视制作部,与字节旗下即梦AI合作探索AI视频生成,把AI生成融入内容生产全流程,深化“AI+体验经济”布局。
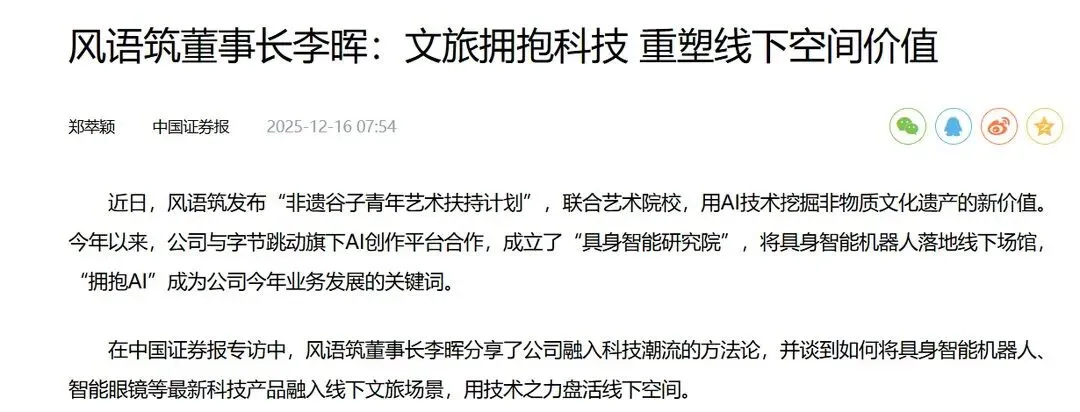
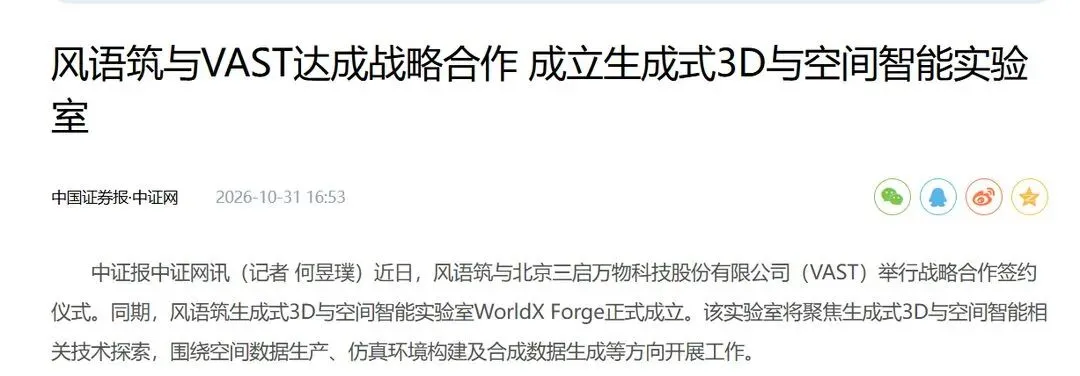
2026年10月成立WorldXForge实验室,联合VAST探索世界模型赋能互动叙事。11月推出AI互动影视作品《S.I.M.》系列,入选金鸡影展相关单元,同步启动互动影视专项项目。当前以技术验证与标杆打造为主,尚未规模化变现,处于布局初期。
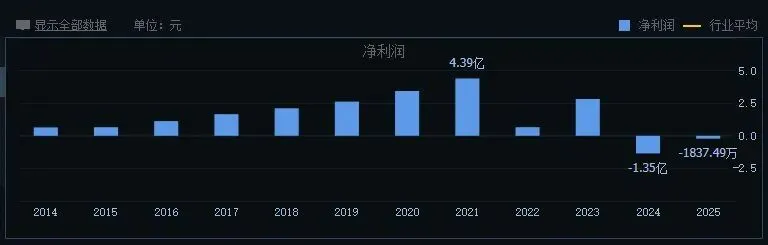
业绩层面,线下展陈主业受宏观环境与项目交付节奏影响,盈利近几年存在明显的波动。
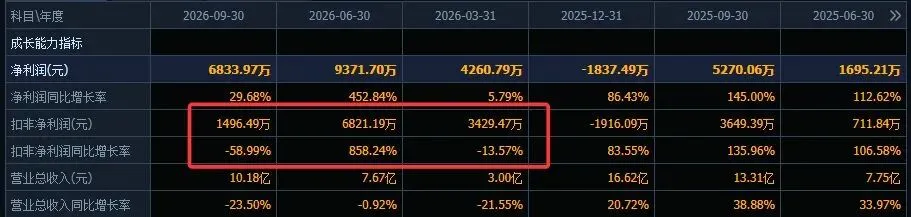
今年前三季度,扣非净利同比下降六成。
CONTENT
完美世界:游戏影视双主业储备
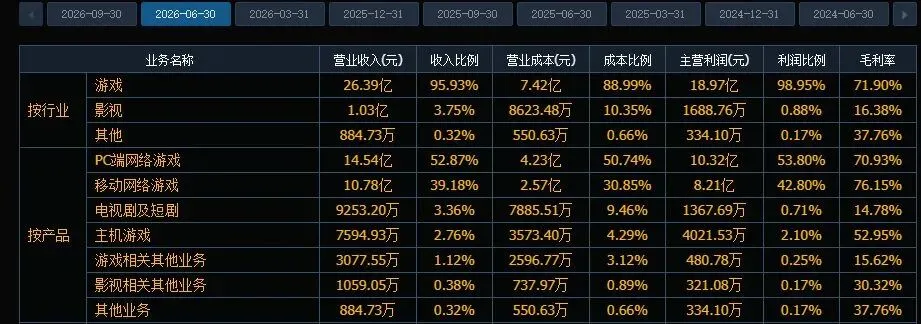
国内头部数字文创厂商,依托游戏+影视双主业的IP储备与工业化能力,布局互动影游底层技术,属内容平台型储备标的。
业务以游戏研发运营为绝对核心,配套影视内容制作,形成“游戏为主、影视为辅”的二元结构。
游戏营收占比96%,毛利率71%,贡献99%的利润。分品类有端游与手游,《诛仙世界》《完美世界》《异环》公测后流水快速攀升。客户为全球C端玩家,自研IP体系成熟。2026年国内游戏厂商市场份额5.8%,位列A股游戏公司第7位。
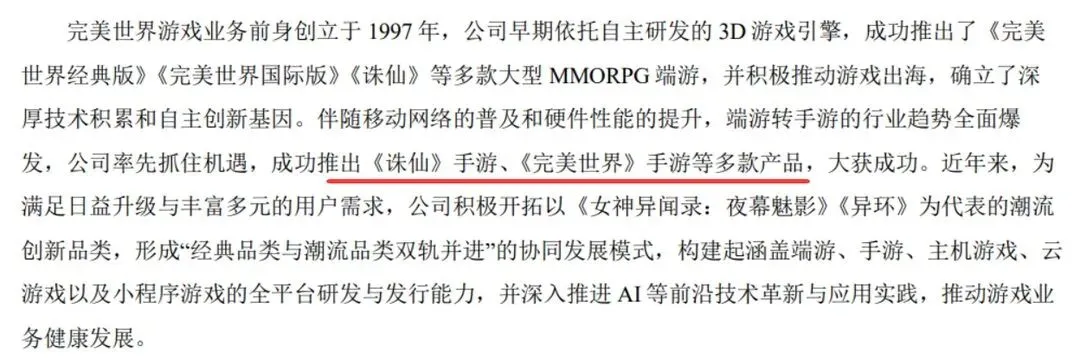
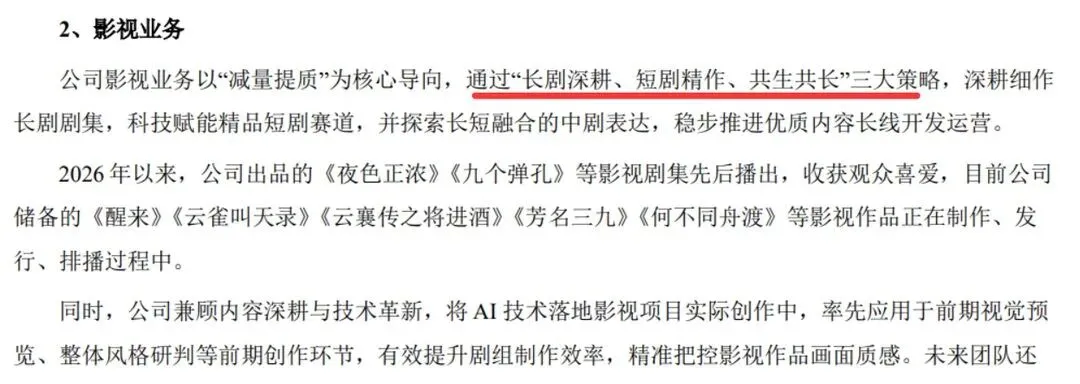
影视业务规模偏小,营收占比不到4%,毛利率16%。产品以精品剧集与短剧为主,客户为各大长视频平台,业务随项目排期波动,主要依托游戏IP做影视化联动。
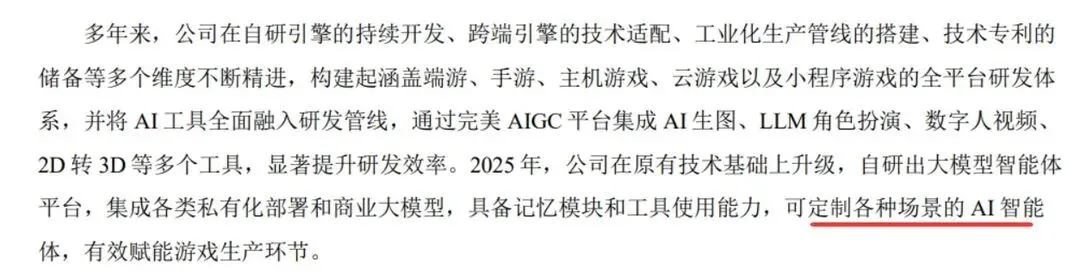
AI互动影游方面,处于底层技术储备环节,依托游戏+影视双端AI能力前置布局。2023年起落地AI剧情与智能NPC,2025年自研大模型智能体平台与弧光智作系统,2026年AI工具全面融入双端研发管线,叠加IP储备可快速复用。目前无专属订单,处于技术储备阶段。
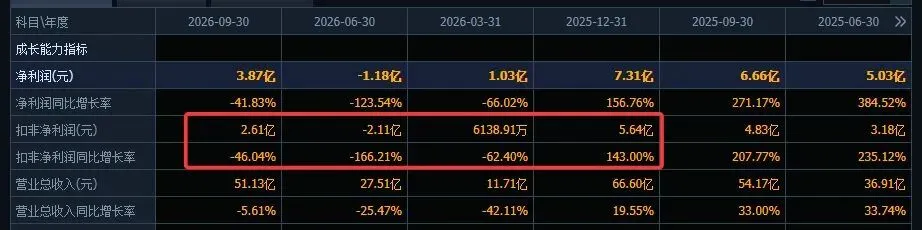
业绩层面,游戏盈利整体较好,历史上多为盈利。2024年受主业周期下行、大额资产减值与影视业务拖累,亏损较多。
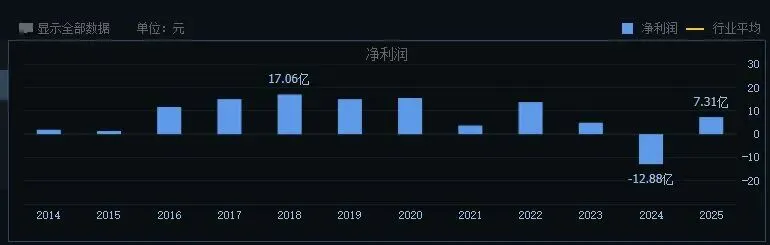
今年三季报,扣非净利下降46%。
THE END
总结
总结下来:盛天网络主营游戏发行与网娱服务,探索轻量化AI互动影游;宝通科技为出海厂商,依托AIGC工具与海外渠道推进落地;风语筑主营数字体验空间,打造AI互动影视标杆;完美世界为游戏影视双主业厂商,以AI与IP做底层储备。
我是赛道投研,私募研究员出身,目前几十万粉丝博主,专注热门产业梳理。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。

