湖北广电(000665):AI短剧+广电5G+算力出清!三年亏29亿的公司,为什么涨停?
- 2026-11-18 22:32:57
最近行情变化比较快,文章推送可能会不及时。大家一定记得星标一下,这样能第一时间收到推送。
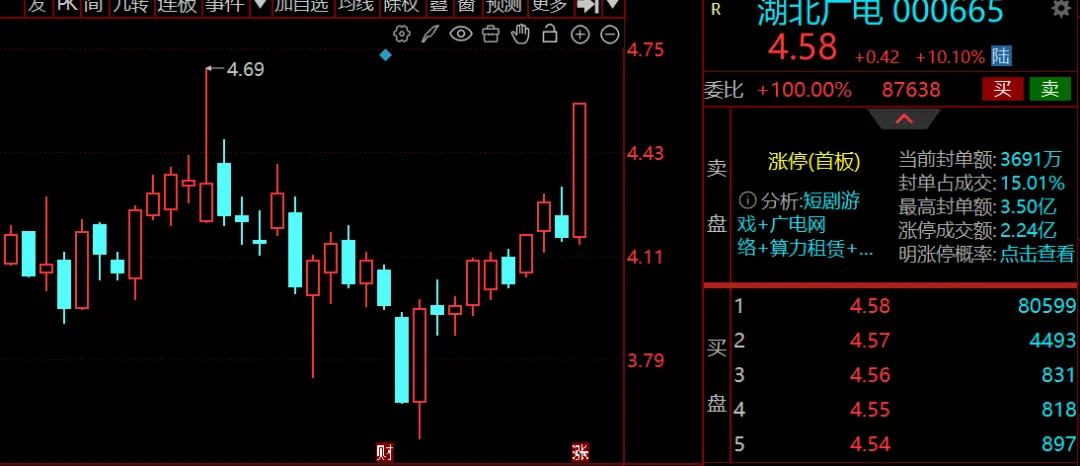
湖北广电(000665)。11月13日,AI漫剧、短剧概念集体异动,这只湖北国资背景的广电网络公司开盘平开后被资金直线拉升,9点36分触及涨停、早盘封死,最新收盘价4.58元、涨10.10%,成交2.45亿元、较前一交易日放大2.8倍,换手4.72%。市场给它的标签是"短剧/互动影游+广电+云计算数据中心",涨停复盘把它归进"广电系入局短剧+算力租赁"双主线。
但报表是另一个温度:前三季度营收10.46亿元、下降7.92%,归母净利润亏损3.85亿元——这已经是它连亏的第五个年头,2023年以来累计亏损超过29亿元。更微妙的是,9天前(10月28日晚)它刚公告终止了筹划两年多、规划投资25亿元的光谷智算中心项目——"算力租赁"故事的主角,自己亲手把剧本撕了。这张仍在失血、但失血速度略有放缓的省级电视网,背后还有哪些故事?挖叔今天给你挖一挖。
一、这家公司什么来头?
湖北省广播电视信息网络股份有限公司,1996年12月就上了深交所,是老资格的地方广电股,注册地武汉。主业一句话说清:经营覆盖湖北全省的有线电视网络,叠加广电5G(192号段)、宽带和政企信息化,走"网络+内容+服务"一体化模式。股权结构是标准的地方国资体系:前十大股东清一色广电系统内单位——湖北省楚天数字电视9.66%、武汉广播电视台8.10%、湖北省楚天视讯网络7.89%、湖北楚天金纬5.18%、中信国安3.71%,背后统一归至湖北国资,没有任何机构投资者出现在前十大里。截至10月20日股东户数62218户,比9月底又少了1366户,且从2025年8月的9.64万户一路降下来,筹码在持续集中。
它的转型叙事有两层:一层是广电5G与政企信息化(应急广播、智慧城市、大数据平台——10月15日刚中标十堰市数据局531.88万元项目);另一层是内容,短剧业务目前处于试运营状态,有大屏APK和微信小程序两种形态,公司在互动易明确回复"目前没有短剧游戏的相关业务"。
冷知识1:这次涨停前九天,公司刚亲手终止了25亿元的智算中心项目。10月28日晚公告:与华鑫信合作的光谷智算中心正式终止——而11月13日的涨停复盘里,"算力租赁"仍然是它被资金选中的理由之一。市场记题材靠标签,标签的保质期比公告长。
冷知识2:那个25亿元的智算中心,其实连"生效"都没生效过。协议的前提是合作方华鑫信向托管账户打入不少于3亿元——从2024年6月签约到2026年10月终止,这笔钱始终没到账,公司发了工作联系函、限了最后期限(2026年7月10日),对方签收之后仍然没打。一个规划里25000P的算力中心,卡在第一笔3亿元上,两年多寸步未进。
冷知识3:Q3单季毛利率是负的1.59%。三季度收了3.16亿元服务费,营业成本3.21亿元——每一块钱收入倒贴约1.6分钱。前三季度整体毛利率也只有1.50%。对一张全省重资产网络来说,规模本身已经不能带来毛利,这是广电系最疼的一根神经。
冷知识4:2025年全年亏损10.95亿元,其中Q4一个季度就亏了7.07亿元、占全年65%——前三个季度每季亏1亿出头,年末突然"算总账"。亏损广电系把减值和成本集中放在Q4确认,是年报季的老剧本。看年报亏损别只看全年数,单季拆开才知道"雷"埋在哪一季度。
冷知识5:一家"传媒"公司,2025年广告业务收入只有0.06亿元、占比0.42%——按365天摊,每天广告收入约16万元。同时期的电视业务收入5.57亿元、信息化应用3.60亿元。行业分类把它放进传媒,收入表里广告却几乎查无此人。
冷知识6:被寄予厚望的广电5G,2025年收入0.45亿元、占比3.00%。192号卡放号好几年,移动网络收入还不到电视业务(5.57亿元)的零头——三大运营商夹缝里的第五张网,价格战打得越狠,增量越难变成利润。牌照是稀缺的,收入不是。
冷知识7:它1996年上市,最近一次现金分红停在2020年——此后连亏五年,再没分过一分钱;2025年末每股未分配利润负2.18元,按11.37亿股本算,未弥补亏损约25亿元。在A股,"上市三十年"和"分红三十年"是两件完全不同的事。
冷知识8:股价4.58元,每股净资产2.57元,市净率1.78倍——一只亏损股的"便宜"是按重置成本算出来的:全省一张网、一张5G牌照、一批机房。但同一张表上,前三季度净资产收益率是负12.35%,归母净资产三个季度从33.06亿元缩到29.22亿元。便宜的资产如果持续亏损,1.78倍PB也可以是贵的。
冷知识9:股东户数从2025年8月8日的96440户降到今年10月20日的62218户,一年多减少了35%——筹码集中了三分之一,但前十大里依然没有任何机构。户数锐减的另一种读法:有人收筹码,也可能只是散户止损离场。
冷知识10:它一边终止25亿的合作,一边自己在筹钱:10月16日审议通过不超过12亿元的非公开发行公司债券,此前退出湖北文投股权投资回收约2.69亿元。想转型的公司先算的账不是算力多少P,是账上还剩多少现金。转型故事的第一页,永远是资产负债表。
二、主营业务:
第一块:传统电视与宽带(2025年合计约51%)。电视业务5.57亿元、宽带2.20亿元,是收入的基本盘,也是下滑的主因——用户收视习惯迁移叠加IPTV、互联网电视的分流,公司在业绩说明里承认"传统电视、宽带业务收入持续下降"。这块是全省一张网的重资产模式,折旧和网络运维是刚性成本,压不下去。
第二块:政企信息化与新兴业务(信息化应用3.60亿元、节目传输1.25亿元)。应急广播、智慧城市、大数据平台是广电网络的第二曲线,中标消息不断(十堰531.88万元、通城应急广播),单子不大但毛利比传统业务好,是公司年报里"尚未形成足以对冲传统业务下滑的规模"的那部分——原话的另一面是:还小。
第三块:算力与短剧(收入贡献目前接近于零)。智算中心合作终止后,光谷那栋已完工的机房楼(42亩、4.36万平方米、最多4050个机柜、主体建设费约2.93亿元)何去何从还没披露;短剧业务处于试运营,形态是大屏APK加微信小程序,与192号卡权益做融合。第三块是市场今天定价的全部,却是报表上最轻的一笔。
三、财报分析:
先看这份三季报的真实坐标。前三季归母亏损3.85亿元,同比只减亏0.80%(308.53万元);扣非亏损4.07亿元,同比还略微扩大0.10%——也就是说,经营层面没有实质性改善,3.85亿里还包含2200万元非经常性收益。期间费用4.14亿元、费用率39.55%,同比上升3.15个百分点:收入在缩,费用率被动抬高,这是亏损期最常见的剪刀差。
结构上有一处值得单独说:Q3单季营收3.16亿元、同比增长0.85%,是几个季度里第一次收入端翻红;但环比下降18.81%,且单季毛利率-1.59%、比Q2的2.66%又掉了4.25个百分点。收入企稳和毛利恶化同时出现,说明让利换收入的特征还在。财务费用同比增长13.36%——资产负债率65.12%、有息负债35.16亿元(2025年末口径),利息本身就是利润表上的一个固定出血点。
现金流是这份报表里唯一真正的好消息:前三季经营现金流净额1.16亿元、同比增长12.52%,投资活动现金流净额转正为2亿元(上年同期-1.66亿元)。对一家连亏五年的公司,现金流不断,是它还能坐在牌桌上的原因。
四、资金与题材:
11月13日的盘面结构:平开4.16元,9点36分触板,早盘封死至收盘,全天成交2.45亿元、换手4.72%——对11.37亿股本、52亿市值来说,这个量能谈不上凶悍,说明封板靠的是板块情绪一致预期,而不是巨量对倒。当天AI应用线(文投控股、金逸影视、横店影视、凯撒文化)集体异动,湖北广电是板块里"广电网络+国资+低价"的低位补涨标的。前一天(11月12日)它还跌2.58%,主力资金净流出831万元——涨停前一天资金还在撤,涨停当天情绪直接点火,这是典型的题材脉冲,不是趋势资金建仓。
筹码面配合这个剧本:股东户数连降、前十大没有机构、户均持股1.83万股。国资大股东常年不动,实际流通盘高度散户化,这类结构的特征是:情绪来了弹性极大,情绪退潮时同样没有承接盘。11月13日它作为首板低位股被选中,看重的正是"跌无可跌的位置+现成的概念标签",而不是任何一份财报。
五、估值账本
亏损公司的估值要用别的尺子。第一把,市净率:归母净资产29.22亿元,市值52.08亿元,PB约1.78倍——同行业里东方明珠、江苏有线多在1倍上下,湖北广电的净资产含金量(重资产、持续减值)撑不起这个溢价,1.78倍里已经包含了"转型期权"的价格。第二把,市销率:TTM营收约14.28亿元(2025年全年15.18亿元减2025年前三季11.36亿元加2026年前三季10.46亿元),PS约3.6倍——对一张收入每年缩水、毛利率趋零的网络,这个定价明显给的是"短剧+算力"的未来收入,而这两块当前收入接近零。第三把,看亏损消耗速度:归母净资产较年初减少11.63%,照前三季的失血速度,净资产每年缩水约10%——如果没有外部融资,"便宜"的底每年都会变薄。刚审议的12亿元公司债,就是给这张表续现金流用的。
一句话:52.08亿市值 ÷ 净资产29.22亿 = 1.78倍PB,这个乘数要求公司证明自己还能长出新的收入曲线,目前能拿出来的是一栋没有算力客户的机房楼和一个试运营的短剧APK。
六、核心亮点
第一,现金流没断:前三季经营现金流1.16亿元、增长12.52%,投资现金流转正,加上退出湖北文投回收的2.69亿元和12亿元公司债额度,短期内没有流动性危机。
第二,Q3营收首次翻红:单季3.16亿元、同比增0.85%,连续下滑的收入曲线出现企稳迹象——哪怕只有0.85%,对连亏五年的公司也是边际信号。
第三,国资体系完整:湖北国资体系持股稳定,应急广播、智慧城市这类政企订单有制度性通道,2025年信息化应用收入3.60亿元已经占近四分之一。
第四,题材储备现成:短剧试运营、广电5G、智算机房资产,每个标签都真实存在——只是都还没长成收入。
七、需要观察的几个点
第一,减亏斜率:全年扣非亏损会不会继续在Q4放大(2025年Q4单季亏7.07亿元是前车之鉴),年报是下一个验证点。
第二,光谷机房的去向:智算合作终止后,那栋4050个机柜的机房楼是自营、出租还是另寻合作方,公告落地前都是悬念。
第三,短剧业务的运营数据:试运营的大屏APK和小程序有没有用户量与付费的实质披露,还是停留在"视情况推进"。
第四,12亿元公司债的发行进度与利率:亏损主体发债,成本本身就是市场对其信用定价的镜子。
第五,板块情绪周期:AI短剧是当前市场最热的轮动主线之一,湖北广电这种低位首板股的持续性完全依附板块热度。
好了,今天关于湖北广电我就讲到这里,关注我,每天了解市场最热的上市公司。
数据来源与说明:本文行情数据取自公开行情接口(2026年11月13日收盘),财务数据取自公司2026年第三季度报告(2026年10月29日披露)、《关于终止与华鑫信共同投资建设光谷智算中心的公告》(2026年10月29日)、2025年年度报告及历年定期报告;历史年度数据经多个独立数据源交叉核对。TTM净利润、市净率、市销率及单季度拆分数据均为自行测算,口径已在文中注明;短剧业务状态引自公司深交所互动易公开回复;涨停归因部分参考了经济观察网等媒体当日盘面报道。
本文仅为市场公开信息的整理与客观分析,不构成任何投资建议。股市有风险,投资需谨慎。文中提及的公司经营数据、业务进展均来自公开披露,不代表对未来业绩与股价走势的预测或承诺。题材股情绪退潮风险大,连续亏损公司的基本面存在重大不确定性,请投资者独立判断、自担风险。

