破亿播放只是不亏:22万部AI短剧里那0.48%
- 2026-11-19 03:16:35
最近AI短剧、漫剧火爆出圈,今年新增22 万部 AI 剧里只有约 1055 部破亿,很好奇当前真实 ROI 是多少、破亿作品能拿到多少钱?
先给结论
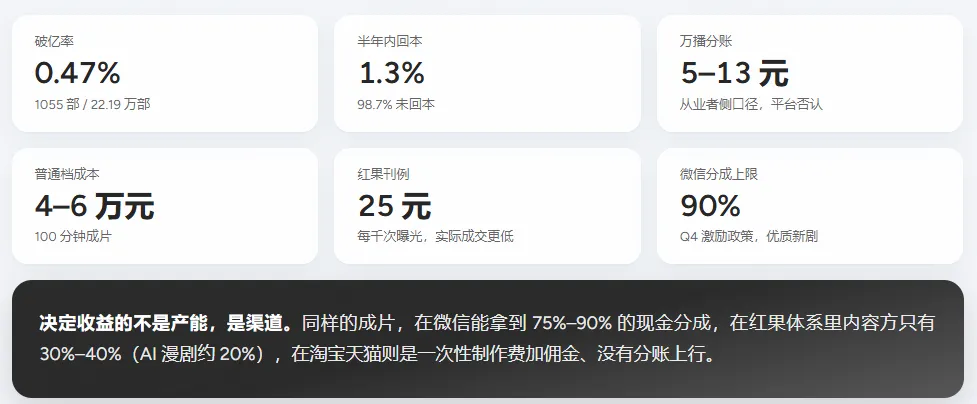
纯分账模式下,AI 短剧是概率生意,不是内容生意:成本已经压到每部 4 万至 15 万元,但收入按「有效观看时长」结算,破亿播放折算下来只有 5 万至 13 万元,基本等于回本线而不是利润线。
成本:一年跌了九成,但没有跌到零
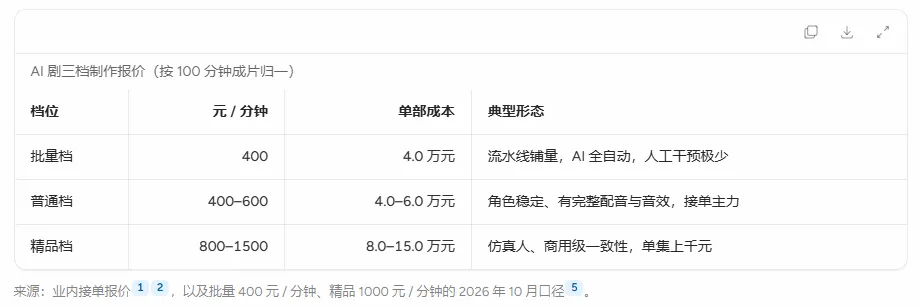
2024 年 AI 漫剧一分钟报价 1.5 万元,2025 年降到一部 10 万元、折合 1000 元一分钟,2026 年批量剧只剩 400 元一分钟。报价按品质分三档,同一部剧的成片时长按 100 分钟归一,成本差距在四倍以内,但收入差距不在这个量级。
钱花在哪:算力是显性成本,抽卡是隐性成本
按 720P 以上版本计费,视频生成约 1.5–1.6 元 / 秒,一分钟 90–96 元;但同一个镜头常要来回生成 3 到 5 次,有效镜头利用率只有 20%–30%,折算下来每分钟算力接近 300 元,一部 80 多分钟的剧光算力两万多元3。这笔账在精品档更陡:一部 12 集的精品仿真人剧,算力投入接近 20 万元;而流水线作坊能把 80 集的算力压到 5000 元以内。同样叫「AI 剧」,算力投入能差 40 倍。
配音与剪辑的人力包含在报价里,不单列。十来人团队一个月出 4 到 5 部、单部 80 分钟是常见产能;六人核心团队用「一人一公司」模式协作也能跑出千集产量。人力成本的具体人均数字,公开材料里没有披露。
「降本」的实质是把成本从人工换成 token,不是让成本消失。要判断一个团队能不能活,看「算力成本 ÷ 有效播放」比看「单集制作成本」有用。
分账:结算的是观看时长,不是播放量
免费短剧走 IAA(应用内广告)模式:用户不付费,平台靠剧集之间的广告收钱,再和内容方分。行业流传的公式是四个数相乘——当月新增有效观看时长 × 时长单价 × AI 剧类型系数 × 版权系数。四个数里,内容方能自己算的只有第一个。
第一道门槛:有效播放
年初起红果把认定口径从「点击即算」收紧到看满全片 30%–50% 的时长,90 秒的单集至少要看满 27 到 45 秒,刷量数据直接剔除。播放量是流量指标,可以靠切片、二创、重复点击做上去;时长才是收入指标,观众多停留一分钟,中间就多一次广告曝光。中插广告强制播 5 秒、不能跳过,平台卖的就是这些 5 秒。
第二道门槛:单价与系数
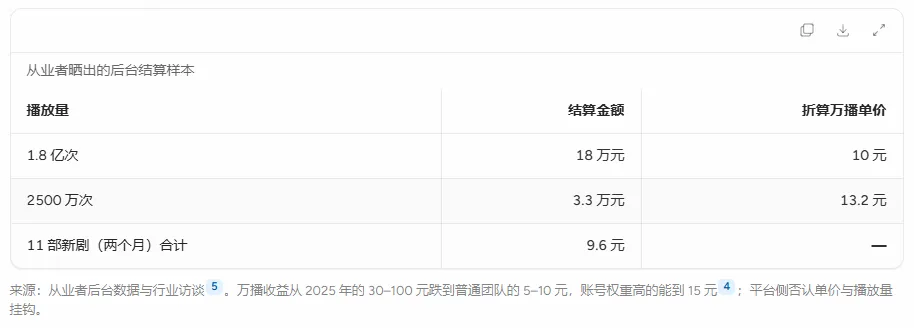
系数是平台的标价签。红果把漫剧细分为仿真人、2D/3D、表情包与静态四档,仿真人剧系数最高;抖音端则反向调整,纯 AI 短剧的系数被下调。平台与内容方之间的分成,行业流传的口径是平台拿广告收入 60%–70%、内容方 30%–40%,普通 AI 漫剧内容方可能只有 20%,版权方和承制方还要从这 20% 里再分一次。这些比例没有一家官方确认过。
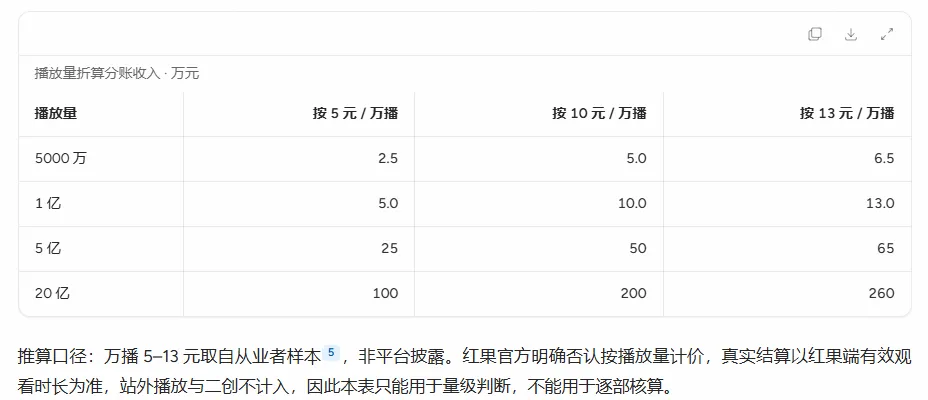
破亿能拿多少:5 万到 13 万元
把万播单价套到播放量上,破亿作品的分账收入落在 5 万至 13 万元之间。这个数字看起来反直觉,但和另一个独立口径能对上:从业者的经验判断是「热度值 5000 万以上才回本,4000 万以下基本赔钱」;若一部普通档剧成本 6 万元,按万播 10–13 元反推,回本需要 4600 万到 6000 万次播放,与 5000 万热度线基本重合。
回本线:普通档要 4000 万次,精品档要 1.5 亿次
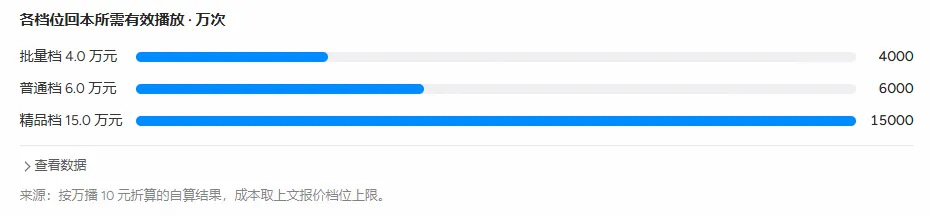
这张图是全文最关键的一张:精品档要 1.5 亿次播放才回本,已经越过 1 亿的破亿线。也就是说,纯分账模式下精品 AI 剧在数学上不可能普遍回本——它必须靠平台保底、品牌定制或者别的一次性收入,否则做得越好亏得越多。批量档虽然回本线低,但单价也低、曝光被摊薄,同样跑不出利润。
回本周期
分账按月结算,口径收紧后结算周期同步拉长。没有保底的团队,下单当月现金流为负,回款要等到上线后一到两个结算周期,实际占用资金约两到三个月——这是按结算惯例的推断,不是平台披露的数字。有保底的 S / S+ 项目才拿得到预付款和流量倾斜。头部作品的收入曲线也不线性:《持械入宋》第一季上线时收藏只有六七十万,到第四季上线第二天才冲上红果 AI 新剧榜榜首、热度破 5000 万,第九季团队才确认「火了」。
0.47% 对投入决策意味着什么
把破亿率、回本率和成本放进同一个组合,结论很不舒服:按 1000 部普通档、每部 6 万元计,总投入 6000 万元;按 0.47% 的破亿率只有约 4.7 部破亿,即便每部都按上限 13 万元结算,破亿部分合计约 61 万元,覆盖不到投入的 1.1%。真正支撑组合的是那 1.3% 的回本档,而它们的收入只是刚好抵掉成本。
01 破亿不是利润线,是回本线。破亿作品扣掉 4 万至 6 万元制作成本后,净收益大致在 0 到 9 万元区间;能真正拉开差距的是几亿到几十亿播放的极少数头部。
02 分母和产能无关。22.19 万部这个分母是「人人可生成」堆出来的,产量翻倍只会稀释单部曝光。抖音端 3 月新上的 4.7 万部 AI 剧与漫剧中,99.28% 月播放增量不足 3000 万。
03 产能正在出清。一季度活跃承制方从 1216 家降到 698 家,减少约 43%;同时 98.7% 的 AI 短剧在上线半年内没有回本。
04 能活的只有三类。一是拿保底的头部精品组(有正版 IP、完播率稳、一致性过关);二是不堆量的细分题材组(1000 万有效播放、分账 5 万至 10 万元,覆盖小成本能盈利);三是不靠分账活着的闭环组(品牌定制、IP 授权、有声书与游戏联运、出海)。
05 投放 ROI 已经薄到没有容错。行业主流投放 ROI 稳定在 1.03 至 1.07,投流占充值流水的 80%–90%,通道费约 10%,出品方到手约 7%。付费模式不是分账模式的替代,而是另一套更陡的成本结构。
红果 10 月改口径:AI 剧和真人剧不在同一张表上
2026 年 10 月起,红果取消系列剧规模系数,不再为「一季一季续作铺量」付钱,改成按单部作品在红果漫剧 App 的实际热度发奖,符合条件的单部最高 20 万元现金奖励。同时 AI 剧的分成系数在 2026 年上半年已被多次下调,覆盖 2D 漫剧、仿真人剧与 3D 漫剧。
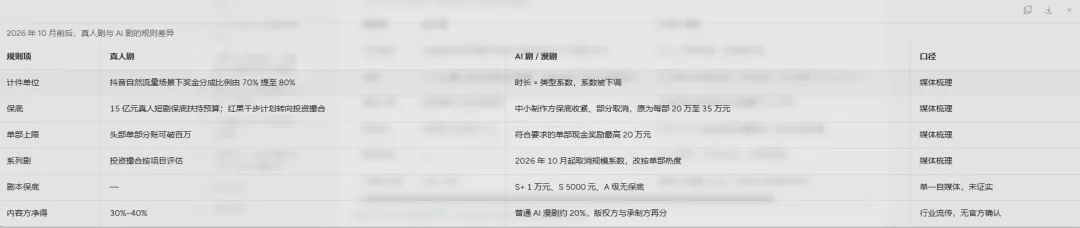
政策的实际效果是把 AI 剧从「按量批发」推向「按部零售」。2026 年 11 月 2 日起红果进一步收紧中小制作方保底,部分项目直接取消;被取消的一方原本几乎停拍真人剧,转向 AI 漫剧——AI 漫剧成本可压到每分钟约 500 元,约为真人剧的十分之一。11 月 13 日起,红果 AI 剧编剧政策调整,保底不再挂钩编剧历史评级。
外行看热闹,内行看门道,立项时该算的是「组合期望」,不是「单部能不能爆」。如果一部的成功依赖 0.47% 的概率,就必须用组合数量和低成本档位来对冲,而不是把预算压在单部精品上。
随着AI工具的强大,看着动辄热度破千万的短剧不断出现,是否也跃跃欲试?如果真想启动,一定要想清楚,希望这边调研报告对您有用,也欢迎评论区一起聊聊自己的想法~

