AI短剧一部最低5000元:制作便宜了,钱却花到了别处
- 2026-11-18 13:08:17
30万掉到5000元,做剧的人却没变富
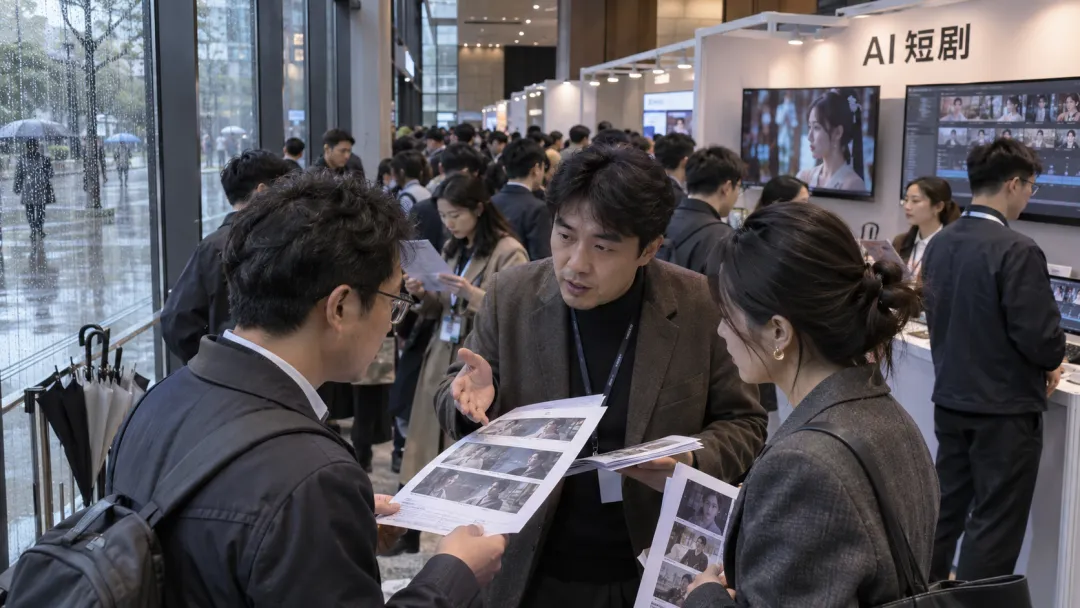
2026年11月初,杭州连着下雨,一场AI短剧行业活动仍然座无虚席。据上海证券报报道,几百号人手握宣传单在展台间穿梭,找客户,也找机会。
你大概也听过这个说法:AI把短剧的门槛砸平了,一个人,一台电脑,就能开一家「剧组」。
这话有一半是真的。据百家号11月10日刊发的行业分析,炫佳科技的批量生产平台KinoAuto,能把一部120分钟AI短剧的成本,从30万至50万元压到5000元,单个团队一天能产出上百部。
制作,确实便宜得不像话。
但同一篇分析里,还有另一组数据,没几个人拿它当标题。据行业机构DataEye披露,2026年上半年,海外短剧应用的内购收入同比只涨了约一成,而同期投放出去的广告素材量,涨了324%。
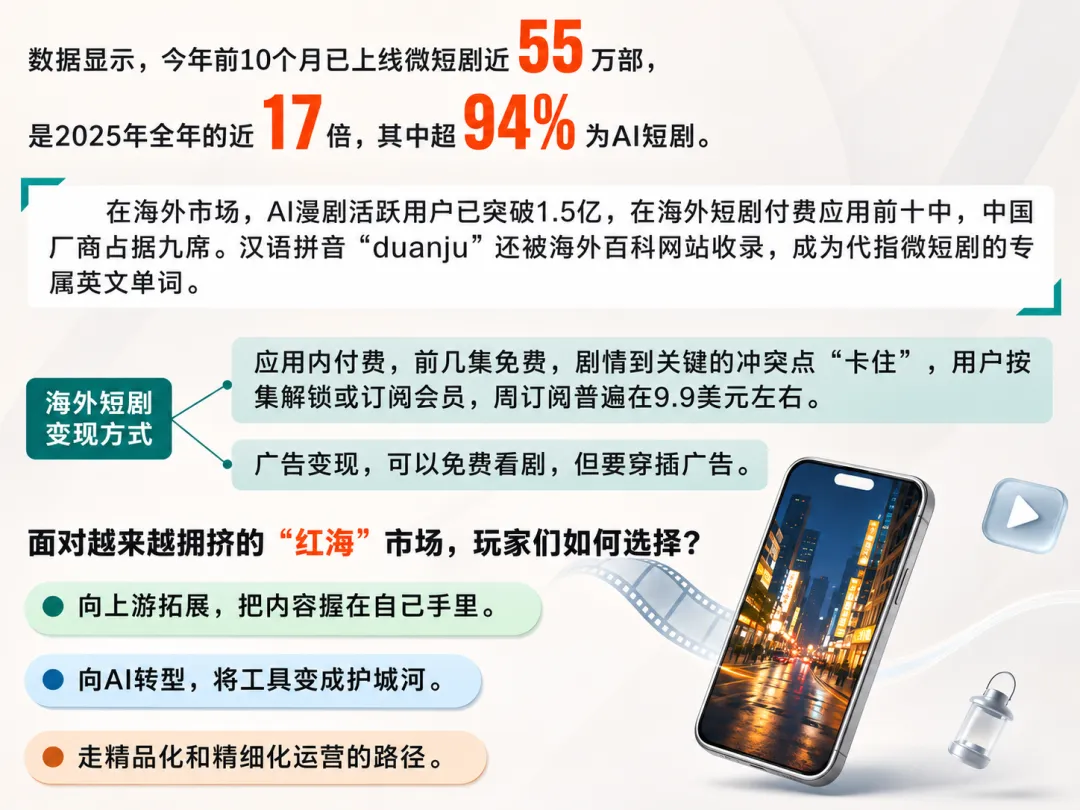
一边是成本断崖式下降,一边是收入原地踏步。那些省下来的钱,到底去了哪里?
先替你记住三个数字,文末我会回来收账:5000,324,65.10。
第一个是制作成本,第二个是广告素材量的涨幅,第三个是一家上市公司的销售费用占比,我先卖个关子。
要讲清楚这件事,得先把「制作」和「生意」拆开来看。
真人20万,AI 2万,批量平台5000:降本是真的
先承认一件事:制作端的降本,不是营销话术。
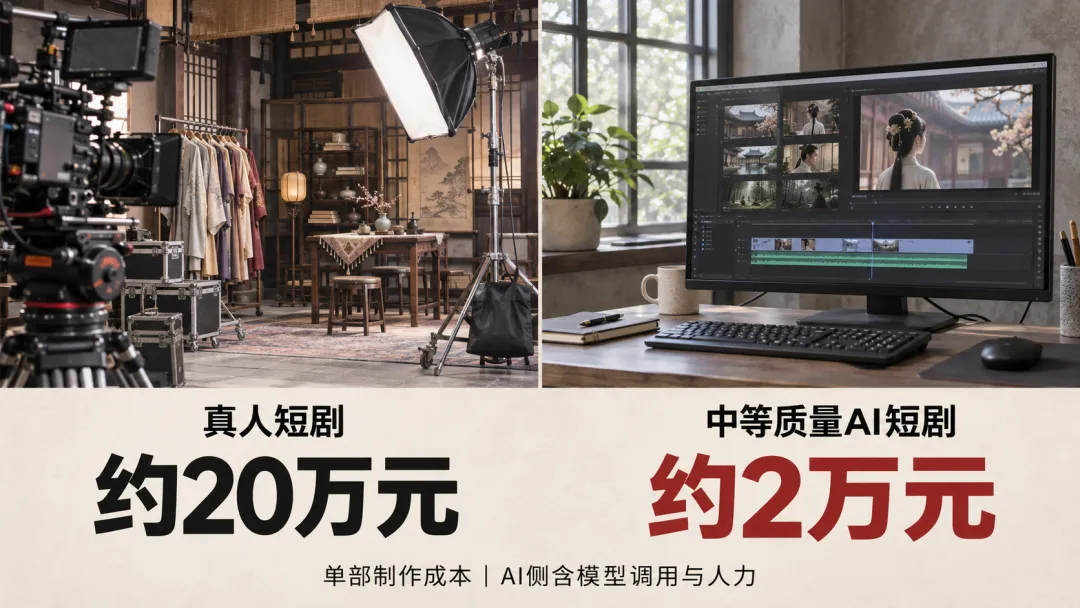
据上海证券报,「短剧自习室」主理人羊阳算过一笔账:一部真人短剧成本约20万元,一部中等质量的AI短剧,含模型调用和人力,大约2万元;要求低一些的动态漫剧,能压到数千元。
拐点出现在2026年2月。那个月Seedance 2.0发布,视频模型能力跳了一档,AI短剧才开始真正规模化生产。
再往下拆,价格还在掉。据央视新闻报道,2026年上半年,标准化AI短剧每分钟的制作报价,从约5000元降到几百元;定制类短剧则仍维持在每分钟1万至2万元。
口径要分清:每分钟几百元是对外报价,120分钟5000元是批量平台自己报出的成本,对应的都是流水线上的标准化产品,不是能让人追更的精品。
换个角度说:工具把「做出来」的价格打穿了,没动「做得好」的价格。
我用开餐馆打个比方。灶台和食材便宜了,谁都能开张。可餐馆的生死,从来不只在灶台上。
需求端也没闲着。据QuestMobile秋季报告,红果免费短剧用户规模达4.30亿,超过了豆包的4.19亿。观众不缺,平台不缺,这门生意看上去应该很好做。
既然观众这么多,为什么收入没跟着涨?
被忽略的细节:剧越来越多,付费却没跟上
据国家广播电视总局发展研究中心与广西壮族自治区广电局课题组10月20日发布的《中国—东盟微短剧国际传播发展报告》,截至9月底,中国出海微短剧累计约29万部,比2025年底增长近三倍。AI剧在其中的占比,从5月的15.57%升到9月底的61.39%。
换句话说,不到半年,出海的短剧里,AI做的已经过半。
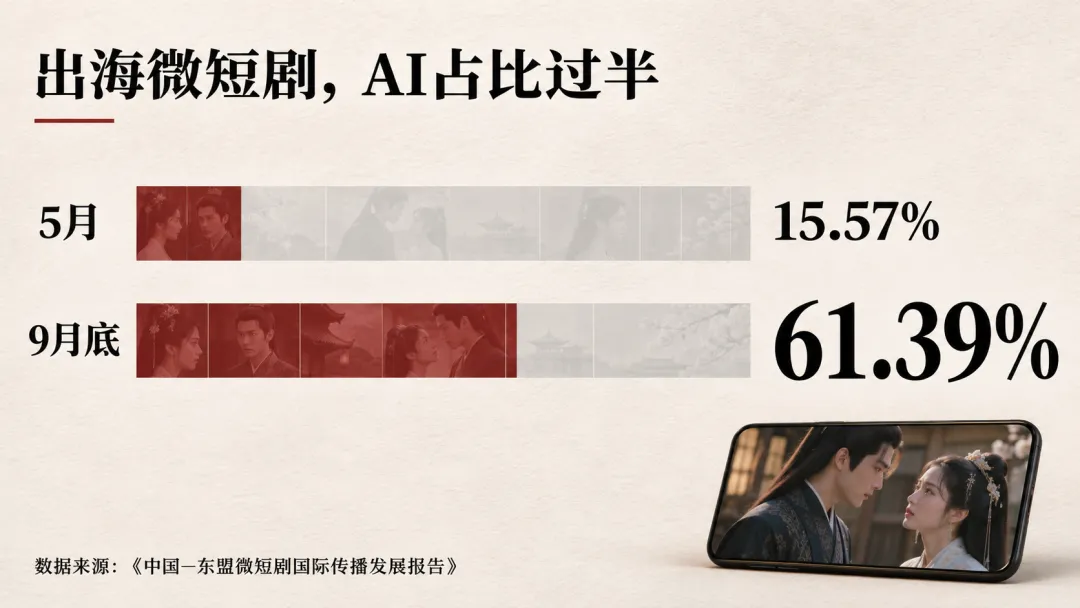
供给涨了近三倍,钱呢?据DataEye,2026年上半年,海外短剧应用的内购收入同比增长约一成。这时候广告素材的数字就扎眼了:投放出去的素材,涨了324%。
我给这个现象起个名字,叫「内容通胀」。货币发多了会贬值,内容发多了也一样。一部剧再好,也只是29万部里的一部。
通胀之后,钱往哪走?据Media Partners Asia今年8月的报告,中国以外的微短剧市场,2026年全年规模约36亿美元。其中枫叶互动的ReelShort约占29%,点众科技的DramaBox约占21%,前五家合计近八成。剩下约300个应用,只能分余下的两成。
还有一点:用户为内容本身付费,不为「是不是AI做的」付费,一部剧能不能赚钱,只看内容表现。
所以,制作变便宜之后,剧不再稀缺,稀缺的是被看见。
可被看见,到底要花多少钱?
钱花去哪了:AI没降下来的三笔成本
DataEye副总裁林启文有一句话,值得抄下来贴在桌上:「AI降本,降的是成片制作的边际成本,而不是流量成本、爆款成本、商业化变现成本。」(据上海证券报)
这句话里,藏着三笔账。
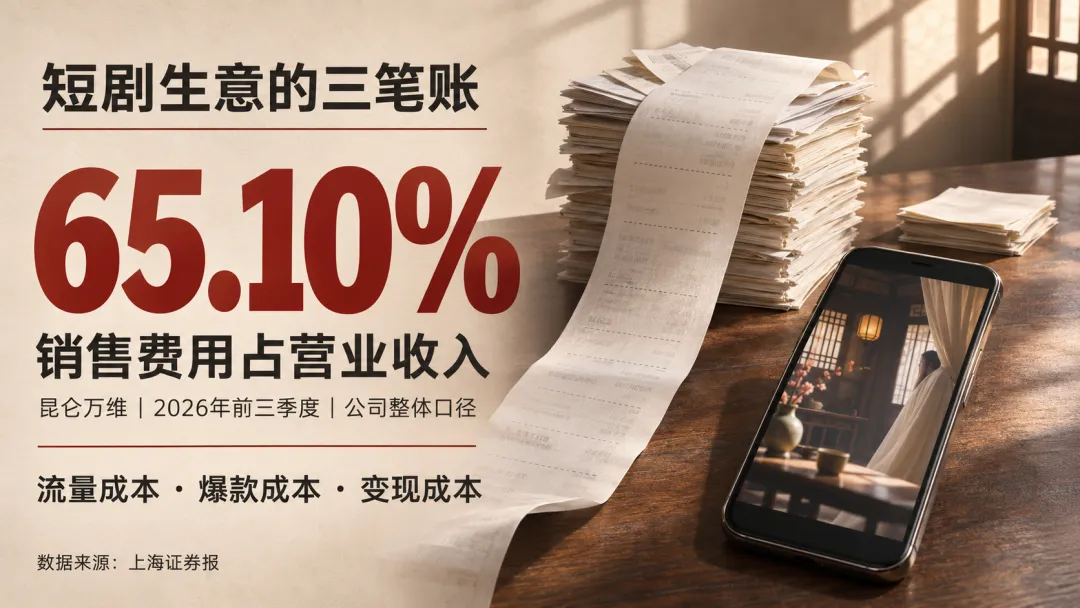
第一笔,流量成本,也就是餐馆的地段租金。 据上海证券报,昆仑万维2026年前三季度销售费用达58.18亿元,占营业收入的65.10%;掌阅科技和中文在线的这一比重,分别为64.20%和46.11%。
第三个数字到了:65.10。
注意,这是公司整体口径,含短剧以外的业务。但方向很清楚:每收进100元,有六十多元先花在了获客和推广上。
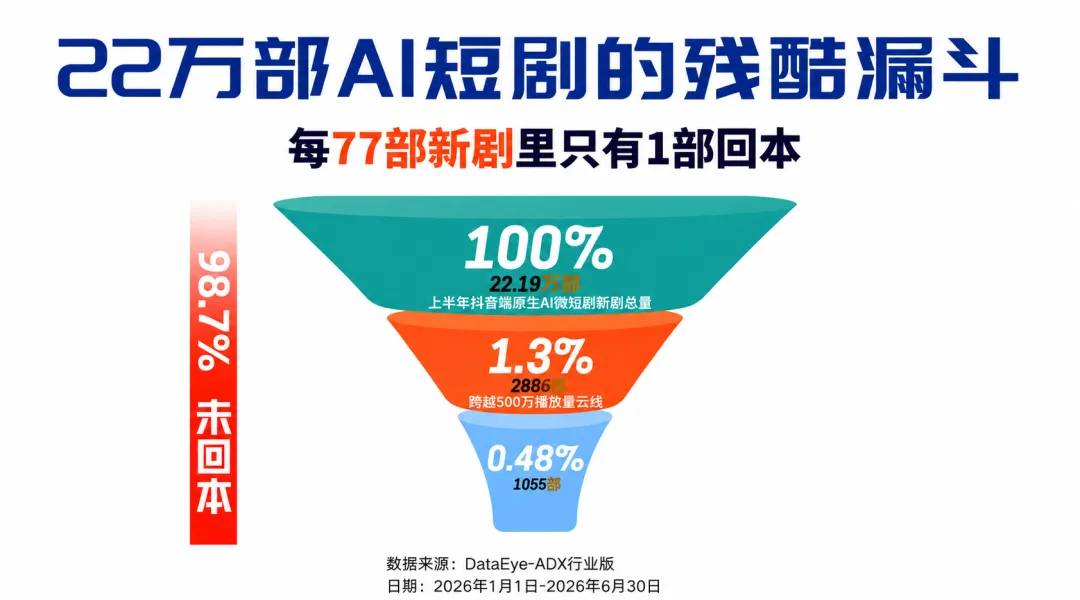
第二笔,爆款成本,也就是门口的招牌。 林启文说,2026年上半年新增漫剧数量巨大,绝大多数上线后播放量很难破百万,只有极少数头部拿到高热度分账。他的原话是:「1万部里面,真正能稳定盈利的不足1%。」注意,这句话说的是漫剧。
第三笔,变现成本,也就是让客人再来的本事。 据上海证券报,2026年上半年,昆仑万维AI短剧平台业务收入15.35亿元,同比增长163.28%;但前三季度,它的归母净利润约261万元,扣非后亏损15.46亿元。
收入涨了1.6倍多,利润还没跟上。这不是在评判某一家公司,而是在说:规模,很大程度上是拿销售费用换来的。
报道的判断很克制:行业还难以看到盈利能力的「质变时刻」。
但有一点是确定的:如果你不是流量池的主人,你的租金,是别人定的价。
有人试过换一种活法,把成本压到了更低。他的结局,和你想的不太一样。
单集500到1600元,拿到百万级播放:他靠的不是便宜
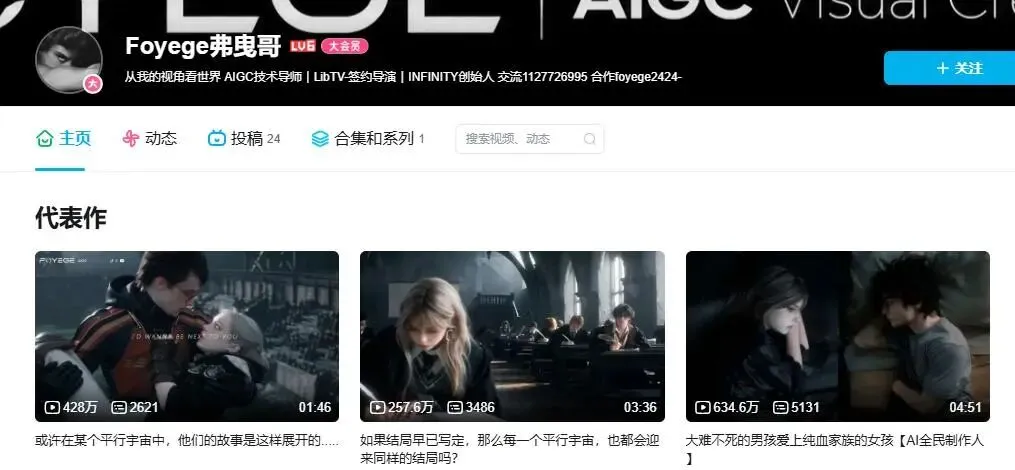
来看一个反例。据科创板日报11月15日报道,一位账号名为Foyege的创作者,用AI做了一部《哈利·波特》二创短片,在YouTube、TikTok上单集最高播放量达百万级。据他此前透露,每集大约消耗4万LibTV积分,折算后单集成本约在500元至1600元之间。
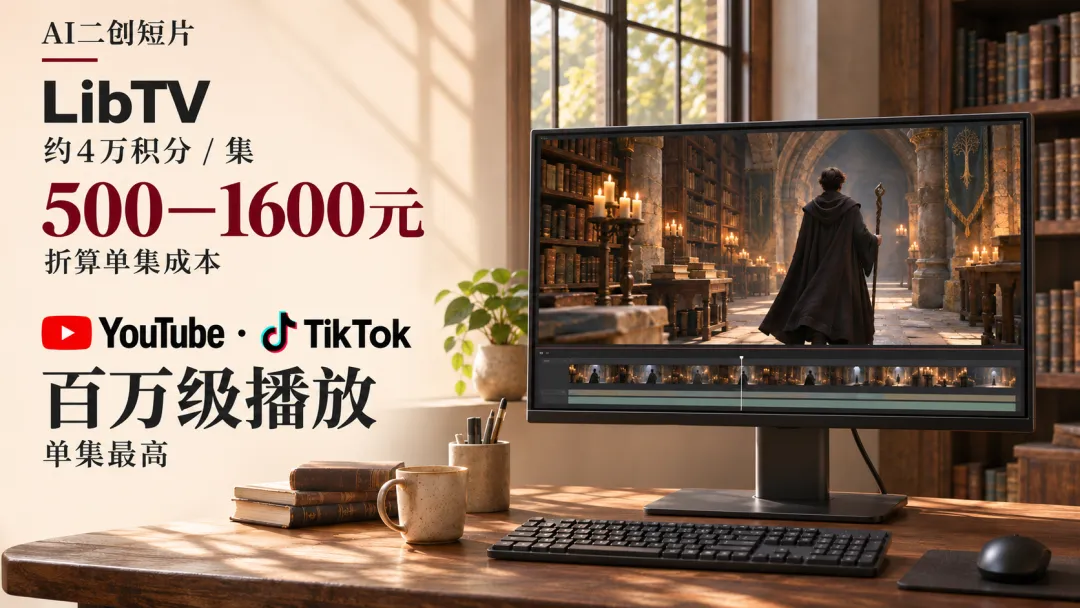
单集五百到一千六,听上去比谁都便宜。但如果你以为这是「便宜就能出圈」的故事,那就看漏了关键。
据量子位的报道,他中专学影视,从剪辑做起,后来在电视广告公司,编导、掌机、制片几乎每个岗位都干过。让作品出圈的,是他对影视语言的熟稔:节奏怎么走,镜头怎么调度。他自己说,为了让表情细腻,会站在角色的角度去想,再把细节写成提示词。
也就是说,同一个灶台,同样的食材,有人端出流水线的菜,有人端出主厨的菜。顺带提醒,二创涉及的版权授权边界,入场者需要单独核实。
湘财证券的研报也给出克制的判断:行业已从产能扩张与粗放投放,转向精品化与全球化的结构性竞争;投流获客成本高企、整体ROI回落,研报预计尾部产能将加速出清。
工具便宜了,手艺没便宜,故事也没便宜。
而且还有一笔成本,不写在任何一张报价单上。
还有一笔成本,不在任何报价单上:合规
这笔成本叫合规。
2026年9月1日,《微短剧发展管理办法》开始施行。据11月12日发布的一份券商研报梳理,办法使微短剧监管升格为部门规章,其中投资额不足30万元的三类AI剧,由平台播前审核。
不足30万元,恰好是低成本创业者最集中的区间。我的判断是,审核压力落在平台身上,平台会对同质化内容更谨慎。
更近的信号就在眼前。据同一份研报,广电总局部署了新一轮微短剧低俗化、同质化专项治理,治理期为2026年11月1日至12月底,首次把AI与推荐算法同时列为治理对象。内容端治理儿童类不良内容、软色情擦边,以及AI「盗脸」「偷声」;传播端治理「改片名换主角反复播出」。今年以来,广电累计下架违规微短剧7.5万部,处置违规账号1500余个。
翻译成创业者的语言:换皮重发、批量套模板的打法,已经被点了名。
这和「5000元一部、单个团队日产上百部」的批量逻辑,至少在方向上是迎面相撞的。
我的判断是,合规是低成本路径上的一道天花板。想往上走,只能做原创剧本,做授权清晰的肖像与声音,做规范的内容标注,这些环节没有一个能靠模型省下来。
批量路径被点名之后,普通入场者还剩哪条路?
回头收账:开机之前,先问三个问题
回到开头那三个数字。
5000,是制作的价格。 它说明门槛真的低了,你可以试错,可以多开几条线。
324,是素材的涨幅。 它说明拥挤是真的。你的对手不是某一部剧,而是和你同时上线的几十万部剧。
65.10,是销售费用的比重。 它说明钱的流向在制作之后(公司整体口径,仅作方向参考)。
所以想低成本入场,开机之前先问三个问题。
第一,首批素材投出去,回收怎么样?先拿少量预算跑一轮测试,再决定要不要做全剧。
第二,我的故事里,有没有别人拿不走的东西?原创剧本、授权清晰的角色、可被识别的风格,都算。
第三,我的渠道,是租的还是自己的?只靠单一平台分发,租金永远由别人定价。
验证的办法:把DataEye等研究机构的公开报告,和QuestMobile的用户时长数据交叉着看,别只听平台的宣传口径。
我不想用「下一个爆款必将诞生」收尾,那太像PR稿;也不想说「这条路走不通」,那太武断。
真实的情况是:AI让开店变得很容易,却没让开张之后的生意变容易。
假设你手里有50万元预算:你更愿意做100部5000元的剧,赌其中一部跑出来,还是只做一两部精品,再把剩下的钱留给买量?评论区聊聊,你站哪一边。

