AI短剧成本收益大拆解,你真的能赚到钱吗?
- 2026-11-18 18:35:32
方法论与前两篇不同:这次没有独家数据,只有公开参数 + 透明模型。所有输入可查、所有计算可复算,改两个数就能自己验证结论。
六条,对应后文六章。
1. 供给不再是瓶颈,需求在涨,但供给涨得更快,注意力被摊薄。
2. 供给端门槛在升高,平台激励在收窄,播放大盘目前由仿真人剧扛起,轻量形态的漫剧靠效率红利活着,而红利正在关闭。
3. 成本不在算力,而在入口和段数,同一部片子账单能差一个数量级,时长上限比报价更重要。
4. 成本在创作者,但卖价却是平台定,分成系数给每类剧定一个卖价,你只能选剧种,不能议价。
5. 不同剧种的赔率全部远低于回本线,合规是最贵的隐性成本。换形态只决定亏多快,提高过审率比砍成本更有效。
6. 确定赚钱的只有卖铲子和开平台的,制作端省下的钱,被分发端原样收走。
给一人公司创业者的建议:如果一定要进场:用国内会员价入口、买时长上限而不是报价、把过审率当第一 KPI,并清楚自己在买一张中奖率个位数的彩票。预算一万元以内,唯一还算看得下去的桌子是解说漫,但那也是卖价最低的一张桌子。
以下展开:
分类采用行业共识口径:顶层两类是AI仿真人剧与AI漫剧,漫剧内部再分2D漫剧、3D漫剧、解说漫、沙雕漫。AI 二创/换脸混剪不是剧种,是合规治理对象,全文不计入。
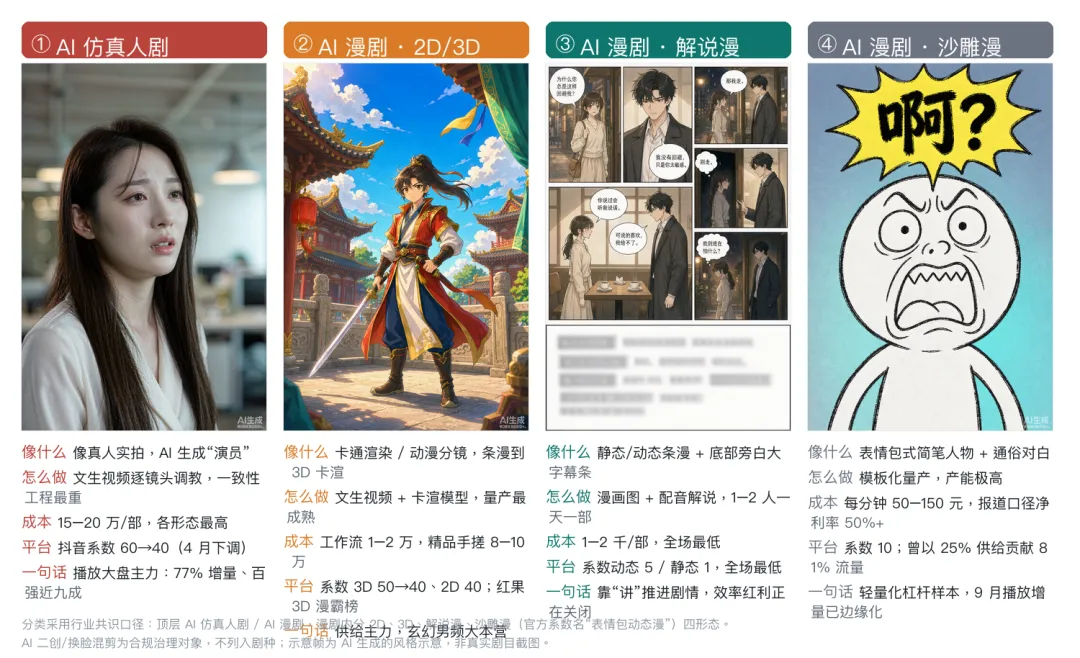
四类形态的差别首先是钱和观众:仿真人剧单部成本顶到六位数,买的是 30+ 女性的现实情感;2D/3D 漫剧卖给 Z 世代男性,与真人短剧付费用户几乎不重合,是纯增量;解说漫和沙雕漫则是两人一天一部的流水线,靠分发效率活着。
体量对比看新增供给与播放增量的错位:
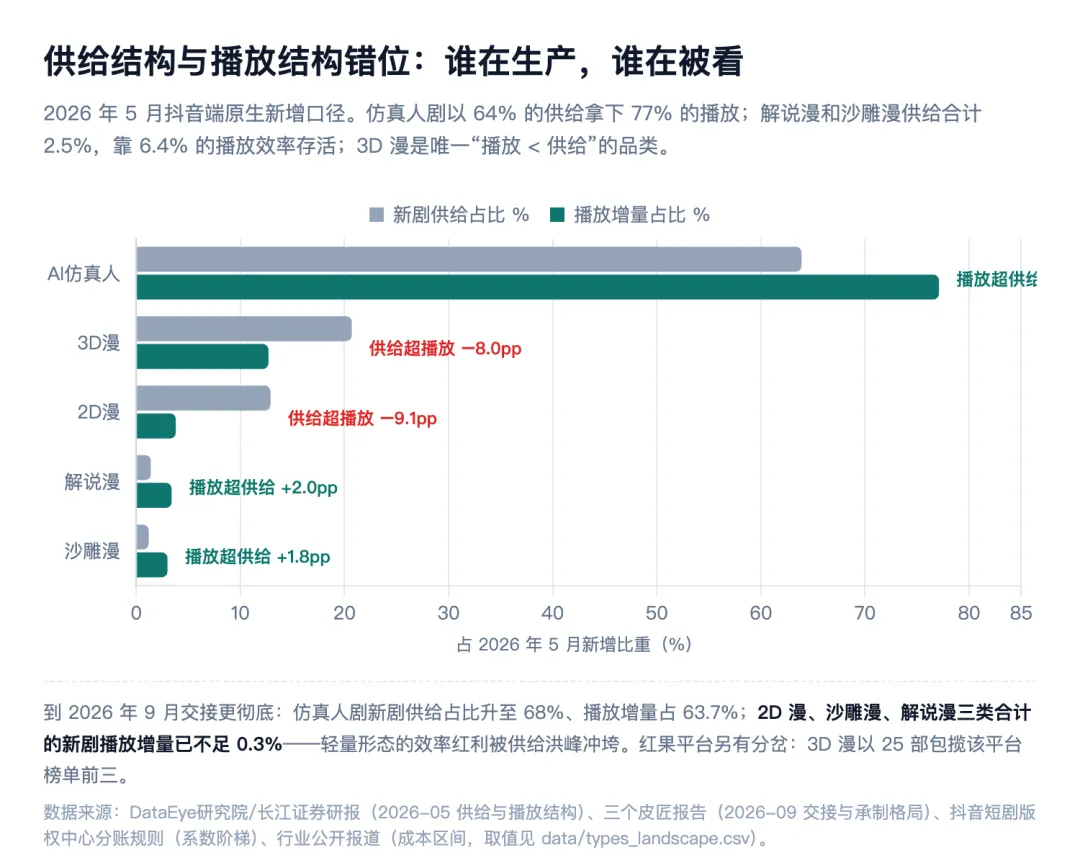
播放大盘由仿真人剧扛起:5 月它以六成多的供给拿下七成七的播放增量,到 9 月供给占比升到近七成。轻量形态靠效率红利活着,而红利正在关闭:解说漫与沙雕漫合计供给不到 3%,播放占比却更高,但到 9 月,三类轻量形态的新剧播放增量合计已不足 0.3%。红果是唯一分岔口,3D 漫在那里包揽榜单前三。
监管同步收紧:4 月起"先备案、后上线",9 月强制 AI 标识,11 月起两个月专项治理首次把"盗脸、偷声"列为重点,红果 12 月底将全面下线金币功能。供给端门槛在升高,平台激励在收窄。
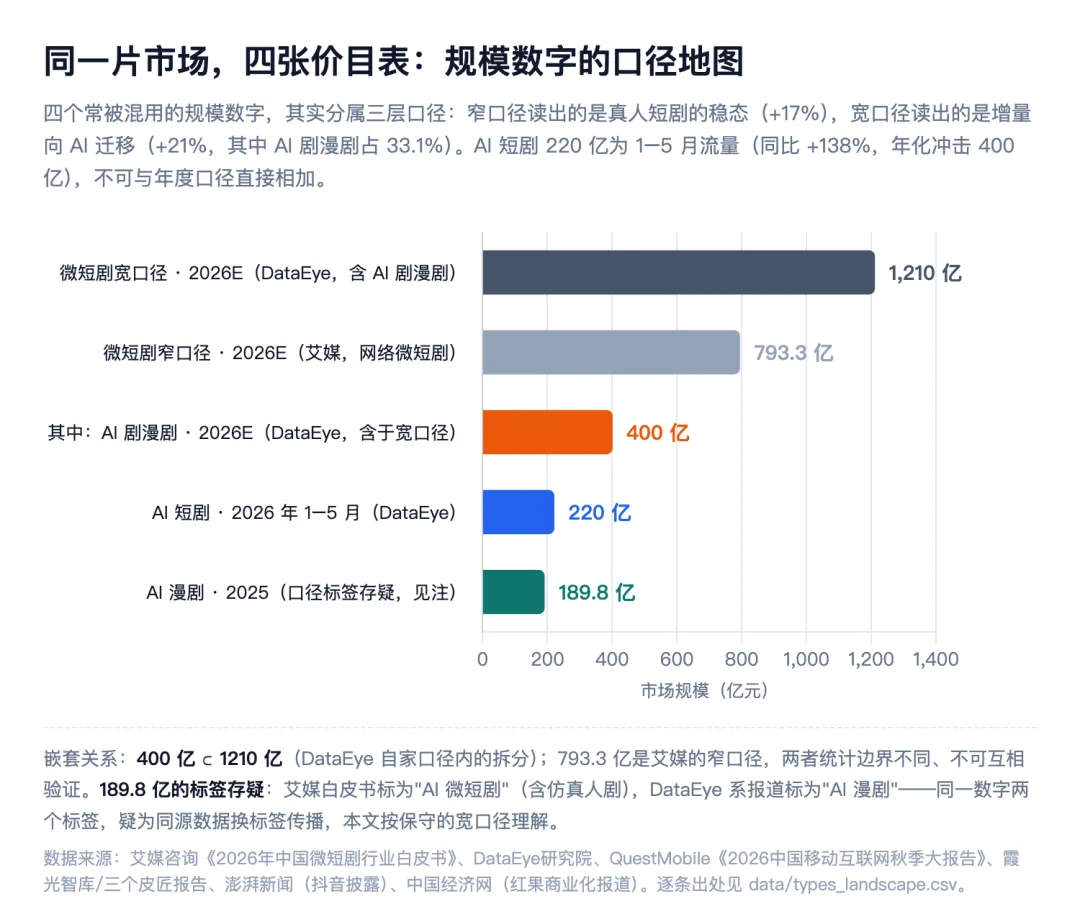
规模数字的分歧不在数据,在统计边界。艾媒的窄口径只量网络微短剧,读出的是真人短剧的稳态;DataEye 的宽口径把 AI 剧纳入,增量主要来自 AI 产能。两个数字不可比,更不可加总。
本文按宽口径保守理解。
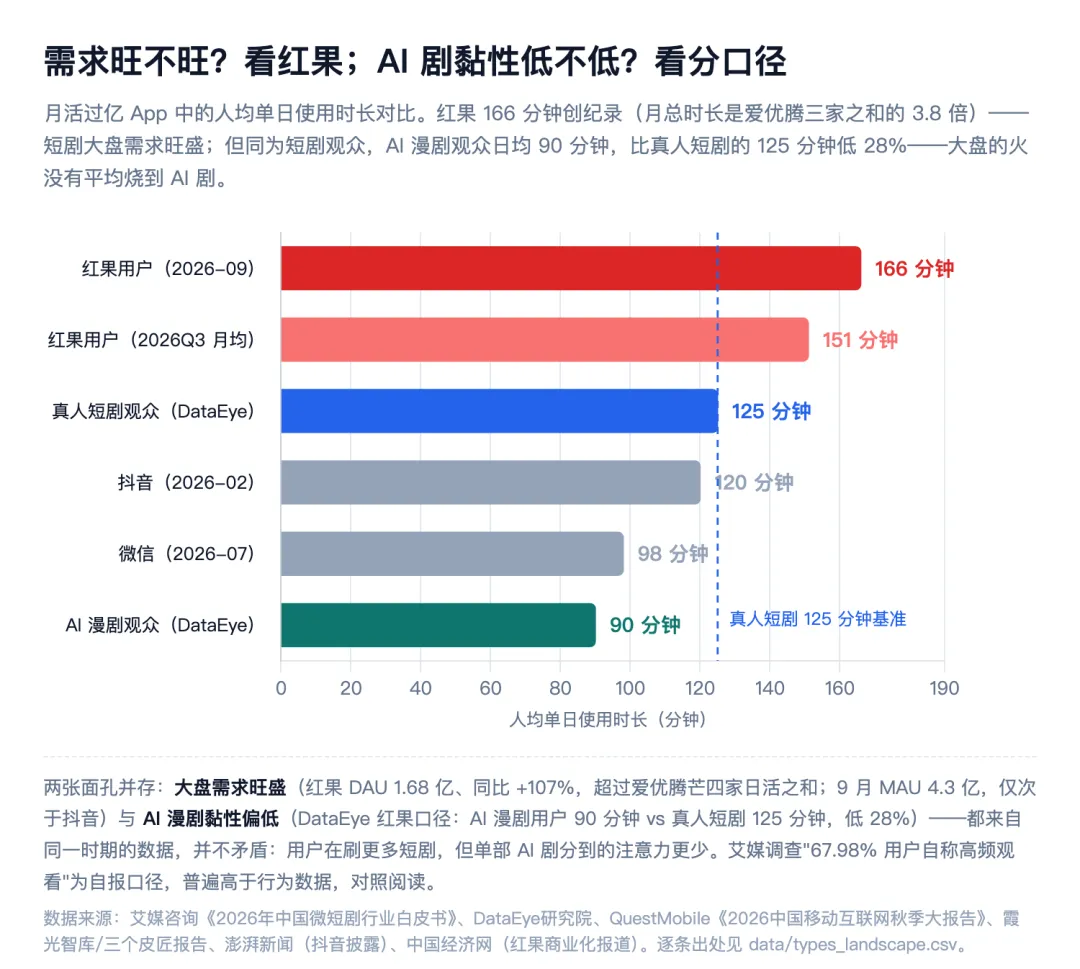
看红果就够了。一年内 DAU 翻倍,成为仅次于抖音的第二大应用;人均单日使用时长在月活过亿的 App 里排第一;上半年营收接近翻倍,九成七来自广告。短剧大盘的需求不但不虚,还在创纪录。
但镜头拉近,黏性分层清晰:同为短剧观众,真人短剧用户每天比 AI 漫剧用户多看半小时。艾媒调查里近七成自称高频观看是自报口径,普遍高于行为数据。
在播 AI 剧两年涨了八倍多,累计上线四十余万部;破亿的却始终停在百部量级,破亿率反而跌去三分之一。爆款率千分之五,九成三的 AI 漫剧月播放不足百万;以五千万播放为盈亏线,只有一个多百分点的新剧过线。
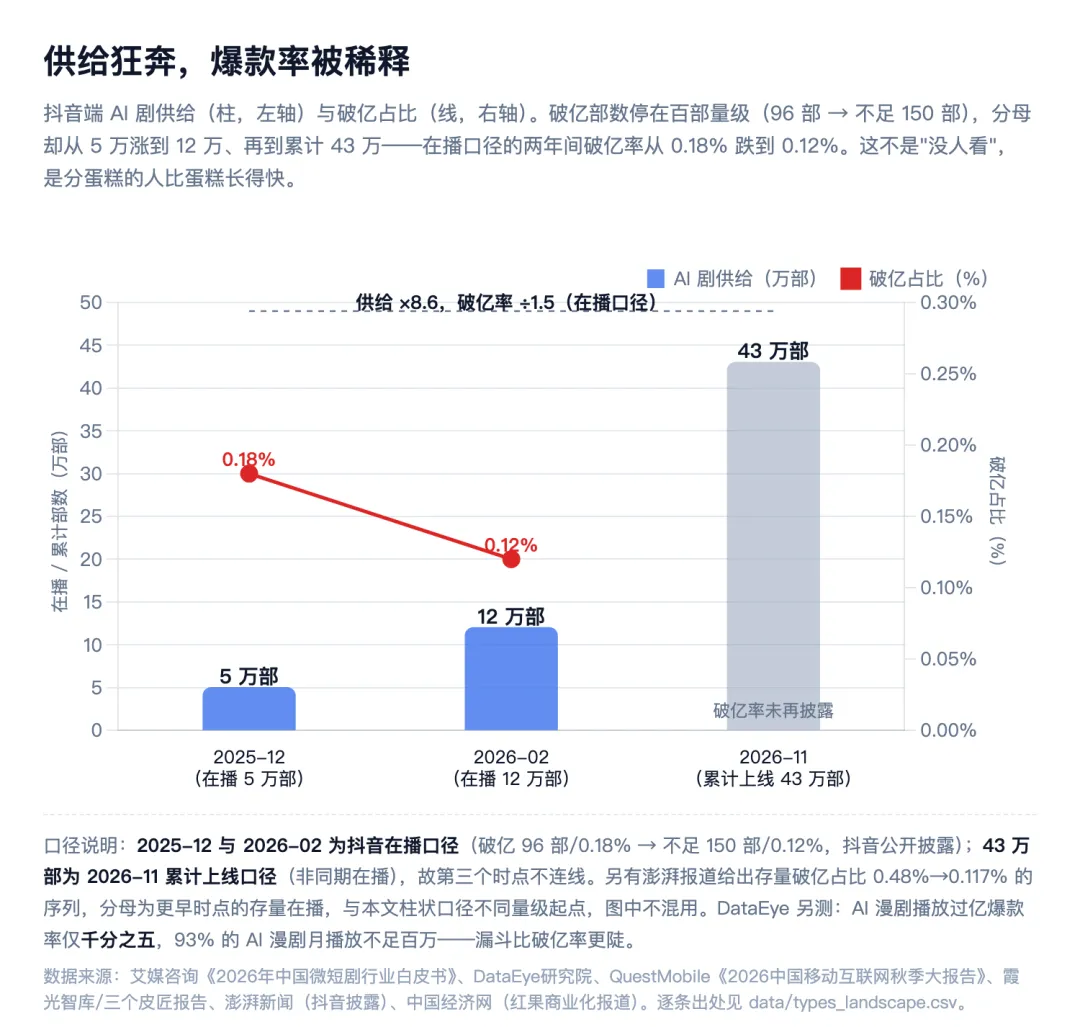
瓶颈从做不出来变成挤不进头部,从有人看到有人追差的不是产能,是剧本和一致性,恰好都是 AI 最贵的地方。
从解说漫到真人精品短剧,单部成本横跨三个数量级:
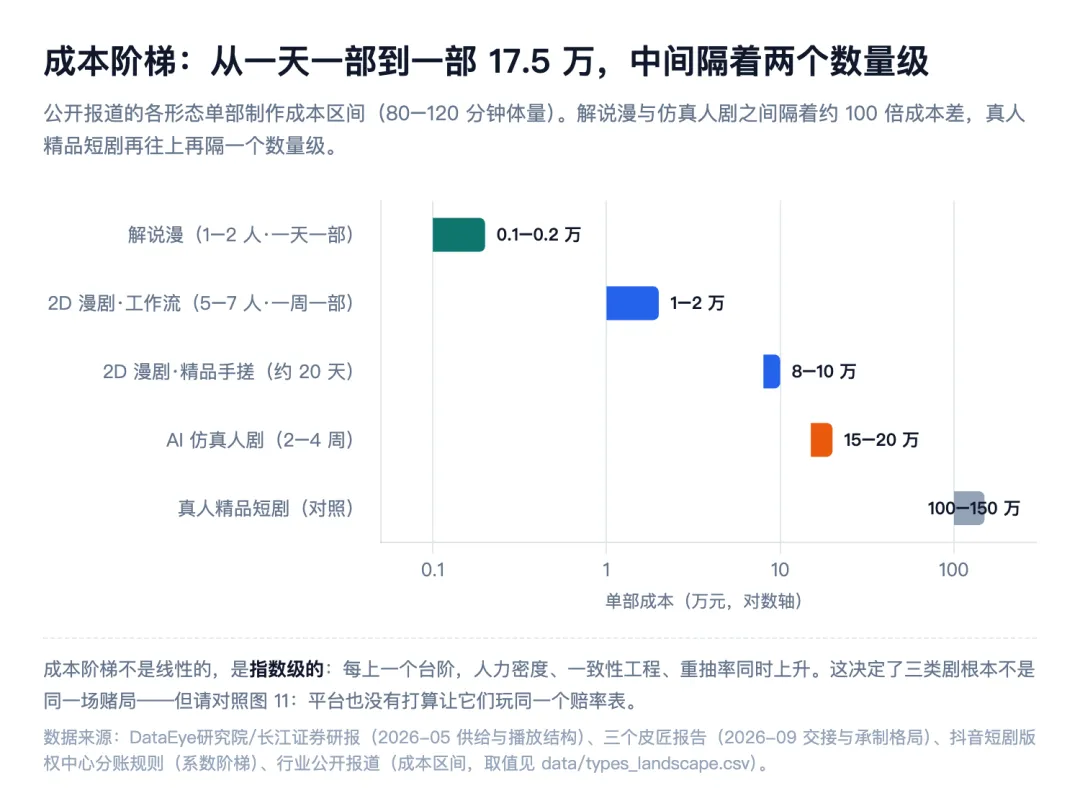
每一级台阶背后,是人力密度、一致性工程和重抽率的同步上升。仿真人剧要骗过人眼,为了筛出 90 个可用镜头,你可能要生成成千上万张图。
阶梯之下是通用公式。生成的最小单位是段,模型的报价与时长上限决定一切:
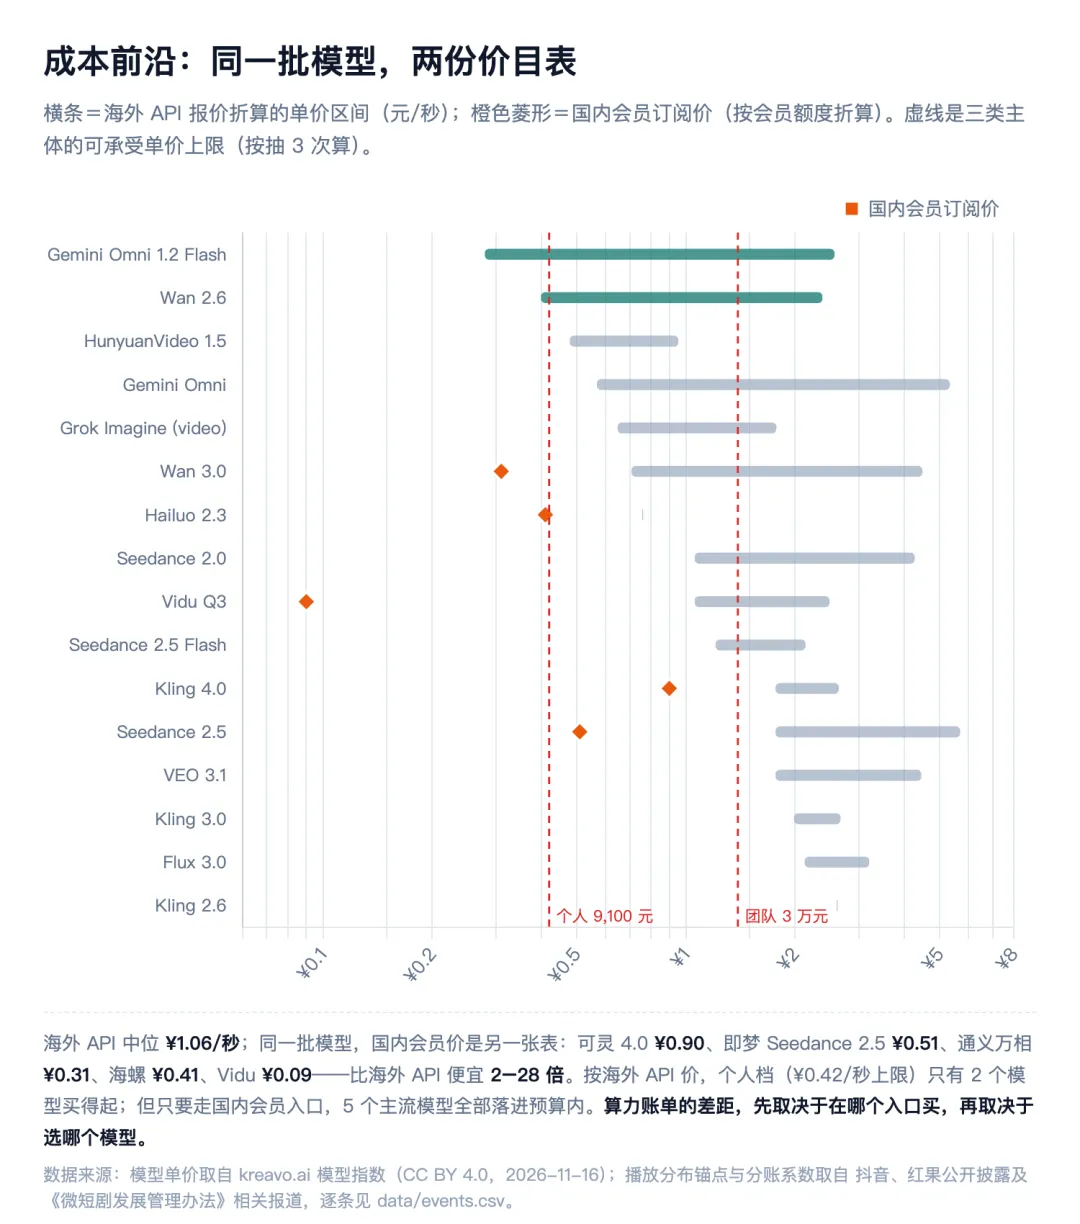
16 个可商用视频模型的报价中位在 1 元/秒上下,单段上限从 8 秒到 30 秒不等。同一部 80 集的片子,算力账单可以从几百元变成一万七八千元,差别不在模型贵不贵,在你从哪个入口买、把一集切成几段。
国内会员订阅是另一张价目表:五个主流模型走会员入口,全部落进个人档预算,与海外 API 价的差距最高达 28 倍。这不是灰色渠道,是同一家公司的官方定价。而这个入口也在收紧:4 月即梦一个月三次涨价,一条两分钟视频的成本翻了近八倍。
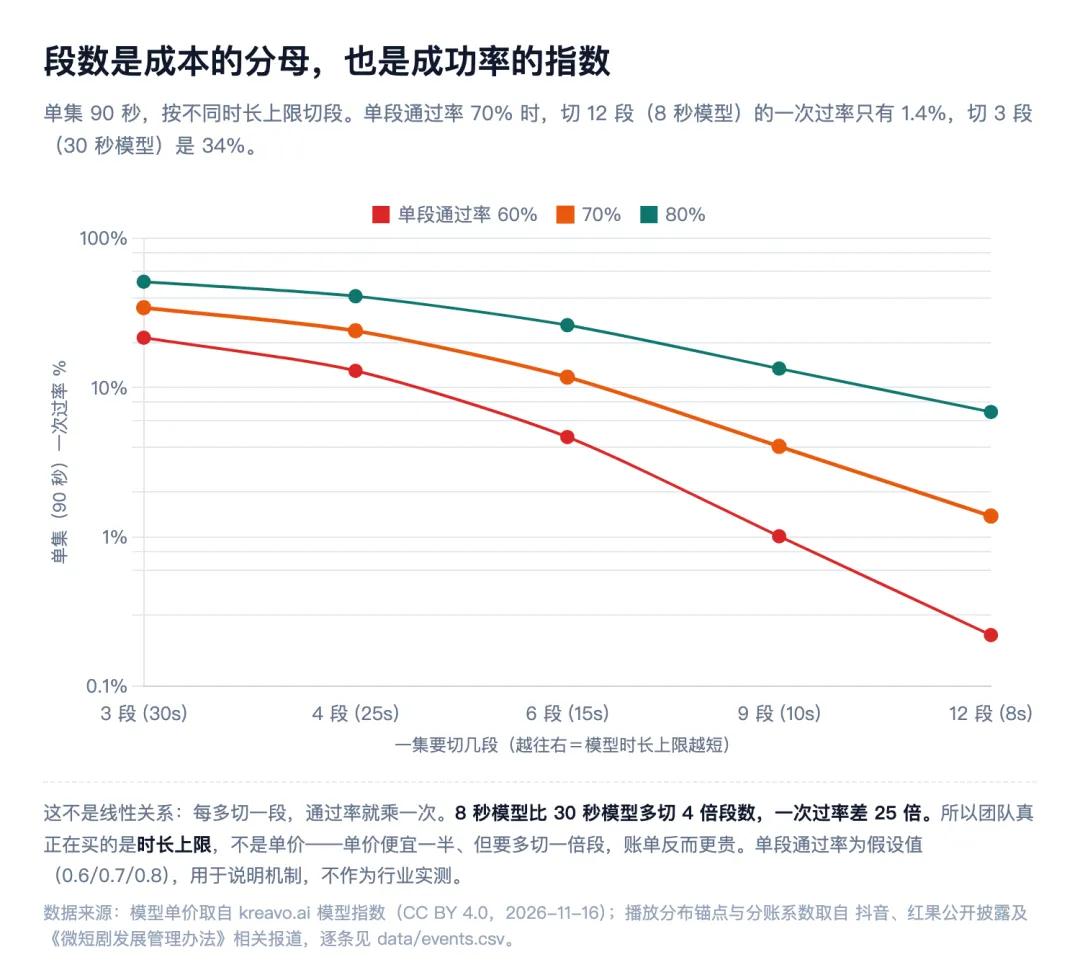
段数公式:设单段通过率为 p,一集"一次过"的概率是 p 的段数次方,每多切一段就乘一次。p=70% 时,切 3 段一次过率三分之一,切 12 段只剩百分之一。
这就解释了为什么团队宁愿用贵三倍的 30 秒模型:段数少四倍,总成本反而更低。团队真正在买的是时长上限,不是报价。公式对四类剧通用,区别只在重抽率,解说漫重抽静态图最便宜,仿真人剧为真人感付最高代价。
成本你说了算,卖价平台说了算。抖音分账公式:收入 = 有效时长 × 时长单价 × 剧类型系数 × 版权系数。换成通俗说法:每万次有效播放平台付你多少钱,就是你的卖价,它等于时长单价乘剧种系数,两项都不由你定。
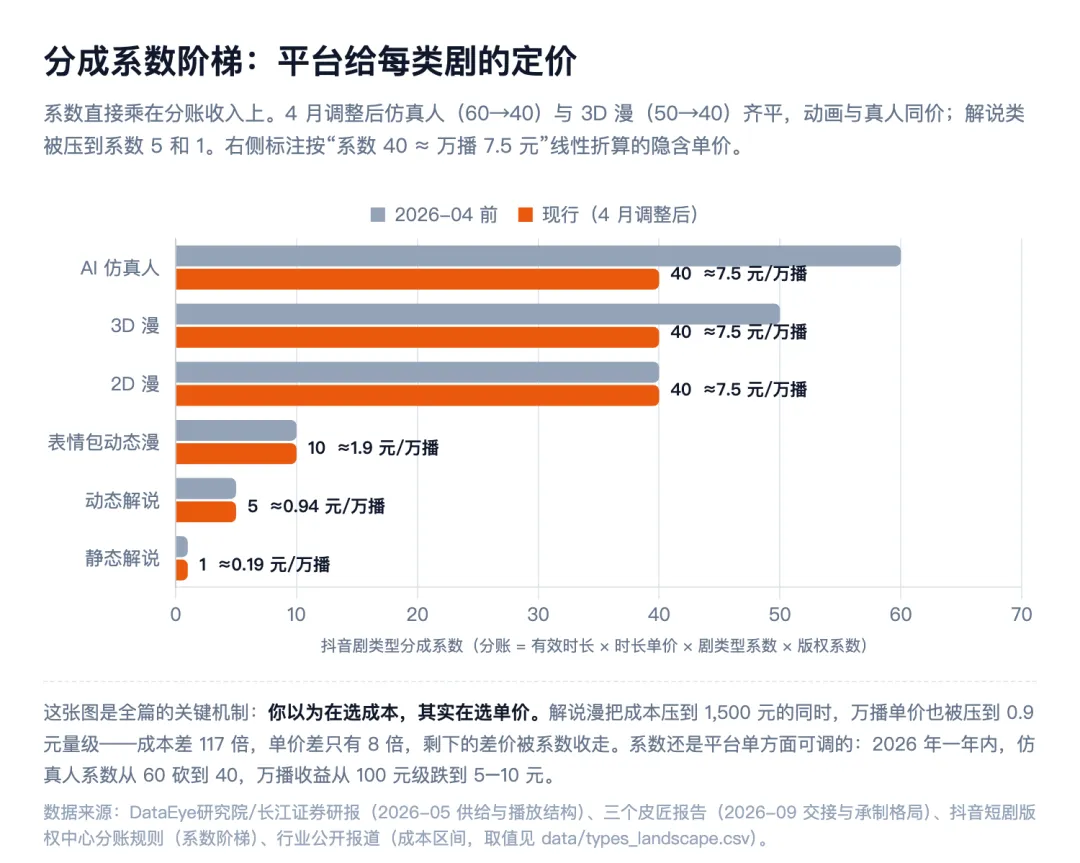
4 月之前,仿真人最高、3D 漫次之、2D 漫再次;调整后三者齐平,动画与真人同价,解说类被压到阶梯底端。按系数折算,解说漫的卖价只有仿真人剧的八分之一。平台用系数把这几类剧分到了不同的赔率桌上。
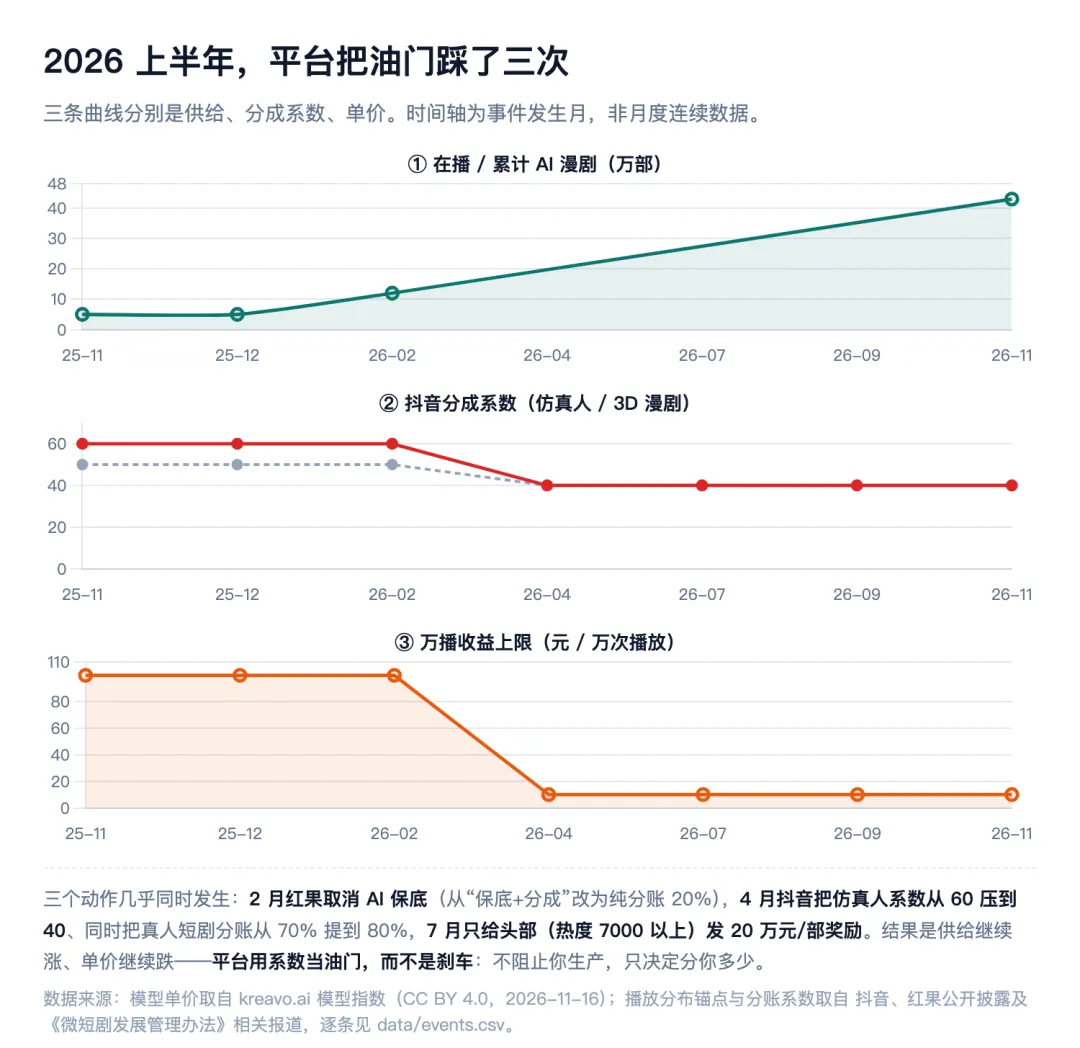
系数还是平台单方面可调的。比如,2 月红果取消 AI 保底、改纯分账;4 月抖音压 AI 抬真人,真人分账提到八成并配大额保底;7 月只给热度达标的头部发奖励,一半额度还只能兑换自家工具。这不是鼓励替代,是双轨:AI 剧把供给盘子做大,真人剧把广告和会员做实。
过去一年,同样的播放量收入缩水八成,承制报价腰斩。供给涨、系数压、卖价崩:
前两章给出了钱的两端——§三的成本阶梯、§四的卖价阶梯,这一章把它们接进同一个模型算期望回报。完整矩阵以 2D 漫剧 为基准:它是个人进场者的默认入口,也是唯一有足够公开参数可供校验的剧种;算完它,再换剧种验证结论是否成立。
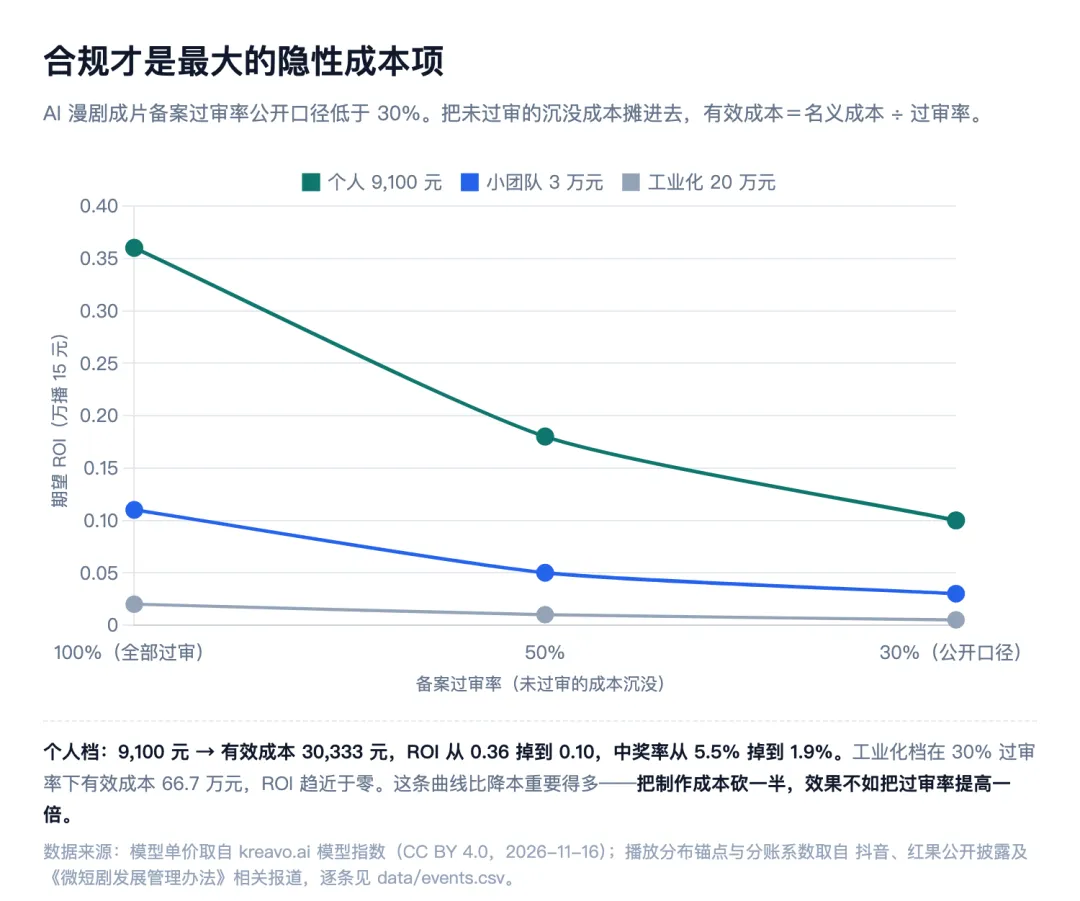
三组公开参数放进一个模型:播放分布(按破亿率锚点分档标定)、万播单价、成本档,20 万次蒙特卡洛,种子固定,任何人可复算。校验点:个人档成本除以 15 元/万播,回本需 607 万播放,与国信证券口径一致。
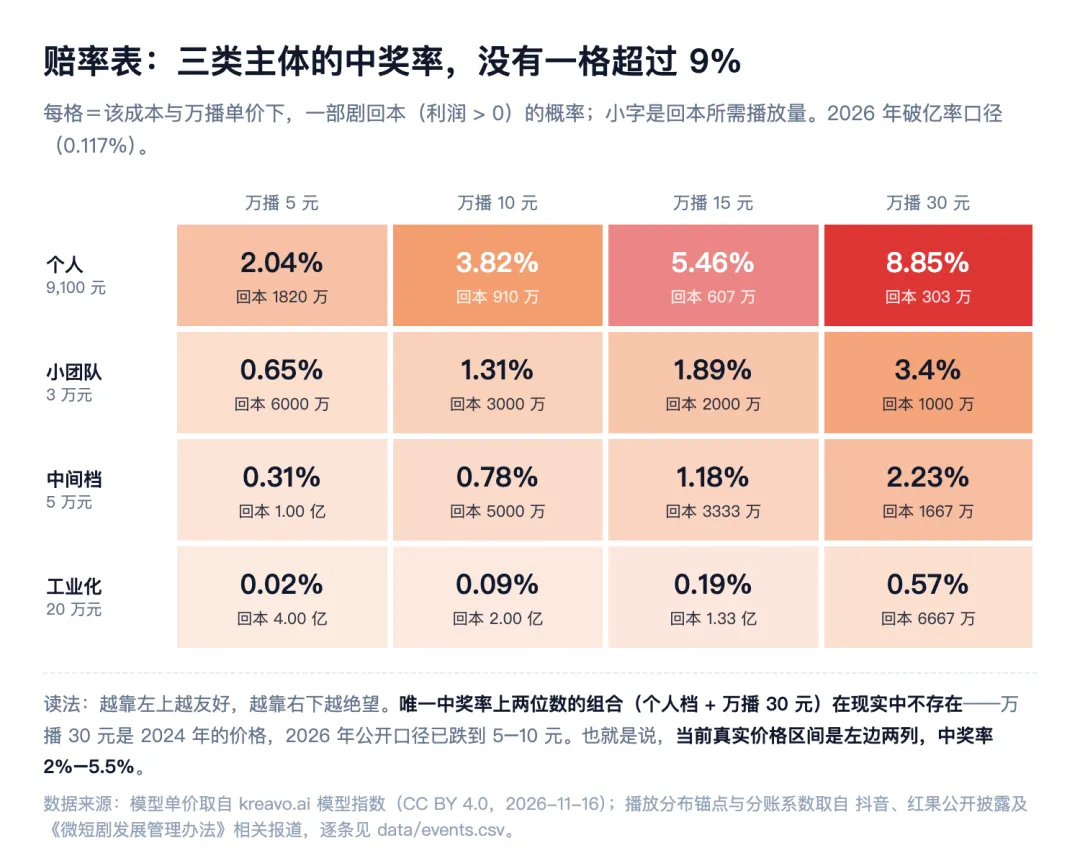
16 个格子里没有一格中奖率超过 9%,唯一上两位数的组合在现实中不存在,那是 2024 年的价格;当前真实区间在左边两列,中奖率 2%–5.5%,三类主体中个人档回报最高,工业化档趋近于零。成本越低回报越高,但赚回本的概率其实很低。
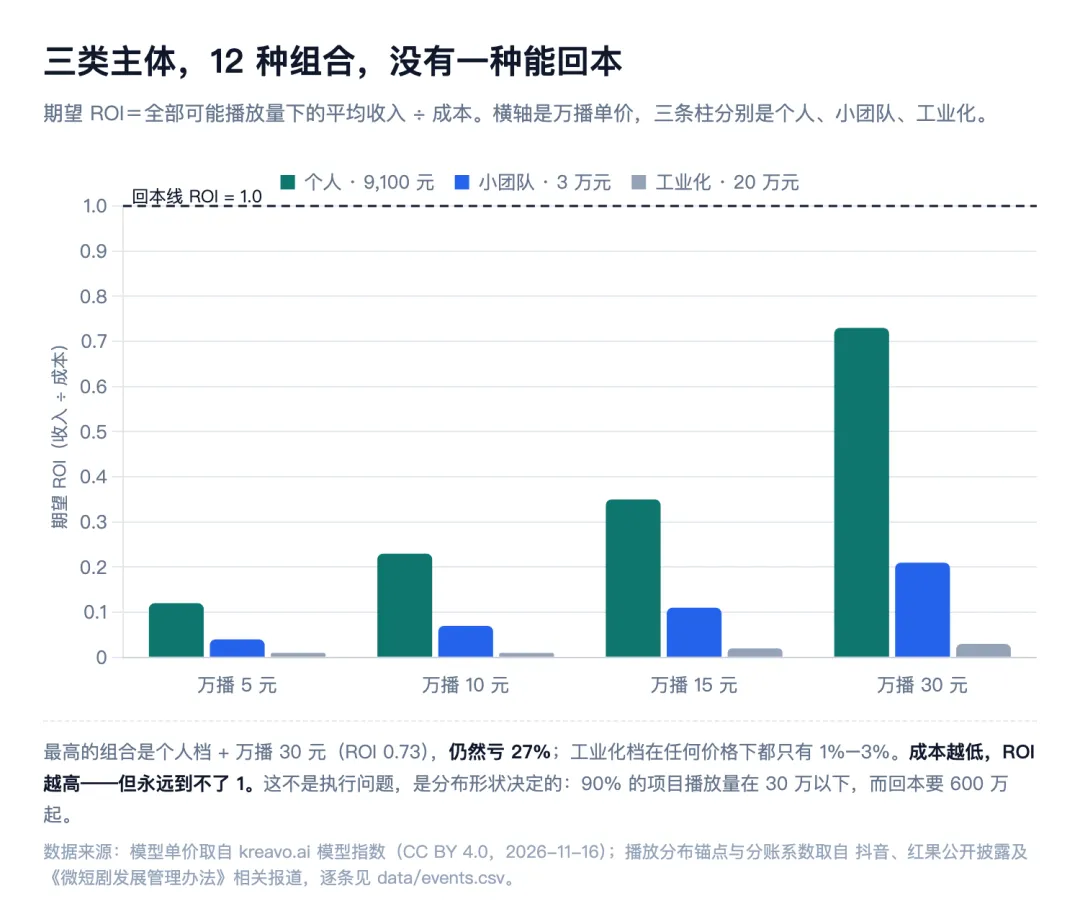
模型里最贵的一项不在制作端。把过审率不足三成的沉没成本摊进去,个人档有效成本涨到三倍多,回报从 0.35 掉到 0.10。把制作成本砍一半,效果不如把过审率提高一倍。
模型自检:隐含的年度总分账约 12 亿,按"播放份额 × 免费微短剧大盘"推算约 23 亿,差约一倍(未计品牌定制、出海、达人分佣),取 12 亿为下限估计。
同一套参数,只换成本与卖价:
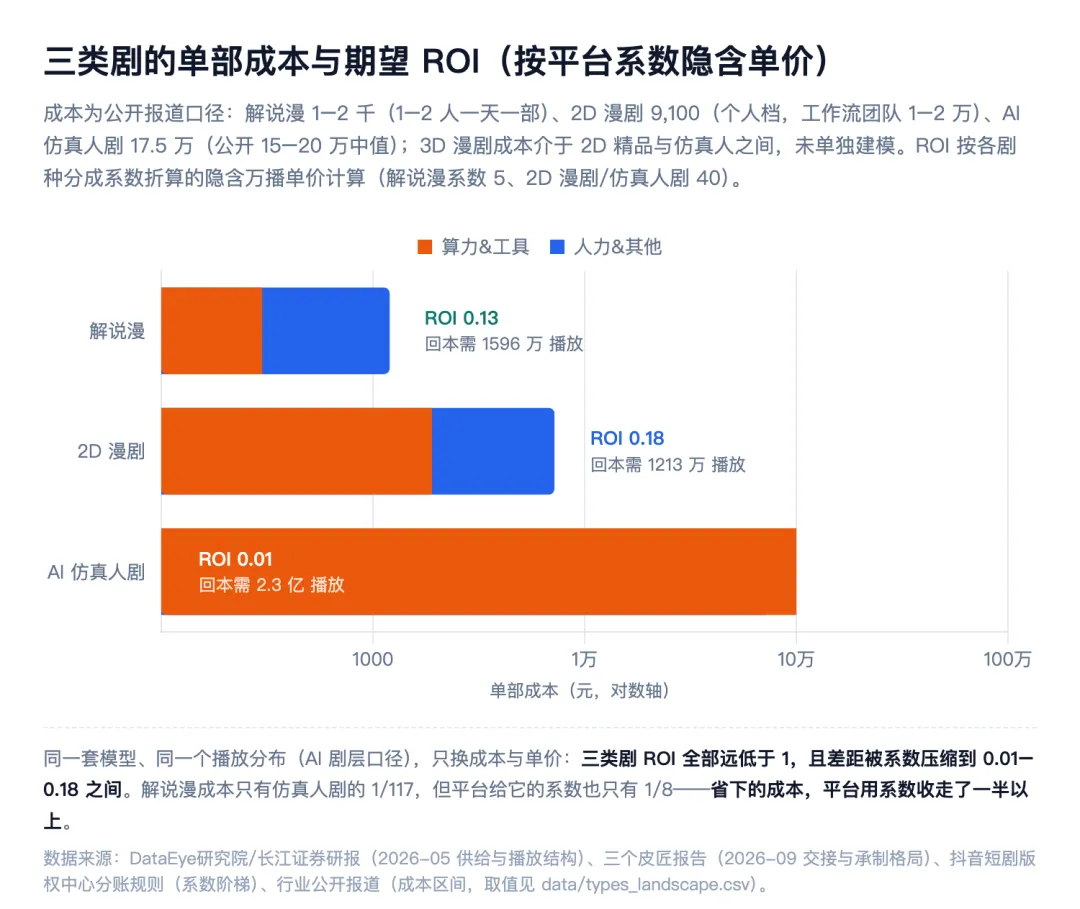
答案仍是负期望。解说漫的成本只有仿真人剧的百分之一,回报却只高一个身位,因为省下的成本被平台用系数收走了。把回报画成卖价的函数看得更清楚:
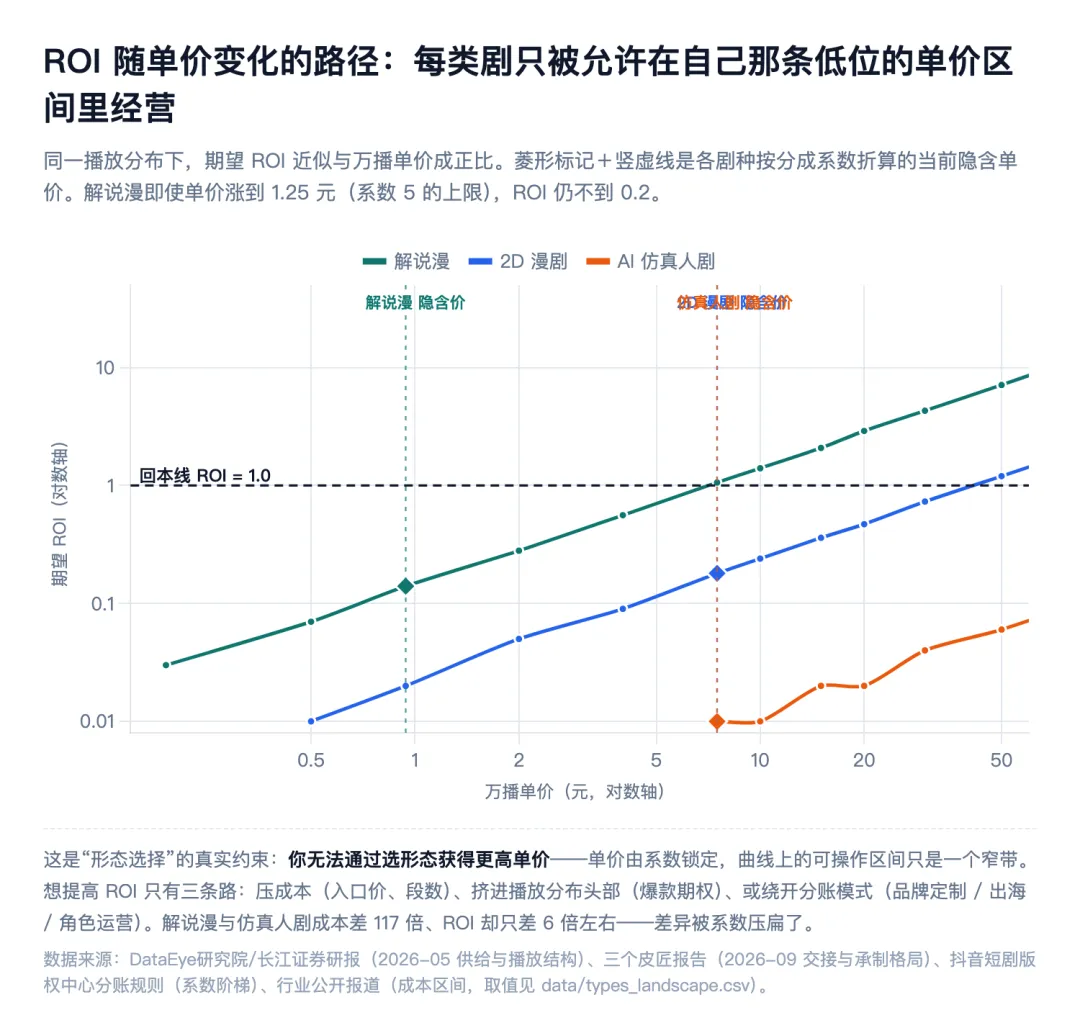
每类剧都只能在系数锁定给自己的窄带里经营,解说漫即使涨到系数上限,回报仍不到 0.2。形态选择并不能把负期望变成正期望。
想提高回报只有三条路:压成本(走国内会员入口、买时长上限)、挤进播放头部(爆款期权,仿真人剧押的就是这个:中奖率最低但奖池最大)、绕开分账(品牌定制、出海、角色运营)。
剩下的都是分母。承制端前六名合计份额不足 2%、第一名不足 1%,产能与爆款完全脱钩;腰部公司盈利比例只有个位数。
个人案例更直白:两千五百万播放到手三万三,一亿六千万播放分账三十九万,某部"大爆"剧制作方到手不足八千元。上市公司同样在交学费:昆仑万维、中文在线、阅文全部增收不增利。利润在管线里,不在报表上。
出海是唯一卖价还在涨的市场,海外盘子的九成由中国厂商供应,门槛不在生成,在支付、本地化和投放。
正文只谈方向和倍数,绝对值、口径、时点、来源集中在这里,文中不再重复注解。
大盘(窄口径):793.3 亿、+17%,艾媒 2026E,仅网络微短剧。
大盘(宽口径):1,210 亿、+21%,DataEye 2026E,其中 AI 剧漫剧 400 亿(占 33.1%)。
AI 短剧 1–5 月:220 亿、+138%,年化约 400 亿。
AI 漫剧 2025:189.8 亿,艾媒标"AI 微短剧"、DataEye 系标"AI 漫剧",标签存疑,按宽口径用。
免费微短剧:573 亿、+8%,DataEye 2026,仅用于 §五自检推算。
上新 / 核心播放占比:95%(12.2 万 / 12.8 万部)/ 4%,中国网络视听协会 2026Q1,国内口径。
春节档对照:真人剧上线量为 AI 剧的 1/50、总播放 25 倍,同上;出海 95%/4% 见霞光智库,场景不同不混用。
在播 AI 剧:5 万部(2025-12)→ 12 万部(2026-02),累计 43 万部(2026-11),抖音端原生。
破亿率:96 部 → 不足 150 部,0.18% → 0.12%,在播部数口径(存量口径 0.48% → 0.117% 不混用)。
AI 漫剧分发:爆款率千分之五,93% 月播放不足百万,5,000 万盈亏线上过线率 1.3%,DataEye。
红果:DAU 1.68 亿(2026-07,+107%)→ 破 2 亿;MAU 4.3 亿(+81.8%);人均单日 166 分钟;H1 营收 200 亿(+87%,97% 广告)。
日均时长对照:真人短剧 125 分钟 / AI 漫剧 90 分钟(低 28%),DataEye 红果口径。
单部成本:解说漫 1–2 千 / 2D 工作流 1–2 万 / 2D 精品 8–10 万 / 仿真人 15–20 万 / 真人精品 100–150 万。
分成系数:仿真人 60→40、3D 漫 50→40、2D 漫 40、表情包 10、动态解说 5、静态解说 1,抖音 2026-04。
万播收益:30–100 元 → 5–10 元;承制 1,500 → 600–800 元/分钟。
三类剧回报:解说漫 0.13 / 2D 漫剧 0.18 / 仿真人剧 0.01,本文模型,卖价按分成系数折算。
• 播放端数据全部为引用,未自采:抖音公开披露、DataEye/长江证券、QuestMobile、艾媒白皮书、中国网络视听协会、霞光智库及行业报道。分剧种结构、成本区间、系数阶梯、红果数据逐条落盘于 `data/types_landscape.csv`(含来源列)。
• 成本端为自建:模型报价取自 kreavo.ai 模型指数(CC BY 4.0,2026-11-16 快照),国内会员价取自官方定价页;三类剧单部成本取公开区间中值。3D 漫剧未单独建模:成本介于 2D 精品与仿真人剧之间,公开数据不足,且系数与 2D 同为 40,赔率结构应介于两者之间。
• 分剧种卖价是线性折算:以"系数 40 ≈ 万播 5–10 元"为锚等比折算(解说漫约 0.94 元/万播)。实际时长单价可能因剧种、题材浮动;若解说漫实际单价更高,其回报上修,但上限仍受系数 5 封顶。
• 播放分布为建模假设:公开锚点分档 + 档内对数正态(σ=0.55),种子 20261118、20 万次采样。结论对 σ 不敏感,对破亿率锚点敏感。锚点取自 AI 剧整体层,未对仿真人剧的头部集中度单独建模。
• 段数公式的通过率假设:单段 70% 为机制示例,只影响曲线陡峭程度,不影响"段数是指数"的方向。
• 合规折损用 30% 过审率做敏感性(2D 漫剧、仿真人剧;解说漫取 50%);只算平台分账,回报为保守口径。
• 时效提示:"播放占比 4%"的统计时点早于红果漫剧放量,红果总榜前五占四席提示该份额可能上修,故正文按"平均数掩盖双峰"处理,未据其推算绝对收入。
• 与艾媒白皮书的交叉校验:8 处一致、4 处冲突或需注意(189.8 亿标签混传、调查与行为数据的黏性叙事相反、平台激励描述存在时间差、替代效应分母不同)。

