AI短剧拿下62%投流:海外短剧的规则被重写了
- 2026-11-18 23:34:11
AI短剧拿下62%投流海外短剧的规则被重写了
一、八个数字,先看清上半场
- 16.67亿次
:2026H1海外短剧应用下载量,环比增长25.34%。 - 10.43亿美元
:同期IAP净收入,环比下降0.86%——涨的是用户,降的是内购。 - 7席 / 10.7%
:全球下载量TOP50中,短剧应用占7席,合计7.32亿次,占TOP50总下载量的10.7%。 - 62.8%
:以IAA(广告变现)为主的应用占比,较上年同期提升9.2个百分点。 - 79.9%
:2026H1新上线App中,以IAA变现的比例,逼近八成,创历史新高。 - 4977万
:头部App素材投放量(严格去重后),较上年同期2139万翻了一倍多。 - 62.4% → 71.4%
:AI短剧投流占比,6月首次反超真人,到9月进一步升至71.4%。 - 约55%
:25—44岁用户占比,观众明显变年轻了。
二、短剧"上桌"了:TOP50里占7席
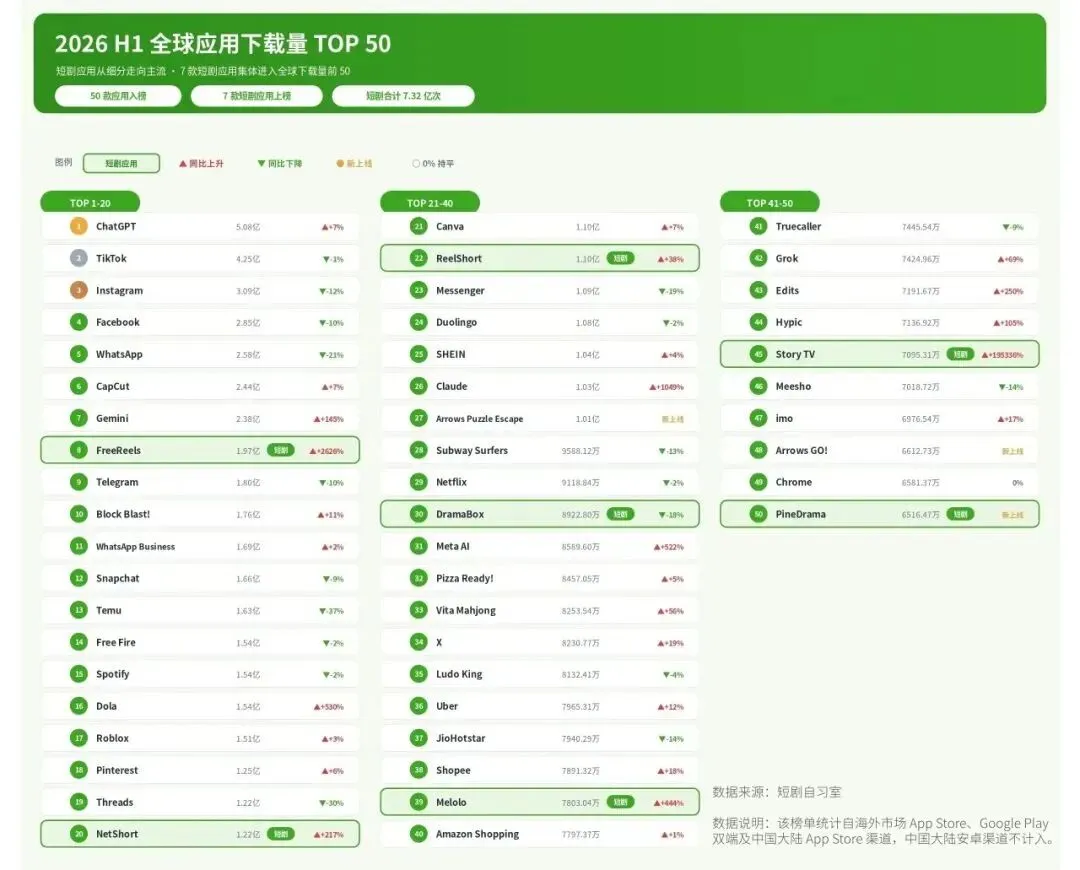
最能说明"主流化"的不是增速,是排位。在2026H1全球应用下载量TOP50里,短剧应用占了7席,合计下载7.32亿次,占TOP50总下载量的10.7%——也就是说,全球每10次头部应用下载,就有1次流向了短剧。
具体排位很能说明问题:FreeReels位列第8,下载约1.97亿次,超过Snapchat等老牌应用;NetShort与ReelShort分列第20、第22;DramaBox、Melolo、Story TV、PineDrama分列第30、第39、第45、第50。
在社交、游戏、AI助手等成熟品类环伺的榜单里,一个只有几年历史的品类拿到近一成份额——这意味着短剧已经完成了从"细分内容形态"到"全球主流应用品类"的跃迁。
三、一涨一降:下载+25.34%,IAP-0.86%
把这四个半年度排在一起,曲线很陡:下载量从2024年下半年的2.99亿次,到2025年上半年7.67亿、2025年下半年13.30亿,再到2026年上半年16.67亿——两年时间涨了约5.6倍。
但内购收入只从同期起步,2026H1为10.43亿美元,环比还微降了0.86%。一涨一降之间,行业从"增量狂奔"进入了"精耕细作"。
换轨的方向非常明确——IAA化:
IAA应用占比达62.8%,较上年同期的53.6%提升9.2个百分点,全面主导。 新上线App中79.9%是IAA应用,创历史新高——新玩家一进场就默认走免费+广告。 驱动来自头部对免费平台的加码:FreeReels以1.97亿下载登顶,Melolo、PineDrama等排名大幅跃升。
四、厂商榜:昆仑万维下载称王,点众科技收入登顶
2026H1,昆仑万维是下载量最高的厂商,旗下应用半年创造2.53亿次下载,与第二名拉开断层差距——那个登顶全球第8的FreeReels,就是它家的免费短剧应用。字节跳动以1.43亿次位列第二。
IAP收入登顶的则是点众科技,贡献1.84亿美元,占市场份额的11.8%;枫叶互动以1.77亿美元紧随其后。
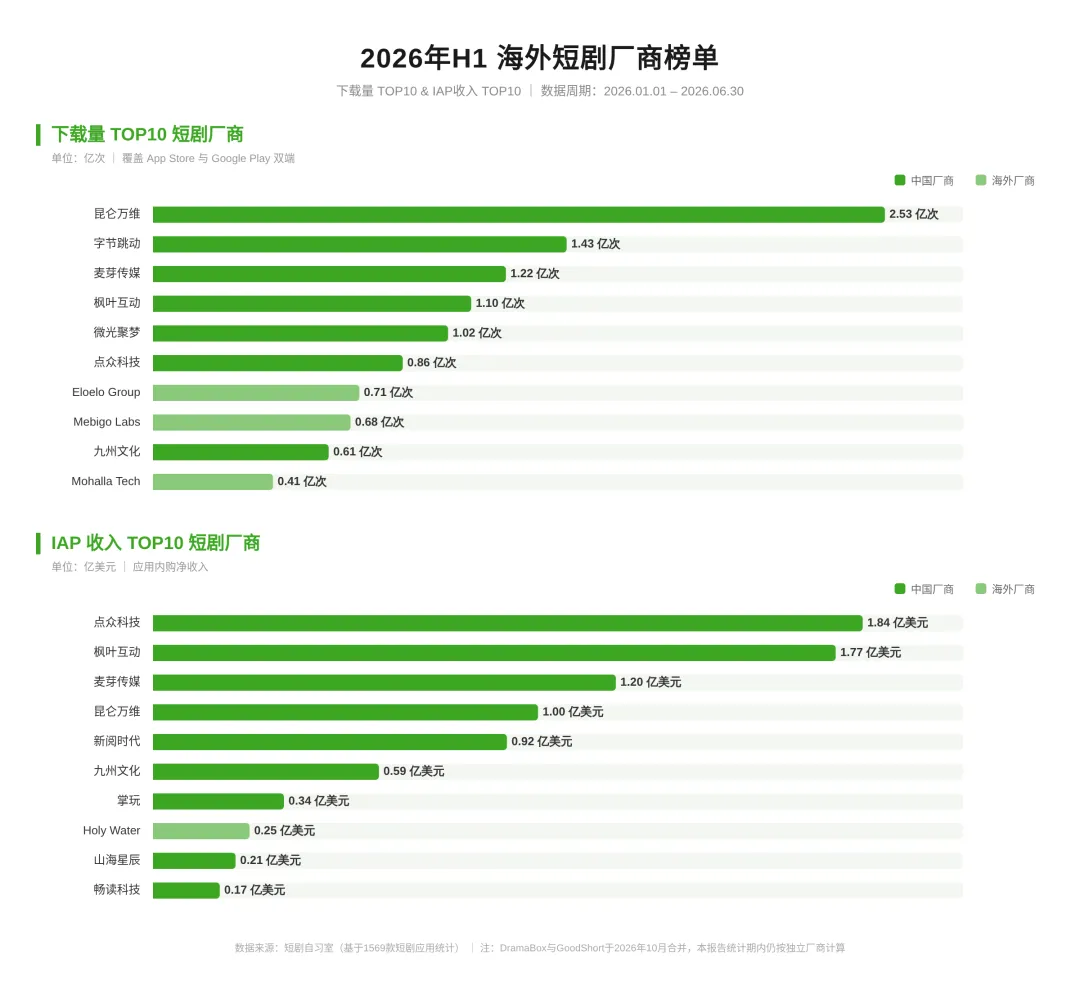
一个值得注意的错位:下载榜和收入榜的前四名并不重合。昆仑万维靠免费应用拿到了最大的用户盘子,却在收入榜只排第四(1.00亿美元);而点众科技下载量0.86亿仅列第六,收入却做到第一。这正是IAA与IAP两条路线在同一个市场里的正面相撞。
五、竞争升维:素材投放翻倍,获客效率天差地别
2025H1到2026H1,海外短剧App素材投放量从2139万飙升至4977万,总量翻了一倍多;而且环比增速还在走高——2025H2环比+50.82%,2026H1进一步加速到+54.3%。
这是典型的"获客军备竞赛"。但同样加投,效率差别大得惊人:
▍高效率组
- FreeReels
:下载+228% vs 素材+94%,下载增速是投放的2.4倍,且绝对量最大(1.97亿)。 - iDrama
:下载+364% vs 素材+165%,增速差最大。 - StardustTV
:下载+152% vs 素材+71%。 - My Drama
:素材-1%、下载+53%——纯效率提升。 - Kalos TV / MiniShorts
:投放下降,下载仍在增。
▍低效率组
- DramaBox
:素材+8%,下载-28%——投放微增、下载大跌。 - Dramawave
:素材+191%,下载仅+15%——投放暴增、下载小增。 - MoboShort
:素材+236%,下载+7%——效率极低。
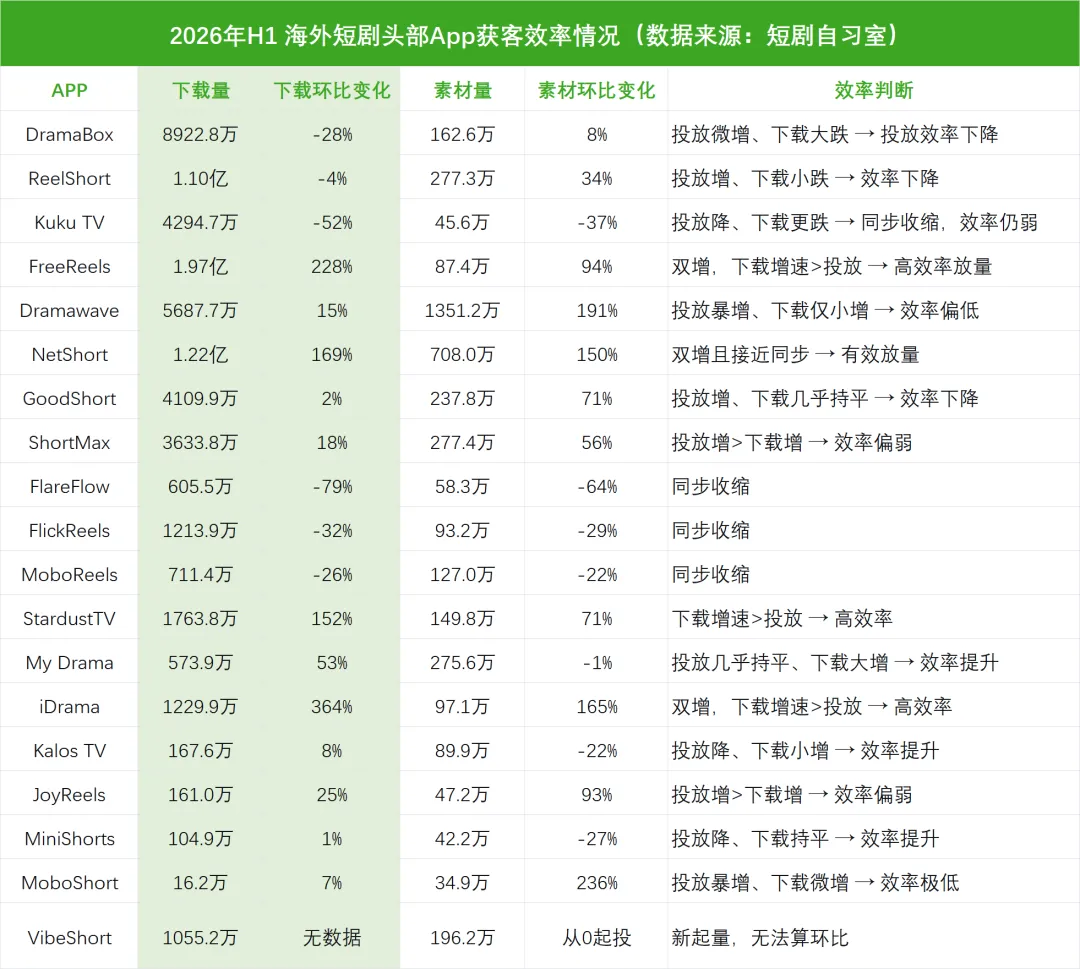
这张表其实在说一件事:买量还能带来增长,但只对少数人有效。当素材总量翻倍而总下载只涨25%,行业整体的买量效率是在下降的——能不能"用更少的素材换更多的下载",正在成为分水岭。
六、区域战场:印尼是必争之地,印度被重新定价
头部App的主打市场,这半年几乎全部重排了一遍:
- FreeReels
:2025H2印尼贡献27.1%下载,2026H1印度(33.0%)成为新增长引擎。 - NetShort 与 ShortMax
:互相换位——NetShort把重心从美国移到印尼,ShortMax反过来从印尼转向美国。 - PineDrama
:从巴西单一市场(100%)转向印尼(61%)+巴西(21%)双轮驱动。 - Reelife
:从近乎全部押注印尼(99.8%),拆出近四成份额给巴西(23.4%)。 - Melolo
:印尼占比从76.9%回落至59.8%,泰国和菲律宾补上缺口。
整体看,印尼仍是兵家必争之地(以印尼为第一大市场的App数量最多),印度市场正在被重新定价。而集中度走势在分化:一边是FreeReels、ReelShort、GoodShort等越打越聚焦,一边是Melolo、BonusTV、Reelife从极端集中走向多元。
七、看剧的人在变:性别趋衡、年龄前移
过去海外短剧被贴上"中年女性市场"的标签,今年这个标签失效了。
翻译成业务语言:用户的付费能力在往年轻段迁移,题材的"年龄适配"要跟着改。报告在核心市场章节单独拆了美国、印尼、巴西、泰国、菲律宾五个市场——因为整体画像只能看个热闹,真正的题材偏好是分区域的。
八、AI接管:62.4% → 71.4%,成本差100倍
这是全篇最重要的转折点。据广大大数据,AI短剧投流占比在2026年6月迎来爆发式转折:从5月的38.5%骤增至62.4%,首次大幅反超真人短剧;截至9月进一步攀升至71.4%,与非AI短剧的差距扩大到42.8个百分点。
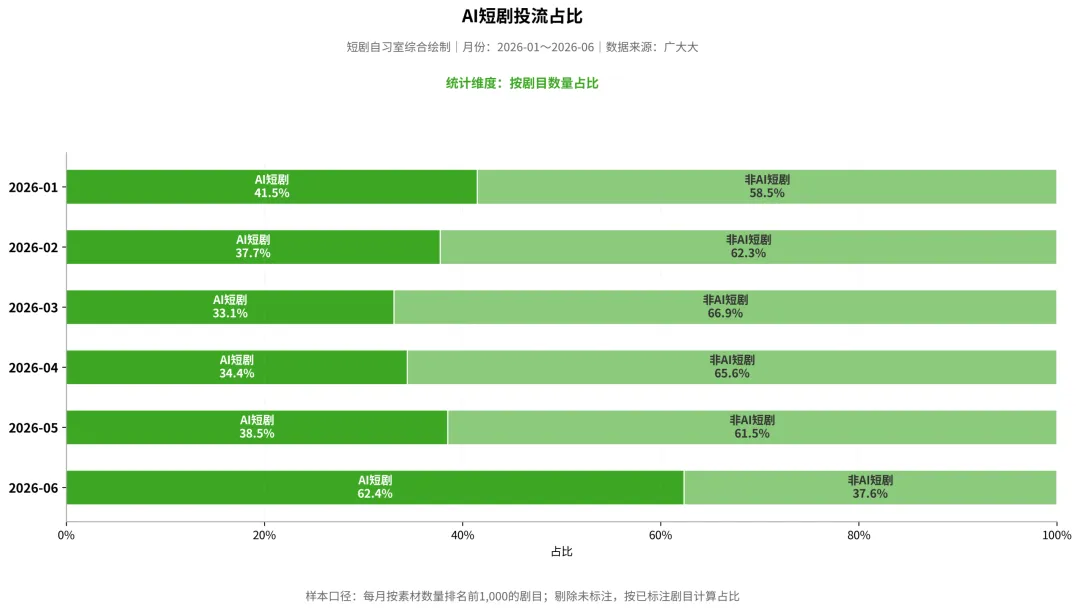
供给端的转向更彻底:报告判断,AI短剧供给占比有望在2026年底提升到90%以上,真人实拍降至10%以下。
这一切的底层是成本。以单部40—50集、全剧60分钟的北美短剧为例:
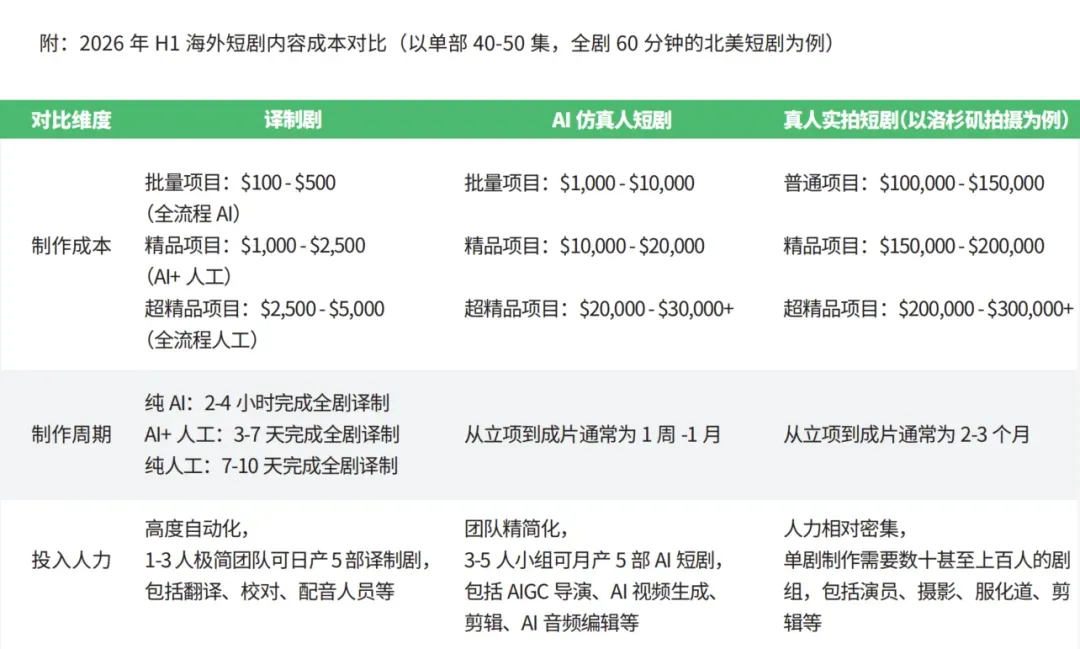
报告给的换算最直观:普通译制剧成本可低至真人实拍项目的千分之一,普通AI仿真人短剧约为百分之一。过去拍一部真人短剧的预算,现在可以生产出1000部译制剧、100部AI仿真人剧。
但成本曲线并非平的:单部真人实拍的成本两年基本持平,AI仿真人的成本则急剧压缩到真人的5%—10%,2D/3D漫剧更甚。随着新一代视频生成模型落地,2026年下半年这一成本还有望再下一个台阶。
九、题材:复仇让位,婚姻退场,虐恋上榜
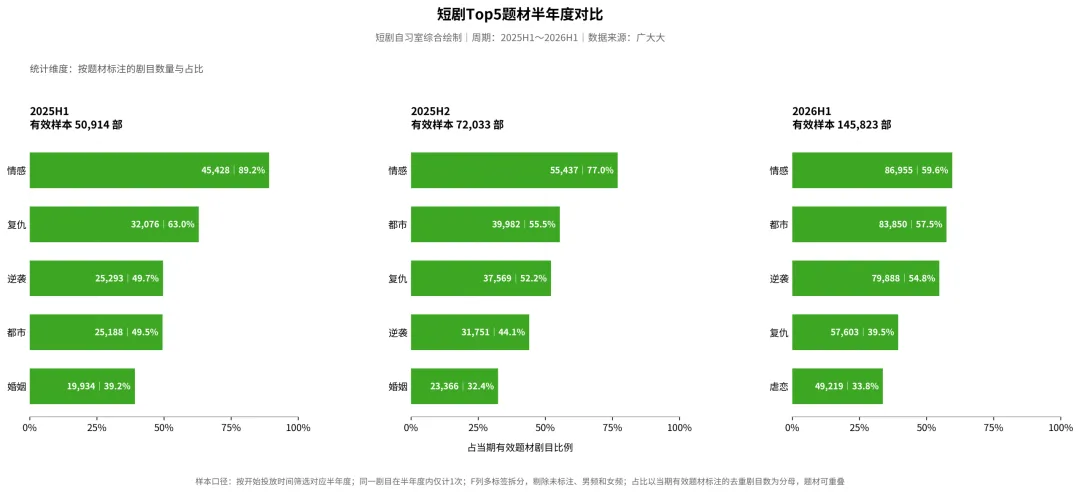
供给爆炸的直接后果是题材分散。把三个半年度放一起看,有效样本从50,914部涨到72,033部,再到145,823部——一年翻了近三倍,但头部题材的集中度在下降:
两个特征:一是集中度下降,越来越多剧目不挤在热门题材里;二是"复仇让位、婚姻退场、虐恋上榜"——带有中国叙事色彩的婚姻题材逐渐退出头部,而后悔、追妻、强制爱等虐恋细分类别在各区域市场表现都不俗。
报告在"代表剧目案例分析"里给了两个样本:美国市场是强制爱题材的《Mr Denver》(丹佛先生),巴西市场是后悔题材的《Só Mais Uma Vez》(再来一次)。
一句话总结:这半年海外短剧的下载还在涨,钱却换了个赚法——从"用户付费"转向"广告变现",从"真人实拍"转向"AI生产"。规则被重写,边界被重构,而这场竞争没有速胜者。

