数字人不会替你交税:AI短剧、数字人直播赚了钱,税该谁缴?
- 2026-11-19 09:40:14
11月17日,新华社就AI短剧、数字人直播等新业态的涉税问题采访了财税专家。核心有三点:收入按哪一类报,看有没有登记;换个名目、换个主体,性质不变;数字人本身不是纳税主体,谁取得收入谁纳税。这篇把三条讲清楚。
一、11月17日,新华社写了一篇问答
11月17日,新华社发了一篇稿子,标题是《AI短剧、数字人直播等新业态如何纳税》,11月18日上午在新华网发布。
背景不复杂。今年以来,AIGC技术迭代很快,AI视频、AI绘画、AI写作、数字人直播,做的人越来越多,赚到钱的人也越来越多。
钱进来了,问题就跟着来了。这笔钱算什么收入,谁来报,平台管不管。
这篇稿子采访了三位财税领域的教授,把几个问题分开答了,下面按顺序讲。
二、第一件事:收入按哪一类报
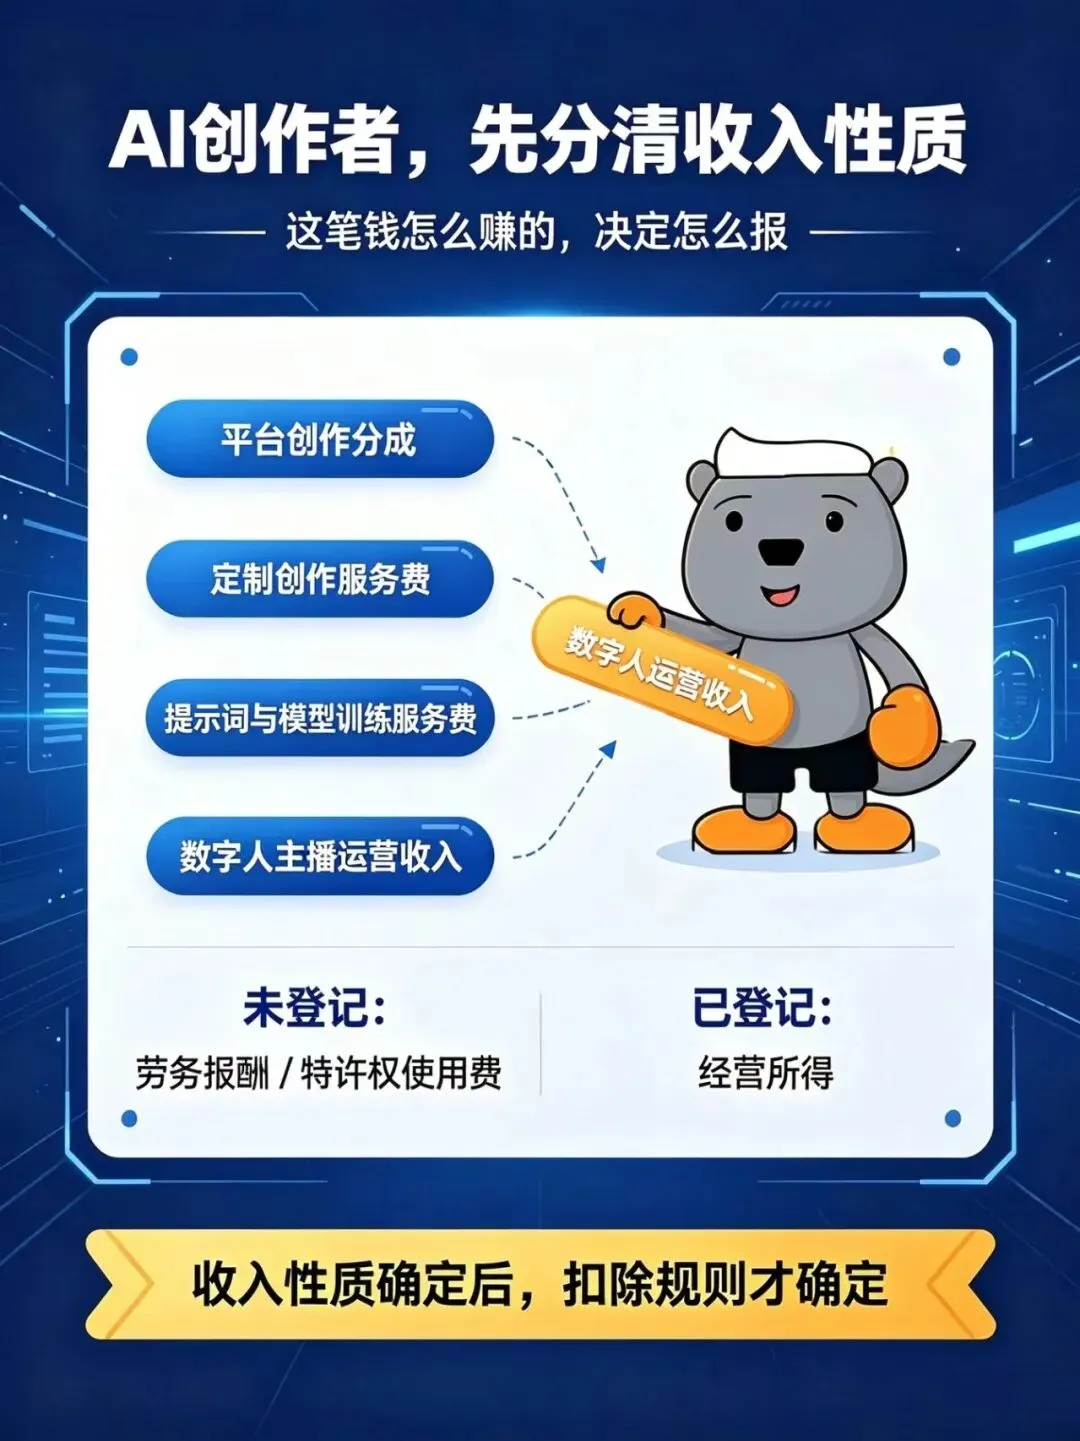
AI创作者的钱,来源不止一种,稿子里列了几类:平台创作分成、定制创作服务费、提示词与模型训练服务费、数字人主播运营收入。
这些钱性质一样吗?不一样。
南京大学商学院教授王亮亮的说法,判断的关键在有没有在市场监管部门登记。
没有登记个体工商户或者个人独资企业,收入又主要靠个人技能和劳动,通常按劳务报酬所得或者特许权使用费所得计税。
登记了个体工商户或者工作室,有固定经营场所,有雇佣人员,持续经营,收入有明显经营性特征,才按经营所得计税。
这两类的差别,不只是税率。
王亮亮讲得很清楚。收入性质定下来,成本费用的扣除规则就跟着定。符合经营所得情形,与生产经营有关的合理支出可以在计算应纳税所得额时扣除,但必须取得合法有效凭证。
这句话要划一下。能扣,不等于随便扣;凭证不齐,扣不掉。
三、第二件事:换个名目,性质不变
这一段是全文最硬的地方。
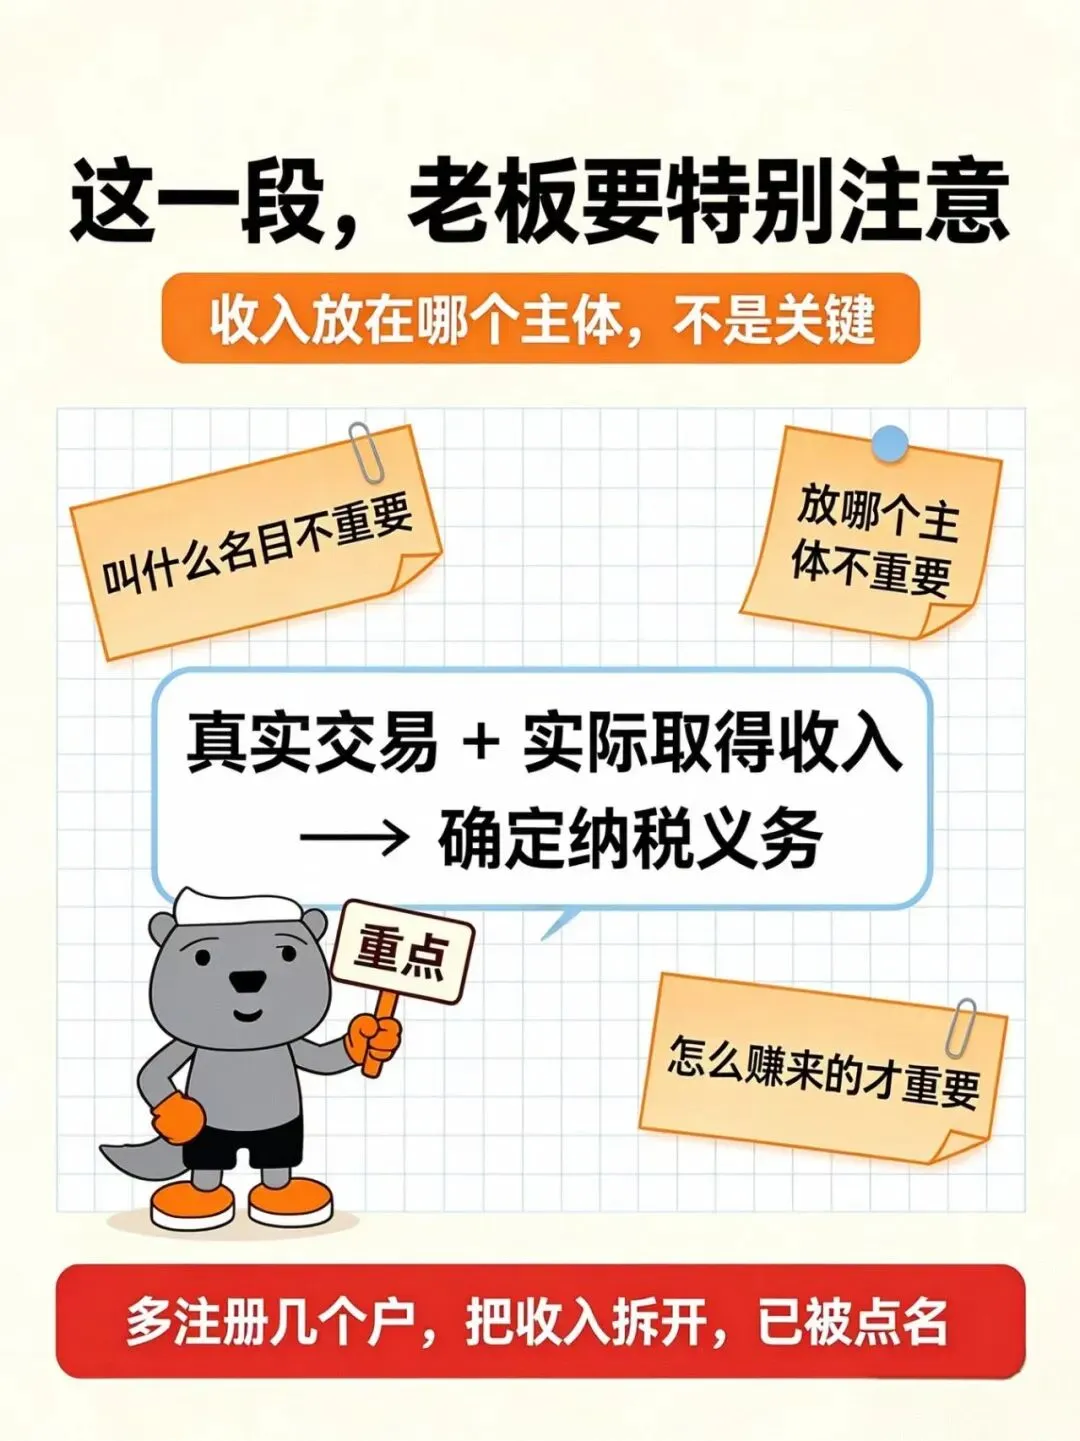
王亮亮的原话是,纳税义务取决于有偿交易的经济实质,与收入冠以何种名目、置于何种主体并无关系。
翻成大白话:这笔钱是怎么赚的,就是什么性质。叫什么名字,放在谁名下,不改变它的性质。
稿子里还点了具体做法。一些创作者注册多个个体工商户,或者设“空壳”工作室,把本来属于劳务报酬的收入,转成经营所得,再违规适用核定征收。
这个定性很直接。 稿子说,这与税务部门此前查处的网络主播“转换收入性质”偷税行为b,是涉税违法行为。
所以那种“多注册几个户,把收入拆开,每个户都不大”的做法,不是税务筹划,是被点名的行为。
四、第三件事:平台要不要代扣
这个问题,很多创作者以为跟自己无关,其实关系很大。
南京财经大学会计学院教授张帆的说法是,平台向创作者支付创作分成或者服务费时,支付方就是扣缴义务人,应当依法代扣代缴个人所得税。
稿子还点了一种常见做法。有的平台以“创作者是独立经营者”为由,不履行代扣代缴义务,或者只对一部分收入代扣代缴。
张帆的判断是,这些都是违法行为。
这一点对创作者是双刃剑。
一方面,平台该扣没扣,责任在平台。另一方面,平台扣了,不等于你就报完了。 年度汇算、其他来源收入,还是要自己合并申报。
稿子里还有一句背景。目前平台内经营者的收入数据已经纳入监管,平台代扣代缴的责任进一步压实。自2025年《互联网平台企业涉税信息报送规定》施行后,平台要按规定报送平台内经营者和从业人员的身份信息、收入信息。
五、平台能代办申报,但有几个前提
这一段是实操信息,含金量比较高。
张帆介绍,平台可以在取得从业人员书面同意后,为其代办增值税及附加税费申报。
从业人员可以依规享受两档优惠。小规模纳税人月销售额10万元以下免征增值税;3%征收率减按1%。
还有一条界线,从业人员连续12个月服务收入累计超过500万元的,平台应当引导其办理经营主体登记,自行申报缴纳增值税。
这三条连起来看,逻辑就清楚了。
小规模、月流水不高,平台可以代办,还有免税空间。
做到一定规模,就得自己建主体、自己报。
500万这条线,不只是电商的门槛,做内容的同样碰得到。
六、数字人主播,谁纳税
这是最容易被误解的一块。
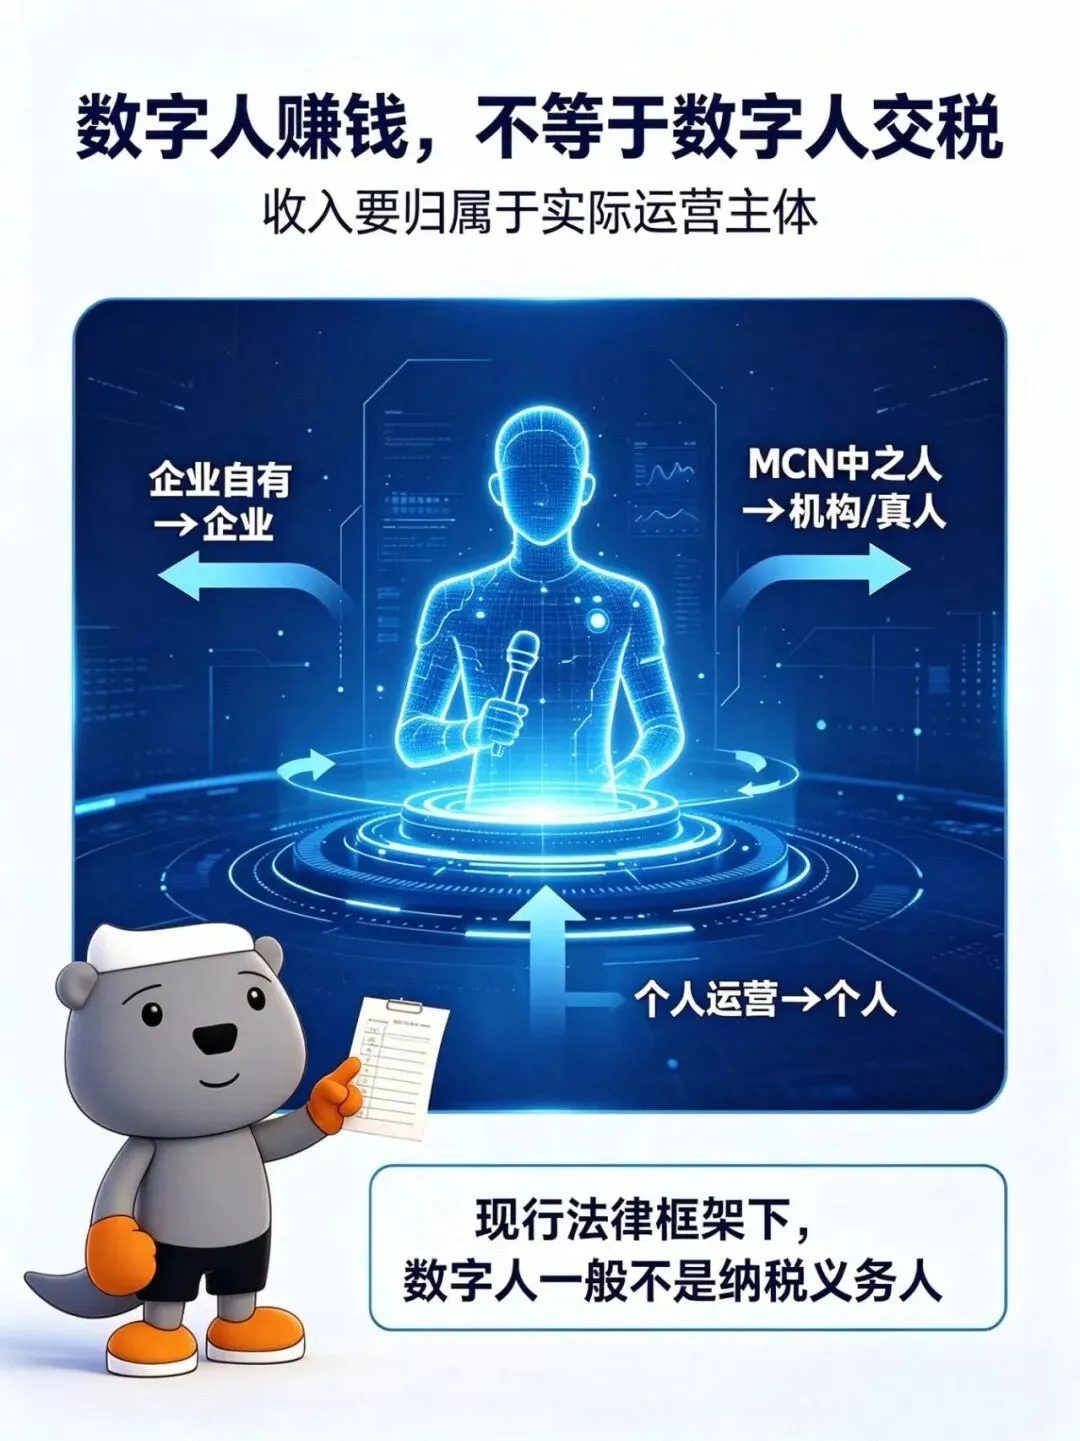
稿子把数字人主播的运营模式分了三种。
第一种,企业自有数字人。 由企业员工操作,直播收入归企业所有。企业缴增值税和企业所得税,员工取得工资薪金。
第二种,MCN机构签约的“中之人”。 也就是虚拟主播、数字人背后的真人操纵者、扮演者。数字人形象归MCN机构所有,“中之人”取得劳务报酬或者工资薪金。
第三种,个人运营的数字人。 收入归个人所有。
南京审计大学会计学院教授马德林给了一个原则:谁取得收入,谁纳税。
他还讲了一句关键的话。在现行法律框架下,数字人本身不具有独立法律主体资格,一般不能作为纳税义务人。 它的收入必须归属于实际控制或者运营的法律主体,由那个主体承担纳税义务。
所以,“这是数字人赚的钱”这句话,在税务上不成立。
七、监管现在盯什么
稿子最后一段,点了三类做法。
第一类,利用数字人的“虚拟”特性,把收入分散到多个空壳主体或者个人账户,隐匿收入。
第二类,虚构数字人制作成本,虚列支出。
第三类,该建账不建账。
马德林提醒,按国家相关规定,网络直播发布者开办的企业和个人工作室,应当按规定设置账簿,原则上采用查账征收方式计征所得税, 数字人主播是网络直播的新形态,同样适用。
这一句是收口的。
不管前面是真人还是数字人,只要做的是直播这门生意,账簿和查账征收的要求,是一样的。
八、做AI内容的人,现在可以做四件事
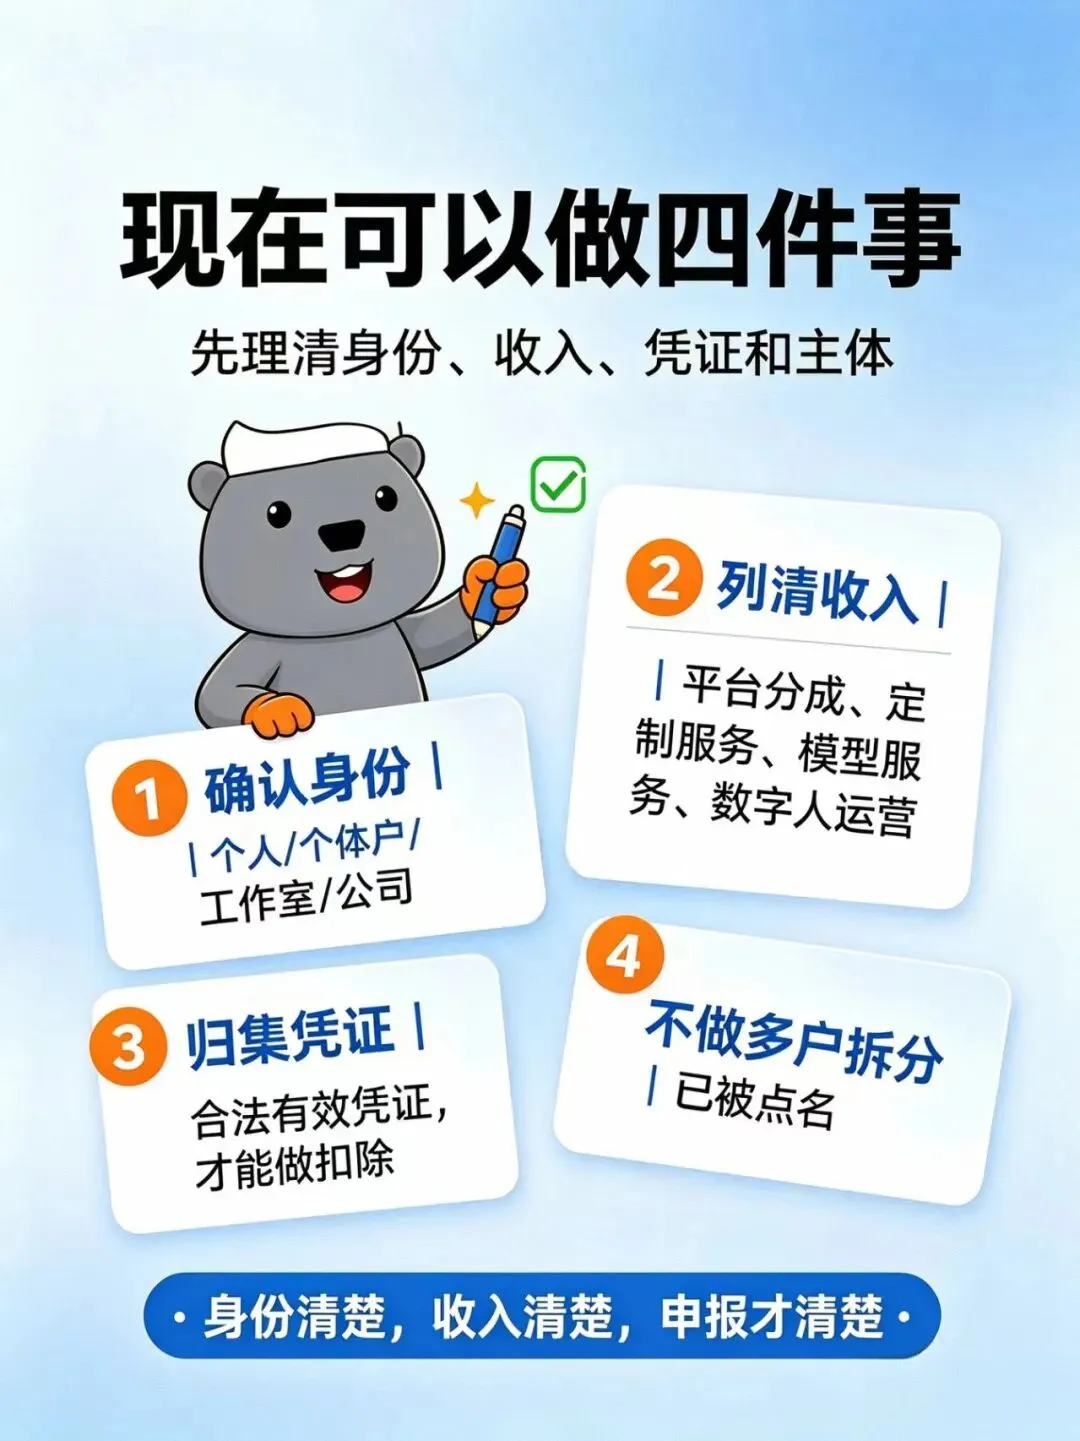
第一件,先确认自己的身份。 是个人在做,还是有个体户、工作室、公司在做。身份不同,收入性质和申报路径完全不同。
第二件,把收入的来源列清楚。 平台分成、定制服务费、模型和提示词服务费、数字人运营收入,分开记。混在一起,性质就说不清。
第三件,把凭证归集起来。 做经营所得,成本费用要扣,就得有合法有效凭证。没有凭证的支出,账上写得再细也扣不掉。
第四件,别用多户拆分。 这条已经被明确点名,和主播转换收入性质是同一类问题。
最后说一句
新业态不等于新规则。技术是新的,税的逻辑还是老的:谁赚钱,谁申报;赚的什么钱,按什么报。
这篇是新华社11月17日的稿子,三位教授的表述都比较明确。做AI内容、数字人直播的,建议对照自己的模式看一遍。
觉得有用,点个“在看”,转发给团队里管账的人。
关注山海见税,新业态的申报口径,会继续在这里跟进。
#AI短剧 #数字人直播 #新业态纳税 #经营所得 #直播合规
政策与出处备注
1. 新华社《财经深一度|AI短剧、数字人直播等新业态如何纳税》,2026年11月17日电,新华网2026年11月18日9时10分发布。
2. 《互联网平台企业涉税信息报送规定》,2025年公布施行。
3. 《关于进一步规范网络直播营利行为促进行业健康发展的意见》(国家互联网信息办公室、国家税务总局、国家市场监督管理总局2022年联合印发)。
4. 《中华人民共和国个人所得税法》关于劳务报酬所得、特许权使用费所得、经营所得的规定;经营所得成本费用扣除需取得合法有效凭证。

