押注AI短剧,中国移动能撕掉“管道商”标签吗?
- 2026-10-05 17:44:51
2026年上半年,中国移动交出的成绩单,有点微妙。
相关资料显示,公司营运收入5380亿元,同比下降1.1%;通信服务收入同比下滑5.7%;算力服务收入529亿元,同比增长14%。
传统语音和流量业务,像一条走了很多年的老路,已经能看到尽头。运营商急需新的增长曲线。
短剧,正是中国移动选中的突破口之一。
过去一年,中国移动旗下咪咕数媒在AI短剧赛道上落子很密。2026年4月,咪咕发布“繁星沐光”五大战略计划,开放2万余部全版权IP,设立2亿元AI剧专项扶持资金,目标扶持1000部以上AI剧。7月,一站式AI内容创作平台“咪咕悦创”上线,打通IP拆解、剧本创作、视频生成和全渠道分发。9月,宁波城市级AI内容创作平台“甬创智作”落地,以“IP+AI+平台+生态”为引擎,跑通“读、改、拍、审、发”全链路。节奏之快,投入之重,已经远超过去运营商在内容领域的小步试探。
中国移动为什么非做短剧不可?答案并不复杂。微短剧用户规模已经突破8.5亿,人均单日使用时长反超长视频。用户的注意力一旦迁移,就很难再拉回来。对运营商来说,用户时间流向哪里,流量经营的价值就在哪里。
更关键的是,5G时代运营商一直有个老难题:增量不增收。流量越用越多,每GB收入却持续走低。短剧高频、高粘性,恰好给运营商提供了一个把流量转化为内容收入的场景。用户看短剧消耗流量,运营商通过“免流量看短剧”的会员服务,把流量成本转化为订阅收入,形成一个闭环。
可手里有牌,不代表就能赢。中国移动的三张牌是IP、算力和渠道。2万部全版权网文IP构成内容底座,IP改编成功率超过40%,显著高于行业均值。九天算力集群支撑下的AI工具,实现提效降本超60%,成本可控性优于纯互联网玩家。运营商独有的全域分发体系,包括31省线下渠道、10亿移动用户触点、海外运营商联运,也是字节和快手不具备的物理通路。
但短板同样扎眼,甚至有些致命。中国移动有用户,却没有让用户习惯“来这儿看内容”的心智。咪咕视频月活长期徘徊在行业十名开外,与抖音、红果等平台用户规模相去甚远。它有渠道,却缺乏互联网产品基因。运营商体系内的产品迭代和用户运营,和字节跳动这种靠算法、靠数据做决定的公司相比,差距不是砸钱就能补上的。
再看收入,短剧业务体量还很小。咪咕短剧业务收入刚过5亿元,放在5380亿元总营收里,不过沧海一粟。这项业务在集团里能排到多高,能不能一直排下去,最终要看集团有多少耐心。
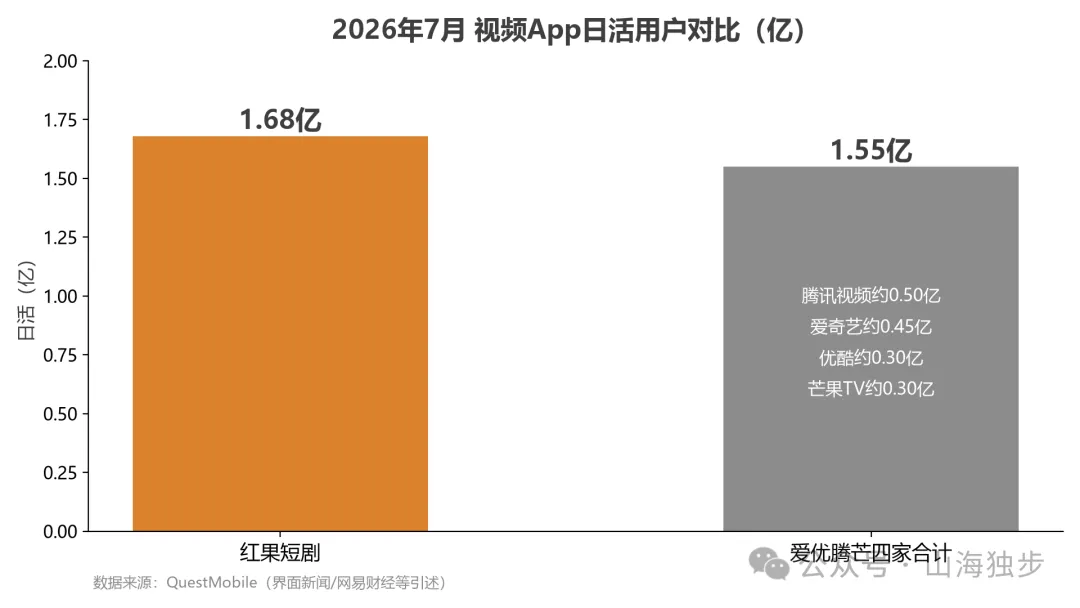
对比字节跳动,路径分野一目了然。红果短剧日活已达1.68亿,超过爱奇艺、腾讯视频、优酷、芒果TV四家平台日活总和。
字节的闭环逻辑是:番茄小说提供IP,即梦AI提供视频生成工具,抖音提供流量分发,红果提供播放容器。四个环节都在同一集团内部运转,外部平台很难切入其中任何一环。
中国移动的生态更像“组装”:IP来自咪咕阅读,AI模型聚合即梦、Vidu、可灵等第三方工具,分发依赖抖音、快手等外部平台。这种借力打力的策略短期有效,长期看,核心环节缺乏自主掌控力,议价能力和迭代速度都会受制于人。
真正值得警惕的,不是竞争格局,而是产业方向。2026年第一季度,行业月均上架AI剧达4.27万部,AI剧占比超过95%。
前8个月上线微短剧43万部,是去年全年的13倍。产能井喷的背后,是重生、霸总、复仇模板的无限循环,是AI洗稿、换脸仿声的侵权泛滥,是完播率持续走低而供给端仍在加速投放的产业失衡。
中国移动以国家队身份入场,手握正版IP和算力资源,理论上具备推动精品化的条件。但它的商业模式——免流量看短剧的会员订阅,AI剧包、流量和套餐捆在一起卖——本质上还是拿通信套餐的存量收入去补贴内容,而不是靠好内容本身挣出增量。当运营商用补贴换用户时长,再用时长反哺流量套餐销售,这和AI短剧真正需要的内容驱动逻辑,可能南辕北辙。
说到底,观众不是套餐里的一个数字。他们打开手机,只想在几分钟里被一个好故事打动。谁提供算力,谁铺设网络,他们并不关心。
中国移动杀入AI短剧,是一次典型的管道商向内容端的战略延伸。它有资源,有渠道,有决心,但内容产业的核心,从来不是谁拥有更多IP或更强算力,而是谁能持续生产打动人心的故事。在这个维度上,运营商的身份既不是护城河,也不是通行证。

