AI短剧狂飙:技术、平台与出海的三重变奏
- 2026-11-18 00:16:28
2026年的内容行业,没有哪个赛道比AI短剧更热闹。
一季度全行业上线微短剧约12.8万部,AI生成内容占比超过95%。海外市场预期规模从50亿美元上调至60亿美元,月活跃用户达2.58亿。数据在飙升,玩家在涌入,但喧嚣之下,有人在疯狂押注,也有人被成本压得喘不过气。
01
技术军备竞赛:谁能先做出“能看的”内容
9月29日,快手可灵AI发布Kling 4.0,单次原生生成最长30秒,最多支持15项多模态参考(10张图+5段视频+7个主体),输出支持4K/1080p的10-bit HDR,提示词上限拉到8000 tokens。轻量版Kling 4.0 Flash已抢先开放体验。背景很现实:字节Seedance 2.5今年7月上线后口碑碾压,可灵季度营收增速从300%掉到200%,这次迭代是IPO前夜的背水一战。与此同时,快手正与General Atlantic谈判超20亿美元融资,目标将可灵估值推至180亿美元——而快手自身市值已跌至约170亿美元,低于子公司估值。
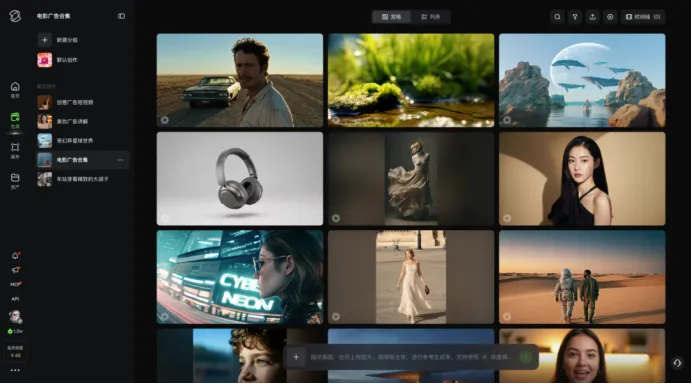
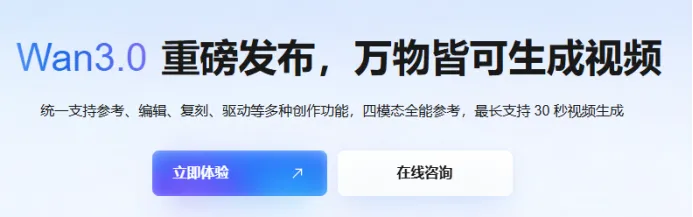
阿里云通义万相Wan 3.0也在9月24日开放调用,定位All-in-One视频生成模型,支持有声视频、多模态参考和视频编辑,最长30秒生成。字节BytePlus推出Dramagic平台,将AI短剧生产能力推向企业级市场;剪映发布ICG Studio,把AI互动影游纳入大型创作工具链。
工具在迭代,但内容质量仍是短板。有从业者直言,AI在“市井烟火质感、人物肢体细节、传统文化呈现”上依然做不好。
技术降本已经跑通,质量提升还在路上。
02
平台与政策:微信入局,政策定调
9月28日,微信短剧内容中心推出免费短剧小程序“绿泡泡短剧”,无需下载App,微信内直接观看,主打免费+广告变现,被业内称为“腾讯版红果”。微信同步推出“微短剧”小程序激励活动:参与联合发行的优质新剧,最高可享100%收入激励(90%现金分成+10%广告金配赠)。数据显示,通过绿泡泡观看的用户时长约为大盘的5倍,留存率约为2.5倍以上。截至2026年5月,短剧微信小程序用户规模已达5.08亿。腾讯用微信的社交关系链和广告生态,给短剧行业投下了一枚重磅变量。
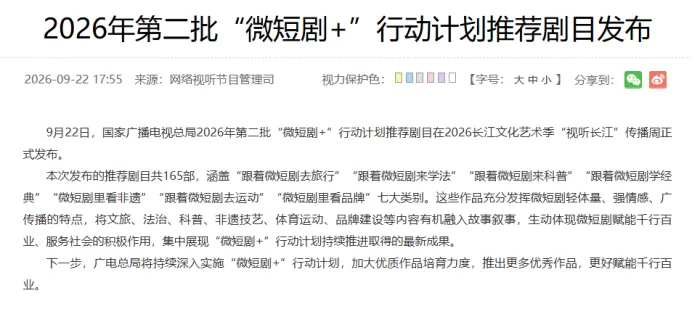
政策端同样在加速。9月22日,广电总局发布2026年第二批“微短剧+”行动计划推荐剧目,165部作品入选,覆盖文旅、非遗、普法、科普、经典、运动、品牌七大类别。文旅赛道以81部占总量近一半,非遗赛道29部位居第二,普法、科普、体育等公共宣教类内容全部转向故事化表达。这是《微短剧发展管理办法》9月1日施行后总局发布的首批推荐片单,信号很明确:微短剧正在被纳入主流内容治理框架,“赋能千行百业”从口号变成可落地的内容样本。广东佛山同步启动年度微短剧扶持申报,AIGC制作项目可申领最高2万元基础扶持,产业活动扶持最高200万元。
03
出海与盈利困局:产能暴增,利润承压
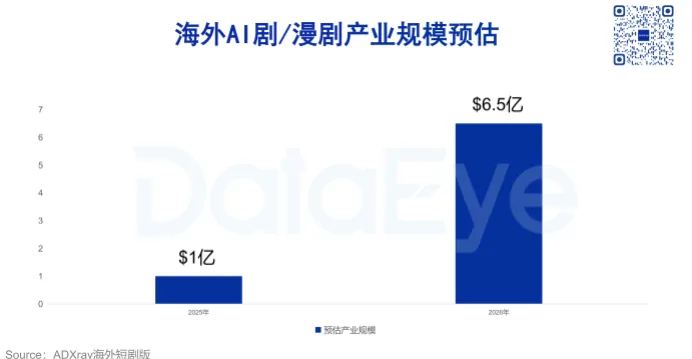
出海是2026年AI短剧最大的增量叙事。九州文化旗下ShortMax已覆盖200多个国家和地区,累计下载量约4亿次,月活峰值达4000万,单部AI短剧制作成本降至2万至3万元,日产量可达50部。DataEye数据显示,2026年海外AI剧/漫剧市场规模预计将达6.5亿美元,同比增长6倍。印度市场观众已达约5000万,预计2030年收入达45亿美元;AI译制将多语种版本的制作周期从数周压缩到几天。
但账本的另一面并不好看。昆仑万维中邮证券研报显示,上半年AI短剧平台收入15.35亿元,同比增长163%,但营业成本4.99亿元,暴涨406%,毛利率下滑15.6个百分点至67.49%;全公司销售费用33.39亿元,同比增长82.75%。买量占出海总成本约50%,定价权在Meta和Google手里,不在创作者手里。北美市场单用户获客成本已突破5美元,头部竞争甚至攀升至15美元以上,而用户生命周期价值并未同步增长。AI把做内容的成本打下来了,却把获取用户注意力的成本打上去了。行业整体收益端缩水五成以上,大量入局者仍处于未盈利状态。
04
方向清晰,兑现尚需时间
技术迭代在加速,平台格局在重塑,出海产能已就位,政策框架也在成型。但AI短剧行业真正的考验不在“能不能做出来”,而在“能不能赚回来”。当产能不再是瓶颈,竞争的关键将从谁产量更大,转向谁能把中国故事打造成全球可消费、可授权、可衍生的长期资产。印度等新兴市场的下载量能否转化为收入,AI译制的降本幅度能否兑现为利润,将是接下来一年最值得关注的变量。方向对,兑现慢——这是AI短剧行业当下最诚实的注脚。