AI短剧迎“质变”拐点:千亿蓝海下的产业链重构与A股掘金指南
- 2026-11-16 02:46:26
2026年,中国短剧市场正站在一个深刻的分水岭上,被业界公认为中国AI短剧从“技术验证”迈向“工业化量产”的关键节点。随着文生视频大模型的突破,AIGC技术已深度渗透微短剧的全链路,行业正式告别草莽生长,进入合规化、精品化发展的新周期。
本文深入梳理了近期AI短剧产业的宏观数据、产业链博弈、出海进程及A股核心上市公司的业务布局,旨在为投资者在繁杂的信息中厘清投资脉络,寻找具备长期确定性的投资机会。
宏观视界:从“野蛮生长”到“精品为王”,AI短剧市场规模与降本逻辑
当前,AI短剧行业正经历从量变到质变的历史性跨越。2025年可视为AI短剧的产业元年,而2026年则迎来了产能的极致扩张与市场结构的重塑。
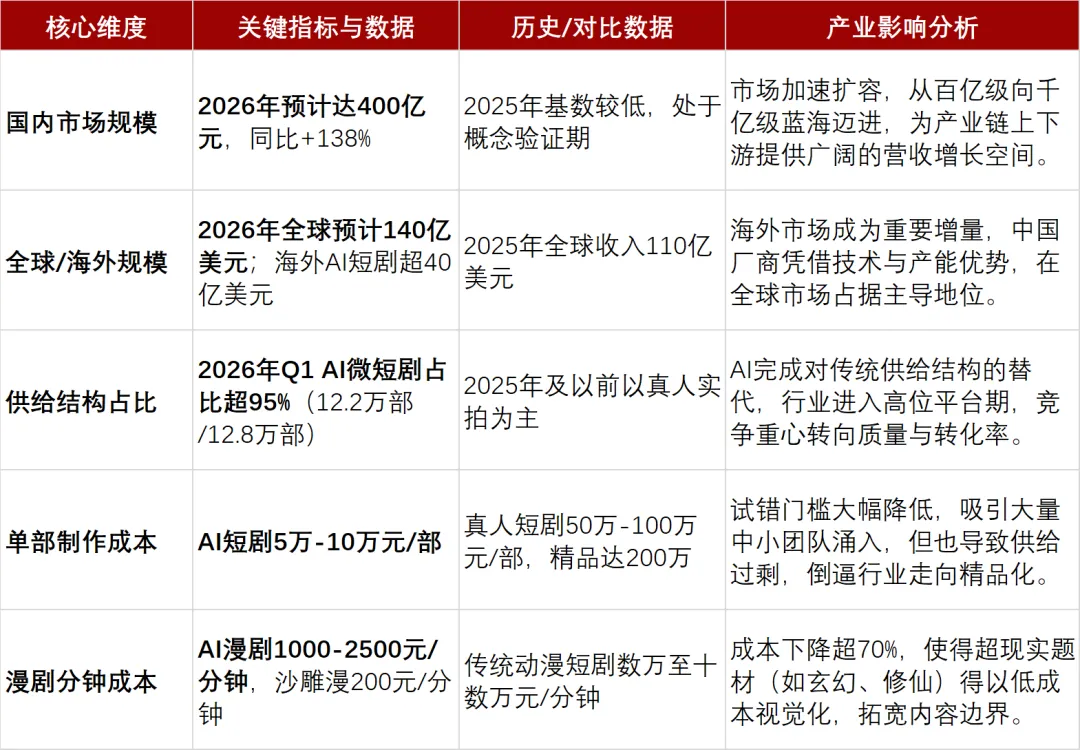
国内市场方面,2026年国内AI短剧市场规模预计达400亿元,同比大幅增长138%。用户基数呈现爆发式增长,2025年国内漫剧用户规模约为1.2亿,而2026年上半年预计已超过6亿。在全球视野下,微短剧市场同样保持高速增长,2025年全球收入达110亿美元,2026年预计将攀升至140亿美元。其中,2026年海外AI短剧市场规模预计超过40亿美元,占海外微短剧约60亿美元市场规模的近70%。
2026年上半年,产能爆炸达到峰值。根据中国网络视听协会披露的数据,2026年首个季度全行业上线微短剧约12.8万部,其中AI微短剧约12.2万部,占比超过95%。真人短剧上线量已不足AI短剧的二十分之一,这意味着AI已经不再是辅助工具,而是供给端的主导生产方式。同时,AI仿真人剧在2026年Q1上新AI剧/漫剧中占比已超过半数,成为驱动市场增长的核心引擎。
AI技术对视频制作全流程的降本效应极为显著,尤其是成本占比高达40%-50%的素材拍摄环节。
成本断崖式下降:常规AI短剧的单部制作成本可降至5万-10万元,而一部100分钟左右的真人实拍短剧制作成本通常为50万-100万元,头部精品甚至高达200万元。在漫剧领域,AI赋能可使生产成本降低超70%。目前AI漫剧制作成本为1000-2500元/分钟,沙雕漫低至200元/分钟,远低于传统动漫短剧的数万至十数万元/分钟。
周期大幅压缩:传统动漫短剧制作周期以年为单位,而AI赋能下的漫剧制作能在30天内完成,显著低于纯人工制作的50-60天。
◇ 核心数据提炼:AI短剧市场规模与成本对比
产业链深度剖析:价值重分配下的权力博弈
AI短剧并非脱离短剧之外的新赛道,其产业链结构与传统短剧相似,但AI工具的介入彻底重构了中游生产环节,并引发了上下游价值的重新分配。
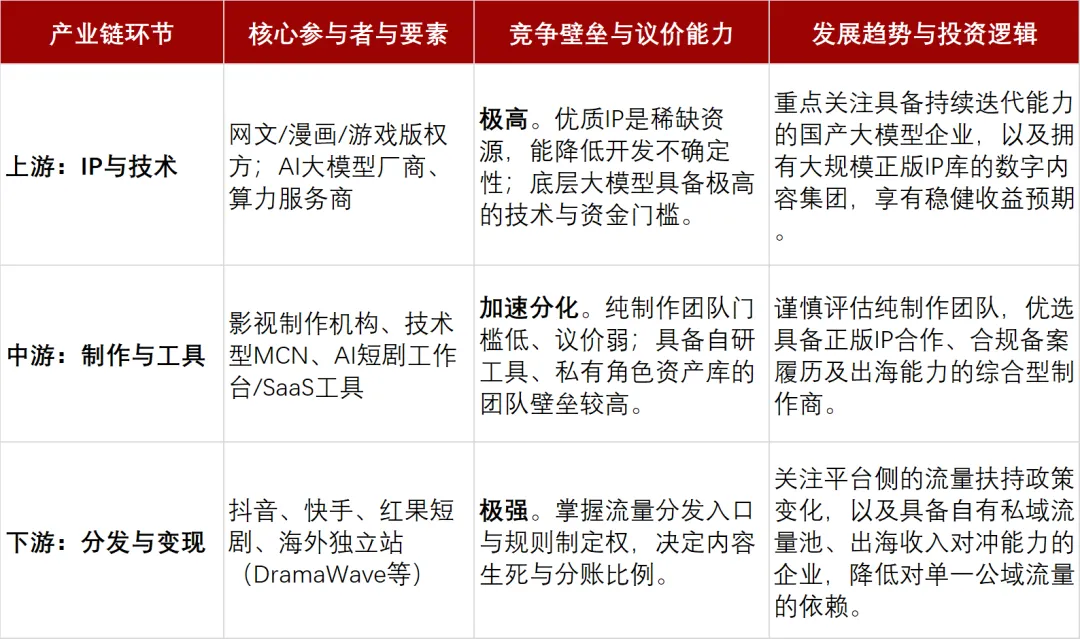
产业链最上游由两大核心板块构成:数字版权持有方与AI技术/算力服务商。
IP版权方(网文/漫画/游戏):在AI短剧供给快速扩张、内容同质化严重的背景下,上游优质IP的相对价值被显著抬高。网络文学因其连续章节推进、强情绪爽点等特征,高度适配短剧的生产逻辑。2025年中国网络文学核心市场规模达594.6亿元,作品数量达4583.7万部,构成了庞大的内容资产池。头部网文集团凭借海量故事库,成为AI短剧最核心的IP源头,部分企业已将AI短剧业务上升为第二增长曲线。版权方通过“自制开发+开放版权库”双线布局,获取授权费与收益分成。
技术与算力底座:以国产AI芯片、传感器与算法框架为核心。华为昇腾AI芯片的突破使视频处理效率大幅提升。视频生成模型迭代加速,例如MiniMax发布的H3模型,2K生成价格仅为0.8元/秒,大幅降低商用成本;火山引擎的Seedance 2.5原生支持30秒连续镜头;阿里云的Wan 3.0支持文档级多模态输入。这些底层技术的快速迭代,为下游制作提供了日趋成熟的工业化底座。
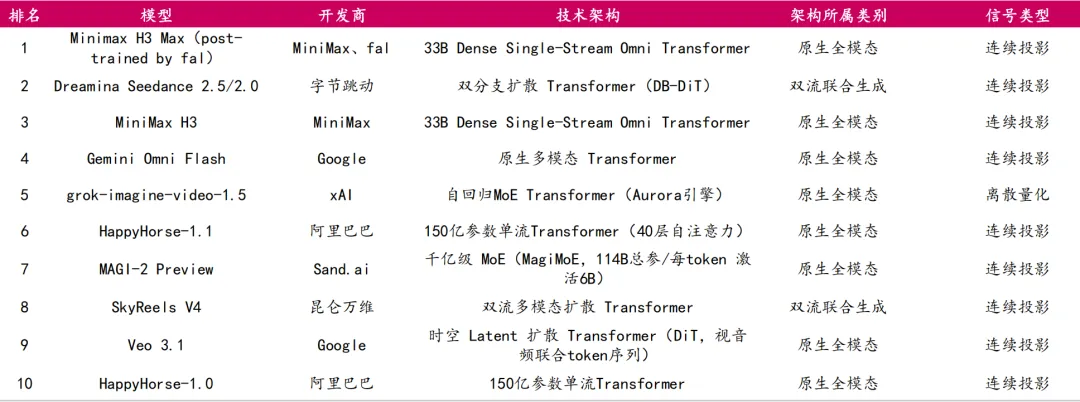
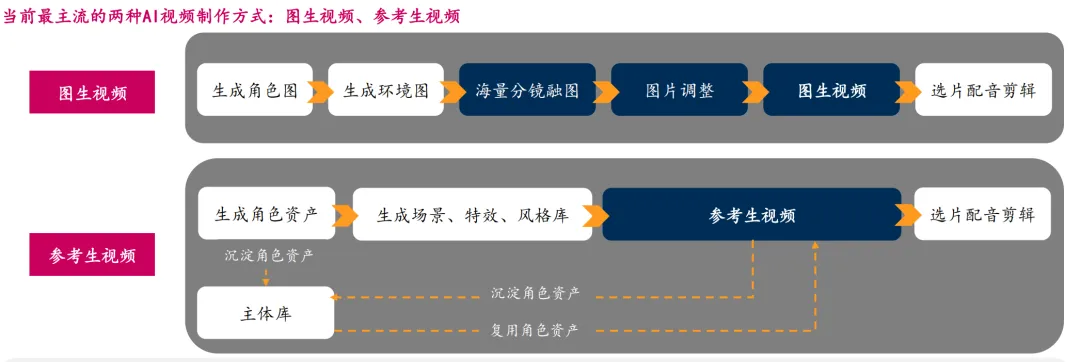
中游为AI短剧承制方,负责IP改编、提示词工程、分镜设计、AI生图/生视频及后期合成。
生产模式重构:AI将重复性、标准化环节前置工具化,制作团队的工作重心从基础素材生产转向剧本判断、风格把控和成片质检。团队规模大幅精简,“一人成军”或十人内小团队即可完成周更连载。
竞争格局分化:当前赛道已形成清晰的三级竞争梯队。第一梯队为头部影视机构及平台系企业,依托版权与渠道优势双向布局;第二梯队为新型工作室与技术型MCN,具备垂直题材定制能力;第三梯队为小微团队,受政策与分账调整冲击最大。随着算力成本波动(如4月云厂商涨价导致漫剧分钟成本从100元升至200-300元)及监管趋严,纯靠堆量的承制环节门槛低、议价能力弱,中小团队生存空间受到严重挤压,行业加速向具备IP和精细化调优能力的头部团队集中。
下游以长短视频平台(抖音、快手等)、小程序短剧平台及出海独立站为主。
平台话语权强化:抖音、快手、红果短剧等头部分发平台已成为行业规则的重要制定者。平台从早期的普惠保底转向精品分成、托管与低质内容治理。2026年起,平台强化内容质量考核与合规审查,对未备案作品执行批量下架,流量与收益进一步向头部主体集中。
商业变现模式:当前AI短剧的商业模式已完全跑通,变现路径包括平台广告分成、付费解锁剧集(IAP)、品牌定制、IP授权等。其中,免费观看模式占比较高,预计2025年中国免费微短剧市场规模约533亿元,占比达三分之二左右。
◇ 产业链核心环节与价值分布解析
出海破局:中国AI短剧的“大航海时代”与营收测算
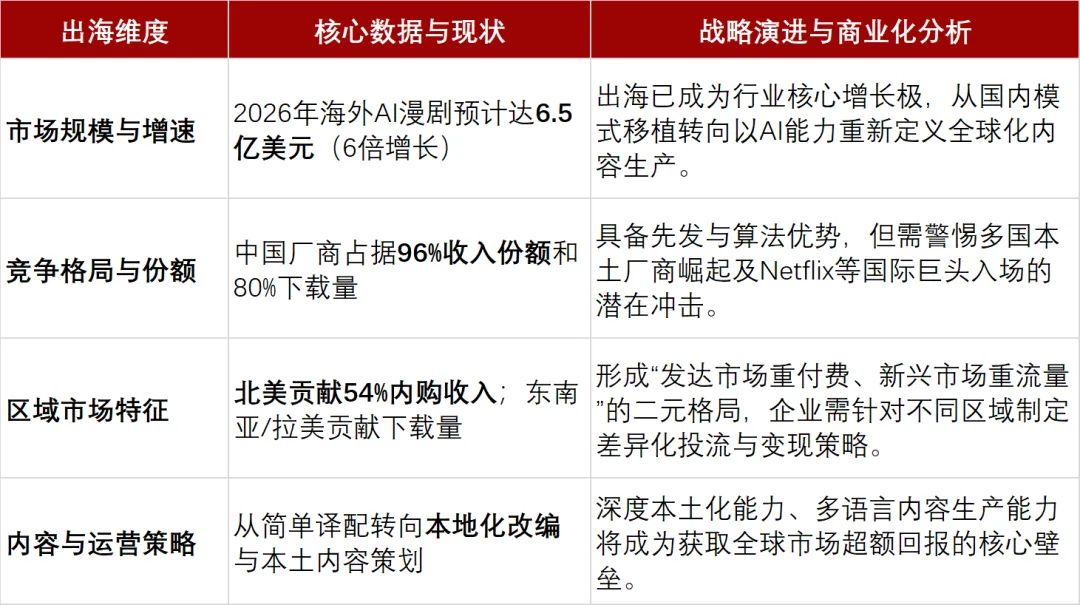
在国内市场供给过剩、投流ROI摊薄的背景下,出海已从“补充曲线”跃升为众多企业的“核心战略”。依托AI一键多语言配音与字幕生成,中国AI短剧正以“造船出海”模式进军全球市场。
海外市场展现出惊人的爆发力。2025年海外AI漫剧市场规模约1亿美元,2026年预计达到6.5亿美元,实现6倍增长。在全球AI短剧出海市场中,中国厂商占据了约96%的收入份额和80%的下载量,凭借工业化能力和AI赋能的效率优势,具备碾压级竞争力。然而,印度、韩国、欧美等本土厂商也在加速进场,市场格局正从中国一家独大转向全球玩家争夺。
海外市场形成了“发达市场赚收入、新兴市场拉用户”的二元格局。
北美市场:作为海外首大付费市场,北美贡献了全球短剧内购收入的54%,是实现商业变现的最重要阵地。美国用户短剧日均观看时长甚至超过了主流长视频App。
新兴市场:东南亚、拉美、印度等地区贡献了主要的下载增量。
变现模式:以“广告分成+订阅付费”双轮驱动为主。海外市场单集收益显著高于国内,但利润兑现仍需观察投放效率优化与自然流量占比提升等关键指标。
下一阶段的出海已从简单的译配转向深度的本地化改编。企业针对目标市场文化偏好调整人设与桥段,结合当地KOL开展运营,采用“国际通用叙事结构+中国文化元素”的组合打法,实现文化价值与商业成功的统一。
◇ 海外市场动态与商业化指标
A股及核心上市公司全景图谱:寻找确定性投资标的
在AI短剧产业链中,越来越多上市企业依托自身技术、版权、平台、流量优势,深度布局上下游环节。为规避单一标的风险,本机构以产业链视角,全面梳理了相关核心上市公司的业务布局与投资逻辑。
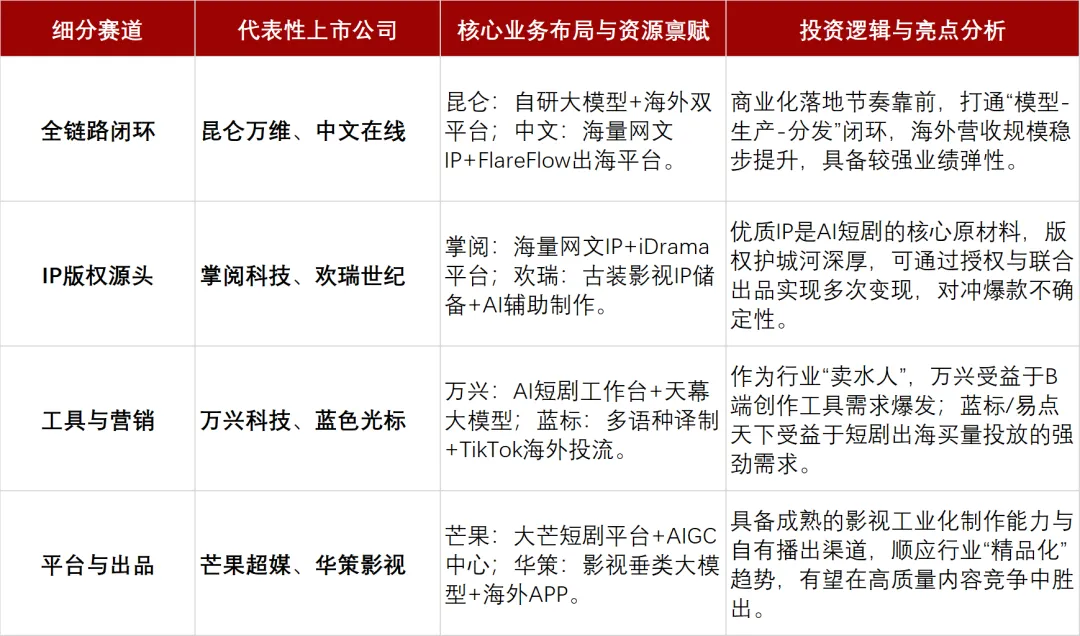
这类企业打通了从底层模型到海外分发的完整闭环,具备极强的抗风险能力和商业化落地能力。
昆仑万维:走“平台化+工具化”路线。自研SkyReels-V4文生视频大模型及SkyProduction短剧工作台;海外双平台DramaWave(付费)和FreeReels(免费)合计月活稳居海外第一,月流水收入近3600万美元。其自研工具将制作效率提升200%,单部成本下降约50%,用技术压低成本,用规模构筑壁垒。
中文在线:选择“IP储备+AI转化+全球发行”的复利模式。储备海量网文IP库,自研逍遥大模型;海外旗舰平台FlareFlow已上线超500部精品AI剧,累计注册用户超3700万。公司基本面改善明显,2026Q1收入达3.1亿元,同增33.1%,前期战略性投入已见成效。参考印度同类平台Kuku Technologies 15.7亿美元的IPO目标估值,中文在线海外短剧业务价值显著。
手握优质版权资源,在内容同质化时代具备极强的护城河。
掌阅科技:拥有海量网文IP,搭建AI视频创作工具,并推出海外iDrama短剧分发平台。对内对接国内短视频平台开展改编业务,智能化创作产能持续释放,短剧衍生业务营收呈现发展态势。
欢瑞世纪:拥有大量古装影视IP储备,运用AI辅助完成剧本、分镜、后期制作,侧重古装题材AI短剧改编,与国内视频平台开展分账合作。
提供“卖水人”服务,受益于行业整体产能的扩张。
万兴科技:推出万兴剧厂AI短剧工作台,实现剧本-分镜-数字人-剪辑-成片一体化,天幕多模态大模型提供技术支撑,帮助行业降低制作成本。
捷成股份:搭建灵犀AI生产平台,手握海量正版音视频素材库,承接B端AI短剧定制订单,采用保底+分账模式代工生产。
蓝色光标 & 易点天下:深耕海外流量运营。蓝色光标依托TikTok广告代理资源,布局AI短剧+海外投放流量一体化业务;易点天下提供内容本地化适配及海外流量推广配套服务,助力短剧出海传播。
视觉中国:储备大量正版素材,面向制作主体提供正版授权,在版权监管趋严背景下,为智能视频模型提供合规素材。
芒果超媒:运营大芒短剧平台,设立AIGC创新内容中心,借助AI技术赋能生产流程,是国内精品AI短剧的重要阵地。
华策影视:设立AIGC研究院,推出海外DailyShort短剧APP,打造影视垂类AI大模型,产出写实AI数字人短剧。其备案的《西游记之消失的五百年》为首部AIGC中剧。
◇ 核心A股/上市标的业务布局与投资逻辑梳理
投资策略与风险提示:合规新周期下的避坑指南
在AI短剧行业从“拼产能”向“拼审美、拼转化”转型的当下,投资者需保持清醒,精准把握产业脉搏。
重仓上游基础设施与IP壁垒:建议优先关注具备持续迭代能力的国产文生视频大模型企业及垂直领域AI创作工具商,它们作为行业基础设施享有算力消耗带来的稳健收益;同时,重点关注拥有大规模正版IP库并能将AI短剧纳入IP全链路运营的数字内容集团。
谨慎评估纯制作型团队:纯靠堆量的承制环节门槛低、受平台政策波动影响大,中长期投资价值有限。若参与中游投资,必须考察其是否具备稳定的正版IP渠道、备案过审履历及海外发行经验。
政策合规风险:自2026年4月AI微短剧强制备案制度落地以来,行业进入“先备案、后上线”时代。版权链条不清、未标注AIGC生成标识成为主要退件原因。合规能力将直接影响作品上线率,是判断标的质量的隐性核心指标,不具备合规意识的团队将被清出市场。
流量成本上行与ROI摊薄:当前行业面临供给过剩与投流端竞价推高并存的矛盾,单位播放收益明显回落。投资评估时应重点关注标的公司的净ROI测算、自有私域流量池建设及出海收入对冲能力,警惕对单一平台公域流量的过度依赖。
内容同质化反噬:海量同质化供给已导致用户审美疲劳,爆款率极低。未来,单纯堆砌模板化剧情的低质漫剧将被淘汰,具备原创能力和独特美术风格的精品内容才是竞争焦点。
决胜2026收官战:四季度A股最值得配置的行业全景解析与产业链寻宝图
本文部分图片由AI生成,研报数据依托「围炉财经投研数据分析中台」通过AI提取整理,相关策略数据经AI模型回测分析。
本文内容仅为信息分享与研究参考 不构成任何投资建议或投资依据

