【AI短剧行业深度】AI短剧:AI应用赛道里,第一个真正跑通商业闭环的方向
- 2026-11-16 03:44:29
--26.10.9
2026年,一部叫《被裁掉的女孩》的AI短剧在抖音上线。没有顶流演员,没有大厂宣发,连主演都是虚拟人。但第一季播放量破2亿,两季全平台总播放量预计过5亿,主创账号和虚拟角色账号累计涨粉超过百万。
这不是孤例。另一部纯AI制作的古风种田漫剧《发配边关,罪妻开荒养出战神》,由一对四川95后夫妻在卧室里做出来,全网抖音播放量突破41亿,连续更新到第八季,评论区还在催更。
AI短剧,正在以超出大多数人预期的速度,完成从“技术尝鲜”到“内容主流”的跨越。
一、400亿市场,138%增速
先看一组数据。
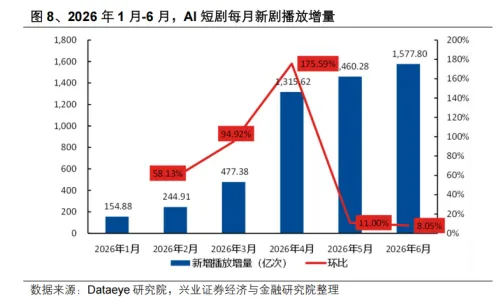
2026年前5个月,国内AI剧漫剧市场规模已达220亿元。据DataEye研究院发布的《2026上半年AI剧漫剧数据报告》,全年市场规模预计突破400亿元,同比增长138%。
用户端,国内AI短剧用户今年上半年突破6亿,预计2027年初冲击7亿量级。
渗透率更惊人。今年前8个月,全国上线微短剧43万部,是去年全年的13倍,其中AI剧占比超过九成。2026年一季度,新上线短剧中95%已经是AI短剧。
这是一个什么概念?AI短剧用一年时间,从一个“新物种”,变成了短剧行业的“绝对主流”。
二、成本降80%,制作门槛被彻底抹平
AI短剧能爆发,最直接的原因是制作成本被打到了地板。
视频生成模型的算力成本已趋透明:2.0版约1元/秒,2.5版约1.8元/秒。精品竖屏AI短剧的制作报价约2000-4000元/分钟,较传统真人剧制作成本降低约80%。
以中文在线为例,其一体化AI视频生产平台使综合制作成本降低10%-15%,单集综合生产耗时降低约50%,整体制作成本较传统真人剧压降80%-90%。
这带来了一个根本性的变化:做一部短剧,不再需要剧组、不需要演员、不需要实景。两个人、两台电脑,就能开始生产。
那对95后夫妻,没有写字楼、没有大团队,两张放在卧室里的书桌就是“创作片场”。他们此前做过广告、送过外卖,转型AI漫剧后,经历了两次试水失败,第三次才冲到红果爆剧榜单第一。
当然,低成本不等于低投入。《被裁掉的女孩》单集平均制作时间2-3天,单集生成成本约1万元,第二季算力翻倍。AI降低了物理门槛,但没有消解创作本身的价值。
三、出海龙头首次盈利,中国公司主导全球
如果说国内市场的关键词是“产能爆发”,那海外市场的关键词是“盈利验证”。
Media Partners Asia(MPA)预计,ReelShort在2026年将实现营收10.5亿美元、EBITDA 6300万美元、净利润约4000万美元。而2025年,它还净亏损约1200万美元。
从亏损到盈利,这是AI短剧商业化最关键的一道坎。它意味着中国公司主导的出海短剧平台,不再只是“烧钱换增长”的流量故事,而是开始进入“自我造血”的利润兑现阶段。
利润改善的驱动力很清晰:营销和用户获取成本占收入比例从2025年的略高于50%降至2028年的45%以下,每下降1个百分点,EBITDA增加约1050万美元;付费结算向自有网络商店迁移、广告收入占比提升至约15%,两项趋势合计贡献近一半的利润增长空间。
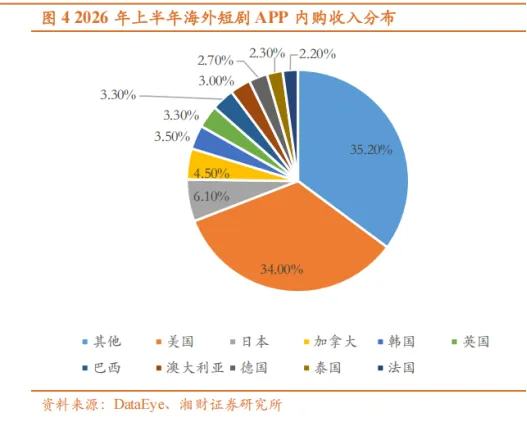
在竞争格局上,中国公司已经占据绝对主导。2026年7月,海外短剧App收入前五名合计占据61.82%市场份额,ReelShort以约29%位居全球第一,DramaBox(21%)、DramaWave(13%)紧随其后,全球前五大短剧平台中三家为中国公司。
中文在线参股49%的枫叶互动,一季度收入约15.7亿元,净利润约5569万元,首次实现季度盈利。旗下另一海外平台FlareFlow上半年净利率高达60%,注册用户突破5200万。
四、平台变现模式正在进化
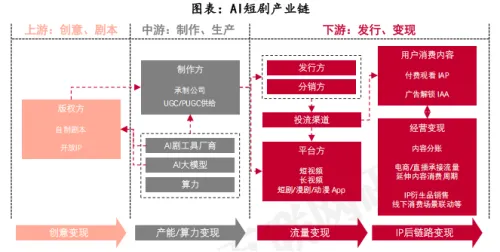
短剧赚钱,靠的不只是用户付费。平台正在探索更多元、更高效的变现方式。
广告分账的逻辑变了。广告分账收益主要看播放时长,与播放、收藏、点赞无关。这解释了为什么头部玩家开始“卷集数”——《谁说纨绔不能当状元》一部剧788集,抖音端付费模式下播放量超17.8亿。压缩单集时长、拆分海量集数,能持续制造剧情钩子,拉长用户停留时长,从而拉高整体营收天花板。
内容电商化正在试水。 红果短剧开通了“识图找同款”功能和商城入口。用户看剧时,系统自动识别剧中商品,点击即可跳转下单,整个链路留在字节生态内完成闭环。如果广告植入、效果广告及电商佣金模式逐步跑通,平台有望成为继短视频、直播之后新的内容电商入口。
平台采购模式也在成熟。 国内靠广告+会员(单集解锁10-20元),海外以内容付费+付费时长为主,付费意愿更强。平台推出200万-1000万级激励政策,核心是锁定人才。
五、监管落地,行业洗牌加速
2026年7月31日,国家广播电视总局第16号令《微短剧发展管理办法》正式公布,自9月1日起施行,这是国内首部微短剧专项部门规章。剧情尺度、商业植入、AI生成素材全部纳入监管范畴,对AI内容标识、广告合规作出系统性约束。
广电总局还就AI微短剧“融像”“融声”召开座谈会,就“融像”“融声”必须取得权利人明确授权等达成共识;国家版权局等四部门“剑网2026”专项行动专门提出推动解决大模型训练语料版权合规问题。
监管收紧,短期看是约束,长期看是利好。大批量低质同质化内容被平台清退,具备合规能力和精品制作能力的企业获得结构性优势。管理部门明确推动“AI是工具,人是创作主体”的行业共识——这恰恰是行业从野蛮生长走向健康发展的标志。
六、不是“谁会做”,而是“谁能持续做对”
AI短剧最大的红利,是产能无限扩张。但这恰恰也埋下了它最大的结构性矛盾。
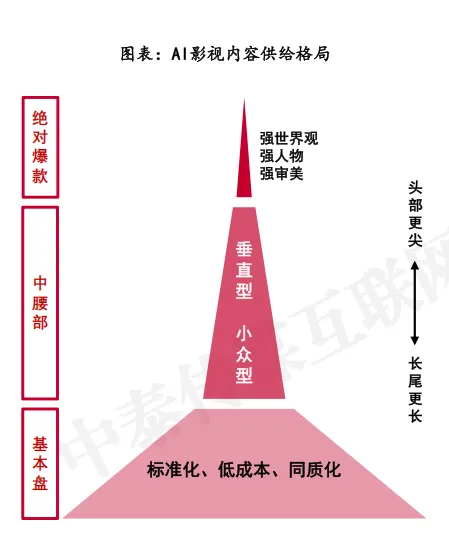
2026年上半年,抖音新增AI剧22.19万部,但播放量破亿的仅1055部,爆款率约0.47%。以5000万播放量为盈亏平衡线,达标仅占1.3%,无法回本的比例高达98.7%。
制作越便宜,投流越昂贵。DataEye剧查查副总裁林启文算过一笔账:“AI短剧制作端成本大概下降了90%,但流量成本同比上涨了超过100%,收益端下滑了50%以上。”
制作成本降了,解决的是“能不能做”的问题;流量成本涨了,解决的是“能不能被看见”的问题。而后者,才是决定赚钱与否的关键。
行业竞争正在从单纯比拼产能和流量投放,转向IP储备、精品制作与全球化运营的综合实力比拼。
中文在线上半年短剧及IP衍生品业务营收4.11亿元,同比暴增108.72%,占总营收七成以上,成为第一大收入来源,毛利率达48.62%。累计制作及上线精品AI短剧超1200部,播放量破亿剧集超10部。
芒果超媒的AI长剧《后西游记》已上线湖南卫视黄金档,制作成本较同类真人剧降低约80%,试行广电“边审边播”模式。AI长剧预计2027年进入迭代爆发期,当前仍处于竖屏短剧的红海阶段。
写在最后
AI短剧,是AI应用赛道里少有的“既能看到收入、又能看到利润、还能看到全球化空间”的方向。
它不性感,但它真实。
当国内95%的新短剧已经是AI做的,当出海龙头从亏损走向盈利,当3D漫成为主流形态,当第一部AI长剧走上卫视黄金档——AI短剧已经不是一个需要讨论“能不能”的问题,而是一个“谁能做得更好、赚得更多”的问题。
答案正在变得清晰:拥有IP资产、掌握流量入口、具备内容工业化能力的公司,已经在这轮变革中抢占了先机。
以上梳理基于公开信息整理,仅用于产业逻辑交流,不构成任何投资建议。市场有风险,投资需谨慎。
【AI科技革命】从AI的“算力饥渴”到HBM的“材料暗战”:一篇讲透AI隐形冠军的硬核逻辑
风险提示:以上观点仅作为投资交流,不作为买卖依据。股市有风险,投资需谨慎。

