实体影院挂牌1港元!周星驰转投AI短剧?
- 2026-11-16 13:06:35
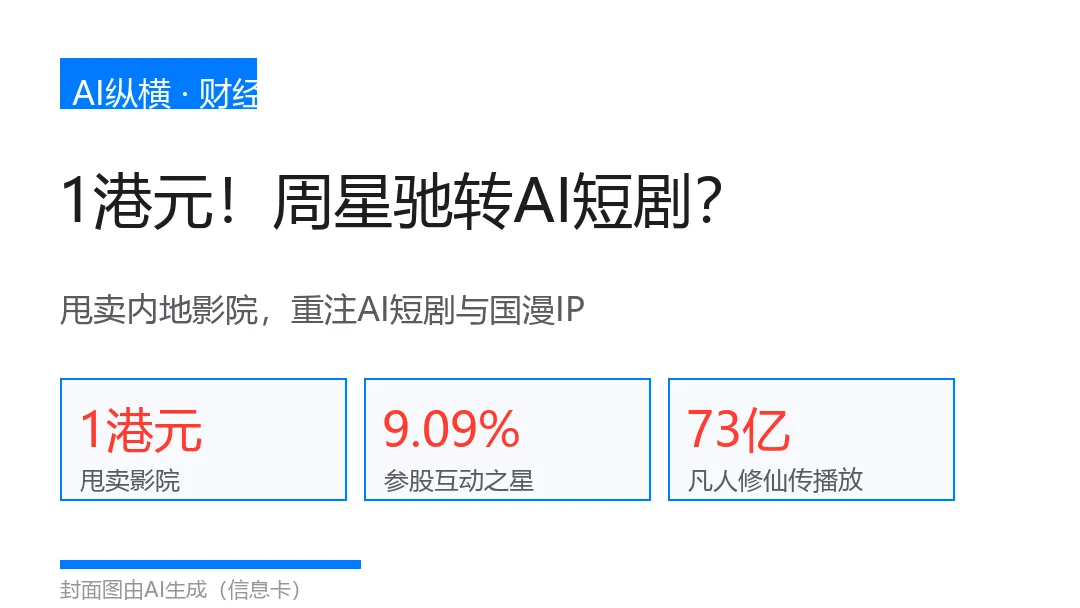
曾经一部电影撬动几亿票房的人,如今把自家影院挂出1港元——同一时刻,他在另一头押注AI短剧。
01. 三层意外:星爷的影院,只值1港元
周星驰这三个字,是华语影坛的符号。一部《美人鱼》曾经撬动三十多亿票房,他本人也长时间是"票房保证"的代名词。
可就在10月6日,港交所一份公告把这件事翻了个面:他名下做内地影院的实体,挂牌价只有1港元。一港元,在便利店连瓶水都买不到。
更反常识的还在后头。同一时刻,周星驰的公司并没有退出内容生意,反而在另一头重注AI短剧和国漫。一边把旧生意1港元甩卖,一边给新赛道下注——这不是败退,是一次转身。
为什么是1港元?这步转身,背后藏着两笔账。
02. 1港元买什么、卖什么:一笔「账面收益」的账
先把交易说清楚。公告主体很简单:比高集团(8220.HK,港股创业板)的全资附属公司"崴盛有限公司",以1港元代价,出售"比高电影院投资有限公司"全部已发行股本。
标的并不干净。截至2026年8月31日,它未经审核的负债净额约860万港元(不含公司间贷款),按10月9日中间价折合人民币约738万——买方接手的同时,也接手了这笔债。
那为什么还能算出"收益"?因为代价只有1港元,减去负债净额后,公告估计集团能确认约540万港元账面收益(约464万人民币)。但要注意,公告和所有跟进媒体都强调:这不是现金流入。说白了,这笔"赚"只是把负债从合并报表上挪走、顺手确认的一个数字,钱并没有进账。
交易完成后,比高集团明确"不再从事任何影院业务"。周星驰正式退出了内地影院这门生意。
一张表看「1港元交易」(比高集团8220.HK · 港交所2026/10/6公告)
出售方:崴盛有限公司(比高全资附属)|代价:1港元
标的负债净额(8/31,不含公司间贷款):860万港元≈738万人民币
估计收益:540万港元≈464万人民币(公告注明非现金流入)
完成后:比高集团不再从事影院业务
周星驰:2010/6/1起任执行董事兼主要股东;胞姐周文姬同为执行董事
来源:港交所披露易公告(2026-10-06)及中国网财经/澎湃/腾讯新闻/新浪财经多源交叉
03. 为什么卖:传统影院正在被革命
把周星驰一家放到行业里看,影院不是他独有的困境,而是整个赛道在集体失速。
拓普数据勾勒出的水温很冷:中国影院平均上座率从2019年的10.9%,一路跌到2026年上半年的5.4%;上半年全国放映约7331万场、创下历史新高,场均人次却只有5.8人,同比少了36.2%。
银幕越建越多——约9.35万块,全球第一;可单块银幕年均产出从2019年的约92万元腰斩到约47万元,超过四分之三的座位常年空着。2025年全国关闭影院约740家,2026年前四个月又超550家暂停营业,七家A股院线半年报几乎全线亏损。
传统影院空场实景
比高自己的影院也更单薄。杭州比高电影院大河店运营了15年,8月24日公告因租约到期、9月25日起停业,这曾是它在内地唯一一家影院;2026财年其影院业务收益约230万港元、毛利130万,比起上年的270万和160万还在往下掉。
所以卖影院不是丢盔弃甲,是一次止损——把一个"每天一开门就在烧租金和人工"的包袱,用1港元脱手,反而把表做干净了。
04. 转身:9.09%参股一家AI短剧公司
退出的同时,周星驰的资本在另一头落子。天眼查显示,今年7月22日,苏州互动之星网络科技有限公司发生工商变更,新增股东"比高瀚星投资(深圳)有限公司",持股9.09%,注册资本由100万增至110万。
股权穿透下去很清晰:比高瀚星是泰艺有限公司的全资子公司,泰艺由比高集团控股,实控人正是周星驰。换句话说,这是周星驰通过比高系,间接拿下了互动之星9.09%的股权。
为什么是9.09%?算一笔小数:10万除以110万,正好是9.09%。这更像一笔试水式的下注,不是All-in——既卡住了国漫+AI短剧的位置,又不背上并表和经营的重担。多家报道也明确:比高系是小比例参股,不控股、不并表。
05. 互动之星:AI短剧 + 国漫IP的组合牌
这家公司到底值不值得下注?公开信息显示,互动之星主营AI短剧与互动影游,手里握着《凡人修仙传》《悟空传》等20余部顶级IP的全版权,以及百余部知名IP版权——这是它最值钱的家底。
《凡人修仙传》有多能打?它在B站累计播放量已破70亿、站稳73亿级,是国漫里断层第一的存在。原力动画9月22日官宣"突破73亿",第三方数据追踪到10月9日为73.49亿。全国14亿人,相当于平均每人看了5次以上。
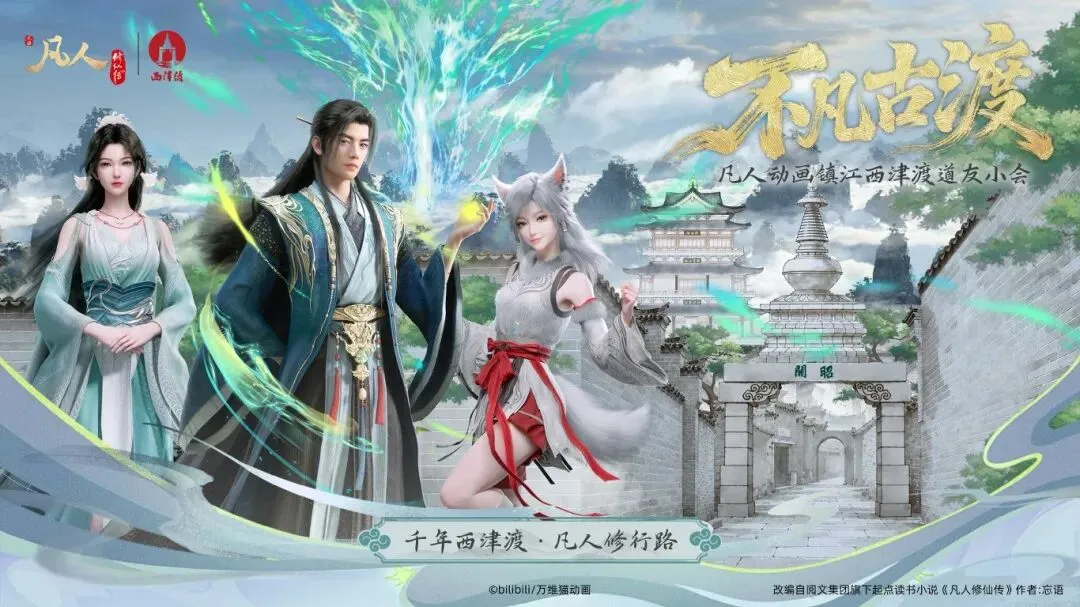
《凡人修仙传》国漫IP视觉图
这里要补一句实话:互动之星是持有IP版权,并非《凡人修仙传》动画的制作方(动画由bilibili、万维猫、原力联合出品)。市面上有"74.3亿播放"的说法,但那出自单一报道、且时间口径自相矛盾,与官方/第三方口径不符,本文取更稳妥的"73亿级"。
把IP版权和AI短剧捏在一起,逻辑就通了:用AI把成熟IP快速做成短剧和互动影游,是当下最省成本的内容放大路径。
06. 风口:AI短剧为什么成了资本新宠
周星驰不是唯一闻到味的人。DataEye预估,2026年海外AI剧/漫剧市场超过40亿美元,同比暴涨390%;2026年一季度,海外百强AI剧占比从1月的2%一路飙到3月的16%。
玩家已经排开:字节的红果漫剧独占8月国漫TOP10里五部;点众科技2025年国内收入109亿、海外5.3亿美金;中文在线2025年短剧及IP衍生品8.96亿、同比+125%;昆仑万维的DramaWave,2026年二季度AI短剧ARR超过7亿美元,7月超90%上新为AI生成。
政策也给了名分:2026年7月1日起,AI微短剧按投资额分级管理——等于官方正式认可这条赛道。
但得泼一盆冷水。上半年22万部AI短剧,破亿播放的只有0.47%,AI漫剧爆款率更不足0.1%。制作端降本九成不假,可投流成本翻倍、万播收益下滑也是真。风口是真的,"随便做都能赚"是假的。
一张表看AI短剧风口(2025-2026)
DataEye:2026海外AI剧/漫剧市场 >40亿美元(同比 +390%)
昆仑万维 DramaWave:2026Q2 AI短剧 ARR 超7亿美元
中文在线:2025短剧及IP衍生品 8.96亿(同比+125%)
监管:2026/7/1 起 AI微短剧按投资额分级管理(赛道获官方认可)
冷现实:上半年22万部AI短剧 破亿率仅0.47%
来源:DataEye/21财经/《科创板日报》/昆仑万维公开披露,多源交叉
07. 深层逻辑:内容价值的载体在迁移
把两笔动作拼起来看,本质是一件事:内容价值的载体,正在从旧平台向新平台迁移。
影院是上一代内容的放映载体,它的"放映"功能正在被流媒体、短视频、AI内容一点点抽空;而"IP版权 + AI生成"是新一代内容资产,门槛被打下来、产量被放大,估值逻辑完全不同。
周星驰的算盘,无非是把贬值的资产用1港元脱手,把筹码移到升值的资产上。这不像"不务正业",更像踩中了一轮价值转移——就像当年胶片让位数字、DVD让位流媒体,每一次载体切换,都会重估一遍谁手里有"内容稀缺性"。
从《美人鱼》的票房神话,到如今卡位国漫IP,他赌的一直是同一件事:好内容的稀缺,永远值钱。
08. 启示:给AI产业链的一面镜子
对传统内容公司来说,接住AI的姿势很明确:IP是护城河,AI是放大器。有IP又会用AI,才扛得住这一轮;空有AI工具、没有好故事,很快就会淹没在22万部破亿率0.47%的红海里。
对国内AI产业链也是一样。算力、模型之外,最稀缺的其实是能落地的优质内容资产。AI把制作门槛打下来之后,真正的壁垒回到"好故事+好IP"——这恰恰是传统文娱公司手里的牌。
当然也要看清边界:比高系那9.09%只是试探,凡人修仙传播放量再高,也不是比高并表的收入;AI短剧的盈利,高度依赖流量平台和投流效率。转身的方向对了,但离真正赚钱,还有距离。
09. 结语:当影院熄灯,AI亮屏
一个时代最好的位置,总会被下一个时代的内容重新坐满。
周星驰用1港元,给"传统内容公司如何转身"写了一笔注脚——卖掉会贬值的旧船票,去押那张正在升值的下一张船。影院熄灯的那一刻,AI短剧的屏幕,刚好亮起来。

