掌阅科技 AI短剧+数字阅读+短剧出海
- 2026-11-15 22:26:29
周期(题材)定方向,趋势定位置,量能定真假。
一、公司介绍
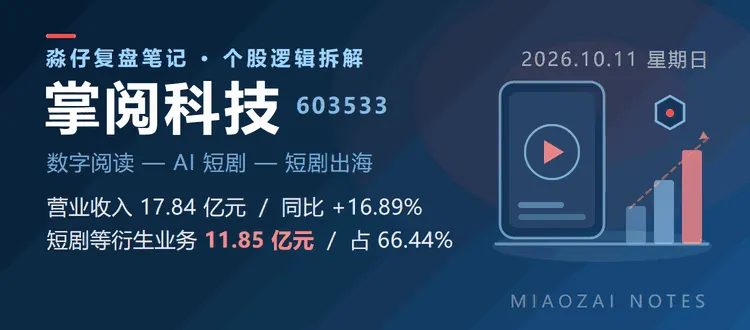
掌阅科技(603533)主营数字阅读平台与短剧等衍生业务,2023 年起切入短剧赛道。2026 上半年短剧等衍生业务收入 11.85 亿元、占营业收入 66.44%,已是第一大业务;数字阅读平台 2025 全年收入 12.56 亿元、占 38.73%。公司将战略定位升级为「人工智能时代的多模态内容生产运营平台」,前两大自然人股东合计持股 41.97%。
短剧接棒数字阅读,营收结构已从阅读平台转向内容生产运营
2026 上半年公司营业收入 17.84 亿元、同比增长 16.89%;其中短剧等衍生业务收入 11.85 亿元、同比增长 41.45%、占比 66.44%。同一口径下,2025 全年衍生业务收入 18.55 亿元、占 57.20%,数字阅读平台收入 12.56 亿元、占 38.73%。
结构变化比绝对额更值得看。2023 全年数字阅读平台占营业收入 80.00%、衍生业务只占 9.63%;2024 全年数字阅读平台降至 63.75%、衍生业务升至 30.02%;2025 全年衍生业务以 57.20% 反超数字阅读平台的 38.73%。三年时间,收入主引擎完成切换。
公司披露的分工是「IP+工具+分发」三位一体:数字阅读业务继续扮演内容源头,短剧板块以泡漫平台为载体,打通剧本创意生成、视觉制作、成片交付的全流程智能化链路。报告期内共上线千余部剧集。这条路径的看点在于,内容供给的规模化能力已跑通,剩下的是变现效率问题。
亏损持续收窄,销售费用仍在高位、费用拐点待验证
2026 上半年归属于上市公司股东的净亏损 5,014.18 万元,较上年同期收窄 68.69%;扣非净亏损 7,380.02 万元、收窄 56.83%。经营活动产生的现金流量净额 −1.17 亿元,上年同期为 −2.27 亿元,失血速度同样在放缓。
但亏损收窄不等于费用优化到位。2026 上半年销售费用 11.09 亿元,占营业收入约 62%;2025 全年 20.79 亿元、占约 64%。同期营业成本 6.13 亿元,销售费用约为其 1.8 倍——推广投放费用计入销售费用,这是短剧买量模式的典型结构。
毛利率的走向也印证结构切换。2024 全年毛利率 73.38%、2025 全年 69.10%、2026 上半年 65.63%,随高毛利的数字阅读占比下降而逐级走低。若自有短剧平台用户进入稳态、投放效率继续优化,费用率存在向下弹性;反过来,买量成本上行会让盈利拐点后移。
二、三大核心题材概念
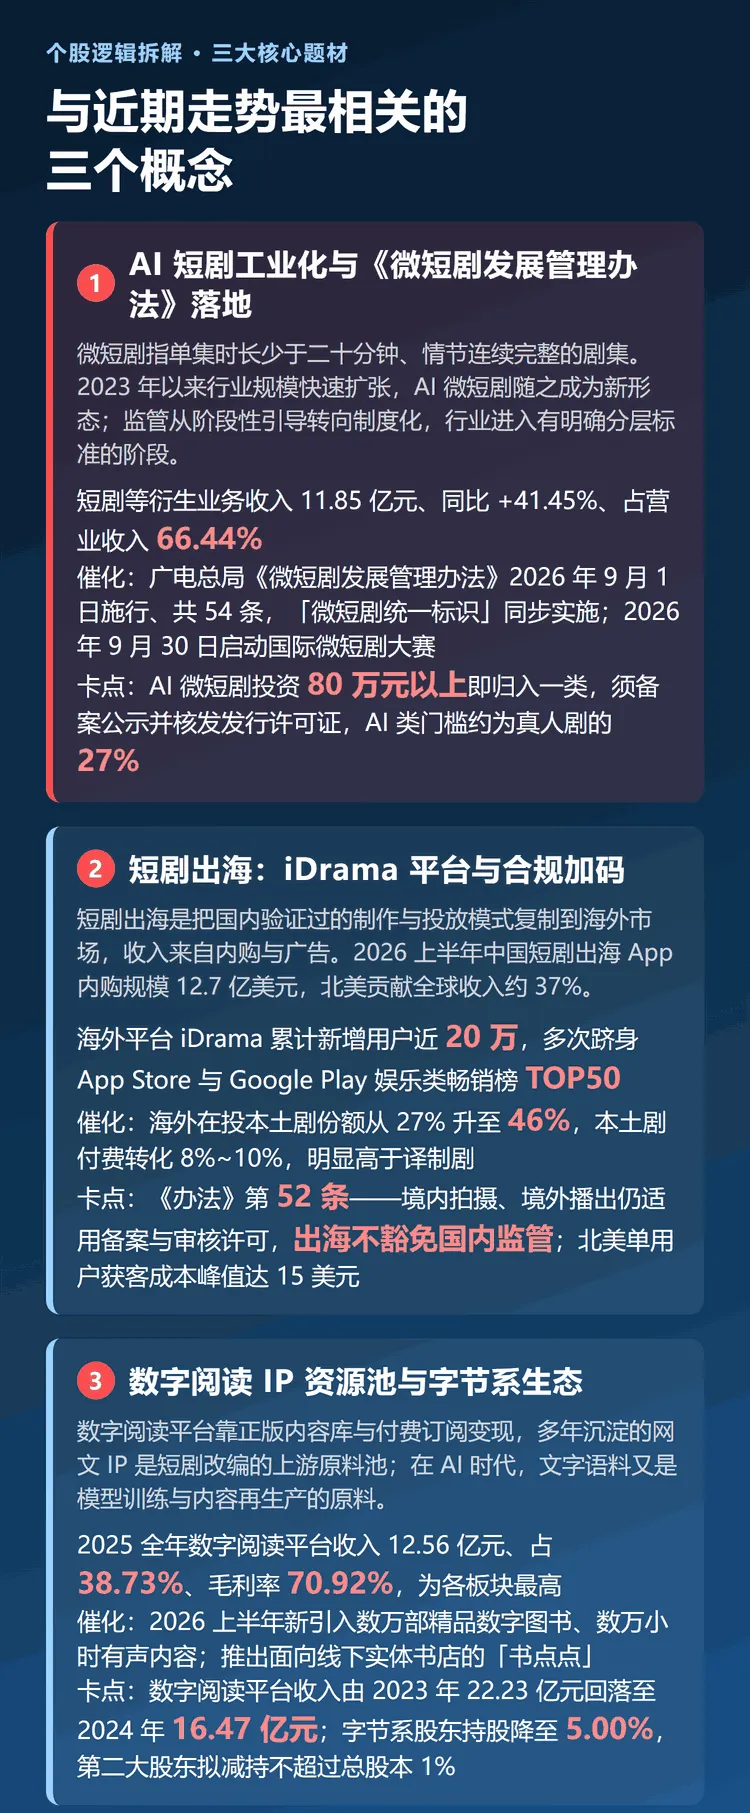
① AI 短剧工业化与《微短剧发展管理办法》落地
产业位置:微短剧指单集时长少于二十分钟、情节连续完整的剧集。2023 年以来行业规模快速扩张,AI 微短剧随之成为新形态;监管也从阶段性引导转向制度化,行业进入有明确分层标准的阶段。
当期催化:国家广播电视总局《微短剧发展管理办法》自 2026 年 9 月 1 日起施行,是我国首部微短剧专项部门规章,共 54 条,「微短剧统一标识」同步实施。2026 年 9 月 30 日总局启动 2026 年国际微短剧大赛,同期《办法》征求意见稿把「支持优秀微短剧境内外同步播出」写入条文。
公司的位置:2026 上半年短剧等衍生业务收入 11.85 亿元、同比增长 41.45%,公司称已进入国内短剧行业第一梯队。泡漫平台由单一 AI 短剧制作工具升级为覆盖短剧全产业链的产业生态平台;公司经营范围含广播电视节目制作经营,具备相应许可资质。
这条线的卡点:《办法》按投资额度与题材分三类管理,真人微短剧投资 300 万元以上、AI 微短剧 80 万元以上即归入一类,须由总局备案公示、省级以上主管部门成片审核并核发发行许可证,AI 类门槛约为真人剧的 27%;使用 AI 生成制作的微短剧须在每集明显位置添加提示标识。产能越大,合规成本越高。
② 短剧出海:iDrama 平台与合规加码
产业位置:短剧出海是把国内验证过的制作与投放模式复制到海外市场,收入来自内购与广告。2026 上半年中国短剧出海 App 内购规模 12.7 亿美元,北美贡献全球收入约 37%,美、日、加合计超 44%;东南亚下载 1.90 亿次。(据公开报道)
当期催化:海外在投本土剧超 10 万部、份额从 27% 升至 46%,译制剧从 73% 回落至 54%;本土剧付费转化 8%~10%,明显高于译制剧。政策端首次以赛事形态为出海添砖,行业逻辑从「卖剧」转向「建生态」。(据公开报道)
公司的位置:公司把海外确立为核心战略增长极,推进「国内深耕+海外突破」。海外短剧平台iDrama 累计新增用户近 20 万,在美国、韩国、印度尼西亚、马来西亚、印度等市场表现突出,多次跻身 App Store 与 Google Play 娱乐类畅销榜 TOP50。目前 iDrama 以译制剧为主,后续将加大本土剧比重。
这条线的卡点:《办法》第 52 条明确,在境内拍摄、用于境外播出的微短剧仍适用备案与审核许可规定,出海不豁免国内监管。欧盟《数据法案》《人工智能法案》对数字服务与 AI 内容标识另有义务,苹果、谷歌对短剧 App 的内购条款审查亦在收紧。行业侧,北美单用户获客成本峰值达 15 美元。(据公开报道)
③ 数字阅读 IP 资源池与字节系生态
产业位置:数字阅读平台靠正版内容库与付费订阅变现,多年沉淀的网文 IP 同时是短剧改编的上游原料池。在 AI 时代,文字语料又是模型训练与内容再生产的原料,这条线决定的是内容成本与题材储备。
当期催化:公司称数字阅读平台每天仍在持续产生大量 IP,2026 上半年新引入数万部精品数字图书、新增数万小时优质有声内容。公司推出面向线下实体书店的数字化解决方案「书点点」,并依托 iReader 海外数字阅读平台继续深耕出海。公开概念标签含 AI 语料、AIGC 概念、短剧互动游戏。
公司的位置:2025 全年数字阅读平台收入 12.56 亿元、占营业收入 38.73%、毛利率 70.92%,是各板块中毛利率最高的一块;版权产品收入 1.29 亿元、毛利率 68.69%。股东层面,字节跳动旗下北京量子跃动科技持股 5.00%。
这条线的卡点:数字阅读平台收入已由 2023 全年的 22.23 亿元回落至 2024 全年的 16.47 亿元,基本盘增速放缓;内容储备向短剧 IP 的转化效率尚未单独披露。股东层面,字节系股东 2026 年上半年减持 431.25 万股、持股降至 5.00%;第二大股东 2026 年 9 月披露拟减持不超过总股本 1% 的计划。
三、免责声明
本文所有公司经营与行业数据,均引自掌阅科技股份有限公司 2026 年半年度报告(2026 年 8 月 27 日披露)及公司公开公告。
行业规模与机构观点引自公开报道;文中涉及的第三方测算与媒体口径已标明来源性质,具体以公司正式公告与交易所信息为准。
本文仅为公开信息梳理与个人研究记录,其中的推演性表述不构成任何投资建议,亦不构成买卖要约。市场有风险,投资需谨慎。
每天收盘后更新复盘与个股拆解,想第一时间看到,点关注并标星。
别忘了风险。—— 淼仔,记于收盘后

