77部短剧只有1部回本:短剧的钱怎么被算走的
- 2026-11-14 07:36:22
深 度 · 幕 后
77部短剧只有1部回本短剧的钱怎么被算走的
写给学这行的学生、已经入行的从业者,和还在门口犹豫的人
先甩两个数字出来。
2026年7月,红果短剧的日活是1.68亿。同期腾讯视频、爱奇艺、优酷、芒果TV四家加一起,约1.55亿。一个APP,把长视频十年攒下的家底干穿了。数据来自QuestMobile,南方+、羊城晚报、中国经济网都转了。
同一年的上半年:每上线77部AI短剧,只有1部能回本。这里的"回本"是不亏钱的意思,跟赚钱没关系。这是DataEye《2026上半年AI剧/漫剧数据报告》里的数。
一个行业,同时干出了史诗级的用户增长,和接近归零的赚钱概率。
这事听着不对劲。但它就是真的。
如果你是学编导、戏文、影视制作、数媒的学生,或者你已经在剧组待过一阵,或者你正打算掏钱拍自己第一部戏——这篇是写给你的。
咱们不聊情怀,也不说"内容为王"这种正确的废话。就干一件事:把这笔账算明白。
钱,到底去哪了。
S E C T I O N 01
第一个误解:钱是"被分走"的
很多人聊短剧分配,第一反应是"平台抽成太高了"。
这话对了一半。真实情况比"抽成"要难受得多。
因为平台压根不是在跟你"分",它是在替你"算"。
【 分 】
赚了100块,我拿80你拿20,规则摆在那,你自己也能核。
【 算 】
赚了100块,但这部剧能进哪个流量池、按什么系数结算、一次有效观看值多少钱、要不要扣推广服务费——这些全是平台定的。你拿到的,是它算完之后剩下的那个数。
这俩的区别,比80%和20%大得多。
举个具体的。付费短剧(就是微信小程序里那种充钱解锁的),北京楚门光华传媒的制片人宋旸给《法治日报》算过一笔:
一部剧,观众花大概40块解锁全集,投资人和制片方实际到手的利润是10%到12%。剩下的80%以上,流进了投流公司的口袋。
注意,这80%还不是纯利润。投流公司要拿这笔钱去买量,买量的钱大宗交给广告平台。所以严格说,这80%里的相当一部分,是"过路费"。
看到这你可能要问:那红果那种免费模式总好点吧?
好一点,但没好那么多。红果给合作方的口径大致是这样——独家合作按有效观影时长算,每小时保底8块,分账比例最高30%;非独家合作,是跟平台五五分广告收益。
至于按项目维度的分账口径,行业里流传的版本是:平台60%、制作方25%、编剧10%、演员5%。
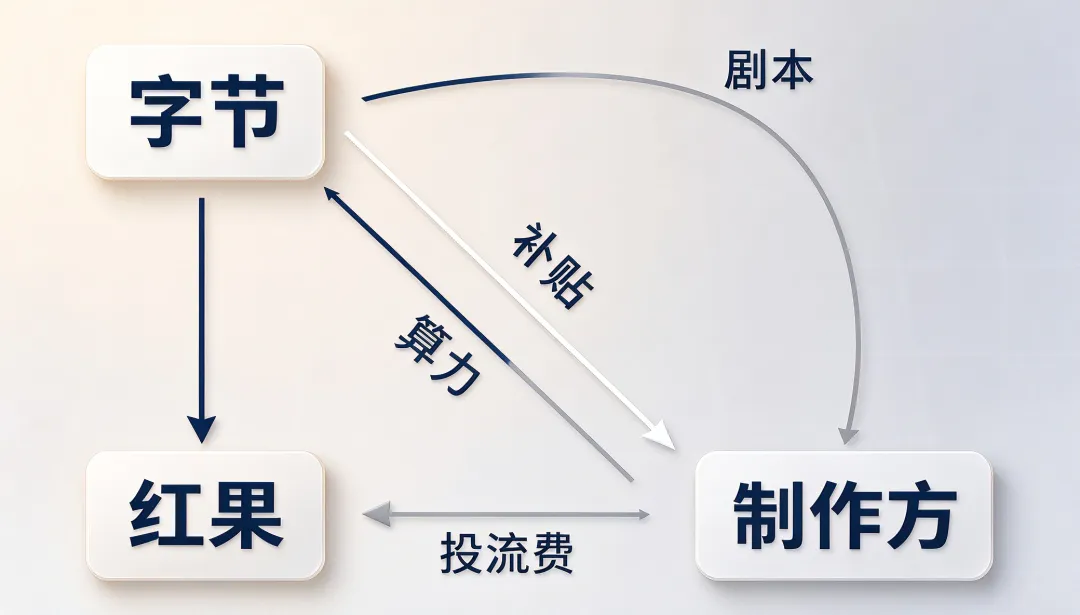
所以外网传的那种"八成利润被平台拿走",在哪个口径下成立?
在"付费投流模式"下基本成立(80%+去了投流侧)。在"免费分账模式"下,这个说法不准确,但也别急着高兴——因为真正扎人的那部分,是看不见的。
而这个"看不见",就是下面要说的三个词。
S E C T I O N 02
骆驼祥子缺的那三样东西
老舍写祥子,最狠的一句不是他多苦,是他怎么攒都攒不出那辆车。
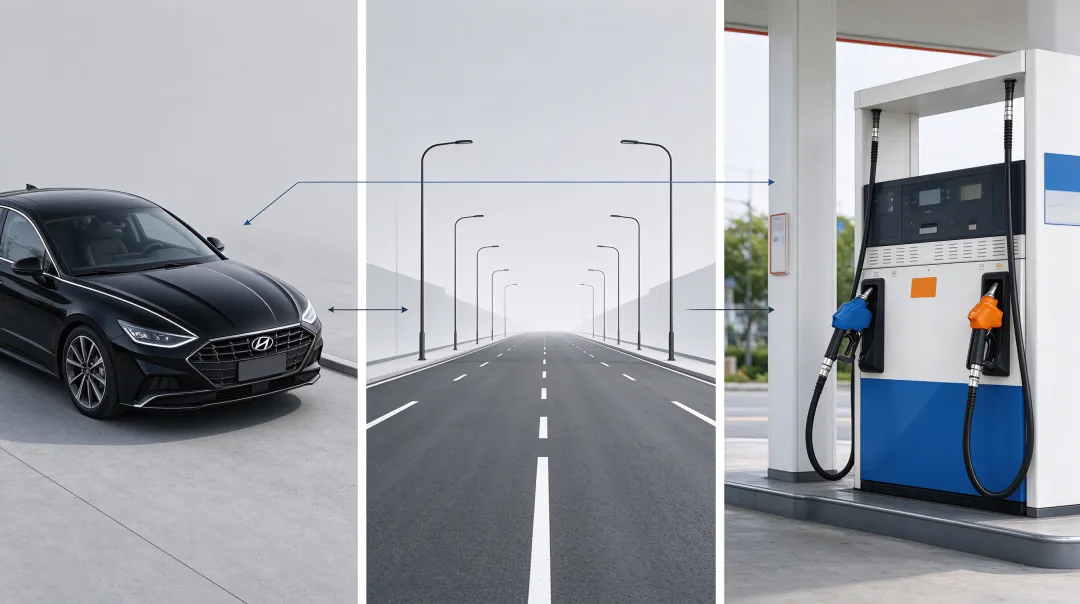
放到短剧行业,祥子缺的是三样:车、路、油。
先说车。
车是你的制作能力。2024年之前,这玩意儿确实稀缺。你得有剧组、有演员、有服化道、有场地、有后期,几十号人协作好几周,一部戏成本从四五十万起跳,精品剧动辄上百万。
门槛高 = 供给少 = 你能要价。
现在呢?AI把这条链子重做了一遍。剧本大模型出初稿,角色和场景靠数字资产复用,画面用视频模型批量生成,配音一键搞定。
结果是:一部精品AI短剧的制作成本大概每分钟800到1200元,是真人剧的五分之一上下。制作周期从25到40天,压到7到15天。
再狠一点:标准化AI短剧的制作报价,半年降幅超过90%。3个人5天出一部剧,成了新的行业标配。
车,不值钱了。
再说路。
路是分发。你的剧拍完,怎么到观众眼前?
红果超过一半的新用户来自抖音导流。用户在抖音刷到几十秒的切片,一键跳到红果看全集。往上再追一层:番茄小说输出网文IP,抖音提供流量入口,红果当播放容器。
这三层,在同一个集团内部闭环运转。外面的平台想插进来任何一环,都很难。
你在别人的路上开车,路是别人的,收费站也是别人的。
最后是油。
油是现金流。短剧这个生意,制作方要先垫钱。垫完之后能不能回本,取决于运气。
77:1。
这不是"概率小",这是彩票赔率。而彩票的特点是:你必须在输得起的前提下,连买几十期。绝大多数小团队的本金,撑不到第77次。
数据印证了这个"车路油全无"的处境:
2026年一季度,真人短剧开机量同比跌了约75%。从西安到郑州,各短剧基地单日开工的剧组,从高峰期的十几个,掉到一两个。
三月份开始,西安丰行文化、卓渊影视、郑州三笙万物这些实拍时代的领头公司,集体把主要产能转到了AI。
这不是转型,这是缴械。
S E C T I O N 03
补贴的真相:左手出去,右手回来
行业里有个说法正在流传:平台给精品剧的补贴,算下来基本等于你交给平台的算力钱。
听着像阴谋论,但你把数摆出来看,会发现它描述的是一个很朴素的商业结构。
先看成本侧。字节的视频生成模型 Seedance 2.0,把价格打到了每秒720P约0.6元、1080P约1.5元。
一部100分钟的剧,全按1080P算,光生成这一段就是好几千块往上,还没算废片重跑。行业测算里,一部AI仿真人剧成本6万到10万,同等体量的真人剧50万起步。
再看补贴侧。红果的剧本激励更新到2025年4月底的版本是:单剧本保底5万到12万,编剧分成提到20%;更早的版本保底4万到20万,最高40%分成。抖音那边,精品漫剧单部最高百万元保底,AI仿真人剧按评级给每分钟1万到3万的保底激励。
现在把两笔账搁一块看。
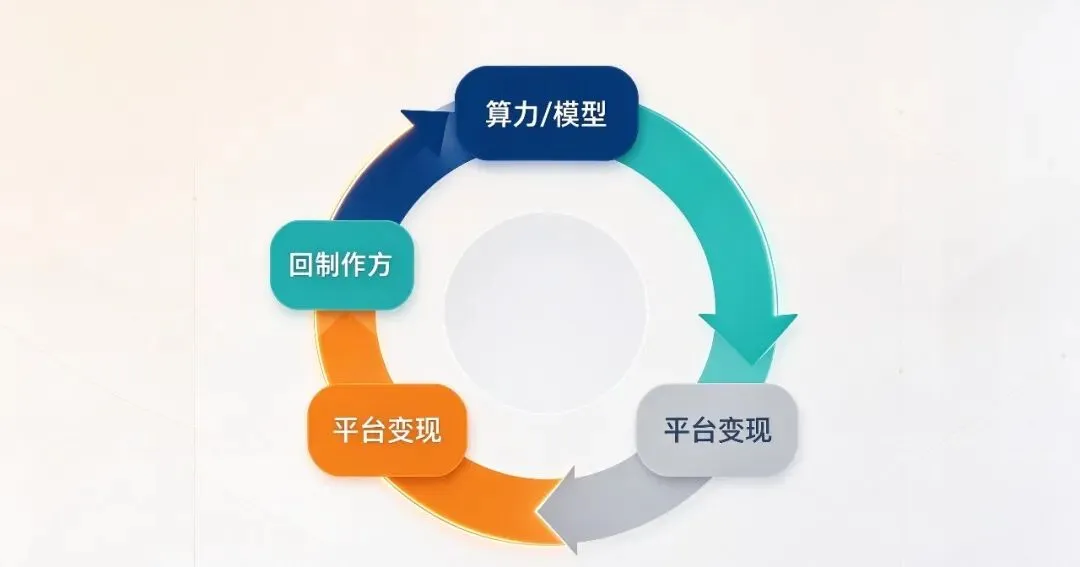
你拿到的保底和补贴,有相当一部分,会原路回到同一个集团的钱箱子里——作为算力账单、推广服务费、或者流量采买成本。
扯不上谁黑心,就是一个首尾相接的环。
平台在上游卖铲子(模型和算力),在中游买你的产能(保底和补贴),在下游控制变现通道(流量和分账)。三个环节都通,钱流一圈,最终回到起点。
同一时间,还有一个政策风向值得注意。
2026年9月17日的国新办发布会上,广电总局明确表态:真人剧是精品创作的主力,要大力扶持。同一天,红果热播总榜前十里,有八部是AI剧或漫剧。
监管看明白了:如果分配机制只把极少数利润留给创作者,创作者会先把自己变成AI的附庸。
把这一段跟你最开始那个"保底没了"的感觉结合起来,全貌是这样的:
早期平台要用保底把你拉进来,因为那时候愿意拍短剧的人不够多。现在供给过剩到43万部(2026年前8个月全网数据,是2025年全年的13倍),保底就从"招募成本"退回到"质量采购"——我只为能证明自己的东西付钱。
粗制滥造的剧本不再兜底,不是平台变坏了,是平台不需要那么多剧本了。
理解这一点,比骂平台有用得多。
S E C T I O N 04
AI降本,省下来的钱从来不属于省钱的人
这一段是全篇最反直觉的部分,也是我认为最该讲透的部分。
AI确实把成本打下了90%以上。但回到开头那个问题:成本降了,为什么行业里喊得最多的还是"不赚钱"?
因为在一个充分竞争的市场里,你省下来的成本,会通过价格战全部转移给你的客户,而不是留在你的口袋里。
短剧也躲不过这条。经济学里最基础的一条规律就是这么写的:成本下降的好处,最终归买方,不归干活的人。
具体到短剧:
你能报价800元/分钟,隔壁就能报600,再隔壁能报400。因为门槛足够低,竞争者无穷无尽。价格被压到边际成本的那一刻,你辛苦研发的工作流省下的钱,就全变成了平台的采购议价空间。
降本这件事本身,反而在加速你的能力贬值。
当一个生产要素的门槛降到接近于零,这个要素的持有者就自动失去了议价权。
这就是为什么最讽刺的一幕会发生:AI降本的大潮里,赚得盆满钵满的往往不是做剧的,是卖模型的。
供给端的数字更能说明问题。看这组:
2026上半年全行业上线微短剧
约36.7万部(AI占比超74%)
其中抖音端原生新上线AI短剧
22.19万部
播放量破亿的
1055部,破亿率 0.47%
2025年全年上线真人微短剧
3.3万部
短剧去重用户规模
8.51亿(接近天花板)
最后一行是关键。
用户的总时长是刚性的。 三个网民里就有两个看过短剧了,这个盘子基本到顶。
当供给在一年内翻上百倍,而总时长不涨,单部作品能分到的注意力就只能被稀释。毛估一下,单位流量的价格跌的幅度,会比制作成本跌的幅度还快。
于是出现了一个荒诞的结果:你用1/5的成本做出来的剧,换回来的钱可能连原来的1/10都不到。
降本增效,降的是你的本,增的是别人的效。
S E C T I O N 05
出海不是避难所,是换了个服继续打
国内卷不动了,去海外吧。这是2026年行业里最流行的一句话。
出海确实是真的在涨,但涨的不是你以为的那个东西。
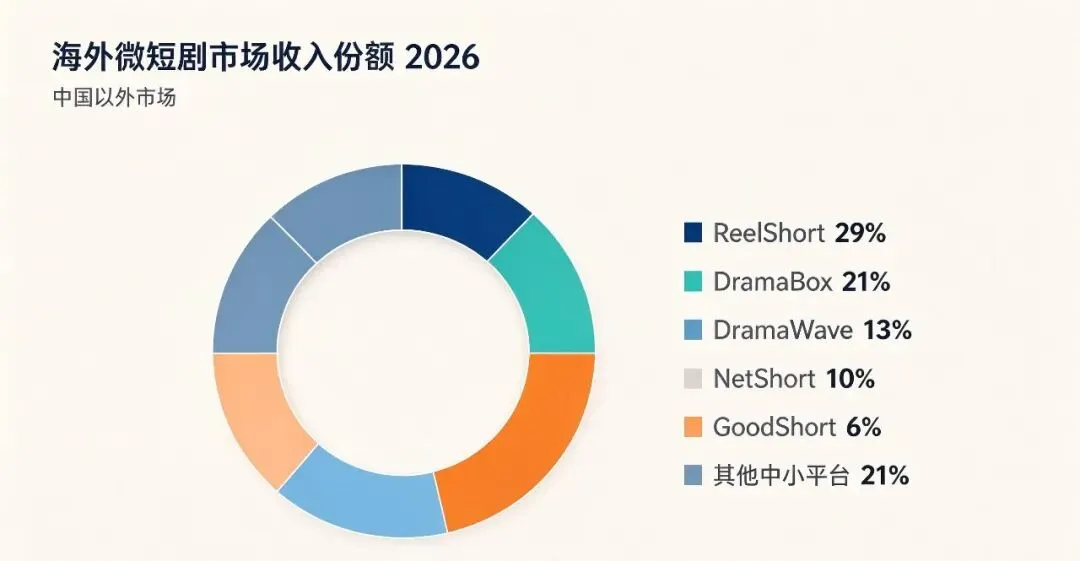
先看大盘。Media Partners Asia(MPA)的预测:中国以外的微短剧市场,2026年约36亿美元,到2031年95亿美元。上半年中国短剧出海APP的内购收入12.7亿美元。多家机构把2026全年海外大盘预期从50亿上调到60亿美元。
数字很漂亮。然后看集中度:
ReelShort 约29%,DramaBox 约21%,DramaWave 约13%,NetShort 约10%,GoodShort 约6%。
五家吃掉89%,剩下11%由约300个小APP分。
这个结构,跟国内的集中度差不太多。你换过去,面对的是同一套游戏规则,只不过庄家换了几个名字。
再看利润,这是最容易被忽略的部分。
ReelShort 预计2026年营收约10.5亿美元,同比增长34%,2026年一季度才第一次实现大规模盈利,净利约5569万元。在此之前,2025年它亏了大约1200万美元。
营销成本占收入的比重:2025年是55%,预计2027年降到44%。每降一个点,能释放约1050万美元的利润。
看明白了吗?这家全球第一的微短剧公司,核心利润来源是"买量的钱变便宜了",而不是"内容变得更值钱了"。
还有一个数据更扎心。MPA的CEO提到:拉美和亚太贡献了ReelShort约7000万全球月活里的60%,但只贡献了19%的收入;北美一个市场,贡献5.9亿美元,占59%。
翻译成人话:新兴市场有下载,没有钱。
而行业共识是,海外项目里80%到90%连成本都收不回。
不过,出海这块确实有一个真机会,我得说清楚,不然就成了纯泼冷水。
看这个变化:上半年海外本土剧(当地演员、当地语言、当地团队拍的)占比从27%升到46%,译制剧从73%回落到54%。
为什么?因为本土剧的付费转化率是8%到10%,明显高于译制剧。
用户不傻。他们能看出来那些"把国内霸总剧翻译一下配个音"的东西。
所以出海真正的机会窗口,不在"把国内的剧卖出去",而在"能在当地组织生产的能力"。这也是为什么ReelShort在跟泰国正大、菲律宾Globe、印尼Vidio做合作——它真正在囤的不是剧本,是本地的产能和分发网络。
S E C T I O N 06
把这四层剥开之后,剩下的真相
到这里,我们把四层皮都剥了:
第一层:纠结分成比例没意义。 定价权从头到尾就不在你手里,人家是在替你算账。
第二层:制作能力已经不再稀缺。 AI把这件事的门槛砸到了地板,门槛低的活就赚不到钱。
第三层:降本的收益留不住。 省下来的钱会通过竞争转移出去,回到平台和大模型公司手里。
第四层:出海是同一个游戏的另一个服务器。 集中度一样高,买量成本一样贵,80%到90%的项目一样收不回成本。
剥完之后,底下只剩一句大白话:
短剧行业不缺劳动力,缺的是不可替代性。
在这个行业里,"更能吃苦"从来就不是一个核心竞争力。因为吃苦的人太多了。真正稀缺的是那种别人抄不走、AI也替代不了的东西。
S E C T I O N 07
那到底还有什么值钱
泼完冷水,得给点能用的。根据上面的数据,还有四个位置是有议价权的。
第一,能带来自然流量的东西,也就是IP和系列剧。
MPA的报告里有一条被很多人忽略:ReelShort营销成本占比能从55%降到44%,靠的是"热门系列剧和续集自带回头客"。
也就是说,一旦你手上有一个能出第二部、第三部的东西,你就不用每部都重新买量。这是行业里为数不多能逃出"投流税"的路径。
对应到个人能力:能不能把一个题材做成系列,比能不能拍好单部剧重要得多。
第二,真人精品。
这条有政策兜底。前面提了,广电总局9月17日明确定调真人剧是精品创作主力。而9月1日《微短剧发展管理办法》正式施行,备案、分级、惩戒机制落地,平台要承担更高的审核和精品化压力。
同时 AI 剧泛滥本身也在制造稀缺性。宙途文化的联合创始人王小圈还坚持做真人剧,他的理由很朴素:"大家都不做真人,我做反而可能具有稀缺性。"
这句话后面的半句更值得琢磨:"AI剧做出来的门槛很低,但是做好的门槛很高。"
第三,本地化产能。
这条是给出海准备的。海外本土剧付费转化8%到10%,高于译制剧。能组织当地演员、当地语言、符合当地审查和文化习惯的制作能力,目前是稀缺的。
这活儿指望找家翻译公司是做不出来的,它要的是真懂那个市场的制片能力。
第四,能稳定产出优质内容的小团队品牌。
最后这条最实在。看两组对照数据:
红果2025年10月剧本总分账突破7000万元,有5名个人编剧当月分账超过百万。同期,普通编剧一部剧本收入约2万元。
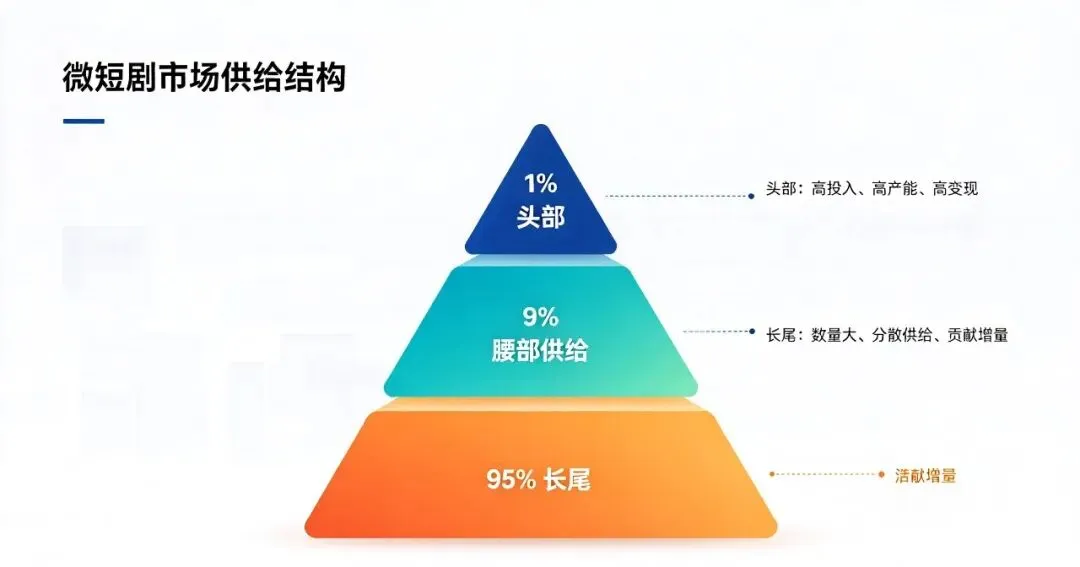
AI漫剧领域:不足1%的头部创作者月入十万乃至近百万元;绝大多数创作者单月总收益不到10元;2025年全年播放量不足百万的漫剧占比约80%。
头部和尾部的差距不是2倍3倍,是一万倍。
在这种分布里,平均数是没有任何参考价值的。唯一的策略是挤进那1%。而挤进去靠的不是拍得多,是每一部都要比上一部更靠近那个能被验证的标准。
S E C T I O N 08
给三类人的具体建议
如果你是学生(编导/戏文/影视制作/数媒)
专业课教你拍好片子,这没错。但请在这个之外,多学一样东西:看懂结算规则。
具体点:
· 去把各大平台的分账政策原文找来看,逐条读,别看二手解读
· 学会算 ROI 和回本线,知道什么叫"盈亏基准线"(比如5000万播放)
· 研究选题的付费转化,而不是只研究故事结构
· 有条件的话,亲自跑一遍投流后台,哪怕是小额
这些东西学校基本不教,但它们是这行真正的饭碗。会拍的人一抓一把,会算的人凤毛麟角。
如果你想入行
先算清楚一件事:你的本金能撑几次试错。
77:1的赔率意味着,想要大概率摸到一次回本,你得具备覆盖几十次失败的现金流。
如果你的钱只够拍一部两部,那你不是创业者,是赌徒。区别不在于勇气,在于你能不能活着见到那次赢。
比较稳的入行路径是先进成熟团队,用别人的钱积累判断力。这行的判断力,是用废片堆出来的。
如果你已经在做
请停止在"更便宜"这条路上死磕,开始往"不可替代"挪。
降本这条路没有终点,终点是零。你卷到400元/分钟,明天有人愿意200。
反过来问自己三个问题:
· 我的东西能不能出系列?
· 我的团队有没有一个别人拿不走的能力(特定题材深耕、特定资源、特定人才)?
· 我是在积累资产(IP、品牌、关系),还是在重复消耗?
结尾
回到开头那个比喻。
祥子的悲剧,从来不是他不够能吃苦。这个人拉车的力气,整个北平城可能找不出第二个。
他的悲剧是:他在一个自己不掌握任何一项要素的体系里,单打独斗。车是租的,路是人家的,连拉一趟能挣几个铜子儿,都由别人说了算。
短剧行业现在最需要的,不是更多能吃苦的人。
是能看懂账本的人。
看懂之后你依然可以选择干这行,甚至可以干得很好——但那时候你是带着地图进去的,不是闭着眼进去的。
这两者的差别,是能不能回来的差别。
如果你也想做AIGC影视动画、漫剧、短剧,想积累项目作品集,准备入行影视动画行业,可以了解一下我们的AIGC影视动画公益实训——做真实项目,亲手完成属于你的漫剧短片。有想法的同学,欢迎在后台留言交流
我是张导,在AIGC行业做产学研和人才孵化,平时写点行业里的真实情况。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。
数 据 来 源
QuestMobile、DataEye 研究院、中国网络视听协会、CNNIC、Media Partners Asia(MPA)、广电总局公开表态、《法治日报》行业采访,以及中国经济网、南方 +、羊城晚报等行业报道。文中涉及的平台分账政策均引自平台公开规则与公开媒体报道,具体以各平台最新官方口径为准。
数据会说话,但前提是你愿意听它说完

