国内AI短剧亏98.7%,字节海外下载破亿
- 2026-11-15 03:41:45
上周我写国内 AI 短剧,说 98.7% 没回本。文章发完,留言里问得最多的一句是:
「那出海呢?」
巧了,这周答案就来了。
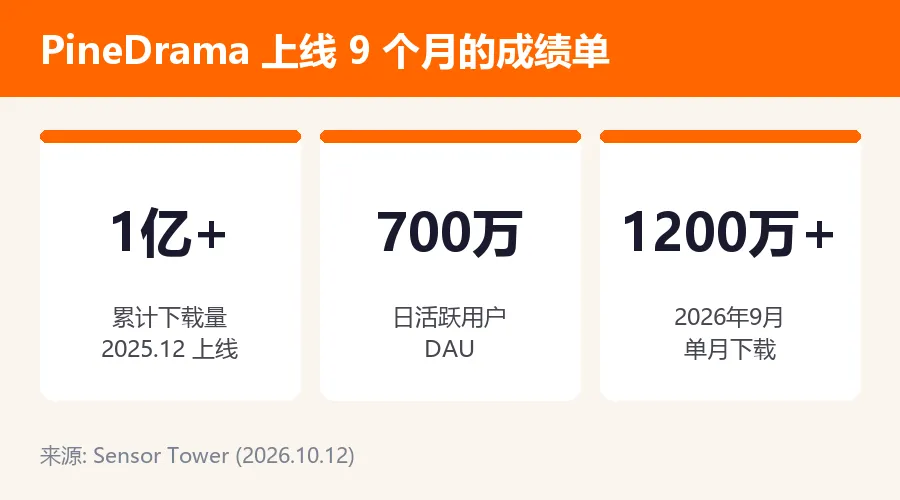
10 月 12 日,Sensor Tower 数据:字节跳动的海外短剧 App PineDrama,上线约 9 个月,累计下载量突破 1 亿。日活 700 万。今年 9 月单月下载超过 1200 万次。
全球今年累计下载破亿的独立短剧 App 一共 7 款,它是唯一一个上线不到一年的新品。
同一个东西。国内 98.7% 亏钱,海外 9 个月破亿。
所以我花了几天,把海外短剧的账完整扒了一遍。扒完发现:出海不是避难所。是同一场卷的第二季。
但卷的姿势,变了。
01 先看字节这波有多猛
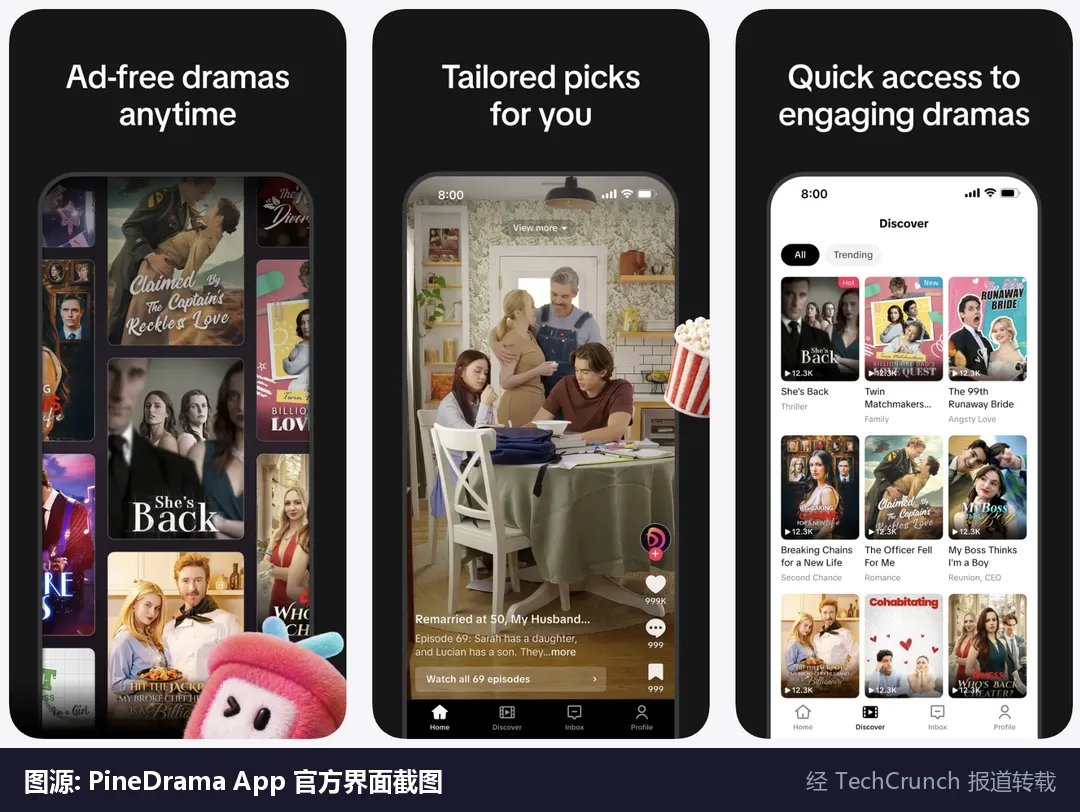
PineDrama 是 2025 年 12 月悄悄上线的,主打巴西、美国、印尼。几个数字先摆在这:
· 累计下载:1 亿+(上线约 9 个月)· 日活:约 700 万· 2026 年 9 月单月下载:1200 万+· 印尼 + 巴西合计贡献 82% 的累计下载· 8 月巴西下载量最高的应用,连续两个月霸榜
它打法和别人不一样。
ReelShort、DramaBox 这些老玩家是「前几集免费、后面单集付费」,部分周订阅费超 20 美元。PineDrama 直接全免费——看广告解锁,再看剧领金币。
内容也不是把国内短剧翻译一遍往外一倒了事。《10 亿奈拉新娘》是香港团队做的尼日利亚背景,上线一周播放破 4000 万;《印尼豪门风云》《里约救赎》都是本土题材,播放量破 2 亿。
单集 60-90 秒,和国内一个节奏。
一句话:把国内红果短剧验证过的「免费 + 广告」打法,原样搬到了海外,再用本土内容接住流量。
02 但先别激动,我把大盘数据也扒了
如果只看 PineDrama,你会觉得出海遍地是黄金。
我把 2026 上半年的行业数据翻出来,三个数字泼一盆冷水:
第一,下载暴涨,收入没跟上。
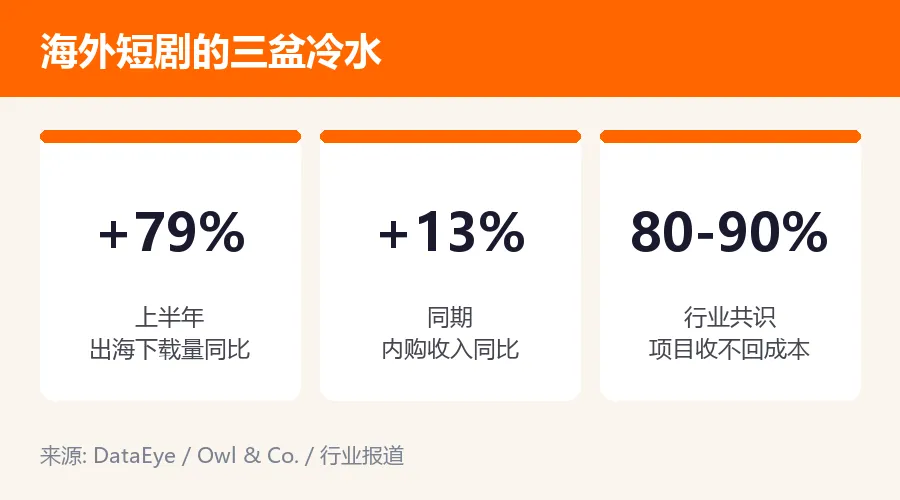
上半年中国出海短剧 App 累计收入 12.7 亿美元,同比只涨了 13%。同期下载量 14.41 亿次,同比涨了 79%。
下载涨 79%,收入涨 13%。量价背离。看热闹的人挤进来了,掏钱的人没多几个。
第二,海外也惨得均匀。
行业共识:80%-90% 的项目连成本都收不回。和国内 98.7% 未回本比,惨得不分国界。丰行文化 AI 剧八成产能面向海外,公开说法是「还在亏损」——因为他们没有自有平台,只能挂在别人 App 上变现,分成年头听下来就知道有多薄。
第三,成本结构在恶化。
AI 确实把制作成本打了下去——AI 剧制作成本降了 80%-90%。但流量成本同比涨超 100%,收益端下滑超 50%。买量投流已经占到短剧出海总成本的一半。
眼熟吗?国内短剧怎么死的,海外就在怎么走:制作砍九成,投流吃掉七成,同质化把价格打到地板上。
只是海外这集,才播到一半。
03 那出海到底哪里不一样
卷是都卷。但扒完数据,海外真有三个国内没有的东西。
第一个:万播收益,海外是国内的好几倍。
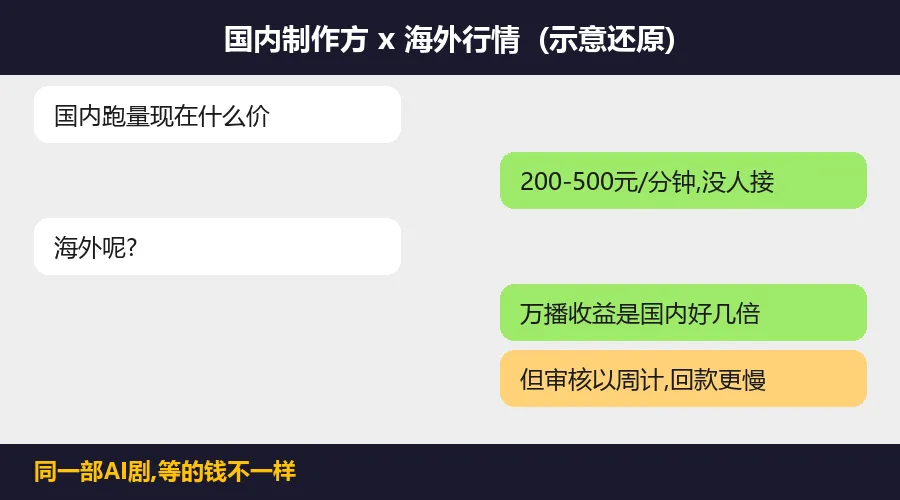
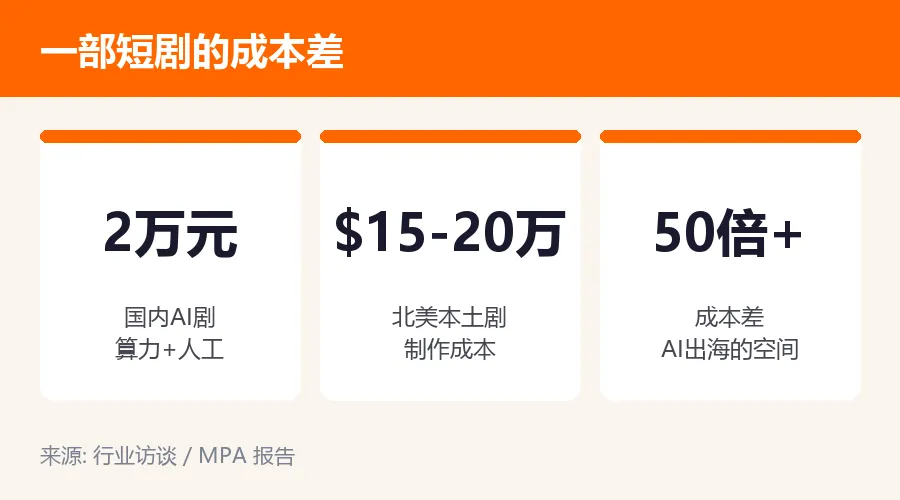
郑州收谷文化做欧美、印度、墨西哥市场,一部 AI 剧的算力加人工成本压到 2 万块左右。他们明确说过:海外万播收益是国内的好几倍。
代价是审核周期以周计,回款更慢。但同样是等,等的钱不一样。
第二个:本土剧的付费转化,明显高于译制剧。
上半年海外本土剧在投超 10 万部,份额从 27% 涨到 46%;译制剧从 73% 回落到 54%。本土剧付费转化 8%-10%,译制剧够不着。
翻译剧是出海第一波红利——AI 把翻译、配音、口型的成本打到趋近于零。但红利属于敢先上岸的人,现在岸上挤满了。
PineDrama 的内容策略也印证了这点:人家不搬译制,直接做本土原创。
第三个:免费 + 广告,在新兴市场真跑得通。
Owl & Co. 的数据:免费短剧 App 的用户时长占比,五个季度从约 15% 涨到约 83%。印尼、巴西这种付费习惯弱的市场,免费就是王道。PineDrama 82% 下载来自这两个国家,不是巧合。
发达市场撑收入,新兴市场拉下载。这句话是海外半年报的原话,也是整个格局的定调。
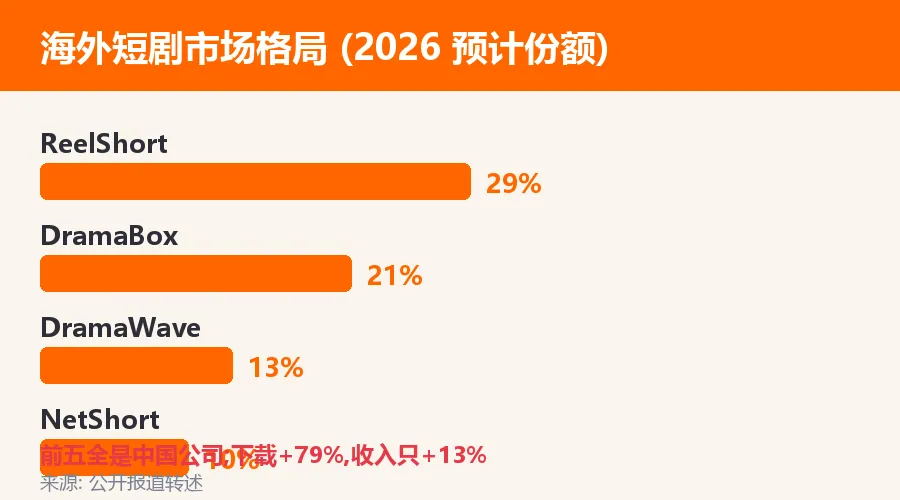
ReelShort 一家占 29%,DramaBox 21%,前五名全部是中国公司。字节这时候带着免费模式杀进来,等于在别人收官的时候掀桌。
04 值钱的位置,也换了
国内跑量卷死之后,钱流向了卖工具的、有 IP 的、能做客户说不清的需求的。海外一样,但多了一层:本土化的手艺。
南昌酱油文化 2026 年 4 月开始出海,不做翻译剧,按欧美口味定制原生内容——吸血鬼、魔法学院这类国内压根没有的题材,先在 TikTok 试水,再放大。
美国爆款演员的日薪,从 1000 美元涨到了 1500-2000 美元。好莱坞的人也在进来:伊萨·雷的竖屏剧首周播放近 7500 万,福克斯投资 AI 短剧公司计划两年做 200 多部。
看出来了吗?海外在补的,是「本地内容产能」这个缺口。谁能在当地题材、当地口味、当地投放上做得快,谁就吃到这波。
而 AI 译配把语言这道墙拆了之后,剩下的全是本地功夫——这道墙拆掉之后,墙那边站着的是活人需求,不是算法能算出来的。
还有一笔账要算:一部北美本土短剧,制作成本 15-20 万美元、周期约 6 周。而一部 AI 剧,2 万块。成本差 50 倍以上。这个差就是 AI 出海的全部空间,也是所有泡沫的来源。
搬砖小哥怎么看
扒完这轮数据,我对「AI 短剧出海」的判断就三句话:
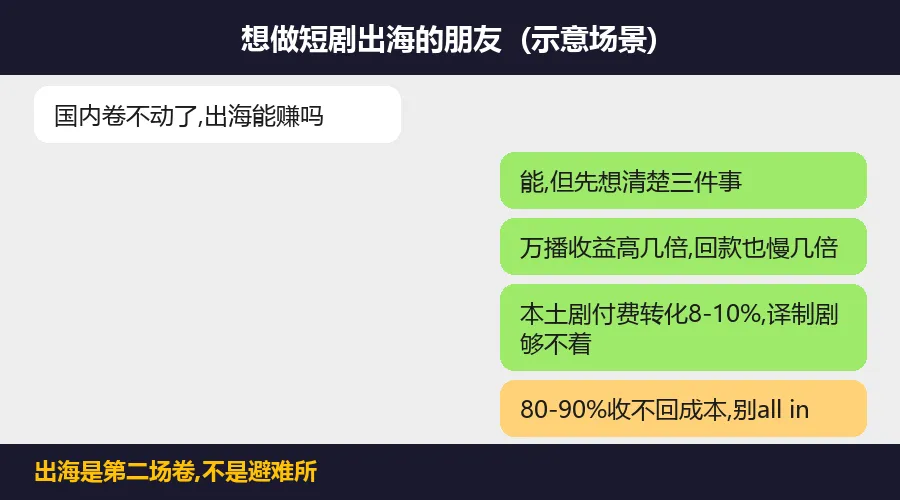
1. 出海是第二场卷,不是避难所。国内怎么死的海外就怎么走:制作成本归零、投流吃掉一半、同质化压价。下载 +79% 收入 +13% 就是信号——量来了,钱没来。
2. 值钱的是本土化手艺,不是产能。万播收益差几倍、本土剧转化 8-10%、新兴市场免费模式跑得通——这三个真差异,每一个都指向「本地内容」,没有一个指向「多做几部」。
3. 普通人别 all in。80%-90% 收不回成本是行业共识,一部 2 万的 AI 剧回款以月计。真要做,从接本土化订单开始,别一上来就自己押内容。
和上周国内那篇是同一个结论:AI 把「做出来」变免费了,「卖给谁、他为什么要买」照样收钱。
区别只是,这次你要研究的人,在巴西、印尼和洛杉矶。
本文素材来自 Sensor Tower、DataEye、MPA、Owl & Co.、界面新闻、澎湃新闻·增长工场、中国经济网、电影界等公开报道,均为第三方转述;不构成任何投资或从业建议。事件原图为公开报道配图转载并已标注来源,版权归原作者所有。
来源PineDrama 数据:Sensor Tower(2026.10.12)/ AppMagic市场格局与成本:DataEye / MPA / Owl & Co. / 行业访谈案例:界面新闻 / 澎湃新闻·增长工场 / 中国经济网 / 电影界

