AI短剧概念,最核心的8家公司
- 2026-11-18 17:37:11
AI 短剧指的是用生成式模型完成画面、配音与剪辑的短剧,单集只有几分钟,题材多是悬念和情感。它把内容生产从实景拍摄里解放出来,不用请演员,也不用租场地,一个创作者对着电脑就能出片。拍一部剧原来像进照相馆,要摆姿势、等冲洗;如今更像用手机拍照,按一下就有一张。少了 AI,短剧仍是一门重资产生意,剧组和服化道一样都不能少,产量被成本压着。
上半年,各平台一共上线约 36.7 万部微短剧,其中 AI 短剧约 27 万部、占比超过 74%(中国网络视听协会数据);单看抖音端,上半年新增的 AI 剧与漫剧有 22.19 万部,播放量破亿的只有 1055 部,以 5000 万播放作为盈亏线,能回本的约 1.3%(DataEye 研究院)。产量在成倍往上走,回本的却在收窄,第一财经的报道提到,行业万播收益从去年下半年的 30 到 100 元掉到 5 到 10 元。制作成本同步下滑,掌阅科技管理层提到,近三个月单分钟制作成本从 2000 元降到 500 元。单价跳水之下,钱没有留在制作端,而是往上游的内容源头和下游的投流分发集中。这条链上的分化,比普涨要明显。
9 月 1 日起,《微短剧发展管理办法》施行,微短剧按投资额度与题材分三级备案,AI 生成的内容要在每集明显位置加提示;8 月,红果短剧发布 AI 剧角色创作规范,抖音的短剧预检工具也在 8 月 3 日上线。出海的盘子还在扩,上半年海外短剧应用内购收入约 12.7 亿美元,中国出海厂商占其中约九成;DataEye 把 2026 年海外微短剧市场规模预期上调到超过 60 亿美元,AI 剧与漫剧预计占 40 亿美元。8 月 31 日,芒果超媒把《后西游记》送上湖南卫视黄金档,这是国内首部上星的 AI 长剧。这份名单按三条标准挑:一是定期报告或公告里有可查的 AI 短剧收入、产品或产能口径,不靠概念挂靠;二是该口径对应真实上线的作品、平台或工具;三是只取 A 股公司,数据用 2026 年半年度报告。名单按产业链位置从上游到下游排,分 IP 与出海平台、模型与分发平台、生产工具与版权产能、内容制作与出品四段,共 8 家。A 股有独立 AI 短剧收入口径的只有中文在线、掌阅科技、昆仑万维三家,其余按产品、产能或作品口径纳入,这条链在 A 股凑不出十家。
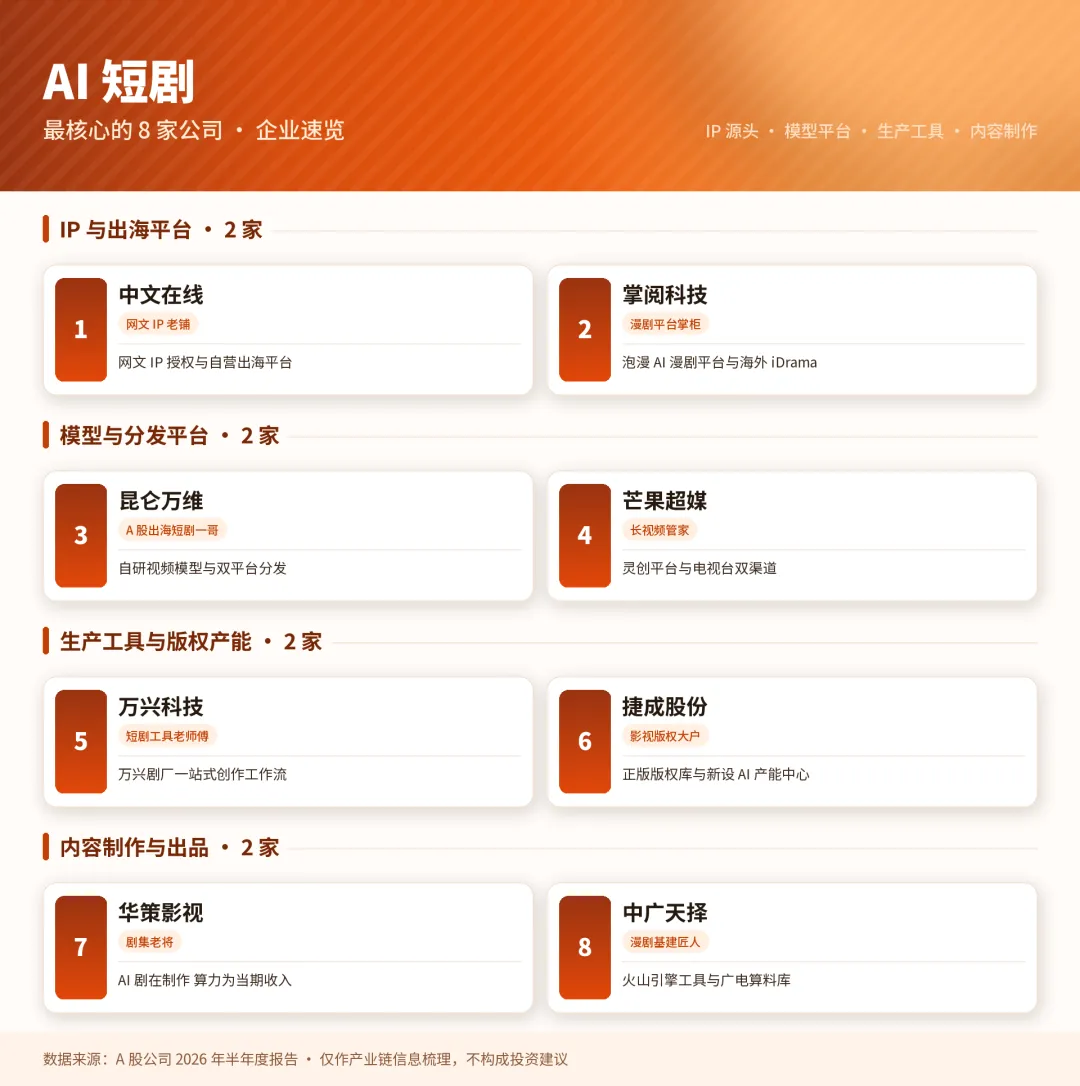
本文只做产业链梳理,所列公司与数据不构成任何投资建议。
第1家:中文在线(网文 IP 老铺)
概念:AI 短剧的原料是网文,一个故事先有文字,再有画面,改编权在谁手里,分成就从谁那里过。中文在线就在链条的前端,做的是上游的生意,把故事授权给制作方。
核心竞争力:累计制作并上线精品 AI 短剧超过 1200 部,播放量破亿的超过 10 部,上半年新签约小说超过 2200 部。自营平台 FlareFlow 收入 2.53 亿元、净利润 1.52 亿元,提前实现月度经营性盈亏平衡。短剧及 IP 衍生品收入 4.11 亿元、增 108.72%,规模已经高于原来的网文主业,公司主体仍处亏损,归母净利润 -4299.53 万元、减亏超过八成。参股的枫叶互动是 ReelShort 的运营主体,2023 年 4 月公司将其表决权由 50.90% 降到 47.81%,此后不再并表、按权益法核算,现持股 49.16%、为第一大股东;今年 5 月枫叶互动在美国加州起诉公司,请求判定治理协议无效,案件尚未审结。
第2家:掌阅科技(漫剧平台掌柜)
概念:网文转成画面,中间隔着改编这道工序,环节越短,出片越快。数字阅读平台攒下的故事够不够多,直接决定产能。掌阅科技把改编与生产放在自家平台上。
核心竞争力:自建 AI 漫剧生成平台泡漫,上半年上线剧集超过 1000 部,并把平台能力对外开放;海外端 iDrama 与 PopoVibe 提升 AI 真人剧、AI 漫剧的占比。短剧等衍生业务收入 11.85 亿元、增 41.45%,占总营收 66.44%,规模已超过数字阅读、成为第一大收入来源。归母净利润 -5014.18 万元、亏损同比收窄 68.69%,销售费用 11.09 亿元,业务仍处在高强度投放周期。盈利尚未转正,投放费用居高不下,这一阶段仍在以投入换规模。
第3家:昆仑万维(A 股出海短剧一哥)
概念:出海短剧拼两件事,模型能不能稳定出片,平台能不能买来用户,缺一样都跑不起来。两件事都得自己搭,才谈得上规模。昆仑万维的模型、工具和平台都是自己做。
核心竞争力:前端有 DramaWave 与 FreeReels 两个平台分发,后端有天工短剧工作台 SkyProduction 整合多家视频模型,模型、生产工具与分发都在自己手里。AI 短剧平台收入 15.35 亿元、增 163.28%,占公司营收 28.6%,六月底单月流水超过 6500 万美元,平台月活按 SensorTower 数据居海外短剧市场第一。业务营业成本 4.99 亿元、增 406.08%,毛利率降到 67.49%,用户增长仍靠买量拉动。收入高度集中在海外市场,区域市场的波动直接落在业绩上。
第4家:万兴科技(短剧工具老师傅)
概念:剧本拆解、分镜、剪辑、配音,每一道都要软件承接。工具顺不顺手,决定一个人一天能出几集,价格高低又挡住一批小团队。万兴科技不做内容,专门卖工具。
核心竞争力:万兴剧厂把剧本生成、角色设计、分镜、剪辑串成一条工作流,联动万兴喵影把生成与专业剪辑接上,面向创作者与机构收费,自己不出成片。万兴剧厂 3 月至 6 月收入月度复合增长率超过 100%,客户复购率超过 85%。研发人员占比约 56.23%,整体营业收入 7.06 亿元、同比降 7.09%,归母净利润亏损 6898 万元,剔除汇率影响后实现减亏。复购率虽高,公司自身仍在亏损,工具的收入终究要看付费用户的留存。
第5家:芒果超媒(长视频管家)
概念:想进主流荧屏,AI 内容先要过审核与排播,这一步比生成画面更难;排不进档期,内容做得再好也送不到观众面前。芒果超媒有电视台和长视频两个渠道。
核心竞争力:依托大芒计划做微短剧分发,2 月设立 AIGC 创新内容中心、5 月设立 AI 产业化中心,两个都是独立一级部门;芒果灵创平台基于自研芒果大模型,再聚合 40 余种模型与 80 余项功能,累计服务专业用户超过 4 万。上半年累计上线微短剧 2647 部、增 124.51%,短剧频道日均活跃用户增 104%。会员收入同比下滑拖累整体,公司营业收入 61.94 亿元、增 3.86%,归母净利润 2.02 亿元,不到上年同期的三分之一。还没靠 AI 赚到钱,成本却一直压不下来。
第6家:捷成股份(影视版权大户)
概念:内容生成要用素材训练模型,用谁的素材、版权干不干净,是制作方绕不开的一格;素材库的存量厚,这道坎就高。捷成股份的角色,是为模型提供合规素材。
核心竞争力:手里攒着超过 10 万小时影视版权内容,YouTube 频道总数 930 条、订阅数超过 6500 万。自研剧现、灵犀、ChatPV 等智能体覆盖剧本、动画生成与视频生产,新设的 AI 产能中心储备优质 IP 超过 100 个,可实现年产精品项目 50 部以上,与红果、快手等平台合作。影视版权运营与服务收入 7.34 亿元、降 36.06%,是公司收入主体,归母净利润 1.61 亿元、增 10.47%。版权采购占用大量现金,AI 产能中心刚设立,暂无产出。
第7家:华策影视(剧集老将)
概念:能上星、能出口的精品 AI 剧,拼的仍是剧本和制作。工具能压成本,剧本打磨、镜头调度还得靠人,模型把画面做出来,戏还得自己写。华策影视在这一端做了多年。
核心竞争力:老牌剧集公司把制作能力往 AI 上搬,AIGC 精品项目《消失的 500 年》与国内首部 AI 历史正剧微短剧《资治通鉴》已进入制作阶段,与生数科技共建 AI 视听创制中心,另与智象未来签约合作。算力业务上半年收入 1.60 亿元、增 184.03%,占总营收 23.41%,已成为公司业绩的重要增长极。公司营业收入 6.85 亿元、降 13.22%,归母净利润 1.67 亿元、增 41.98%。利润里算力和账面浮盈各占一块,真正的 AI 剧还没上映。
第8家:中广天择(漫剧基建匠人)
概念:把模型用在漫剧上,光有软件还不够,要有一套调度模型的工具,还要有可供训练的素材,以及排得开的产能。这几样凑不齐,产量就上不去。中广天择搭的正是这套基建。
核心竞争力:AI 漫剧眼下有 3 部上线,《从杂役到宗门之光》登上抖音新剧榜第 5 名、被红果认证为爆款;与火山引擎合作的 AI 漫剧工具已经落地,自有漫剧都用这套工具生产。数智中心攒下 40 万小时 4K 视频与 200 万小时高保真音频,与国内大模型企业达成合作,AI 算料成为新的业务方向;控股股东拟由长沙广电变更为同城的城发文旅,过户尚未完成。营业收入 1.19 亿元、降 10.84%,归母净利润亏损 1280.63 万元、较上年同期小幅减亏。扣非净利润亏损 1746.45 万元,亏损反而扩大。

