AI短剧扩张与分化并行
- 2026-11-15 23:54:54
1 AI 短剧行业演进复盘
2025 年可视为 AI 短剧的产业元年,模型能力跃迁、平台流量扶持、IP 改 编工业化多重变量共振,推动 AI 短剧在一年内走完传统短剧数年扩张路径, 但 2026 年行业主线已从拼产能切换为拼质量、转化与出海复制能力。
1.1 2025 年 AI 短剧从概念验证走向规模爆发
从产业节奏看,2025 年 AI 第一次真正改写了短剧供给。此前短剧行业 虽已在 2023—2024 年完成用户教育与商业模式打底,但供给端仍高度依赖 真人拍摄、演员排期、场地和制作团队,产能扩张受制于重人力、重流程、重 资金的传统影视逻辑。而进入 2025 年后,AI 视频生成、多模态分镜、角色一 致性优化、AI 配音与自动剪辑链路逐步跑通,短剧生产开始具备轻量化、标 准化和流水线化特征。
这一变化最直接体现在成本与周期的断崖式压缩。AI 赋能下,制作周期 大幅压缩,制作成本显著下降。当成本曲线下移、试错门槛大幅下降后,大量 中小团队、个人工作室与传统网文改编方加速涌入,行业由此进入典型的供给 先行型爆发。
2025 年的另一条关键线索,是平台侧战略扶持全面打开流量入口。抖音、 快手、爱奇艺、B 站、腾讯、阅文等平台在 2025 年密集推出 AI 漫剧/短剧专 项激励、独立入口或分账激励政策,实质上降低了创作者冷启动成本,推动 AI 短剧从内容试验品快速跃迁为平台争夺时长的新供给。平台支持与技术降本 叠加,使得 2025 年下半年出现显著供给加速度。
从需求侧看,2025 年 AI 短剧之所以能快速破圈,主要是通过题材扩容 实现新增量获取。传统真人短剧高度依赖都市情感、豪门恩怨、逆袭爽文等低 制作门槛题材,而 AI 内容在玄幻、修仙、科幻、系统流、架空历史等强特效 题材上具有天然比较优势,可以更低成本呈现真人拍摄难以承载的世界观与 视觉奇观,从而吸引漫画、网文、游戏用户,带来明显的圈层外延。这也是 2025 年 AI 漫剧能在男频赛道率先突破、随后逐步渗透女频与现实题材的重要原因。
1.2 2026 年上半年产能爆炸达到峰值,行业进入供给过剩
2025 年是 AI 短剧完成从 0 到 1 的产业确认,2026 年上半年则是从 1 到 N 的极致扩张期。AI 已经不再是短剧行业的辅助工具,而是供给端的主导生 产方式。中国网络视听协会披露,2026 年第一季度全行业上线微短剧约 12.8万部,其中 AI 微短剧约 12.2 万部,占比超过 95%;真人短剧上线量已不足 AI 短剧的二十分之一。这一数据意味着,AI 短剧在极短时间内完成了对传统 供给结构的替代,行业进入高位平台期。
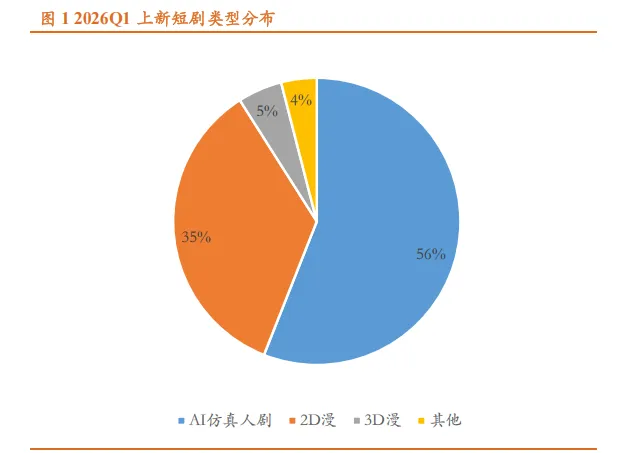
更重要的是,2026 年扩张不再局限于 AI 漫剧,AI 仿真人剧成为推动大 盘增长的核心变量。2026 年 Q1 上新 AI 剧/漫剧中,AI 仿真人剧占比已超过 半数,成为绝对主力。这说明行业正向更接近真人叙事体验的内容形态演进。 AI 短剧因此不再只是漫画动态化,而是在加速接管原本属于真人短剧的用户 时长。
但供给井喷并未同步转化为内容价值同等增长。2026 年上半年,全网新 增 AI 剧/漫剧破亿作品占比极低,这意味着绝大多数新增产能并未形成有效消 费,而是迅速沦为无效供给。
1.3 行业走向精品化竞争
2026 年,在多重因素推动下,行业转向精品化竞争。
首先是流量与收益端约束。早期 AI 短剧凭借低成本和平台补贴,可通过 大量上线赌爆款实现粗放式盈利;但随着供给极度膨胀,单部作品获得的自然 流量被迅速稀释,投流 ROI 持续下行。当低成本复制不再自动带来正收益, 只有精品内容才能穿越流量拥挤。
其次是监管与平台机制同步收紧。2026 年 AI 微短剧要求备案,行业开 始持证上岗,此外对投资额度、题材类型和 AI 标识也进行更细分管理。平台 侧也从普惠保底转向精品分成、官方托管与低质内容治理,强化精品项目扶持。
最后是用户端的偏好。尽管 AI 短剧占据了绝大部分的供给份额,但真人 剧在若干关键档期仍展现出明显播放效率优势,用户对人物细节、真实情感和 表演张力仍有明确偏好。AI 替代的是低端供给,技术红利打破了内容稀缺, 但也让情绪密度、原创表达、人物塑造与审美完成度成为新的稀缺资产。
从产业价值链看,行业已显现出三条清晰主线。第一条是内容精品化,即 围绕剧本、情绪节奏、人物弧光和镜头一致性构建真正的爆款能力;第二条是 IP 资产化,优质网文、漫画、影视 IP 可以同步改编为真人短剧、AI 仿真人 剧、2D/3D 漫剧与海外多语版本,实现一次开发、多次变现;第三条是全球化 复制,AI 大幅降低本土化改编和多语配音成本,使出海从单纯翻译分发转向 本地化生产与平台化输出。
因此,对 AI 短剧元年精品化竞争的阶段性复盘, 2025 年解决的是生产 端问题,2026 年开始解决价值问题,能真正沉淀用户、利润与 IP 资产的内容 逐渐脱颖而出。
2 多模态模型的迭代形成技术驱动
2.1 2025 年是全球 AI 大模型发展的重要分水岭
2025 年,多模态 AI 能力的成熟使得内容生产成本发生了量级下降。视 频、音乐、图像、3D 等多模态生成能力的同步突破,正在从根本上重构内容 产业的生产链条与价值分配方式。
视频生成方向,Veo3.1、Sora 2、Runway Gen-4.5 等模型均在分辨率、 时长与物理真实性上取得显著进展,Seedance 2.0、SkyReelsV4、Kling3.0 亦实现了从追赶到领跑的跨越。依托 AI 视频生成、图像风格化渲染、多语种 情感语音合成、智能分镜脚本生成、自动剪辑配乐等全栈能力协同,专业级视 频内容的制作门槛从团队级降至个人级、单集制作周期从周级压缩至小时级。
这一成本结构的根本性变化,使非专业创作者得以绕过传统影视和动漫的制 作门槛,快速产出具备完整叙事结构的高质量剧情内容,直接催生了 AI 短剧 的规模化爆发。2025 年,AI 短剧在中国、东南亚、北美、欧洲等市场实现爆 发式增长,头部平台用户规模与内容消费时长均呈数量级跃升,成为多模态AI 能力从技术突破走向大众文化消费的最具代表性出口之一。
音乐生成方向,2025 年迎来技术与商业化双重突破,CoT(Chain-ofThought)思维链技术首次在音乐生成领域中实现有效落地,以昆仑万维 Mureka 01 的 MusiCoT 架构为代表,标志着 AI 音乐从简单工具化生成迈向 结构化、专业化创作的重要转折点。Mureka 与 Suno 作为当前 AI 音乐生成 领域的代表性产品,均在专业音质、生成稳定性、内容分发生态上持续迭代升 级。
2.2 AI 短剧关键技术瓶颈的突破
2025 年以来制约 AI 短剧规模落地问题是角色一致性缺失、物理逻辑崩 坏、视听不同步等问题。这些问题在短视频娱乐内容中尚可容忍,但在短剧这 种连续叙事内容中,会直接导致观众出戏、返工率高企和产线失效,因此其突 破比单纯提升清晰度更关键。
角色一致性是 AI 短剧工业化的第一门槛,角色、服装、声音和表演气质 的一致性,是 AI 从能看走向能拍剧的底线。2025 年 AI 视频的可用率较低, 本质是抽卡式的生成体验无法支撑工业化生产。到 2026 年上半年,头部视频 生成模型已将视频的可用率拉升到较高水平,简单场景下的生成结果已可直接进入生产流程,跨过了工业化应用的临界点。
音画同步方面,早期模型往往需要在视频生成后再调用 TTS、配乐和口 型工具,导致后期对齐成本极高,尤其在对话场景和多角色互动中,经常出现 口型错位、情绪不匹配和环境音脱节。自 2025 年下半年起,行业进入音画同 出阶段。对于短剧生产而言,音画同步意味着配音与剪辑环节生成即交付。这 显著降低了后期人工对齐成本,也使镜头节奏、对白情绪和场景氛围更自然连 贯,尤其适合短剧中高频的对白推进与情绪爆点设计。
第三个关键突破是导演控制权回归。AI 短剧不能依赖单一提示词赌出想 要的镜头,必须能对景别、机位、视角、时长、运镜、转场做结构化控制。可 灵 3.0 的智能分镜系统,支持逐镜头自定义时长、视角和叙事内容,Seedance 的时间戳精准编辑、绿幕编辑、视角与运镜编辑等,都是对导演控制能力的强 化。这意味着,视频模型开始摆脱只能生成一个片段的工具属性,转而接近一 个越发完善的生产系统。对短剧来说,这种变化的边际意义极大,因为短剧的 核心是多镜头之间的节奏衔接、情绪推进和爽点爆发,导演控制能力提升,才 意味着模型真正具备替代部分影视工业流程的可能性。

