腾讯下场、互动剧破千、Sora复活:AI短剧的「入口战争」正式开打
- 2026-11-19 04:14:53
10月14日,A股AI短剧/漫剧概念再度爆发——新经典、引力传媒、掌阅科技等近10只传媒股涨停,富春股份20CM封板、电魂网络涨停,慈文传媒斩获5连板,热度甚至从传媒、影视扩散到了游戏行业。
资本为什么突然集体下注?因为就在同一天,三件事几乎同时落地:腾讯把AI剧摆上了微信首页,科创板日报用"三国杀"为腾讯、字节、快手的混战定调;AI互动短剧的平台存量突破1000部,一种"观众能改写剧情"的新物种浮出水面;OpenAI被曝正与一家电影AI公司谈判,要让关停半年多的Sora以专业影视工具的身份"复活"。
三件事指向同一个判断:AI短剧的竞争,已经从"谁能做出剧",进入"谁占据入口"的阶段。
一、三国杀:三家巨头,三种抢法
先看最新入场的腾讯。
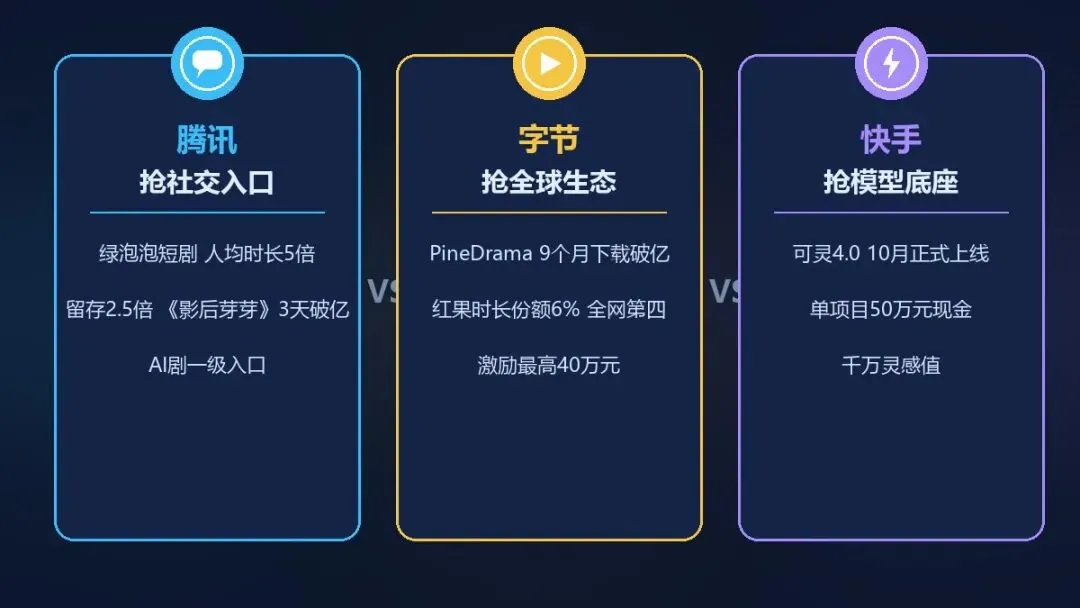
今年9月,腾讯在微信端低调上线"绿泡泡短剧"小程序,主打"免费好剧,一点就看"。据证券时报等媒体引述的腾讯官方数据:通过绿泡泡短剧观看的用户,人均时长约为行业大盘的5倍,留存达到2.5倍以上。其首发剧集《影后芽芽》正是AI仿真人短剧,上线3天播放破数亿,小程序与视频号双端人均看剧时长超30分钟,短期收获千万用户与百万级广告收益。
更值得注意的是入口设计:绿泡泡短剧把AI剧、漫剧设为一级内容入口,AI剧在首页的推荐位置甚至排在真人剧前面。腾讯的算盘很清楚——用微信的社交流量池,做AI剧的"超级货架"。
字节的打法是生态闭环加全球复制。国内,野村证券报告显示,8月中国用户使用时长前50的App中,字节系时长份额已达41.8%,其中红果免费短剧使用时长同比暴涨182%,时长份额从2%跃升至6%,跻身全网第四。海外,"海外版红果"PineDrama上线约9个月累计下载突破1亿、日活约700万,巴西与印尼贡献82%的新增下载。制作端,抖音短剧版权中心升级"真人结合AI制作"激励活动,最高40万元后验现金激励。
快手的武器是模型底座。可灵AI全新模型Kling 4.0已开启内测,即将正式上线;配套"AI全民创作季",单项目最高50万元现金及千万灵感值。快手短剧同步更新激励政策,单剧激励最高20万元。可灵在专业影视工作流中的渗透,是快手区别于另外两家的核心筹码——当模型从"出片工具"变成"生产基础设施",入口的定义也会被重写。
三家巨头,一个抢社交流量,一个抢全球生态,一个抢技术底座——但真正的战场只有一个:谁成为AI短剧时代的默认入口。正如财联社引述的行业共识:短剧、漫剧、AI剧已成为内容生态新的竞争主线。
二、新物种:1000部互动短剧,改写的不只是剧情
当纯观看的AI剧杀成红海,一批玩家正涌向另一片蓝海——AI互动短剧。
短剧自习室10月14日的深度报道披露:番茄、拼多多、芒果、腾讯、字节等头部平台半年内密集落子,AI互动短剧存量已超1000部。
三个标志性事件值得记住:古装宫斗影游《盛世天下》全系列销量突破600万套,验证了互动叙事的爆发力;国内AI互动短剧平台StoReel拿下3400万美元融资;坐拥千万活跃用户的Character.AI也在7月入局——但目前只上线三部试水作品,反倒是国内团队跑在了前面。
这轮爆发的底层逻辑是产能焦虑。据国新办发布会数据,今年前8个月上线短剧43万部,达去年全年的13倍,其中九成为AI剧。当"看剧"供给泛滥,"玩剧"就成了差异化出口——多分支、可重玩的互动叙事,把观众从消费者变成了共建者。
但互动叙事的核心门槛,不在"有没有选项",而在于"叙事权交出了多少"。
行业用一个二维框架来划分:横轴是交互方式(点选项→自由文本输入),纵轴是剧情生成时机(提前预制→运行时实时生成)。难点在于两件互相打架的事:一是长叙事一致性,几十次交互后人物不能前后矛盾;二是千面化体验,每个用户的选择都要被兑现。
元象科技旗下Castloop的做法是"主干收束、细节下放"——自研互动叙事记忆模型基于开源的泛娱乐底座大模型XVERSE-Ent,把用户每次选择结构化归档,主线强约束、细节实时生成。其站内作品《Slip into your heart》仅第一个剧情分叉点,就生成了逾百条用户自定义分支。
工具端也在下沉:Castloop Studio主打零门槛全链路生产,芒果"灵创"支持生成分支剧情,腾讯上线面向海外创作者的OnSolo并内设互动剧创作入口,快手的自研互动剧工具也即将内测。
《微短剧发展管理办法》(广电总局令第16号)今年9月1日已首次将互动微短剧纳入管理框架。监管的到位,往往是一个品类正式"转正"的标志。
三、盈利拐点:从故事变成财报
概念爆炒之外,有一份财报更接近真相。
港股AI短剧龙头兑吧发布自愿性公告:AI短剧业务2026年7、8、9月连续三个月录得纯利,正式从投入期迈入收获期。三季度单月新增播放量分别超68亿、126亿、264亿次,合计突破458亿次,为上半年总量的9倍以上;单月新增播放量过亿的爆款剧目达22部、25部、32部,过亿爆款率最高达5.7%,明显高于行业平均。
这是行业里少有的"规模化盈利"实锤。逻辑链也清晰:AI把精品AI仿真人短剧成本压到20万元以内(约为真人精品的十分之一),产能不再是瓶颈之后,比拼的是选题材、控成本、抓分发的综合能力——湘财证券的判断是,单纯铺量的模式难以获取有效利润,尾部产能将加速出清,资源向具备IP储备、工业化生产、投流运营、出海分发能力的头部集中。
资本市场的定价也在这条逻辑上。长江证券认为,AI影视正沿"短剧—长剧—院线电影"路径持续升维,工业化拐点渐近——《后西游记》10月4日开播当晚斩获省级卫视双网收视第一,《三星堆:未来往事》定档10月23日登陆全国院线,都是"升维"的注脚。
场外还有一个变量。据The Information等海外科技媒体报道,OpenAI正与一家专注电影制作AI视频的隐身初创公司谈判,计划把已停运数月的Sora移交给对方,以专业影视工具的形式重回市场。年初还被讨论"是不是已经死了"的产品,转眼就要借专业影视赛道复活——这本身,也是"AI视频向专业影视升维"的一个注脚。
四、出海账本:收入涨、下载跌,钱开始挑剔了
出海依然是最大的增量市场,但账本正在起变化。
DataEye数据显示,2026年海外微短剧市场规模超60亿美元,其中AI短剧、漫剧超40亿美元,较2025年增长390%;上半年海外短剧App内购收入前20名中,16款来自中国厂商。
厦门网10月15日的报道给出了微观成本账:一部真人短剧出海成本约12万到20万美元、周期1至2个月,而AI短剧只需2万美元甚至更低、周期压缩到20-30天。政策端,厦门按境外发行实际成交金额10%奖励出品企业(单部最高50万元、每年最高150万元),福建首个城市级全栈Token工厂8月已在厦门启动。
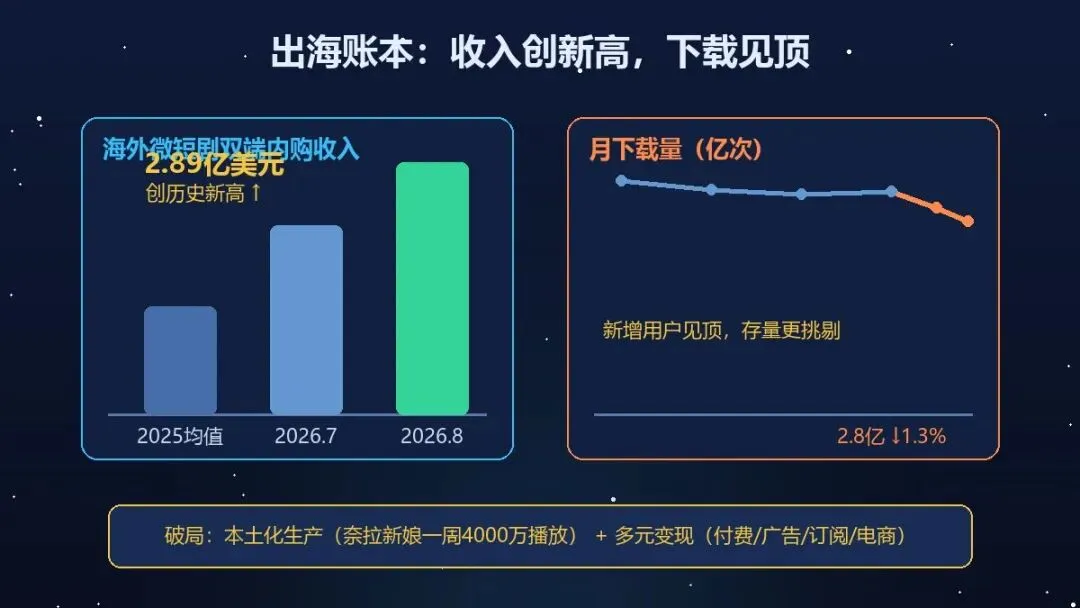
但一个信号必须警惕:2026年8月,海外微短剧双端内购收入达2.89亿美元创新高,同期下载量约2.8亿次,环比下滑1.3%——收入涨、下载跌,意味着新增用户见顶,存量用户更挑剔,同质化内容正在互相踩踏。
与此同时,奈飞把短剧嵌入大数据推流体系,迪士尼在美国开辟短剧专区,福克斯通过收购拿到竖屏内容生产链。巨头的入口争夺,已经烧到了海外。
破局路径其实清晰:一是本土化生产,PineDrama的本土剧《10亿奈拉新娘》上线一周播放破4000万、累计超6000万,证明"翻译出海"正在让位给"工业出海";二是多元变现,北美付费点播+订阅+广告、东南亚免费引流靠广告、中东偏好会员订阅,"微短剧+电商"跨界融合已在多地区落地。
五、星光漫界观察
看懂这轮"入口战争",会发现对内容团队来说,真正的挑战不是"选哪个入口",而是"能不能在所有入口之间迁移"。这也是星光漫界智创平台(aigc-film.com)在做工作流时的三个出发点:
第一,产能必须"可迁移"。腾讯、字节、快手三家的补贴政策与入口规则各不相同,团队若把工作流绑死在单一平台或单一模型上,每次规则调整都是重创。多模型接入的意义就在这里——可灵、Seedance、万兴等20多款主流视频生成模型各有所长,同一套剧本、同一份角色资产,可以按各平台的分成规则灵活选型分发。
第二,角色资产是一致性的底座。互动短剧是这轮入口战争里最值得关注的新变量:交互分支越多,角色一致性、剧情连贯性的工程难度越高。把角色设定、造型、声线沉淀为可复用资产,无论是传统AI剧还是互动剧,一致性都有了保障。当别人还在为每个分叉点重新调角色时,做资产复用的团队已经在铺量了。
第三,合规是最容易被低估的"慢功夫"。互动微短剧已被纳入《微短剧发展管理办法》,AI标识要求覆盖全流程。入口越多、分发越散,合规的边际成本越高——除非它从一开始就内置在生产工作流里。素材授权、AI标识、审核留痕,这些东西在顺境里看不见,在入口切换的时候才知道有多重要。
一句话总结:入口战争打的是流量,但决定谁能留在牌桌上的,还是资产、一致性和合规这三样"慢功夫"。
结语:入口战争的真正答案
这场入口战争看到最后,会发现一个有意思的反共识:巨头们抢的,其实不是同一张牌桌。
腾讯抢的是微信里的"顺便看",字节抢的是全球范围的"刷着看",快手抢的是生产端的"用什么做",互动剧玩家抢的是"边看边玩"的新体验,出海团队抢的是海外的增量时间差。它们之间不是零和博弈,而是在共同把AI短剧的盘子做大——从工具到平台、从国内到海外、从观看到互动、从短剧到长剧再到院线。
而对内容团队来说,答案其实很朴素:入口越多,内容方的议价权反而越高——因为每一张牌桌,都需要有人坐下来出牌。
当所有入口都在抢内容的时候,能持续产出好内容的人,在哪张牌桌上都有座位。
互动一下:AI短剧的"入口战争"里,你觉得哪条路线最有长期价值?
A. 社交流量入口——微信式"顺便看"最杀时间
B. 算法推荐入口——字节式"刷着看"最上瘾
C. 互动叙事入口——"玩剧"才是下一代形态
评论区聊聊你的判断。
数据来源声明:本文数据与案例均来自公开报道并经日期核验——科创板日报(2026-10-14,AI短剧"三国杀"格局分析);短剧自习室/腾讯网(2026-10-14,AI互动短剧存量及行业生态);证券时报(2026-10-15,腾讯绿泡泡短剧运营数据);财联社(2026-10-15,AI短剧板块行情及行业共识);兑吧集团(01753.HK)自愿性公告(2026-10,AI短剧业务三季度盈利数据);厦门网/海西晨报(2026-10-15,厦门短剧出海成本及政策);DataEye研究院、野村证券、Sensor Tower 相关行业数据;《微短剧发展管理办法》(国家广播电视总局令第16号,2026年9月1日施行);The Information 等海外科技媒体关于 Sora 重启的报道。引用数据仅作行业分析参考。

