AI短剧15家产业链龙头梳理
- 2026-11-15 22:01:56
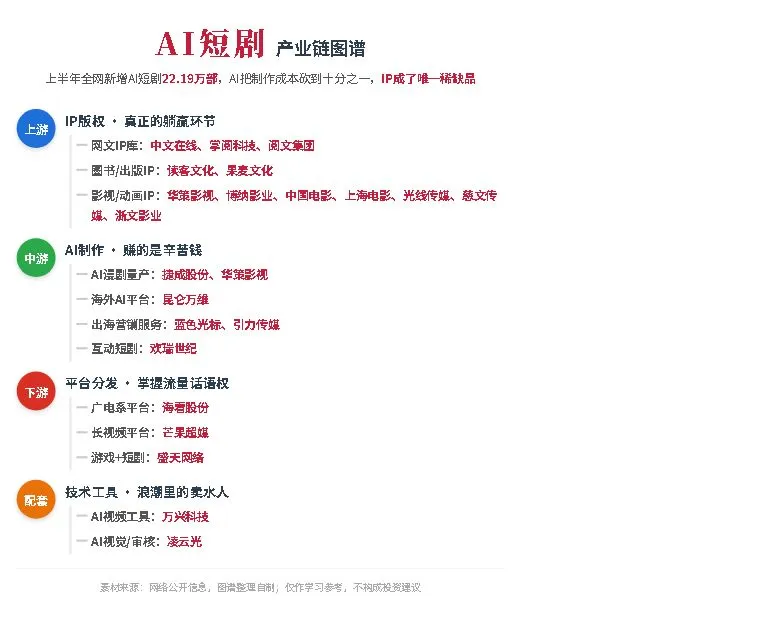
上半年22万部AI短剧扎堆上线,一万部里只有47部能破亿。谁在这个赛道里真正赚到钱?答案藏在产业链最上游。
先问你一个问题:你知道现在AI短剧的产能有多夸张吗?
DataEye的数据摆在这里,今年1到6月,全网新增AI短剧22.19万部。一季度上线的12.8万部短剧里,AI类占比超过95%——相当于每一分多钟就有一部新剧上线。
放在三年前,全行业一年的产量都没现在一个月多。
但产能爆炸的另一面是什么?是严重的同质化和极低的成功率。
上半年22万多部AI短剧里,播放量破亿的只有1055部,占比不到0.47%。一万部里只有47部能跑出来,剩下的全是炮灰。绝大多数都是换皮、魔改的套路货,观众看个开头就划走了。
这时候问题来了——既然做剧这么容易,那真正的壁垒到底在哪?
答案是:IP。
成熟的网文IP本身就经过了市场验证,有人物、有剧情、有受众基础,改编成短剧天然就有转化率优势。不管是男频的爽文逆袭,还是女频的情感虐恋,只要是头部IP,改出来的短剧播放量和付费率就是比原创的高一截。
更关键的是,法院已经明确了AI短剧的版权规则——只有投入了人类独创性智力劳动的作品才受著作权保护。说白了,纯AI一键生成的东西没有版权,谁都能抄,根本形成不了壁垒。
只有基于自有IP改编,加上人工策划、分镜、打磨的AI短剧,才拥有完整的版权价值。这也是为什么所有头部公司都在抢IP——因为这才是真正的护城河。
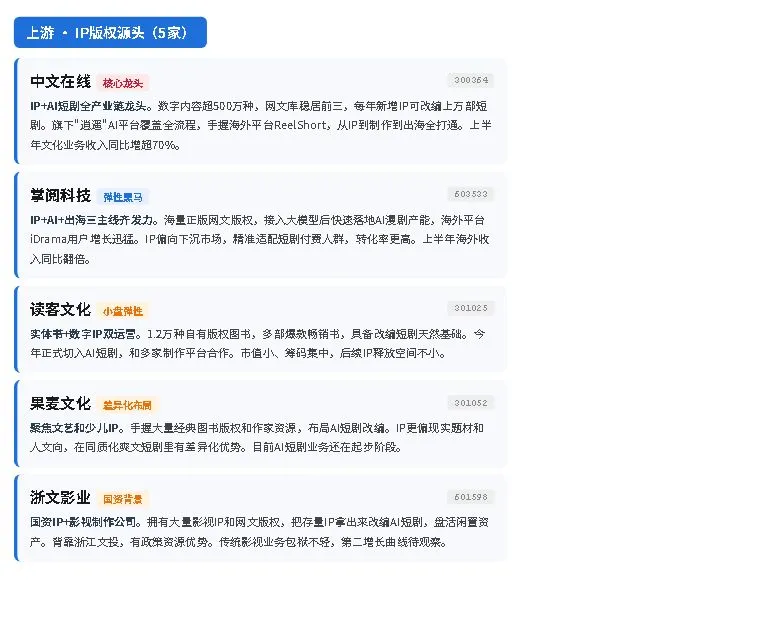
一15家龙头全梳理,谁在卡位谁在蹭热点
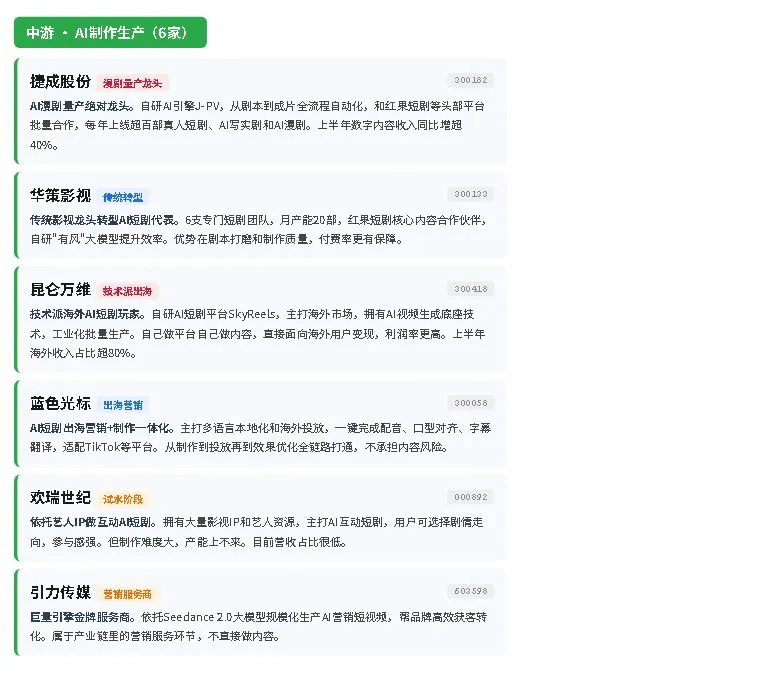
整个AI短剧产业链从上到下分四大环节:上游IP版权、中游制作生产、下游平台分发、配套技术服务。每个环节的卡位价值天差地别——有的公司躺着吃版权红利,有的累死累活赚辛苦钱,还有的纯纯蹭热点。
上面那张图谱已经把全产业链的标的都列出来了,下面咱们逐个环节拆开说透。
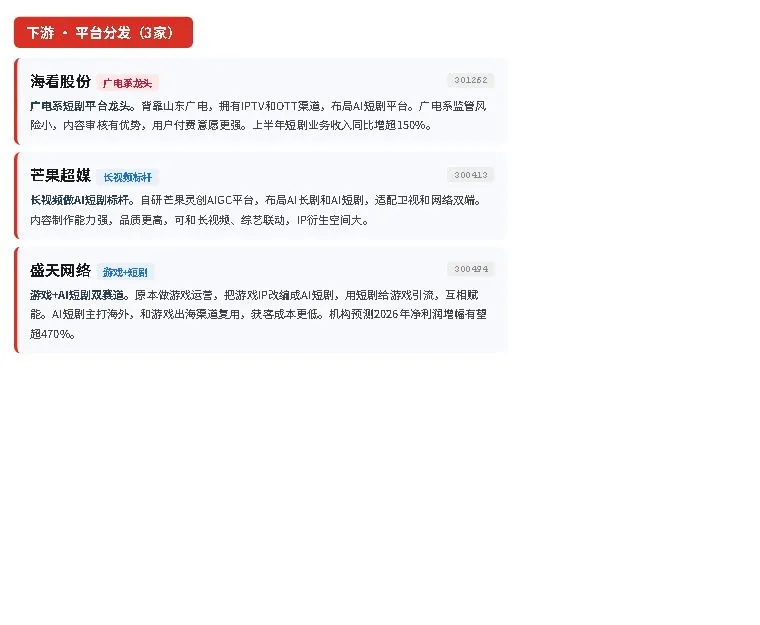
下游平台掌握流量话语权,分账比例最高。海看股份是广电系里转型最成功的,短剧收入增速超过150%;芒果超媒的优势在内容品质和长视频联动;盛天网络走的是游戏+短剧双赛道路线,用短剧给游戏引流,弹性非常大。
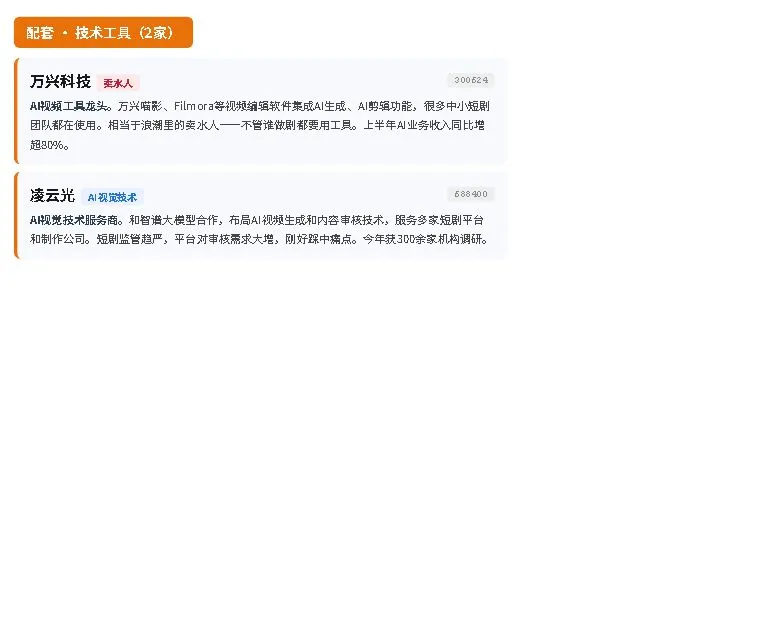
配套环节是浪潮里的卖水人——不用赌内容成败,不管谁做剧都要用工具。万兴科技做视频编辑工具,中小团队都在用;凌云光踩中了AI内容审核的痛点,监管越严需求越大。
很多人现在看AI短剧,只看到全年400亿的市场规模,只看到股价涨,却没注意到行业里藏着的坑。
- 产能过剩:
一天上线一两千部剧,绝大多数都是炮灰。和之前的真人短剧一样,很快就会进入内容过剩、流量向头部集中的阶段。 - 监管风险:
广电总局已经多次开展短剧专项整治,严查内容低俗、魔改历史、侵权盗版。AI短剧因为制作成本低、数量大,后续监管规则只会更严。 - 版权纠纷:
很多小团队直接拿别人的小说、影视IP,用AI换皮就做成短剧。广州知识产权法院已经判了盗录AI短剧的案子,后续版权诉讼只会多不会少。 - 变现天花板:
现在主要靠付费解锁和广告变现,模式单一,用户付费意愿正在下降。找不到新变现模式的话,行业很快碰到增长瓶颈。
炒AI短剧这个赛道,最忌讳的就是不分青红皂白,只要沾边就往里冲。很多公司只是注册了个商标,发了个公告,就敢叫AI短剧概念股,其实根本没有业务落地,纯纯蹭热点。这种票涨起来快,跌起来更快。
选股一定要抓核心矛盾——也就是IP版权。
AI技术是通用的,谁都能买模型、买工具,形成不了长期壁垒。只有IP是稀缺的,尤其是经过市场验证的头部网文IP,就那么多,握在少数公司手里。未来行业产能越过剩,IP的价值就越高,掌握优质IP的公司,才有资格分蛋糕。
也别把出海想得太美好。很多人喊着海外市场万亿空间,其实竞争早就开始了。字节的PineDrama、中文在线的ReelShort,还有一大堆创业公司都在抢海外市场,很快也会卷起来。而且海外监管、文化差异都是风险,不是随便把国内剧翻译一下就能赚钱的。
产能过剩的时代,内容是炮灰,IP才是弹药。记住这句话,比追十个概念股都管用。
今天的梳理就到这里。产业链图谱已经放在最上面了,建议收藏起来,对照着看行业进展。
觉得有用的话,点个在看,转发给身边炒股的朋友——下一个风口,别等别人都赚完了你才知道。

