AI 短剧供给是真人十倍,为什么赚钱的还是平台
- 2026-11-15 02:04:01
2026 年上半年,全网新上线 AI 短剧和漫剧 22.19 万部,真人微短剧 2.08 万部。
供给差了十倍多。
按常理,供给多、成本低,做剧的人应该赚得更多。
我们翻了平台激励规则、几份行业数据,又在小红书上连看了 8 条高赞 AI 短剧切片,看到的钱不是这么流的。
先看供给。虎嗅 10 月 19 日的报道给出两组数,2026 年上半年 AI 短剧和漫剧 22.19 万部,真人微短剧 2.08 万部。AI 剧的供给量是真人剧的十倍以上。
另一组数是破亿率,2026 年上半年新增 AI 剧里,播放量破亿的只有约 0.48%。
0.48% 是什么概念,一万部里不到五十部能破亿。平台看到这个数,就会把流量集中到少数能过完播率的剧上。
供给堆上去了,爆款没有同比增长。
平台的反应比创作者快。
红果在 2026 年调整了分账,纯 AI 专项保底基本取消,基础分成系数下调,资源向真人实拍加 AI 辅助的混合项目倾斜。
绿泡泡走的是另一条路。10 月 16 日到 12 月 31 日,参与联合发行、上新 7 日内、人均播放时长达到 10 分钟的优质新剧,最高可以拿到 100% 收入激励,其中 90% 现金分成,10% 广告金。
一边在收,一边在放。两边的动作指向同一件事。
红果有流量,绿泡泡要供给。
QuestMobile 的数据,2026 年 7 月红果日活 1.68 亿,同比增长 107%,超过腾讯视频、爱奇艺、优酷、芒果 TV 四家的日活总和。红果用户日均使用时长约 125 分钟。
红果的用户结构也解释了它的选择。40 岁以上群体占比超过五成,三线及以下城市占比超过 55%,这批人对免下载、点开就看的产品更敏感。
微信生态里的短剧小程序用户,2026 年 5 月已经到了 5.08 亿。绿泡泡缺的是让用户留下来的剧,用户它并不缺。它用高分成换供给。
这笔钱不是白给的。平台在内容库建设期付补贴,等库满了,分成比例会回落。补贴是买供给的成本,不是长期的利润分配。
整个盘子还在长。QuestMobile 的数据,2026 年 5 月国内短剧去重用户 8.51 亿,DataEye 预计全年市场规模 1210 亿元。
盘子越大,平台越愿意先花钱把供给锁住。
我们看的 8 条切片,题材很集中。
校园纯爱、萌宠成精、霸总甜宠、逆袭暴富、情绪共鸣、历史红色、规则怪谈。
标题几乎都把冲突写在最前面,比如《别靠太近,会上瘾》《动物成精》《如何活出霸总的人生》《亿金狂主,一睡醒我变成了世界女首富》。
我们截了 5 张封面,这里放 3 张,人物脸型、打光和字体几乎是一个模子,标题把身份反差写在最前面。观众一眼能认出这是 AI 剧。
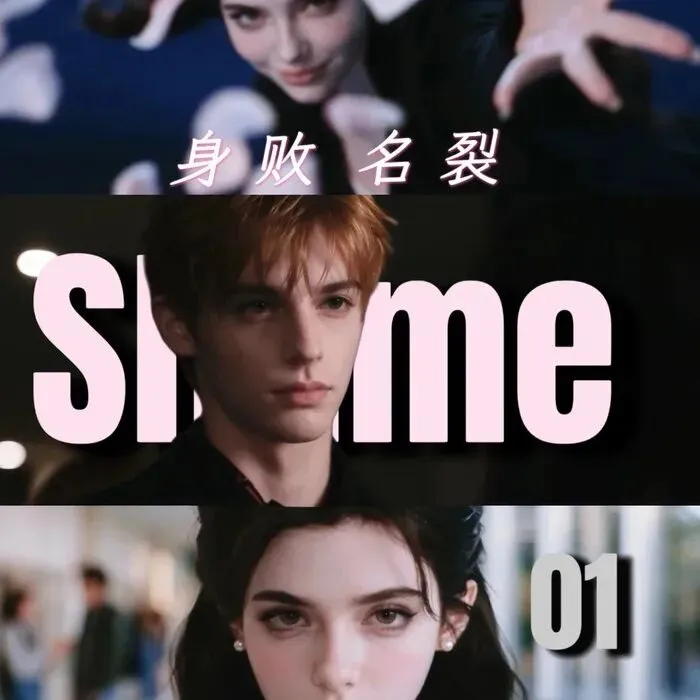
小红书 AI 短剧《身败名裂》封面,截图时间为 2026-10-21
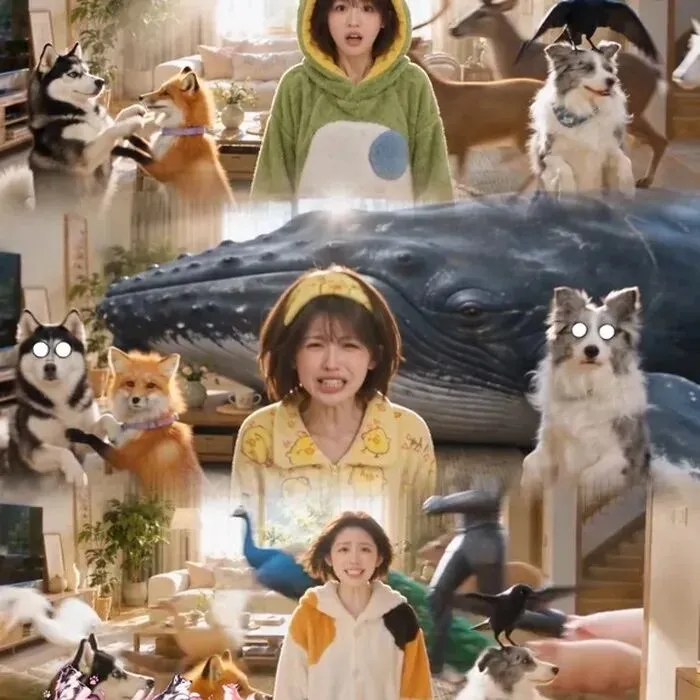
小红书 AI 漫剧《动物成精》封面,截图时间为 2026-10-21
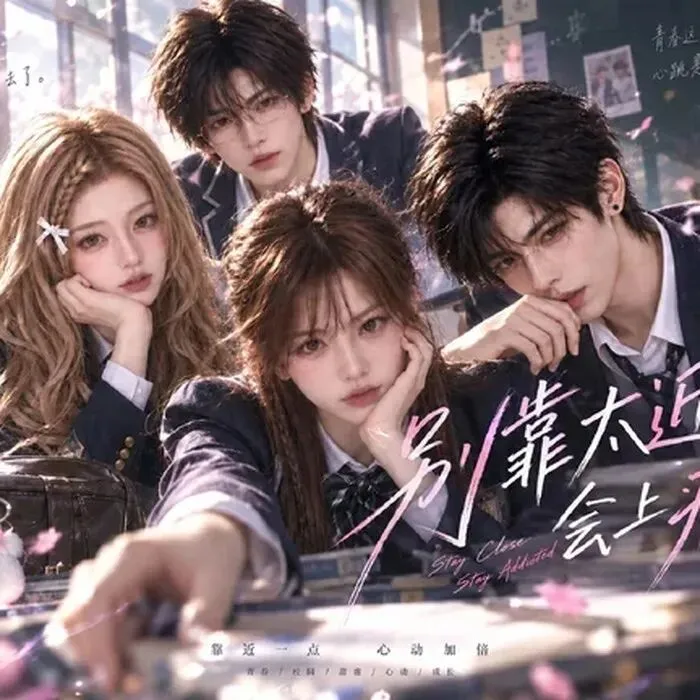
小红书 AI 短剧《别靠太近,会上瘾》封面,截图时间为 2026-10-21
AI 把制作成本压到了几万元一部,买量的成本却没有降。
虎嗅的报道里,投流占短剧从制作到投放整条流程成本的 70%。做剧的人省下来的制作费,很快又交给了流量。
用户一天只有 125 分钟,供给再多,能分到的注意力不会同步增长。
供给可以无限涨,注意力不会。平台之间抢的是用户愿意停下来的那几分钟,剧的数量只是表面。
平台的位置更好。
红果靠番茄小说的 IP 储备,50 万部原创,6700 多部进入短剧改编,2026 年春节档 37 部改编剧全部来自番茄。
它把 IP、制作、投流、广告变现放在一个体系里,任何一个环节的利润都能内部消化。
绿泡泡手里是阅文。2025 年 3 月,阅文开放 2000 多部网文 IP 给全行业改编短剧。
2026 年上半年,阅文短剧和漫剧收入 4.3 亿元,同比增长 230%。660 多部漫剧播放量破千万,107 部破亿。
阅文签了 5000 多个个人和工作室,前十大 OPC 创作者年收入破百万。
这句话的重点在前十大。平台需要一人公司的故事,来证明供给端还有活力。稳定赚钱的,是排在前面的少数人。
中腰部和纯 AI 小团队,拿到的是另一套规则。
红果的纯 AI 保底收缩,万播收益往下走,回本线越来越高。
纯 AI 项目的万播收益持续走低,回本线极难触及,这是红果把资源往混合项目挪的直接原因。
绿泡泡的高分成看起来更友好,但它的流量还在起步,独家优质新剧不足,很多内容方拿到的还是红果验证过的老剧。
这不是一条稳定的收入曲线。
那为什么平台还要抢?
短剧抢的是时长入口。红果把用户留在字节系,绿泡泡把用户留在微信里。
红果已经在播放页测试搜同款和商城入口,用户看到剧里的衣服,可以直接跳抖音品牌店。
绿泡泡可以把短剧用户导进小程序商城、视频号直播间、微信小店。
短剧的终点是电商,平台争的是下一次购物的入口。
绿泡泡灰度测试时,一部 AI 仿真人短剧《影后芽芽》上线 3 天播放量破数亿,小程序和视频号合计触达超 1000 万用户。这个案例说明,AI 剧有人看,缺的是能让人留下来的那一部。
这也是为什么 80% 的品牌预算流向播放量破 5 亿的头部短剧。广告主只认确定性,平台就把流量堆给确定性。中腰部拿不到预算,只能拿分成。
两家平台都在往真人加 AI 的混合模式靠。纯 AI 的供给多,能留住人的少,平台宁愿把流量给能过完播率的剧。
红果和绿泡泡的分成规则不一样,方向却一致。先用补贴把供给拉进来,再用完播率把供给筛一遍。
补贴期结束,平台手里留下的是一批能过完播率的剧,和一套已经跑顺的分账规则。
绿泡泡团队只有约 10 人,核心目标是打磨体验、引入优质内容,没有激进的日活 KPI。它现在先把微信里散落的短剧流量收进一个官方入口,暂时不和红果拼规模。这也解释了它为什么先用高分成抢供给,而不是先打广告。
边界在哪里?
绿泡泡的 100% 激励到 12 月 31 日结束,之后的政策会决定它能不能留住供给。
红果如果继续压纯 AI,纯 AI 团队的生存空间会更窄。
用户对 AI 脸的疲劳,平台对 AI 内容的标识要求,版权方对 IP 的控制,任何一个变量都会改变这条曲线。
如果你是做 AI 剧的小团队,今天先算买量成本和平台分成,制作成本已经不再是门槛。
能进红果推荐池的,继续进。进不去的,把绿泡泡的高分成当现金流,别把它当长期商业模式。有 IP 的,去和平台谈授权,别只卖制作。
头部团队有稳定爆款能力,继续深耕红果,或者采取红果主发、绿泡泡分发的双平台策略。红果的流量确定性仍是最大资产,高分成只是添头。
中腰部团队和纯 AI 小团队,更愿意试绿泡泡的高分成。红果的纯 AI 保底收缩,万播收益走低,绿泡泡至少提供了一条可能的现金流。
真人加 AI 的混合项目,两边都相对友好。红果在政策上向这类内容倾斜,绿泡泡也给优质内容高激励。
AI 短剧的供给红利已经结束,接下来是分发和 IP 的红利。
平台用补贴买供给,用供给换时长,用时长接电商。制作方短期能分到钱,长期议价权还在平台和 IP 方手里。
三个月后看三件事,绿泡泡激励结束后的分成比例,红果纯 AI 供给的占比,AI 剧的破亿率能不能超过 1%。
这三个数会告诉我们,AI 短剧到底是一门生意,还是一场供给过剩的热闹。
— END —
关注不迷路↑↑↑

