AI短剧出海报告:不是真人短剧平替,而是下一代内容新物种
- 2026-11-16 01:06:57
AI短剧出海报告:不是真人短剧平替,而是下一代内容新物种一直在偷懒,好久没碰过研报了。 霞光智库几天前发布了《AI短剧出海报告》咱们去看看现在外面的世界都发展成什么样了。 
印象里,行业还在争论 AI 短剧是真人短剧的廉价替代品,但这份出海行业报告给出了不一样的观点。 AI短剧正在走出一条完全独立的产业路线。它拥有全新的生产逻辑、差异化的变现模型、分层化的全球市场,从产能爆炸走向精品拐点,一场由中国厂商主导的全球内容革命,已经拉开序幕。 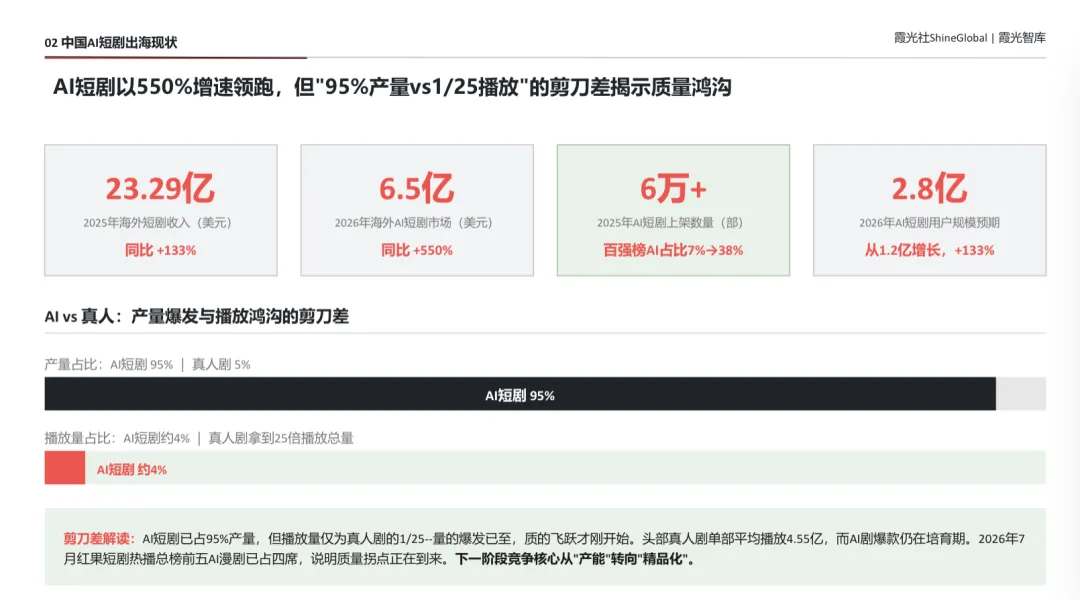
2025 年,海外短剧整体收入 23.29 亿美元,同比上涨 133%; 2026 年 AI短剧市场规模预计达到 6.5 亿美元,同比增速高达550%。 产量端AI短剧已经拿下 95% 的上新份额,播放端只拿到约 4% 的流量,仅仅是真人短剧的 1/25。 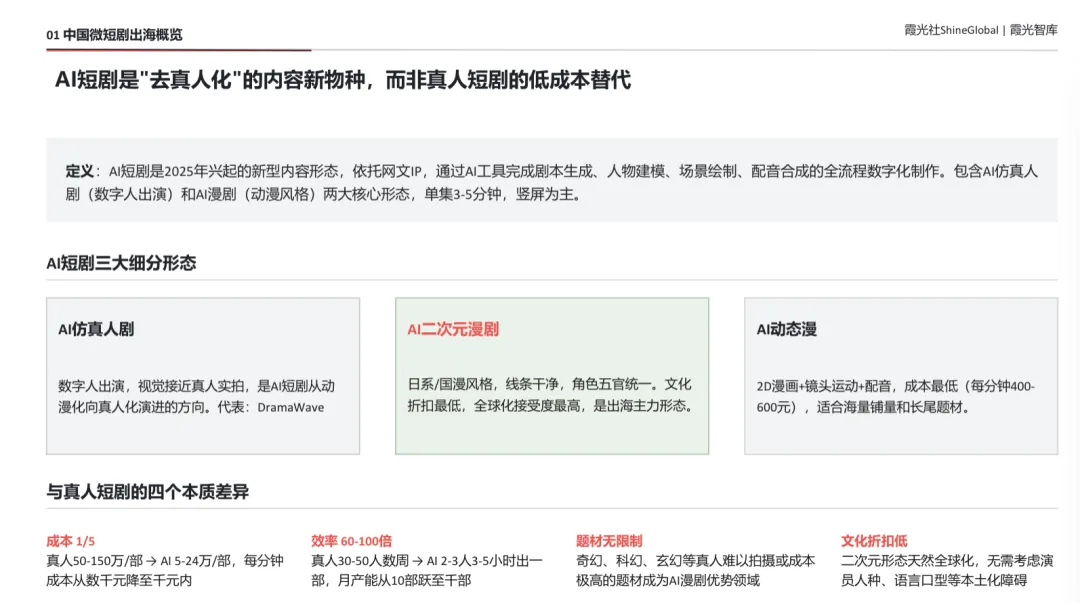
这组极具反差感的 “剪刀差” 数据,是霞光智库这份《AI短剧出海报告》的洞察起点:量的爆发已经落地,质的飞跃才刚刚开启。AI短剧不是真人短剧的降本代餐,而是一套全新的内容物种与产业范式。 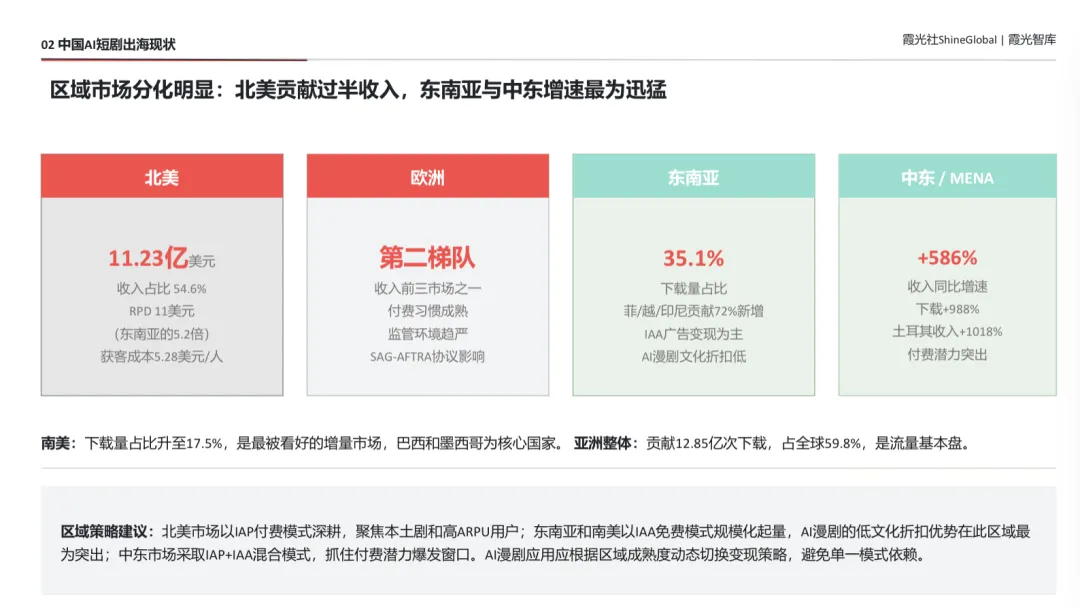
全球AI短剧市场分层清晰,不同区域的用户付费习惯、监管环境、文化接受度,直接决定了商业模式的选择。 北美以11.23亿美元收入,贡献了全球出海短剧总收入的54.6%,是绝对的基本盘。这里用户RPD高达11美元,是东南亚的5.2 倍,付费意愿极强;但代价是获客成本偏高,达到5.28 美元/人。行业主流打法是深耕本土剧本、瞄准高ARPU付费用户,ReelShort就是这个市场的标杆。同时北美监管持续收紧,SAG-AFTRA 演员协议,直接限制AI对真人演员形象、声音的训练与复刻,合规门槛持续抬升。 欧洲同样属于付费习惯成熟市场,但受欧美AI内容监管政策影响,扩张节奏放缓,属于稳健型存量市场。 东南亚贡献全球35.1%的下载量,菲律宾、越南、印尼撑起72%新增用户。这个市场付费能力偏弱,IAA免费广告模式是最优解。AI 漫剧在这里拥有天然优势,画风弱化文化壁垒、文化折扣极低,用户接受速度快,是跑规模、铺用户的首选阵地。亚洲整体一共贡献12.85亿次下载,占到全球59.8%,是AI短剧出海的流量基本盘。 中东市场收入同比暴涨586%,下载量增幅 988%,其中土耳其收入增速高达 1018%,付费潜力极其突出。报告给出的策略是 IAP+IAA 混合变现,一边抓愿意付费的高价值用户,一边用广告承接海量泛流量,是当下性价比最高的蓝海窗口。 南美下载量占比已经攀升至17.5%,巴西、墨西哥是核心国家,和东南亚逻辑相近,适合 IAA 广告模式规模化跑量。 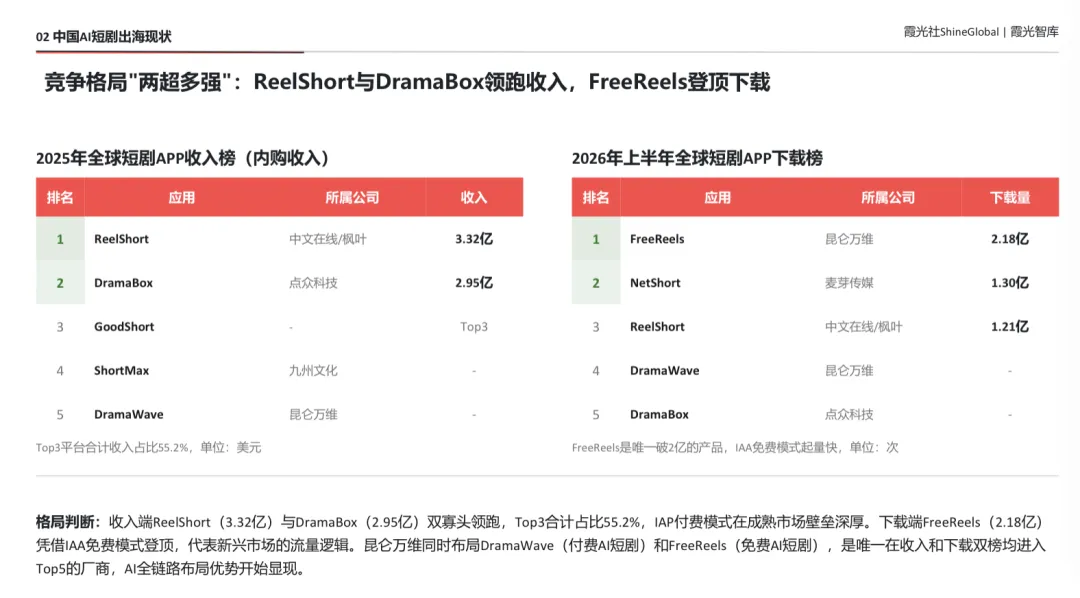
当前AI短剧出海赛道形成了“两超多强”的稳定格局,收入榜和下载榜,代表两条完全不同的路线。 收入榜(IAP付费路线) ReelShort(中文在线 / 枫叶)3.32 亿美元、DramaBox(点众科技)2.95 亿美元,双寡头领跑;TOP3 厂商合计收入占比 55.2%。付费赛道壁垒深厚,比拼剧本质量、本土改编、付费转化能力。 下载榜(IAA 免费路线) FreeReels(昆仑万维)以 2.18 亿下载断层第一,也是唯一破 2 亿下载的产品;其次是 NetShort、ReelShort。IAA 模式门槛低、起量速度快,主打新兴市场流量红利。 其中昆仑万维是赛道里最特殊的玩家,同时布局付费短剧DramaWave、免费AI短剧 FreeReels,是唯一收入、下载双榜 TOP5 的厂商。依托自研大模型、AI 视频生产工具链,它率先跑通 AI 短剧全链路闭环,印证报告里一个核心判断——行业核心壁垒,已经从过去真人短剧时代的拍摄资源、演员资源,转向大模型、工业化工具链、数据飞轮。传统影视平台正在遭遇技术代差的冲击。 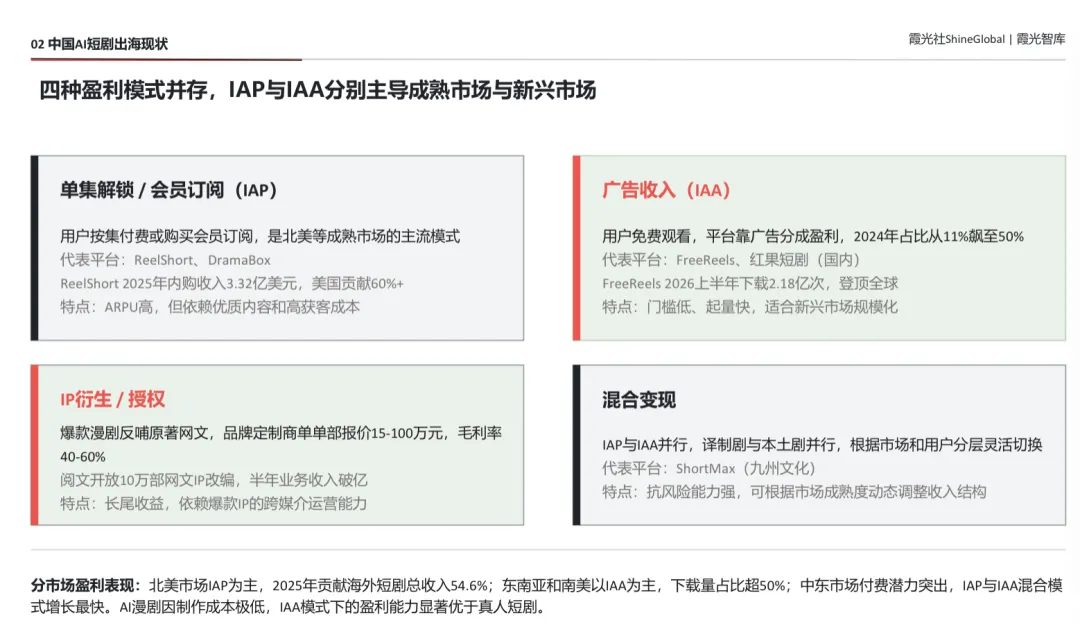
报告还梳理了当下AI短剧出海全部商业化路径。 IAP单集解锁/会员订阅——成熟市场主流,代表ReelShort、DramaBox。优点是ARPU高,缺点依赖优质剧本、高昂获客成本;ReelShort 单产品一年超 3.32 亿收入,美国市场贡献超六成。 IAA广告变现——免费观看、广告分成。2024年IAA收入占比从 11% 飙升至50%,代表FreeReels。门槛低、起量快,适配东南亚、南美等下沉新兴市场,也是AI短剧对比真人短剧最大的优势 ——AI生产边际成本极低,广告模式下盈利天花板更高。 IP衍生与授权——短剧IP反哺网文、漫画、品牌定制短剧,单部品牌定制报价15–100万,毛利率 40%-60%。阅文开放网文IP改编,半年相关业务收入破亿。它是长线收益,考验 IP 跨媒介运营能力。 混合变现——IAP+IAA 并行,本土剧、译制剧同时上线,根据用户分层切换变现,代表ShortMax(九州文化),抗风险能力最强。 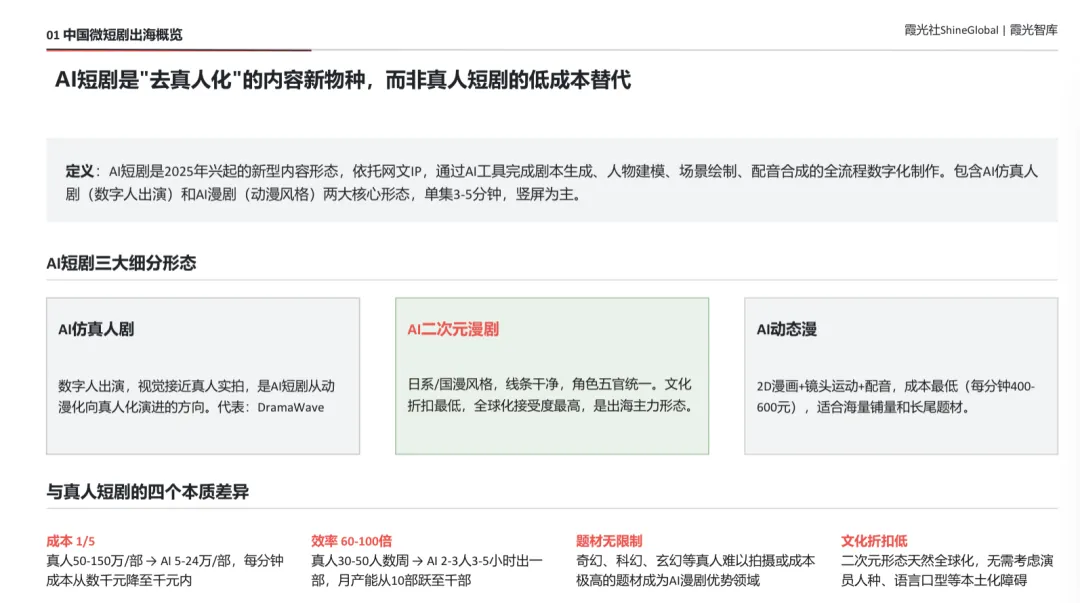
我们回到开头提到的“剪刀差”,这是整篇报告最值得深思的一组数据: AI 短剧占据95%上新产量,但整体播放量只占4%;真人短剧仅5%产量,拿到25倍于AI短剧的播放总量。所有人都能低成本做 AI 短剧,但绝大多数内容没人愿意看完。海量流水线内容带来严重同质化是行业最大痛点。 但报告给出了一个非常积极的信号:拐点已经出现。 2026年7月海外红果短剧热播总榜前五,AI漫剧占据四席;百强榜单里面 AI短剧占比,从过去7% 提升至38%。 这意味着AI 短剧已经证明自己具备打造爆款的潜力。赛道竞争逻辑,正在从产能竞赛,转向精品化竞赛。单纯靠堆数量、跑流量的时代,很快会过去。 报告在此明确立论,AI短剧≠真人短剧低成本替代。它是全新物种,去真人化,制作成本仅真人剧1/5,生产效率提升60–100倍,题材不受实景拍摄、演员档期限制;拥有独立的制作逻辑、用户圈层、商业模式,不是真人短剧的平价平替。 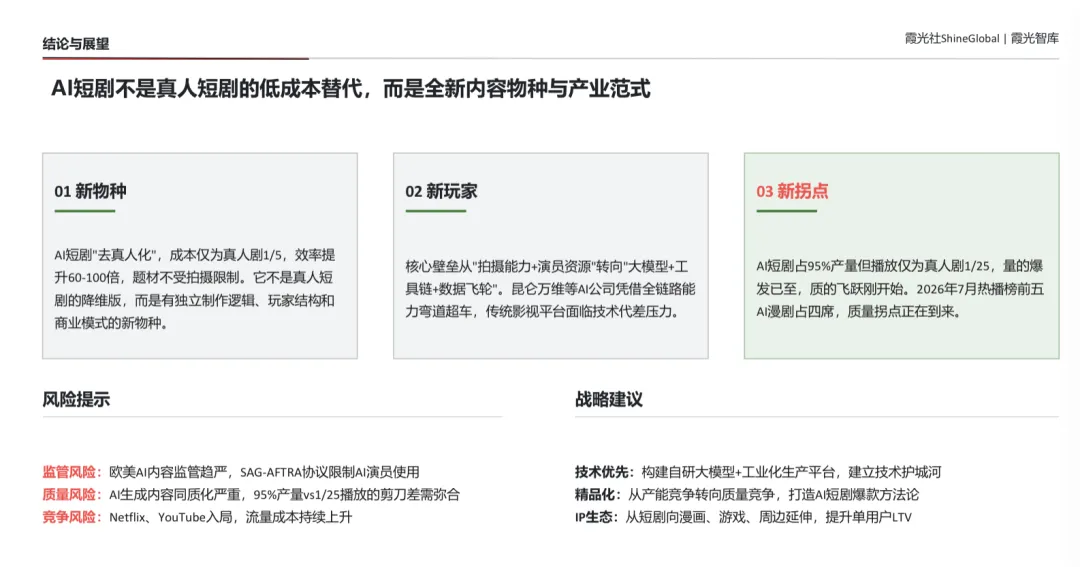
高光之下风险同样清晰,报告列出三大核心风险。 欧美AI内容监管持续收紧,演员权益协议限制AI数字人训练、复刻;不同地区内容审核、版权法规差异巨大。同质化泛滥,95% 产量、极低播放的剪刀差短期很难快速抹平,用户审美疲劳风险高。Netflix、YouTube 等全球流媒体巨头入局,流量竞争加剧,买量成本持续上行。 当绝大多数玩家在疯狂跑产能、卷低价流量的时候,如若提前布局精品内容、自研技术、全球化IP的团队,将会在下一轮质量红利到来时拿到赛道的主导权。 AI短剧的故事,才刚刚开始。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

