从 AI 短剧看内容和流量的帕累托最优
- 2026-11-18 08:56:38
老婆下班现在不看真人剧,看 AI 短剧消遣。
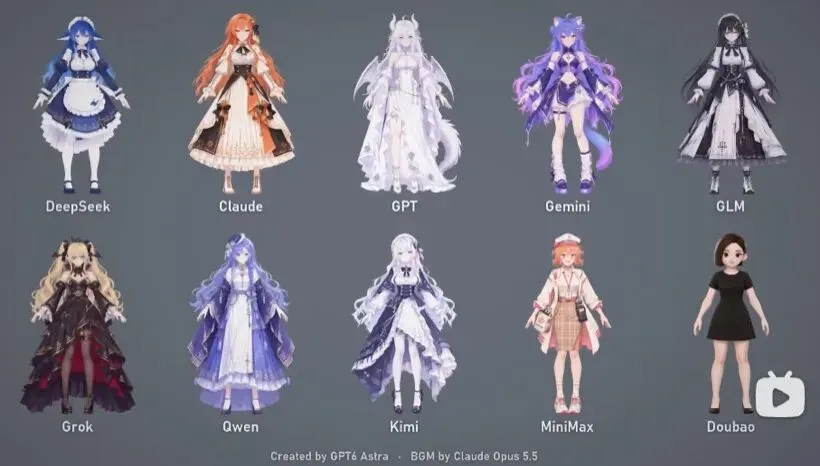
我刷 B 站时候,甚至 deepseek 大肥鱼和 Claude、其他的大模型,都开始有了社区公认的虚拟形象,她们有自己的人设,在 AI 短剧的加持下演起了故事。
 |  |
AI 短剧开始像之前短视频那样病毒性传播的,并且以极为低成本的开始重塑我们的心智。
AIGC 内容行业已经开始爆发式的增长,不亚于年初 OpenClaw 带来的 Agent 的热潮。
或者这样说,正是具备生成力的 Agent 出现并且开始嵌入各种工作流,首先是 Code,然后是虚拟内容制作。这两者都是在移动互联网时代,做完了工具基建,并且管线工业化,且最终结果都用数据来反馈的(code 就是 0 和 1,内容则是停留时长、PV、CTR、DAU、付费等)。
AI 短剧爆发也就理所当然了。
Part 1 | 爆发式的增长,创作力平权
最近参加了一场 AI 短剧出海大会,现场非常热闹,就像 3 年前的微信小游戏、5 年前的抖音小手柄小风车大会一样,座无虚席,各种初创公司层出不穷,交流非常活跃。
肉眼可见,资本和人才在这个领域聚集。
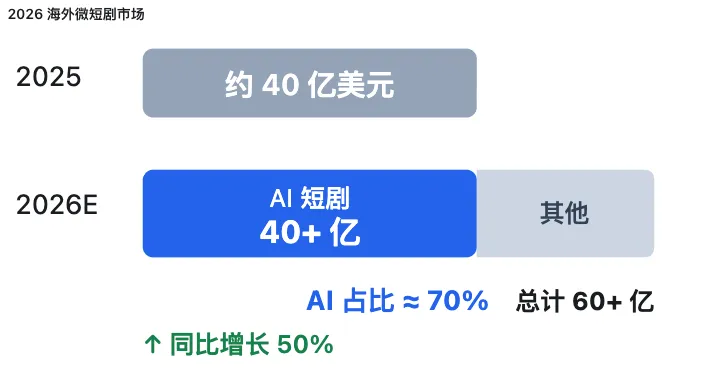
根据主办方在会上的披露,2026 年全年海外微短剧市场规模超过 60 亿美金,同比 2025 年增长 50%。
这个增速,在这个时代还是很惊人的,虽然还是比不上之前小游戏一年 2-3 倍的增长。
另外一个数据更让我惊讶——60 亿美金中,AI 短剧超 40 亿美金,占比接近 70%。
什么概念啊?可灵 3.0、Seedance 2.0 是今年 2 月份发布的。
换言之,也不过才 1 年的时间吧?
现在就已经占比 70%?这个增速真的是瞠目结舌。
估计真人演员和布景场地方要亏死了,根据现场了解到的情况,制作一部短剧的成本,对比真人剧下降了 90%,一部剧 20 万元以内,一分钟内容在 200-500 元之间,并且制作周期以天计算。
创作力平权的事情正在发生,我在刷 AI 短剧的时候,看到了非常有意思的脑洞。什么火影 vs 死神、穿越回三国当刘禅、大明王朝之我来当海瑞等……说实话,每部剧看的确实还有点小爽。
但是,当参加完展会,我发现我被塞了十几家 AIGC 工具的传单的时候。
这个事情变得有意思起来了。
Part 2 | 总需求增长追不上供给增长,AI 短剧也通缩?
我看到这十几份传单,上面都是 AIGC 短剧创作工具,主打的都有几个标签化的内容:多 Agent 工作流,无限画布、一站式搞定短剧内容制作;调用 seedance、可灵 3.0 等最先进的视频模型;沉淀人物素材 3D 资产。
感觉大家都是一个师傅教的,破不了招。
大会上,工具方讲提效,内容方讲本土化,发行方讲投放和变现。把这些放在一起看,行业已经在认真回答"怎么生产、怎么卖"的问题。
不过,越是看起来链路完整,越容易让人产生一种错觉:
只要把工具接起来,生意也就接起来了。
真的是这样吗?
我突然想起几个月前跟一位投资人见面时,他对这个 AIGC 的商业化的一个问题:AI 工具加持下内容生产、内容供给翻了 10 倍甚至更多,但是现有的消费者的商业模式,无论是内购、订阅还是广告,增长只有 50%。那么这个链路中到底谁在挣钱。
我看到的是中间的广告平台和发行平台已经肥了。
一些头部的出海短剧发行平台在今年 4 月份调整了分成规则,平台变得更加强势。
创作者和发行商如果吃不到头啖汤的话,后续会出现极度的幂次定律:头部的内容会收走大量的用户注意力以及变现,非头部的内容只能勉强维持温饱。
一样是总需求不足,供给增加下的通缩,至少现在是这样的。
我突然想起了之前观察 APP 游戏的买量以及微信小游戏平台的崛起到稳定的过程。
背后的博弈倒是很熟悉。CP,也就是内容生产者,想把制作投入收回来;发行想找到能放量的内容;媒体掌握触达用户的入口。
内容越充足,发行方话语权更重;
更多团队争同一批用户,买量报价也可能被推高。最后谁留住收益,要看内容差异、用户价值、渠道选择和议价能力。
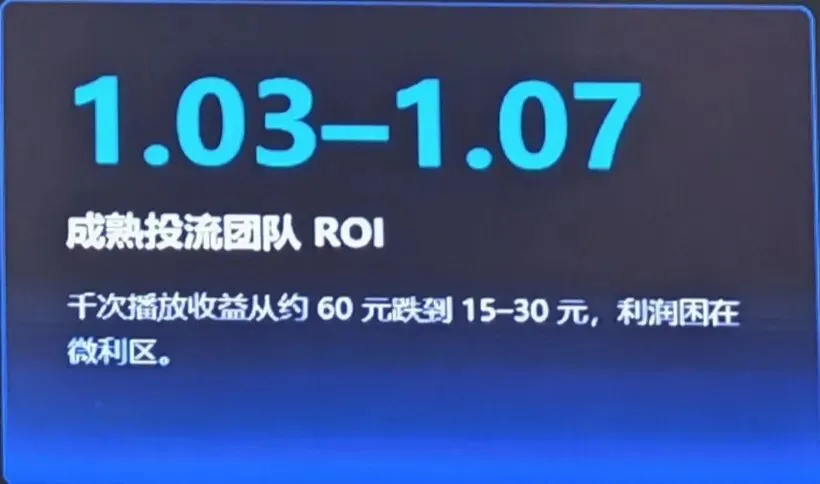
2019 年开始,以字节系为代表的广告平台开始推买量模式。从最开始的广告转化归因做得不好,到最后能通过算法控制发行方的 ROI(ROAS),控制在 110%~120% 之间。这个过程用了大概不到 5 年时间。
这个概念是什么呢?假如作为一个发行方,100 元买到的一个用户,在内容和服务当中终身付费大概就是 110~120 块钱,发行的销毛,只有 10~20 块钱。
这个分配比例,只能说让纯广告投放发行方饿不死,但是也吃不饱。然后广告平台达到利益最大化。
我把这称之为发行方和广告平台之间的价值流转最大化,这个博弈达到了帕累托最优。
以此类推,微信小游戏大概达到这个帕累托最优,用了 3 年。
而 AI 短剧出海,目测 1 年半已经干到这个水平。
短剧已经是一门有规模的生意,AI 让更多人有机会参与其中。但下载之后愿意看多久,看完之后愿意付多少钱,还是要靠内容本身来回答。
尤其是普通人的在线使用互联网服务的时长已经到了一个瓶颈的情况下。毕竟,观众不会因为我们今天多做了几千个故事,就自动多出几个小时。
Part 3 | 随便聊聊,一些脑洞
1. 新产品功能的红利窗口,在 AI 时代会趋近于 0,核心还是创意和审美
想起之前跟一些移动互联网公司沟通的时候,他们表示,竞争对手推出一个新的产品功能,他们跟进的话最多一个月。那个时候拼的是肝,熬夜,还有敏捷开发管线。
现在有了 AI 的加持,估计一两周 vibe coding 就能跟上了吧。以前拼的是执行力、工业化的成熟度。现在有了 AI 工具的加持,大家的差距没有那么大,这一块的差距被抹平了。一两个人的小团队做出来的产品,可能播放量、口碑都不比几十人的团队差。只要把 token 烧明白。
这也是为什么我收到十几个工具方案,感觉都是一个师傅教的原因:智能的流通速度在变快,执行这件事变得越来越不值钱。
内容行业值钱的还是创意、审美。
以及在 AI 加持下,能够把这些创意审美用体系化的方式,稳定生产出来、呈现的能力。
2. 注意力经济还是未来的主线,但是未来 Agent 会帮我们去判断
DataEye 报告的公开摘要称,2026 年上半年,抖音端原生 AI 剧漫剧新剧 22.19 万部,其中 1055 部播放破亿,占 0.48%。在这个渠道里,能跨过这一播放门槛的作品很少。
说明大家还是更愿意为了优质的内容、有创意审美的内容去花时间。
不过一个人一天的时间就是 24 个小时,我们的注意力是有限的。
最近出现的 Personal agent,类似 Muse、Grok bot、dot 等海外产品,这种形态的服务已经在探索一条【由 Agent 去主动寻找内容和服务、商品提供给个人】。
因为这种 Personal agent 会沉淀我们大量的喜好、用户画像、个人的行为习惯等等,充分了解我们之后,他可以做到这一点。
换言之,Agent 可以帮我们在海量的内容、服务、产品当中,找到最合适用户的那一个,这本来就是一种价值。
我老婆最近说的,豆包貌似比她更了解她自己需要什么。
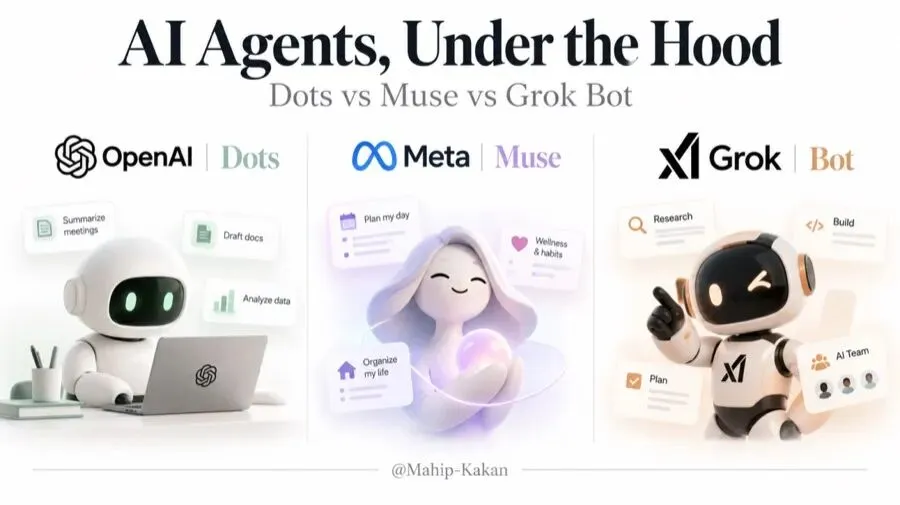
3. Personal Agent 可能才是新兴消费群体
写到这里,突然有一个大胆的想法,在人均上网时长已经摸到上限,以及总需求增长疲软的前提下,新兴的消费群体可能是我们每个人的 Agent,personal agent。
那个时候会有更好玩的应用和服务、商业模式吧。
继续做多 AI 🤣
我是乔尼,一个在AI、消费电子和游戏的科技从业者,欢迎扫码链接

