AI短剧产业相关报告:不是“用AI省点钱”,而是一场内容工业化竞赛
- 2026-11-18 16:34:34
AI短剧正在把“内容”变成一门可规模化、可投流、可复制的注意力生意。AI能降低制作门槛,但真正决定成败的,不是单点模型,而是“IP—AI工作流—分发投流—数据复盘”的闭环。未来行业会继续扩容,但利润会向两类玩家集中:掌握流量入口的平台,以及能稳定产出爆款的工业化制作公司。
短剧为什么天然适合AI?
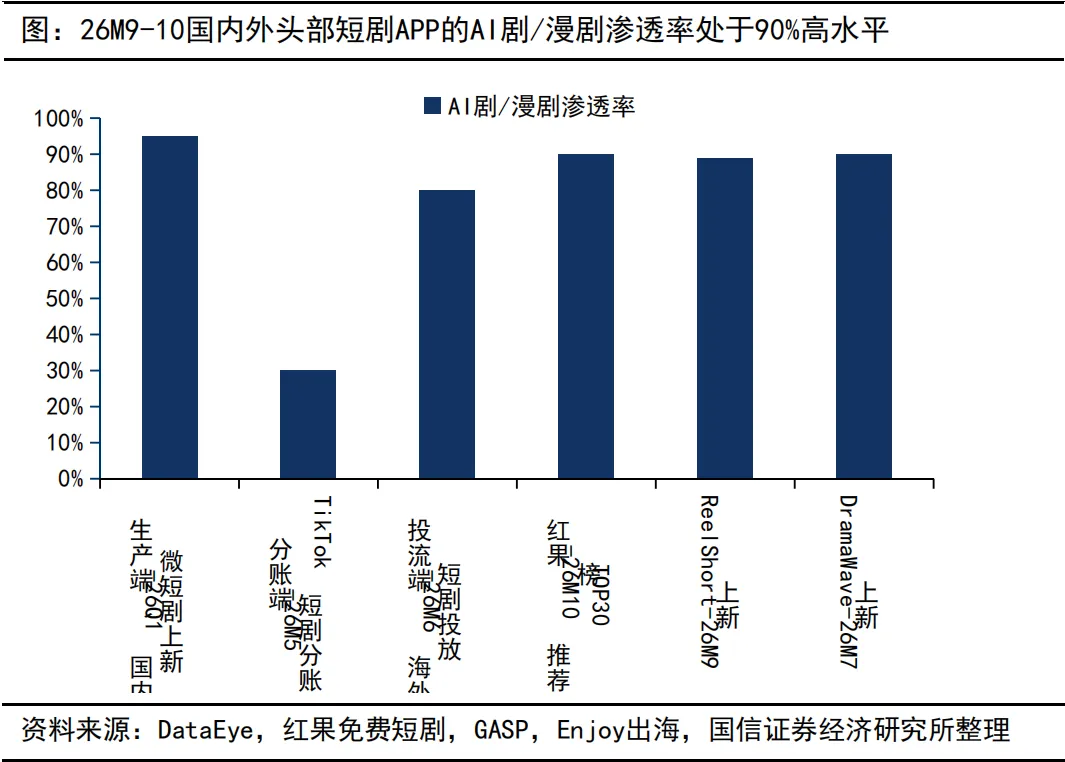
短剧像“内容快消品”:观看成本低、节奏快、爽点密集,用户对画面精良度有一定容忍,但对时效和刺激要求很高。这正好匹配AI的强项——快速生成、批量试错、低成本迭代。报告显示,2026年短剧生产端与投流端AI渗透率已达80%,头部短剧APP的AI剧/漫剧渗透率升至90%左右。
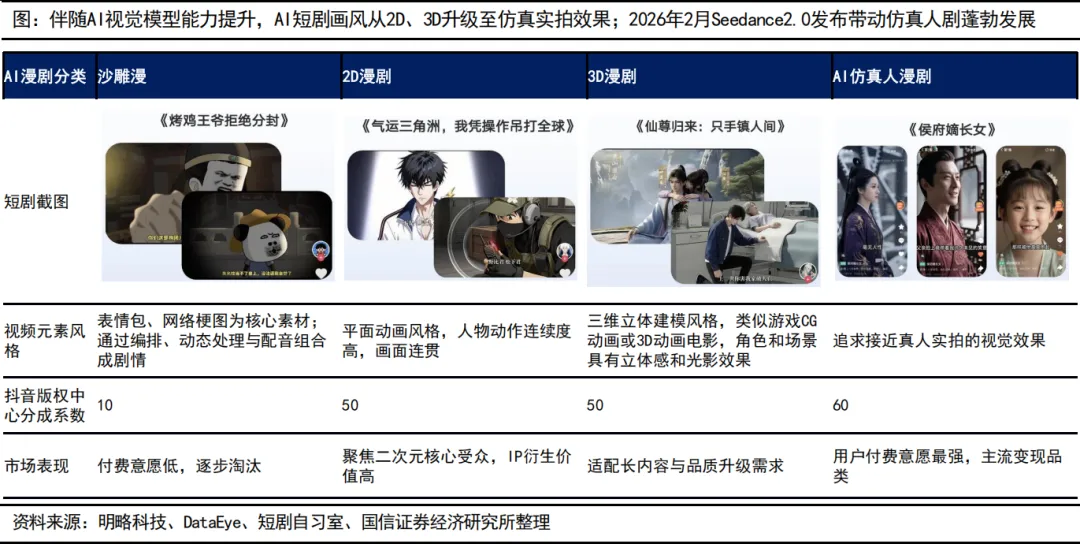
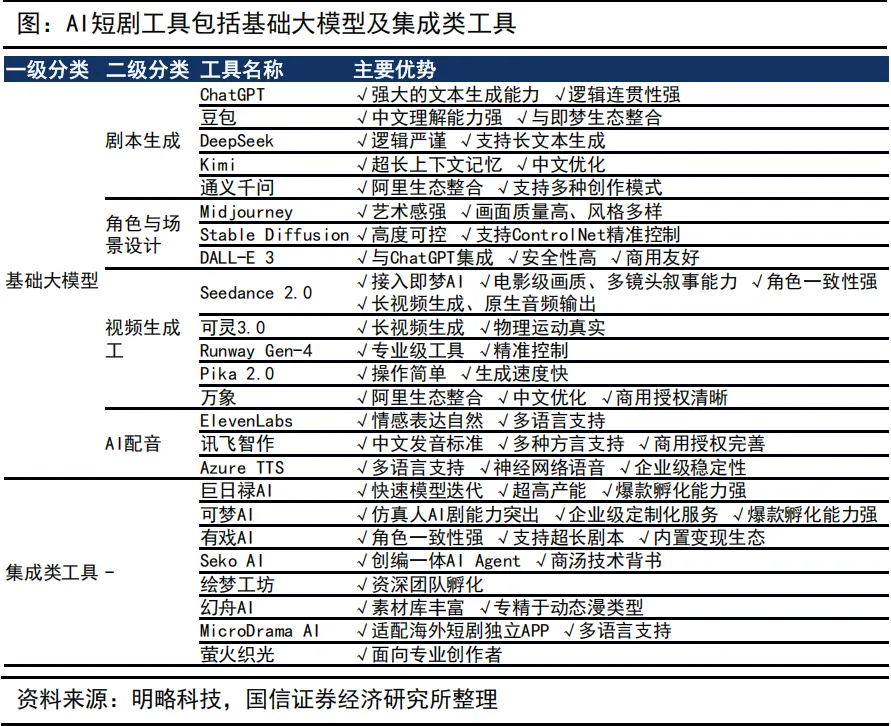
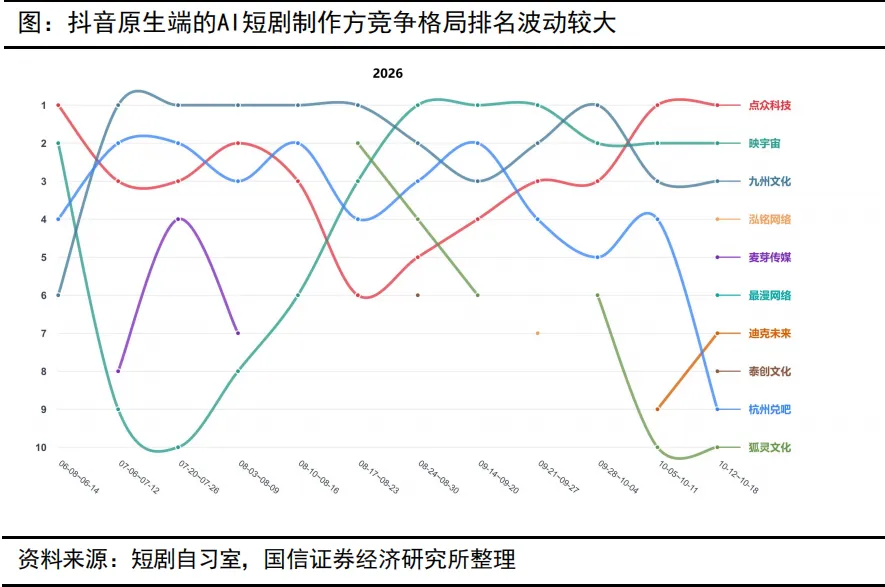
Seedance 2.0发布后,抖音端原生AI仿真人剧月新增达2.5万部,占比超过50%;3D漫剧约0.9万部/月。AI已深度进入角色建立、剧本、画面、配音、剪辑等环节,部分团队单部成本可降至数万元甚至万元级。
但要注意:AI降低的是“做出来”的成本,不是“被看见”的成本。短剧收入与播放量强相关,投流获客仍是关键。谁能在海量供给中更快测试题材、更准投放、更高留存,谁才有机会赚钱。
国内:用户高速增长,红果和微信成头部入口
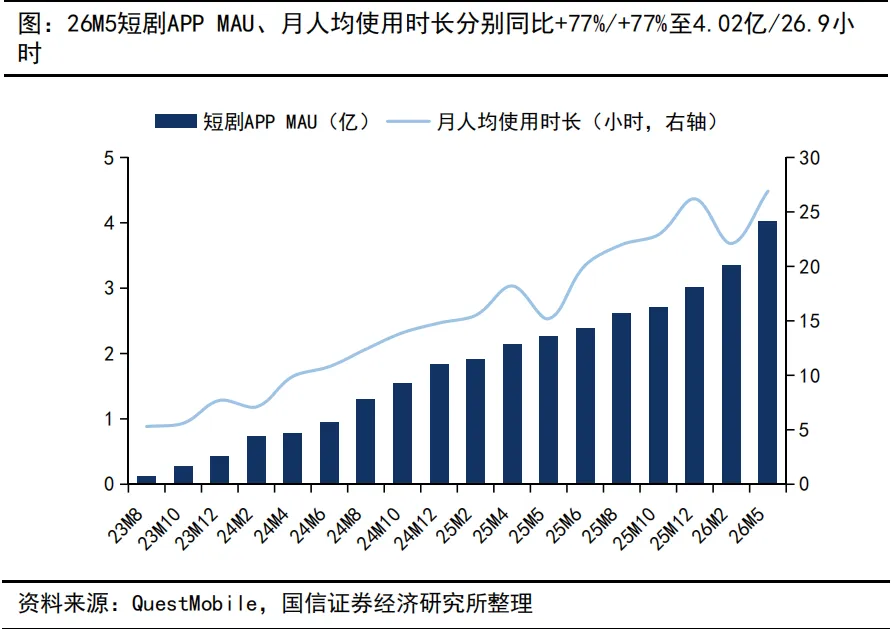
需求端很亮眼。2026年5月短剧APP MAU达4.02亿,月人均使用26.9小时,均同比增长77%;叠加微信、抖音小程序后,去重用户达8.51亿,约为短视频用户的79%。但短剧月人均时长仅为短视频的40%,说明用户习惯仍在养成,行业还有扩容空间。2025年国内AI剧漫剧市场规模168亿元,2026年预计达400亿元,同比增长138%。
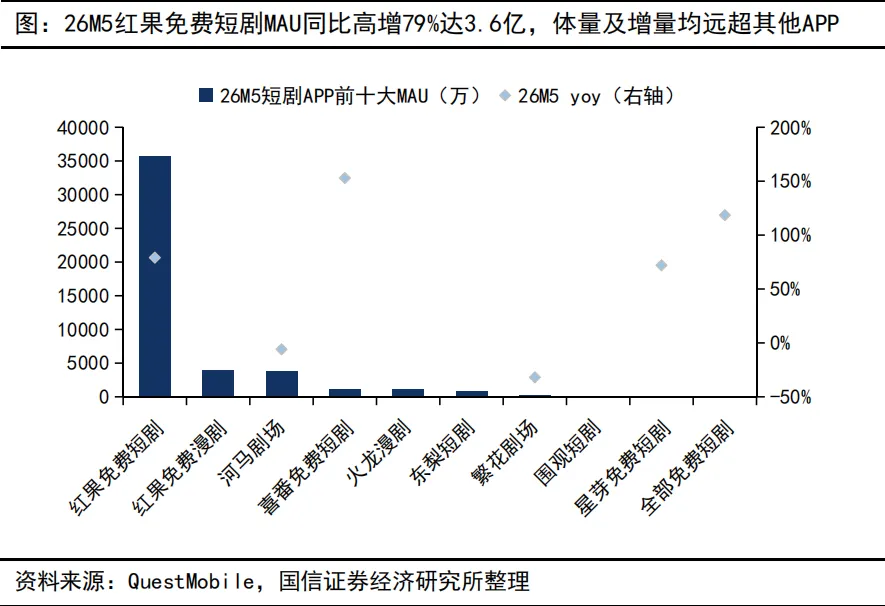
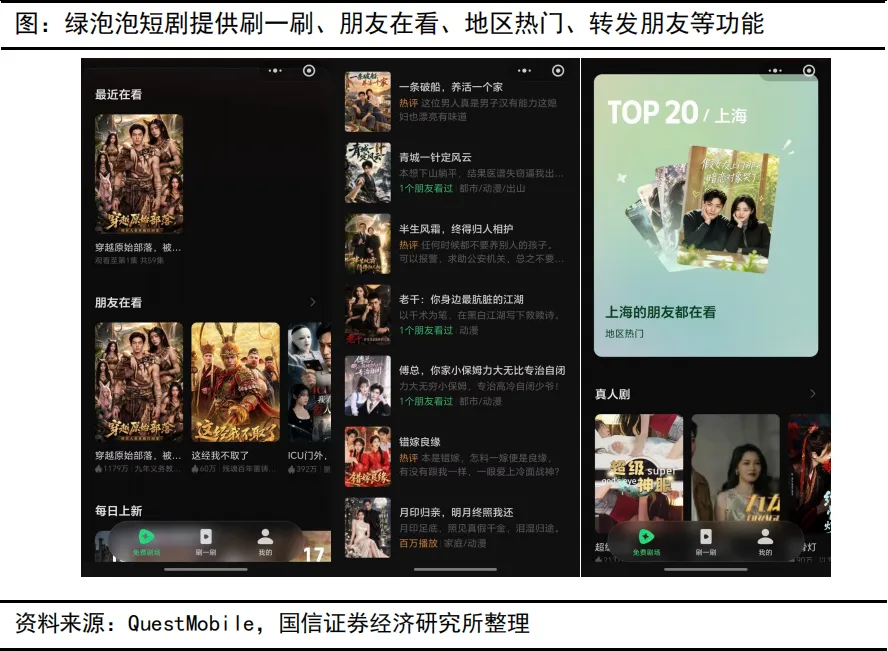
竞争格局上,下游平台话语权很强。红果2026年6月MAU达3.7亿,短剧APP市占率约90%;微信短剧小程序2026年5月MAU达5.08亿,是最大单一入口,且三线以下城市用户占49.4%、51岁以上占31.2%,社交裂变和留存优势明显。这意味着:制作方再多,流量闸门仍掌握在少数平台手里。
商业模式:规模不等于利润,爆款率才是生命线
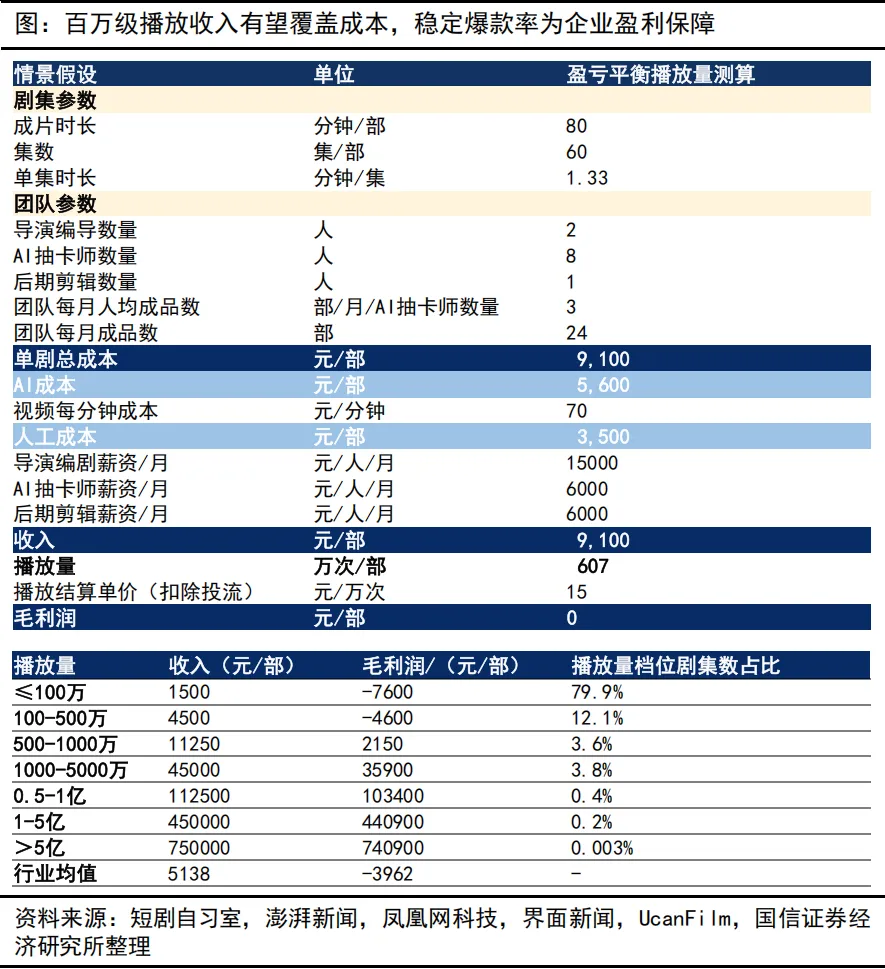
报告测算,按播放结算单价15元/万次、单部成本9100元计算,约607万次播放才能实现毛利盈亏平衡;1000万次播放毛利约5900元,1亿次约14万元。现实是,2025年抖音原生短剧中,千万播放以上剧集仅占4.4%,过亿仅0.2%,80%剧集播放量不超过100万,行业平均单部毛利为负。但一部过亿爆款可覆盖约15部剧成本,头部10%短剧利润率可达50%—80%。
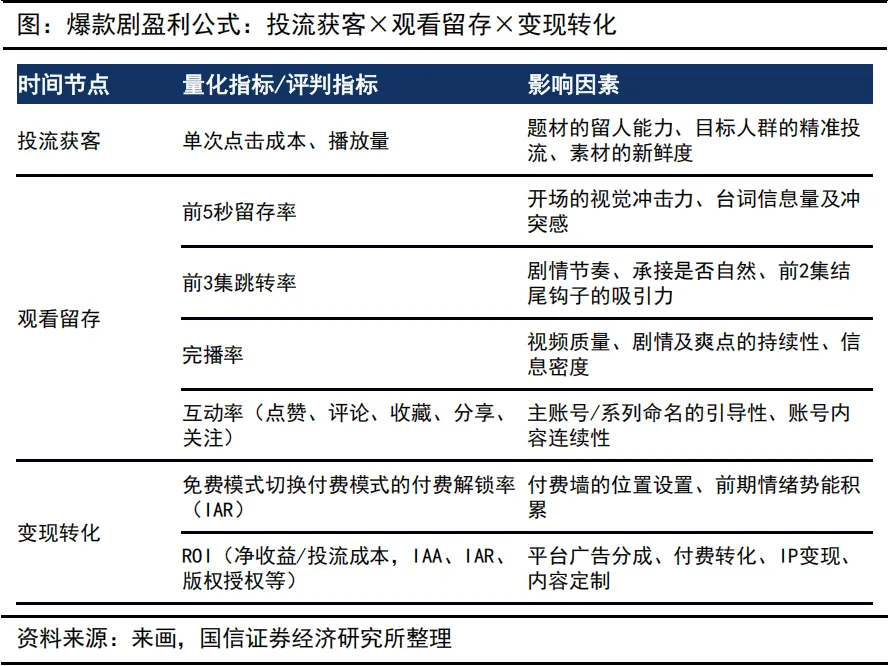
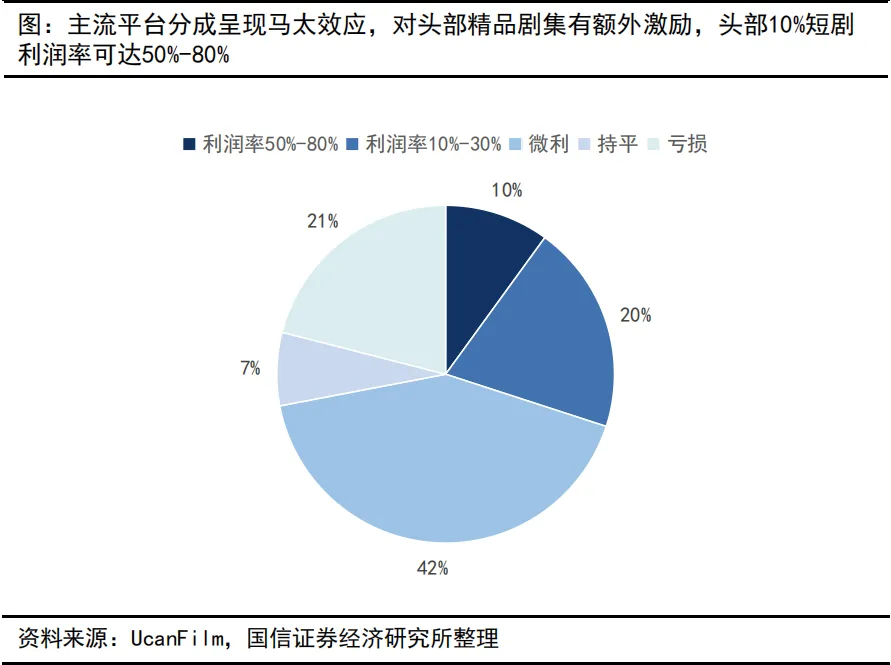
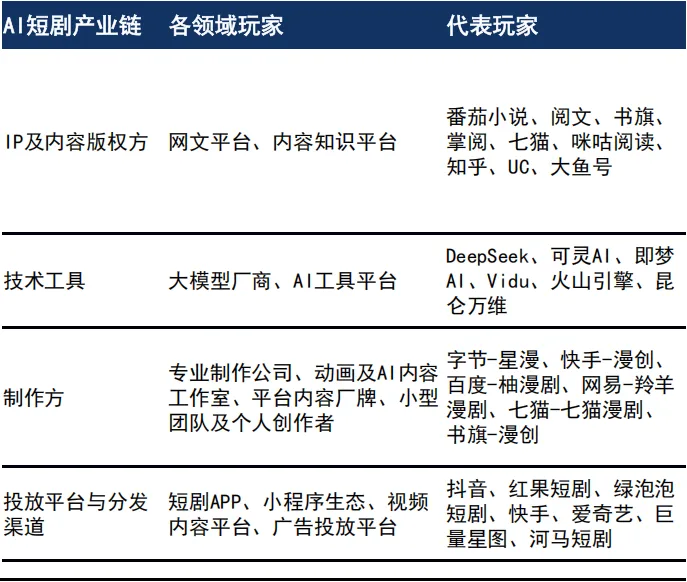
所以,AI短剧不是“多做几部就能赢”,而是用工业化能力提高爆款概率、用数据能力控制试错成本。中游制作方会持续出清:2026年一季度国内AI漫剧活跃承制方从1216家降至698家。缺乏IP、投流和稳定工作流的小团队,压力会越来越大。
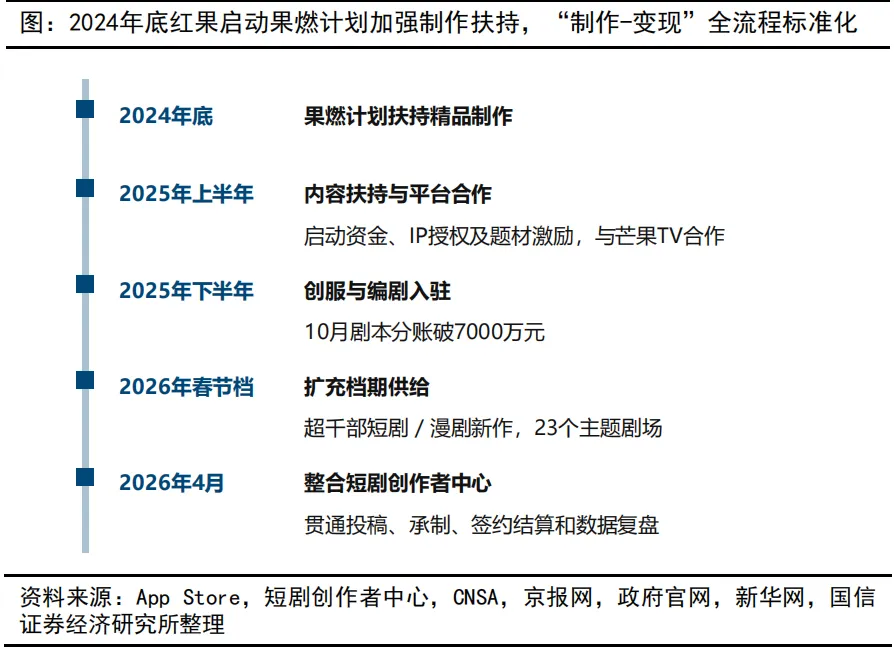
海外:中国APP占头部,本地化和变现效率定天花板
海外是第二增长曲线。2025年海外短剧APP下载21.5亿次,亚洲12.9亿次居首;北美单次下载内购收入达4.3美元,远高于整体1.0美元,付费能力最强。
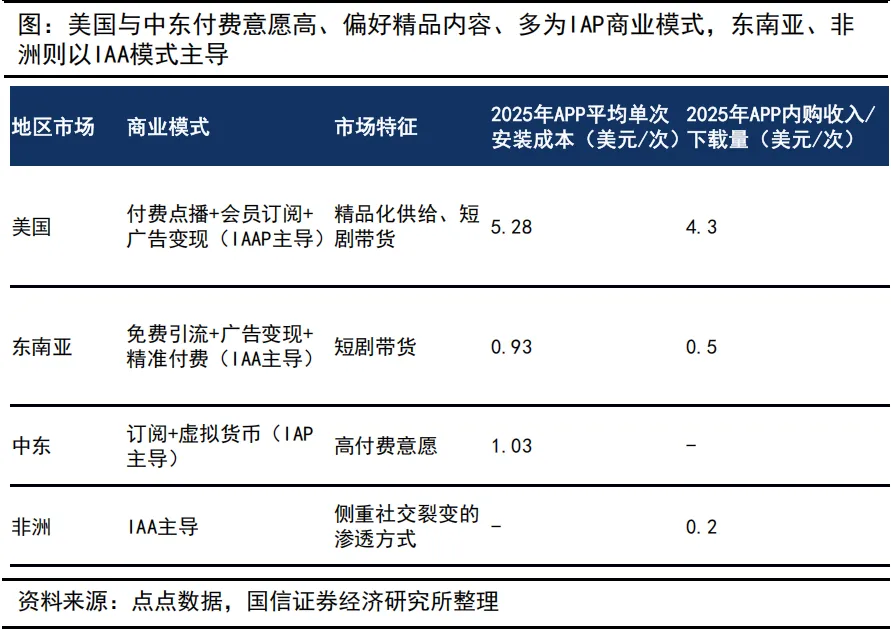
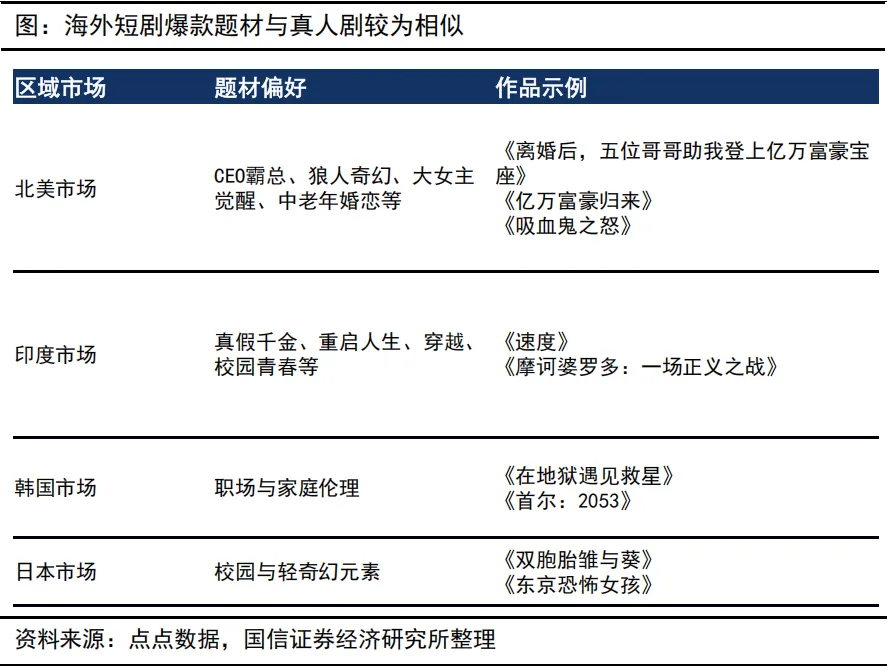
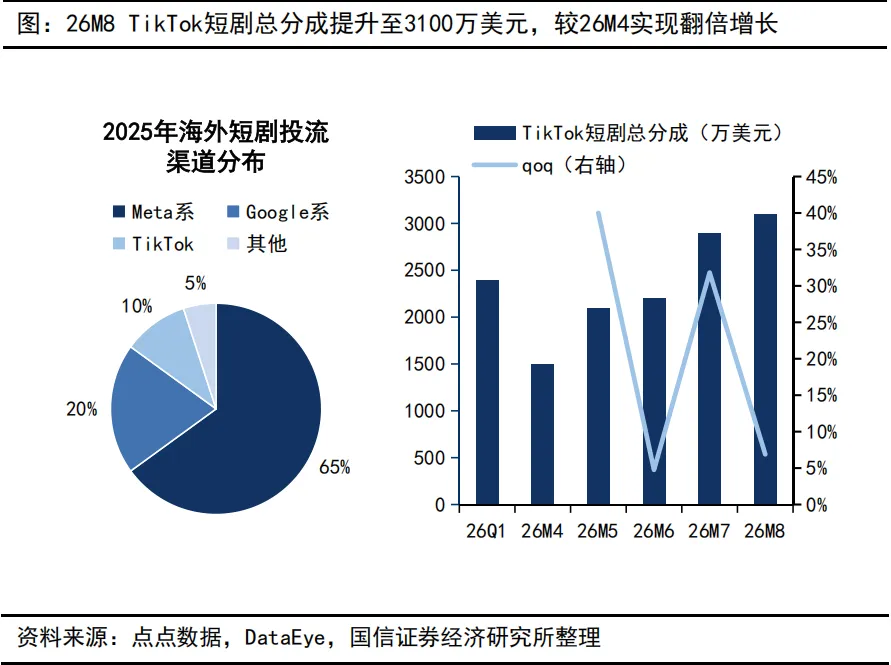
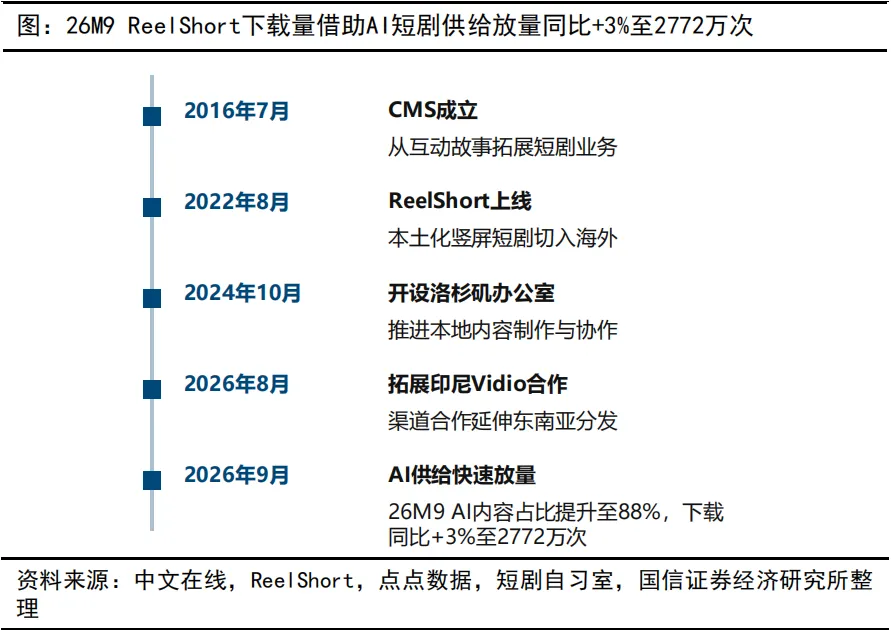
竞争上,ReelShort、DramaBox保持领先,DramaWave凭AI工具闭环快速扩张;TikTok则从制作、分发到变现全流程渗透,PineDrama下载量破亿。中国团队的优势是AI工业化产能、网文IP和成熟商业化经验,但短板也明显:本土剧占比预计从2025年上半年21.4%升至2026年44.1%,谁更能做本地化,谁才能拿到更高留存和付费。
关注“入口”和“爆款工厂”
AI短剧的机会不是简单的“模型红利”,而是注意力经济里的工业化红利。投资和产业观察应聚焦两条主线:一是拥有流量入口和分发能力的平台,如红果、微信生态及海外头部短剧APP;二是具备优质IP、成熟AI工作流、稳定爆款率和数据复盘能力的制作公司。
普通人可以把它理解为:AI让“拍剧”变便宜了,但让“被看见”更贵了;最后赚钱的,不是会用工具的人,而是能把工具、IP和流量组织成流水线的公司。

