2026中国AI短剧与漫剧创新企业TOP30!
- 2026-11-17 16:18:06
三种破局路径
第一条破局路径,针对的是生产本身的混乱。
早期的AI短剧团队,更像一个个手工作坊。从业者往往要在十几个通用工具之间来回切换,且高度依赖几个熟手的个人经验与手感。一旦想要规模化,这套作坊式打法就难以为继。
一批企业的创新,是把整条流水线收进一个“工作台”。它们把剧本解析、分镜生成、画面生产、配音配乐、资产管理和团队协作,打通在同一个平台里,让原本需要反复磨合的环节,变成标准化的流水线。
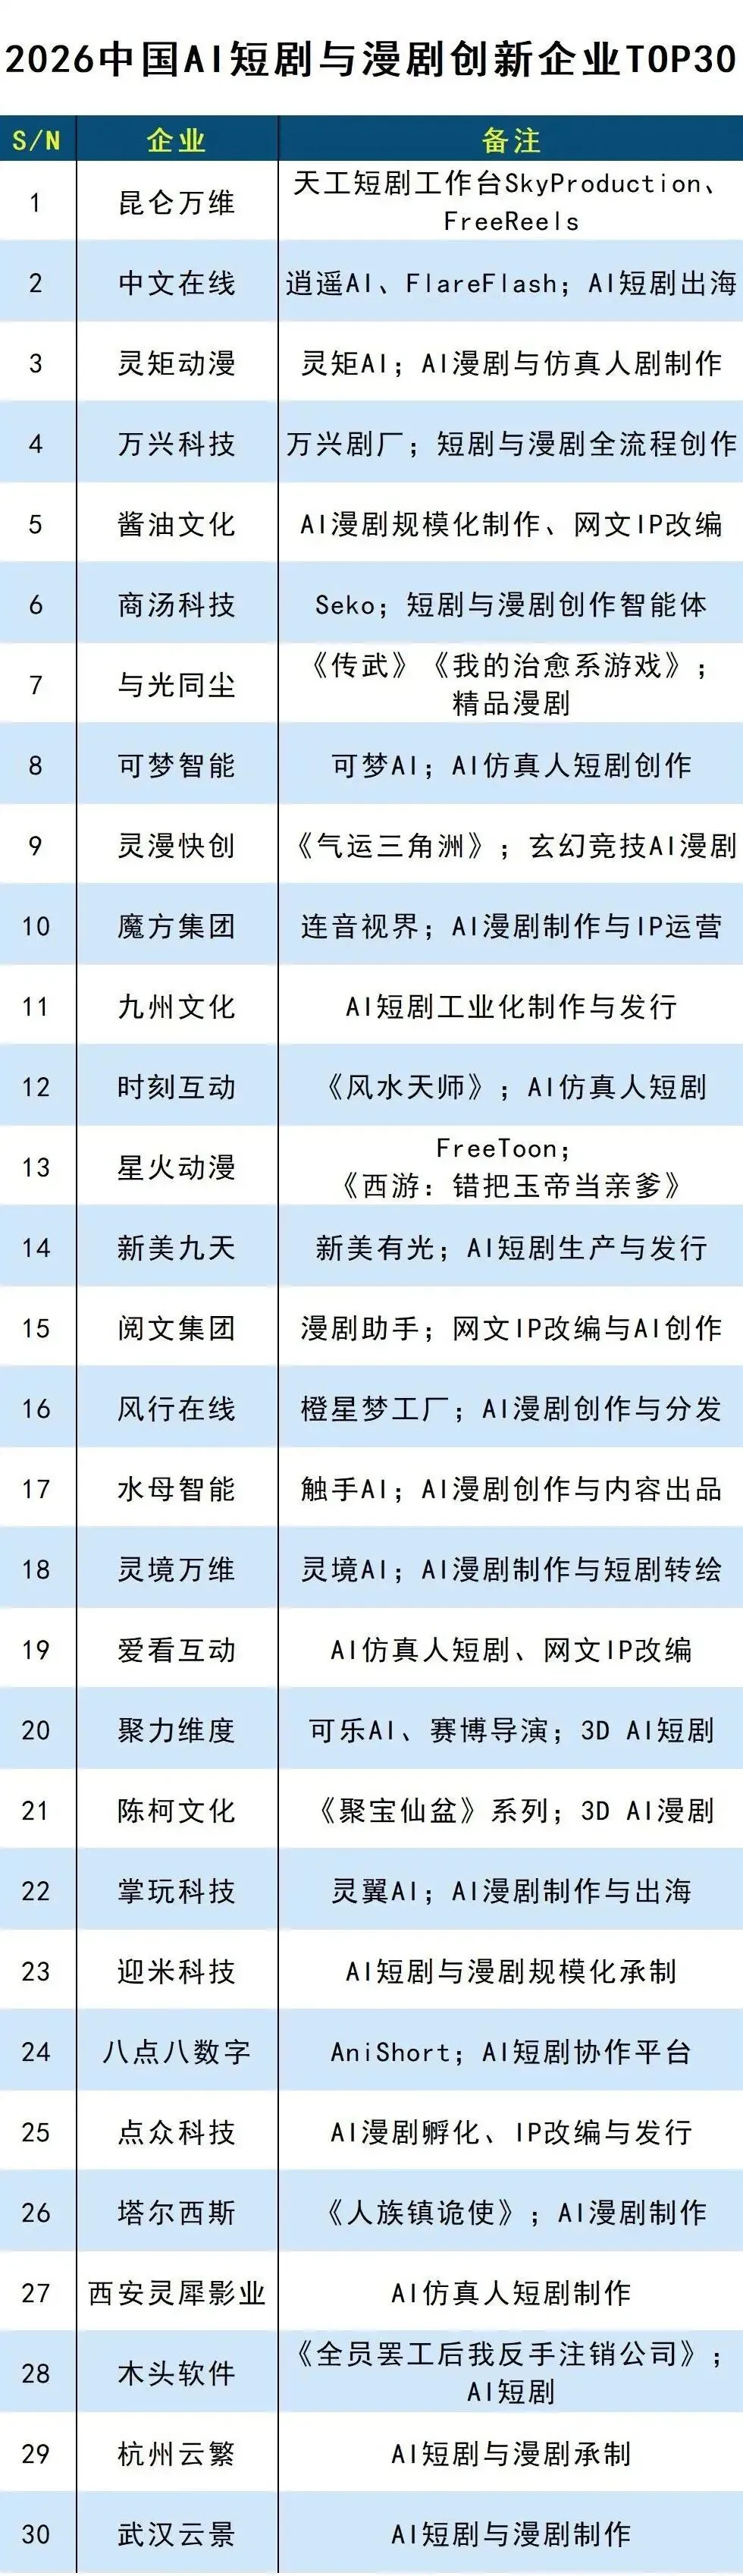
昆仑万维的“天工短剧工作台”、万兴科技的“万兴剧厂”,瞄准的是短剧与漫剧的全流程创作;商汤的“Seko”更进一步,把创作能力封装成智能体,让创作者用对话调度整条产线;八点八数字的“AniShort”,则把重心放在多人协作上,解决团队并行生产时的分工与流转。
这场工作台革命的本质,是把过去只存在于少数熟手头脑里的工艺,沉淀为人人可用的标准流程。
第二条路径,瞄准的是短剧商业模型里最脆弱的环节:爆款率。
千分之一上下的爆款率,意味着这是一个典型的概率游戏。如果每一部剧都从零开始、互不相干,单部爆款的收入,终究填不平大量失败项目的沉没成本。
破局的思路,是让一部作品的成功,能够被下一部继承。这就是IP资产化。
一批手握网文资源的企业,正在把“赌单部爆款”变成“经营IP宇宙”。它们先用阅读数据筛选出经过验证的故事,再用AI快速可视化;一旦某部作品跑通,就围绕它做系列化、季播化开发,让世界观、人物和粉丝持续沉淀。酱油文化、阅文集团、点众科技等都是其中的代表。
第三条路径,是认清自己在产业链中的位置,然后向利润更丰厚的两端走。
在短剧产业链里,纯承制是最弱势的一环:不掌握IP,不接触用户,不决定分发,只能靠接单赚取最薄的加工费,平台一收紧政策,最先受冲击的就是它。
一批企业的破局,是沿产业链向两端延伸——一端扎进内容与出品,另一端握住发行与用户。
九州文化、新美九天把工业化制作与发行捆在一起,让作品从生产到上架形成闭环;风行在线的“橙星梦工厂”、魔方集团的“连音视界”,把创作、分发与IP运营连成一体;水母智能的“触手AI”,在工具之外直接涉足内容出品。它们不再只是替别人做片子,而是自己做项目、自己经营用户,把原本被渠道拿走的利润,更多地留在自己手里。
而更广阔的延伸,是出海。国内市场的内卷之外,海外是一片规模数十亿美元、且仍在高速增长的新大陆。中文在线的“逍遥AI”与“FlareFlash”,把自研模型与AI短剧出海直接绑定;掌玩科技的“灵翼AI”,瞄准漫剧制作与全球发行;昆仑万维的“FreeReels”,试图把工作台能力直接延伸到海外市场。
制发一体也好,AI出海也罢,本质都是同一件事:从内容加工者,变成经营用户与市场的主导方。这是企业为自己夺回利润和话语权,最直接的方式。
结语
回望这三条路径,一个共同的底层逻辑浮现出来:短剧是一门高失败率的生意,而创新的本质,不是消灭失败,而是把不确定性,变成可以管理的流程。
可以预见,这个行业终将走向分化:一端是高度工业化、平台化的少数头部,它们用工作台和发行网络,把规模效应做到极致;另一端是小而美的创作单元,它们用独特的审美和故事,服务于特定人群。而那些既没有体系、又没有风格的中间层,会被最先淘汰。
榜单会过时,名次会更替,今天的新路也可能变成明天的红海。但这些创新者所指明的方向会留下来:当拍摄不再是门槛,当制作成本可以无限降低,唯一值得押注的,是把故事讲好的能力,以及重新设计生产方式的勇气。
红海之上,破局者已经动身。而属于AI短剧的真正故事,或许才刚刚开始。


