AI微短剧产业链分析:日活1.65亿只赚一块钱,钱流向哪里了?(附主要企业名单)
- 2026-11-17 09:50:59
九成公司亏损,究竟谁在赚钱?
2026年的内容市场呈现出一组耐人寻味的反差。
电影大盘持续遇冷:上半年全国总票房173.54亿元,同比下降40.63%,国庆档七天报收11.65亿元,却与2014年相差无几,而全国银幕数已从当年的2.3万块扩张到9.5万块。银幕越来越多,走进影院的人却越来越少。
短剧曾被寄予“接住流失注意力”的厚望,但AI大幅压低制作门槛之后,这门生意似乎并没有变得更好赚。据新华网报道,红果用“免费+广告”的打法,把日活迅速拉到1.68亿,超过爱奇艺、腾讯视频、优酷、芒果TV四家日活总和,在独立短剧App市场握有约九成份额。但同一时间,全行业爆款率只有0.16%,仅2%的参与者盈利,真人短剧开机量同比暴跌约75%,2026年第一季度活跃承制方从1216家缩减到698家。
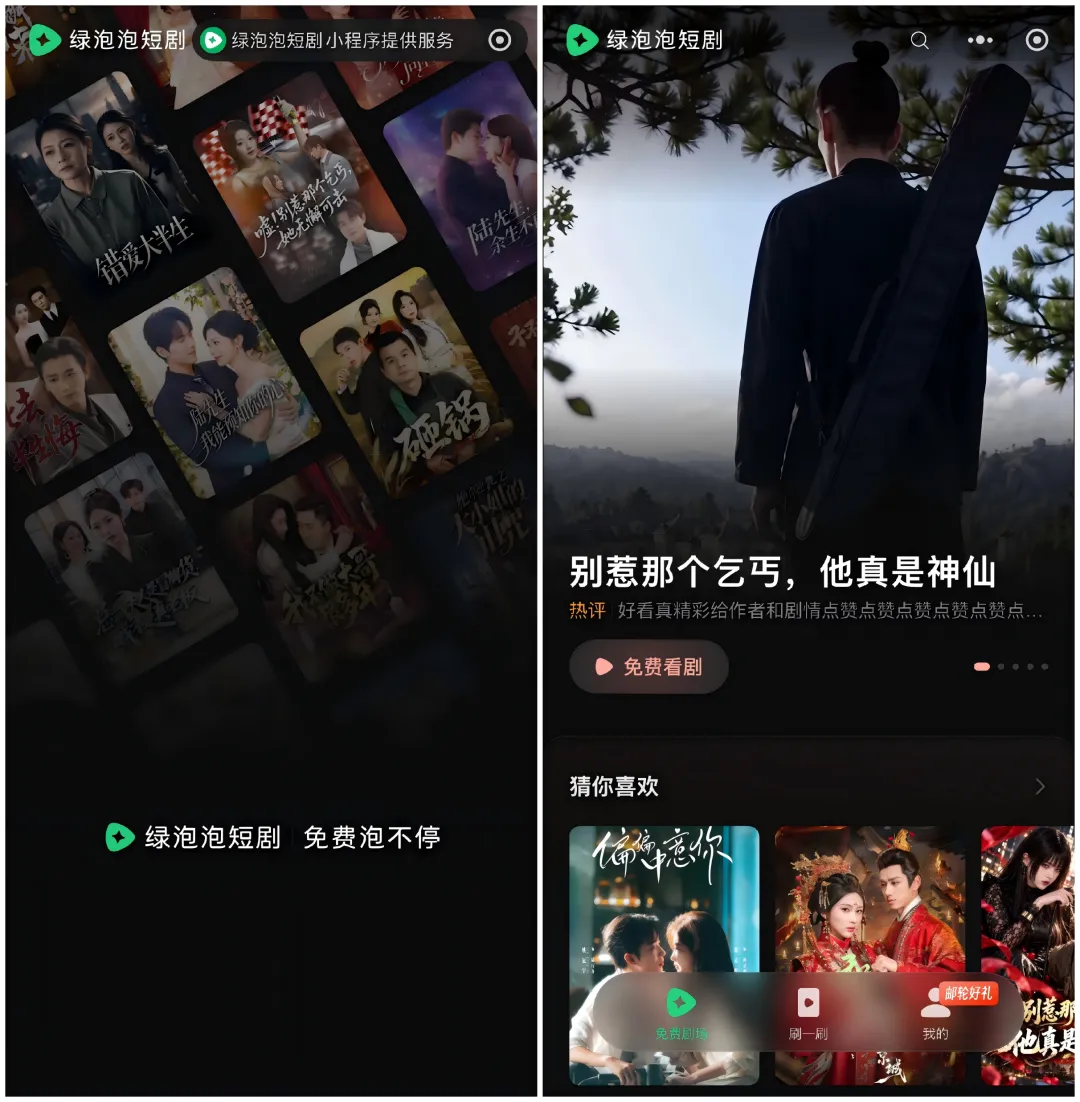
就在这个“供给爆炸、利润稀薄”的节点上,腾讯于2026年9月底在微信生态内推出“绿泡泡短剧”,以全内容免费、单集插广告的IAA模式对标红果。腾讯的入场,让本就拥挤的分发战场多了一个拥有社交裂变能力的重量级变量。
来源于微信
电影在退,短剧在涨,平台在抢——AI微短剧产业链的价值,正在加速向两端集中。本文将聚焦AI微短剧产业链,分析其构成与发展概况,试图探讨:在技术把生产门槛降低之后,为什么钱依然没有流向做内容的人?
AI微短剧发展状况
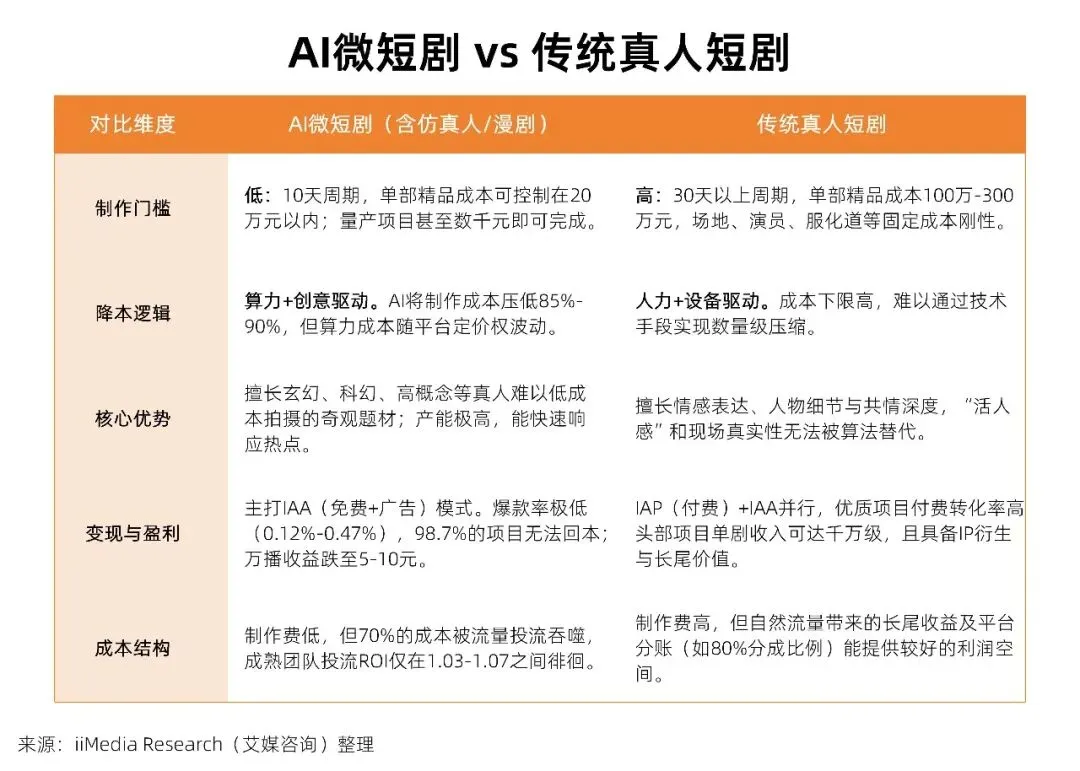
AI微短剧是指以AIGC技术深度介入剧本生成、角色构建、画面生成、配音及后期剪辑全流程的微短剧形态,区别于传统真人实拍短剧,其核心特征在于“去真人化”:全程无需演员实拍、无需线下场地,制作周期从数月压缩至数天,一部常规AI短剧的单部制作成本可降至5万-10万元,个人创作者1-3天即可完成一部完整作品。
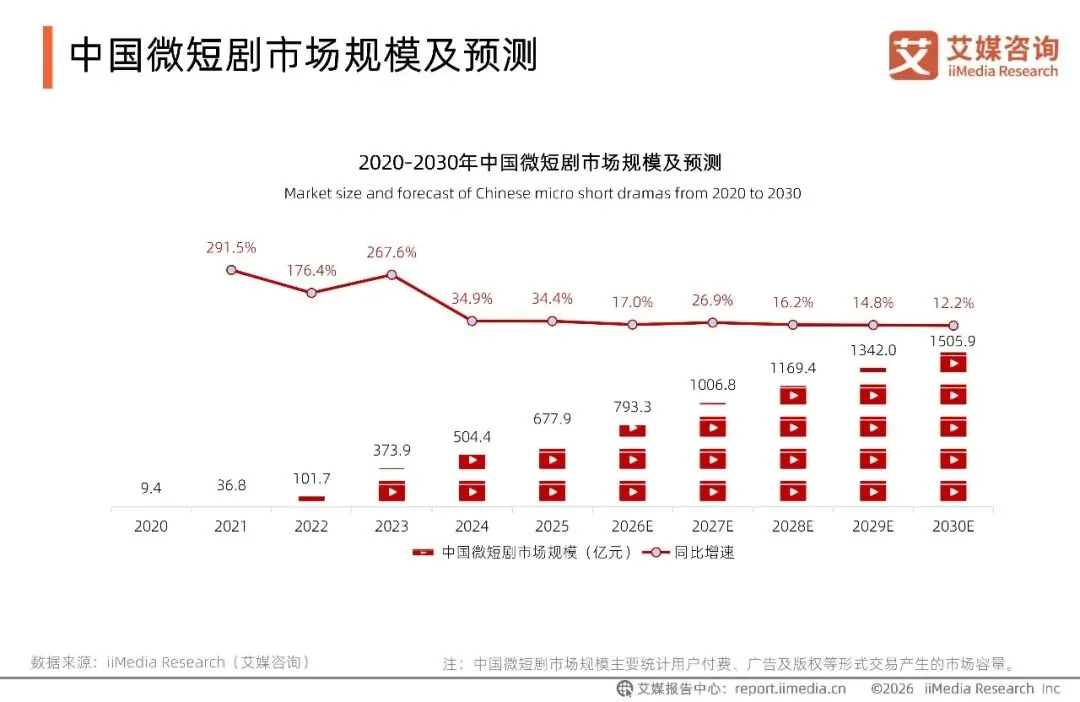
iiMedia Research(艾媒咨询)数据显示,2025年中国微短剧市场规模达677.9亿元;2020-2023年属于野蛮爆发期,增速最高达267.6%,2024年后行业增速回落至34%上下区间,逐步从爆发式增长转入稳健增长阶段,行业进入存量竞争、提质洗牌周期。
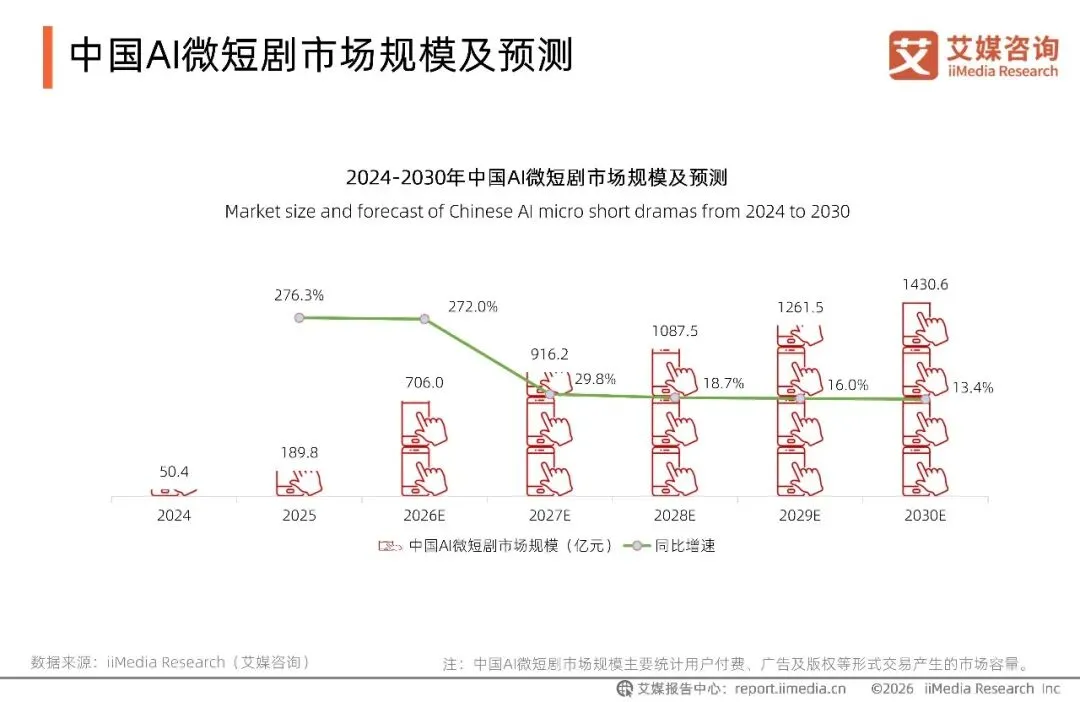
AI微短剧成为微短剧大盘里增长弹性最强的细分赛道。iiMedia Research(艾媒咨询)数据显示,中国AI微短剧迎来爆发式增长,2025年中国AI微短剧市场规模为189.8亿元,2030年有望突破1400亿元。
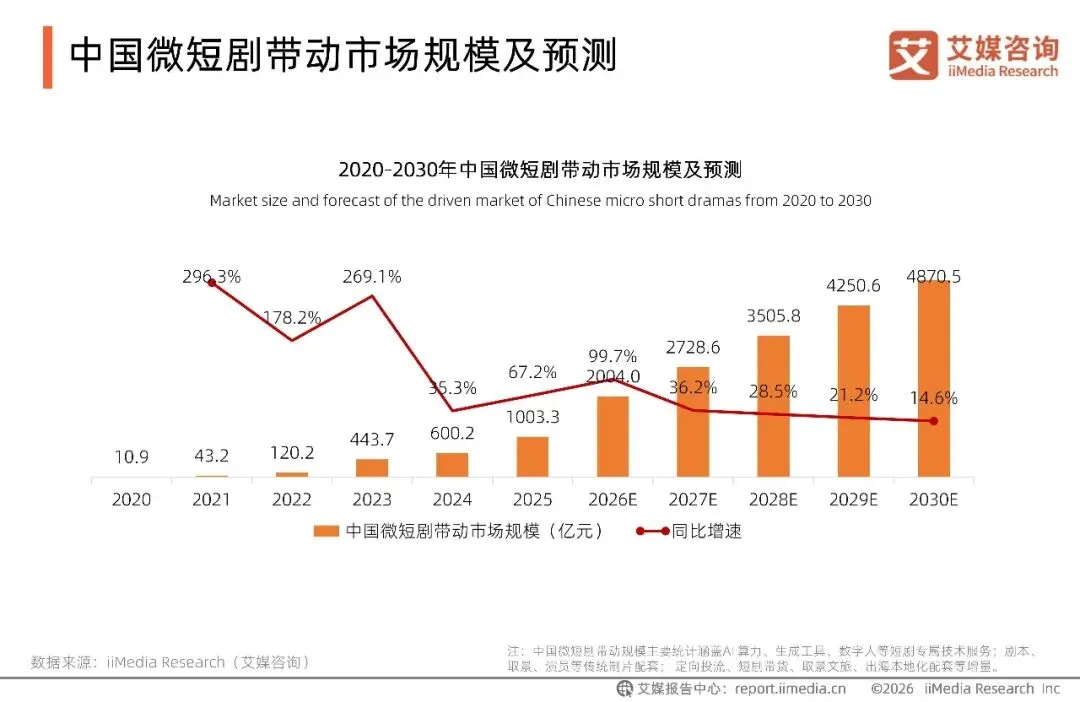
iiMedia Research(艾媒咨询)数据显示,2020-2030年中国微短剧带动市场规模持续扩张,2025年规模突破千亿,达到1003.3亿元,预计2030年有望达到4870.5亿元,增长重心转向出海、精品内容与IP衍生开发。
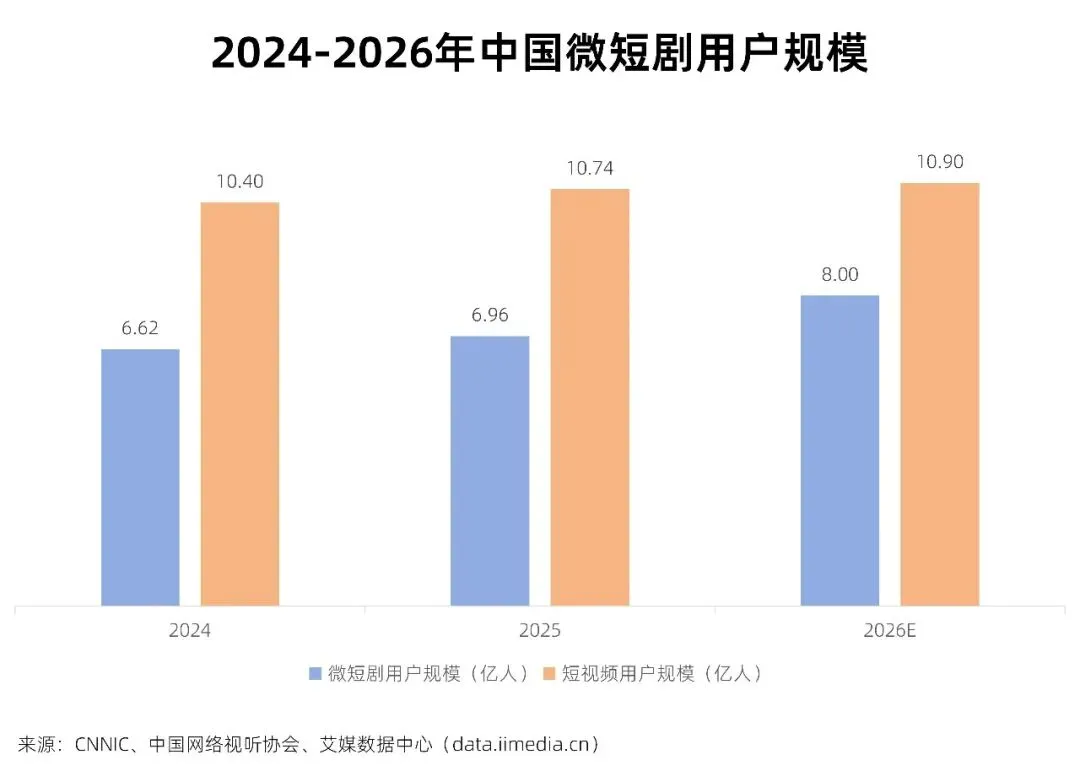
需求侧:大规模用户基本盘形成。国家广播电视总局在2026年10月发布的《中国-东盟微短剧国际传播发展报告》显示,微短剧用户规模达8.5亿,月活用户超过6亿,微短剧已成为网民精神文化生活的重要方式;2025年有3.3万部微短剧上线播出,国内用户近7亿,微短剧市场规模破千亿元。
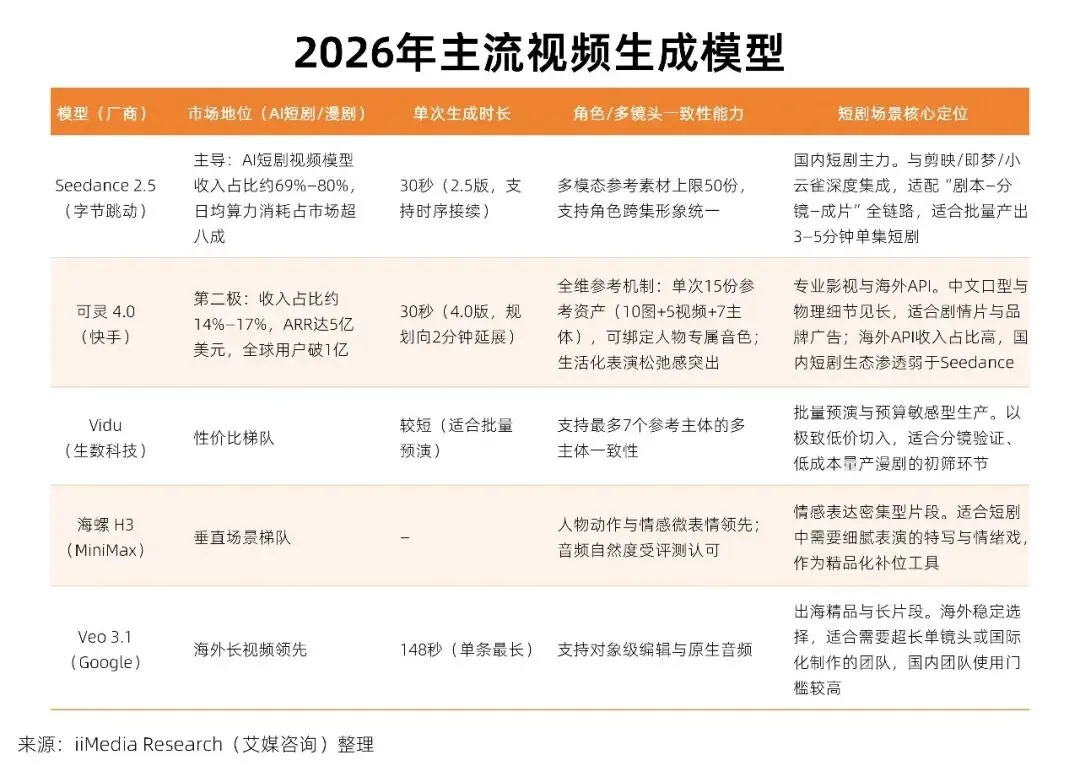
技术侧:降本增效是AI重构短剧的第一性原理。Seedance 2.0、可灵4.0等视频生成模型解决了以往AI短剧口型不同步、动作僵硬、画质模糊的痛点,AI短剧从“低端漫剧”向“高质量仿真人短剧”加速进化。
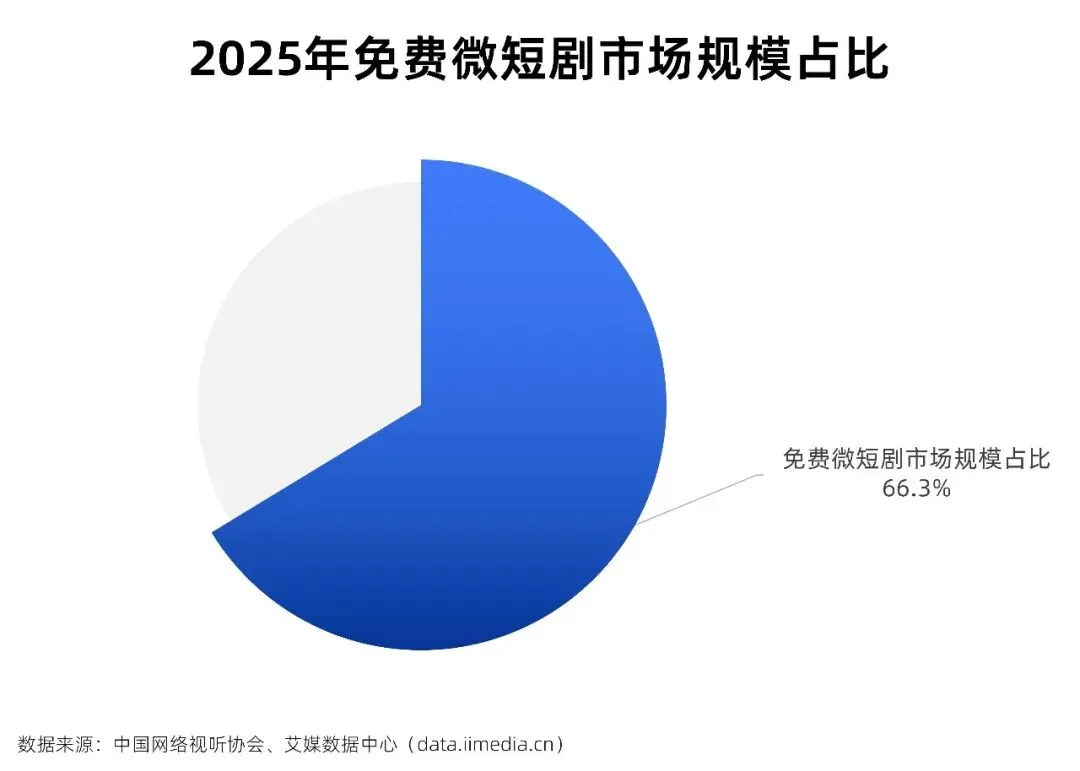
模式侧:免费IAA模式取代付费投流成为主流。中国网络视听协会《中国微短剧行业发展白皮书(2025)》显示,2025年,免费微短剧市场规模占比已达66.3%,行业商业逻辑从“投流转化”转向“内容留客”——平台靠广告与用户时长变现,制作方依赖按播放量、时长、广告转化计费的长尾分账获取收益,“内容为王”取代“投流为王”,精品化与工业化成为竞争分水岭。
监管侧:全链条治理框架快速成型。2025-2026年,AI短剧监管体系从内容审核升级为覆盖备案、公示、审核、标识、版权、平台责任、精品扶持的全链条治理:国家网信办等部门《人工智能生成合成内容标识办法》强制要求AI生成内容添加显式/隐式标识;广电总局要求AI剧打上内容标注,推动平台严守肖像、声音授权底线,并开设“真人剧”专区实施精品扶持。
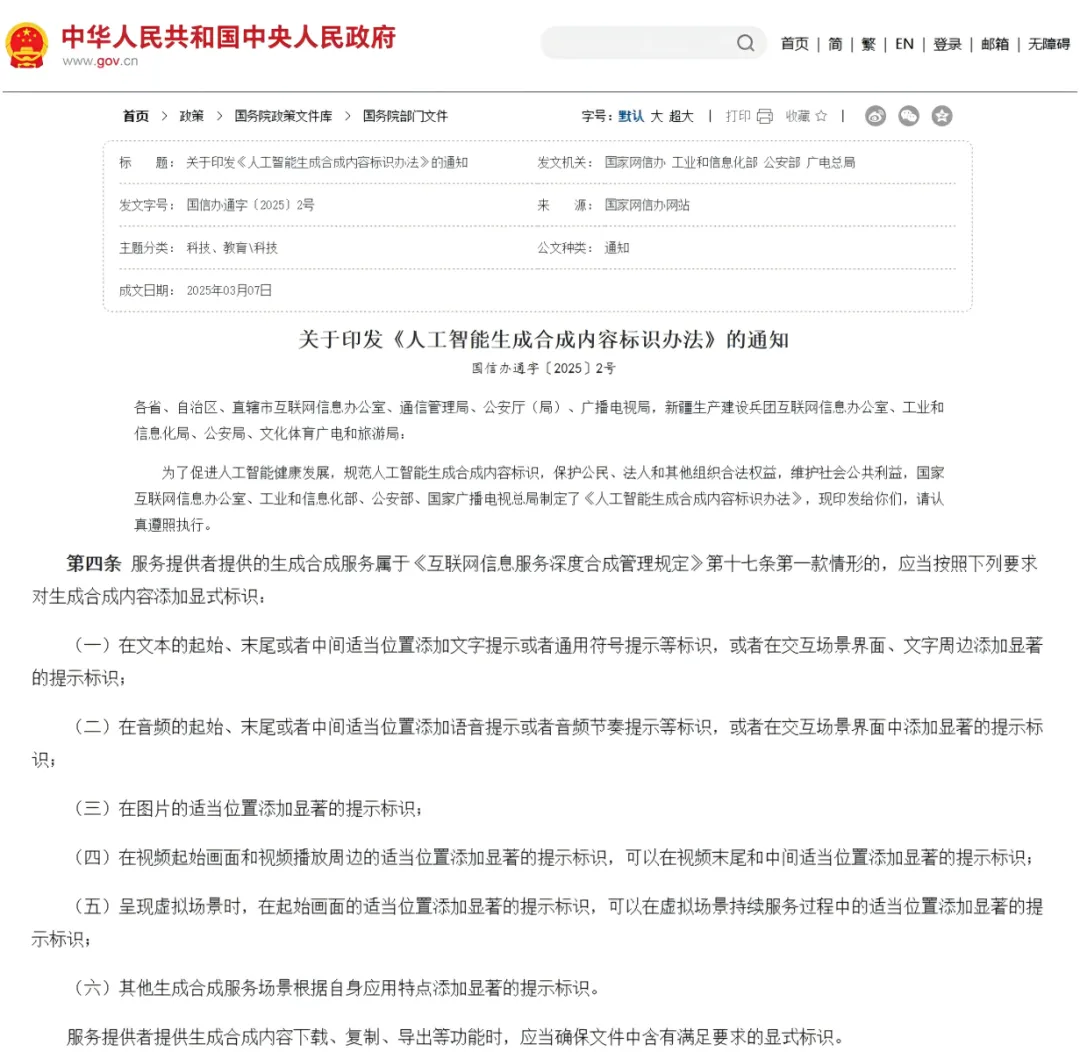
来源于中国政府网
AI微短剧产业链分析
1.产业链图谱
AI短剧产业链已形成“上游(技术与要素)-中游(制作与供给)-下游(分发与变现)”的三层结构,价值在上游与下游两端沉淀,中游制作环节被压缩为“价值洼地”。
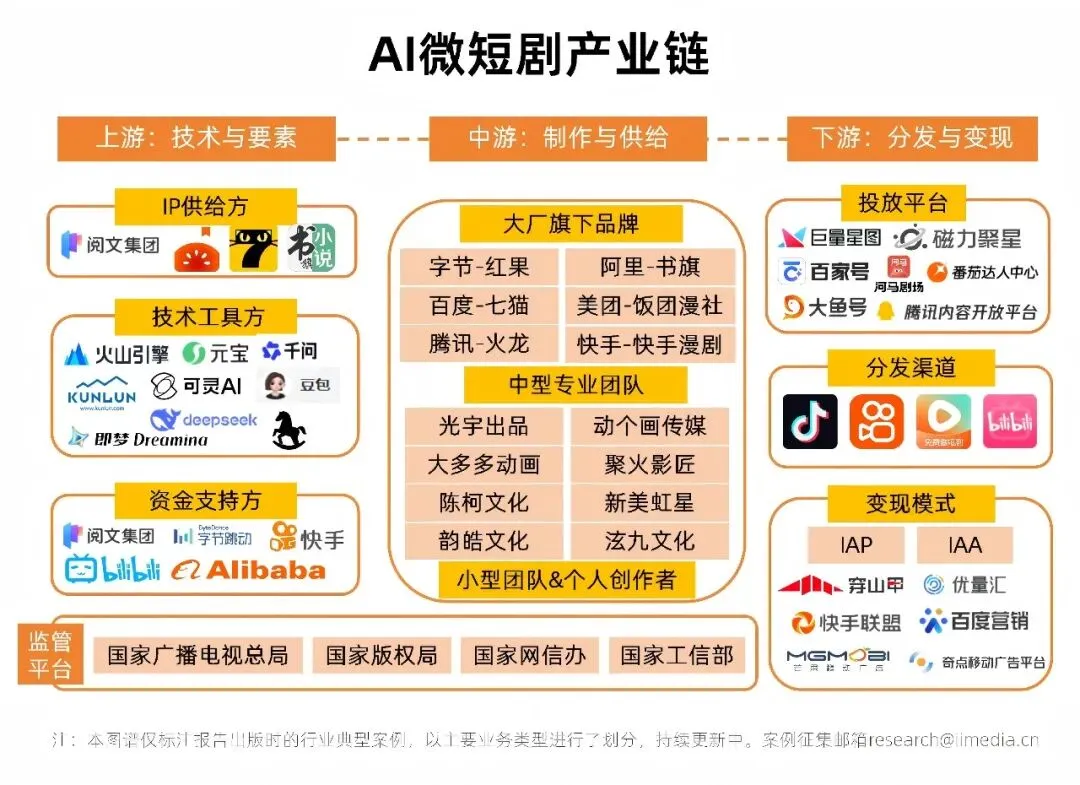
产业链相关企业将在文末集中梳理
2.产业链价值分布
上游占据主导:AI工具与IP方合计占据制作成本的大头,而中游90%制作方亏损,仅头部团队(如灵漫快创)通过高爆款率实现盈利[2]。
下游平台分发:抖音、快手、红果通过流量分配与分账规则控制变现端,AI短剧广告分账收益暴跌90%(万播仅5-30元),付费解锁与海外发行(如DramaWave东南亚IAAP模式)成为少数高毛利路径。
中游价值洼地:90%以上AI短剧公司亏损,约42%的中小制作团队退出市场;爆款率不足1%,导致98.7%的项目无法回本。投流成本占比高达70%,流量成本同比上涨超100%,成为挤压利润的主因[1]。
3.产业链上游分析:IP与技术双轮驱动
上游是AI短剧产业链的“源头”,决定行业内容质量、技术水准与产能上限,主要由IP供给方、技术工具方、资金支持方三大主体构成。
IP供给:网文IP是最适配AI短剧批量开发的源头。相比影视和游戏IP,网文IP章节体结构天然适配短剧分集节奏,题材覆盖都市、逆袭、甜宠、修仙等爆款高频赛道。
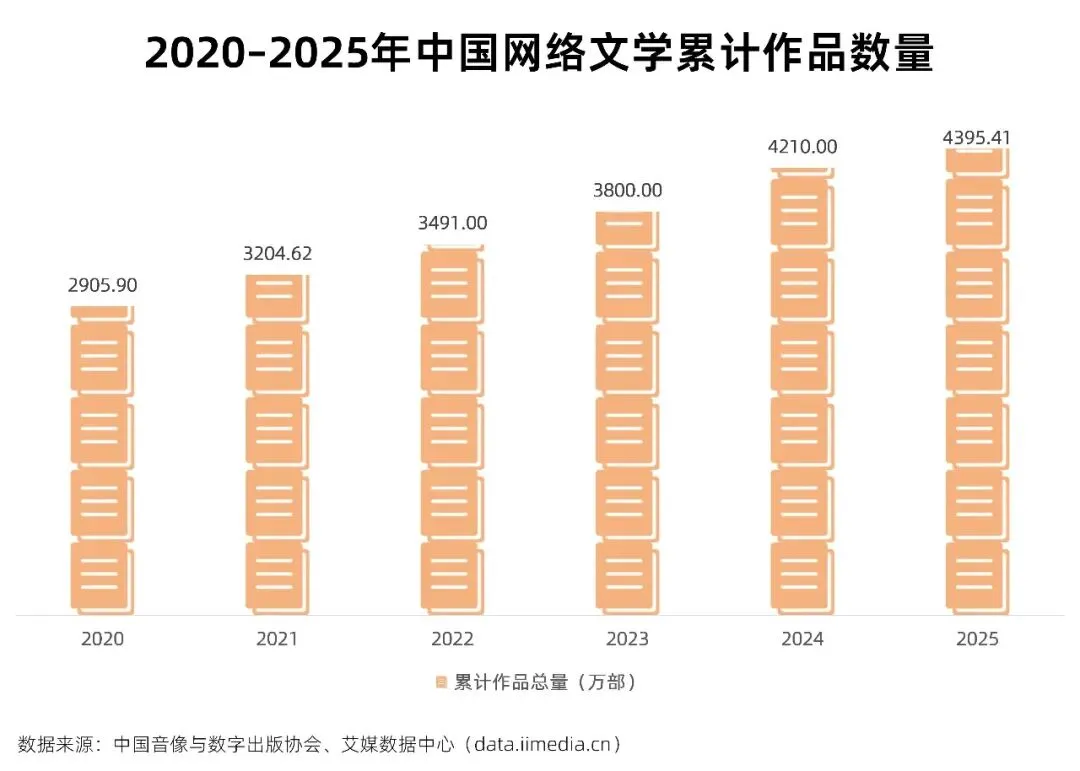
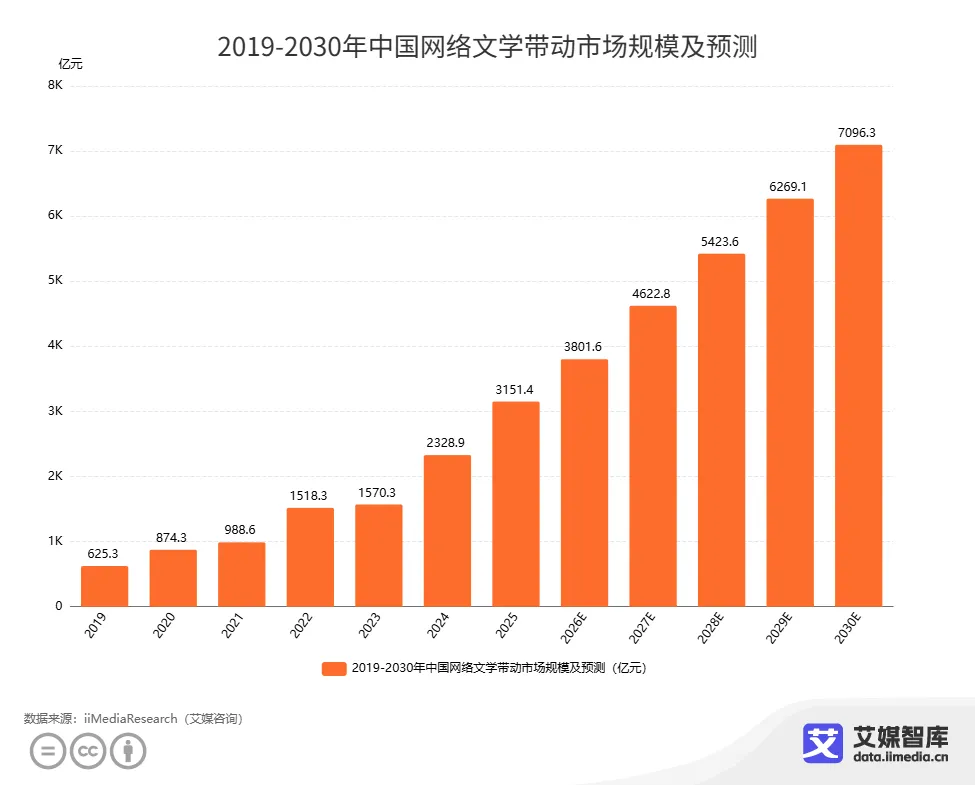
数据显示,2025年中国网络文学作品数达4395.41万部,同比增长11.2%;iiMedia Research(艾媒咨询)数据显示,2025年中国网络文学核心市场规模达594.6亿元,带动市场规模达3151.4亿元。中国网络文学市场持续扩容,为AI短剧产业提供了海量优质IP储备。在AI技术赋能行业降本增效的当下,网文IP更成为驱动漫剧题材多元拓展、实现工业化生产的核心动力。
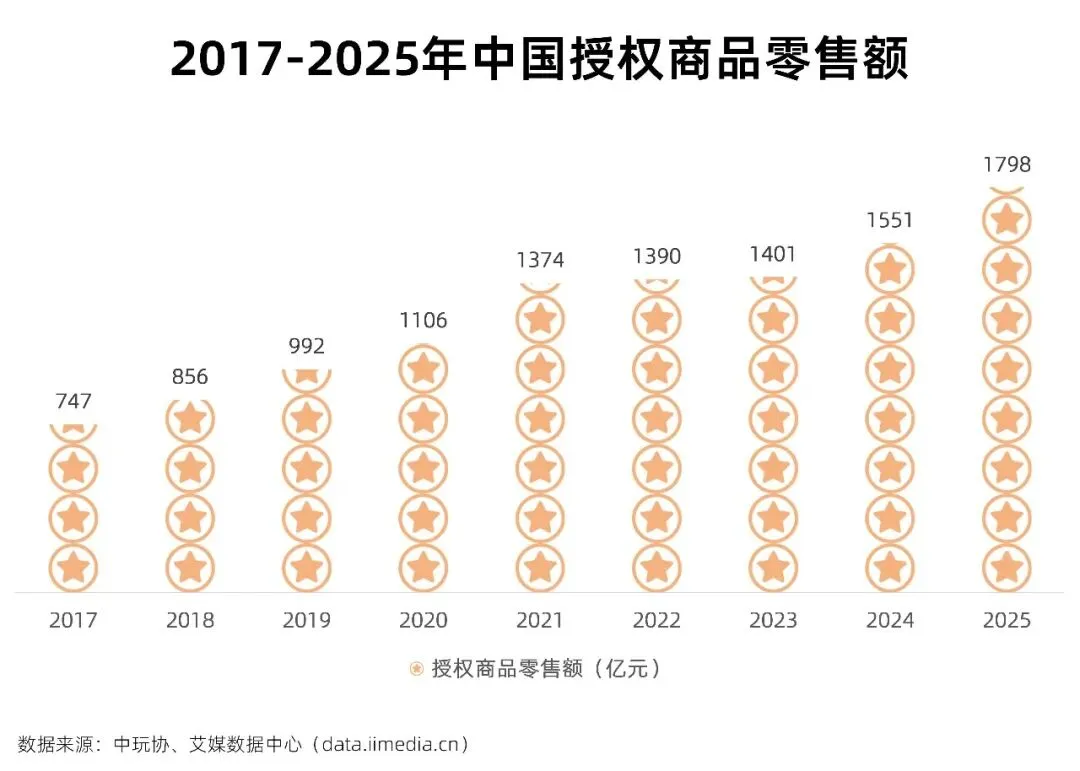
与此同时,中国IP授权产业的持续增长,为短剧IP的多元化开发与商业化变现提供有力支撑。数据显示,2025年中国品牌授权商品零售总额达1798亿元。授权金与零售总额的增长,为AI短剧IP的全链路开发奠定了商业基础。
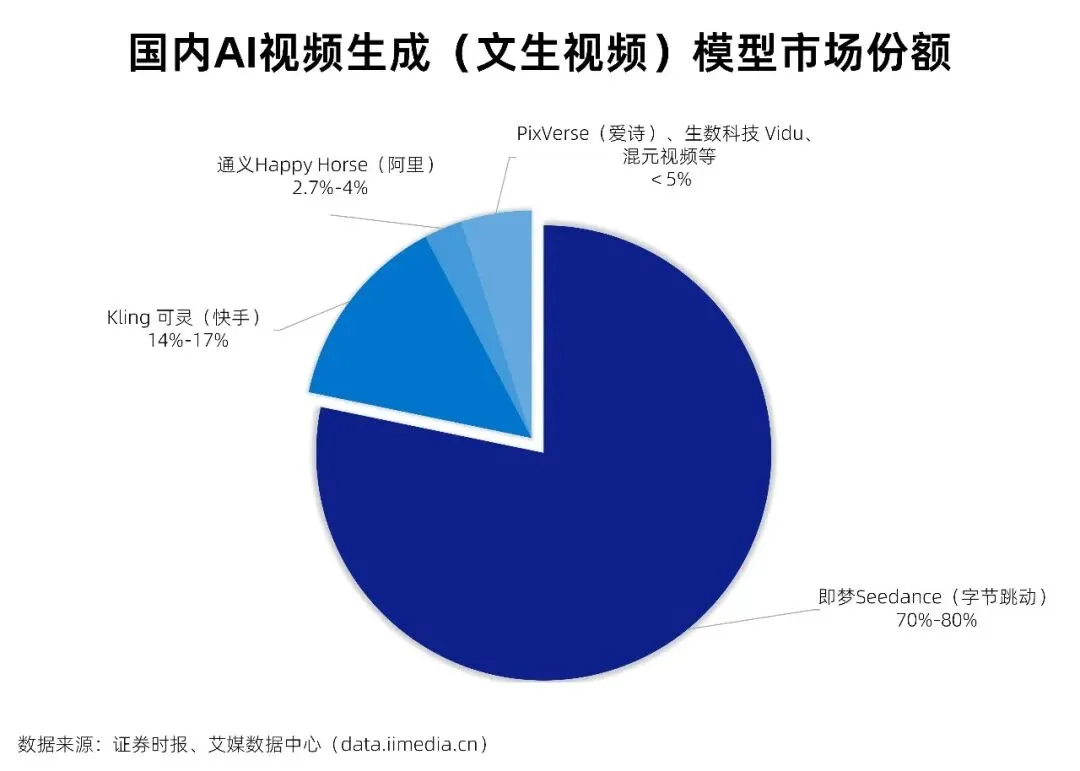
技术工具:视频生成大模型决定行业天花板。字节即梦AI的Seedance 2.0、快手可灵2.6、阿里通义万相、腾讯混元、MiniMax海螺、生数科技Vidu等模型在画质精细度、分镜设计、人物表现力上持续突破,
DeepSeek、豆包、千问等大模型则承担剧本生成与文案改写。输入剧本文本即可自动生成视频、配音、配乐的一站式工作流,已将“创意输入-AI生成-人工优化”的链路压缩到极致,上游技术迭代速度直接决定中游产能释放节奏。
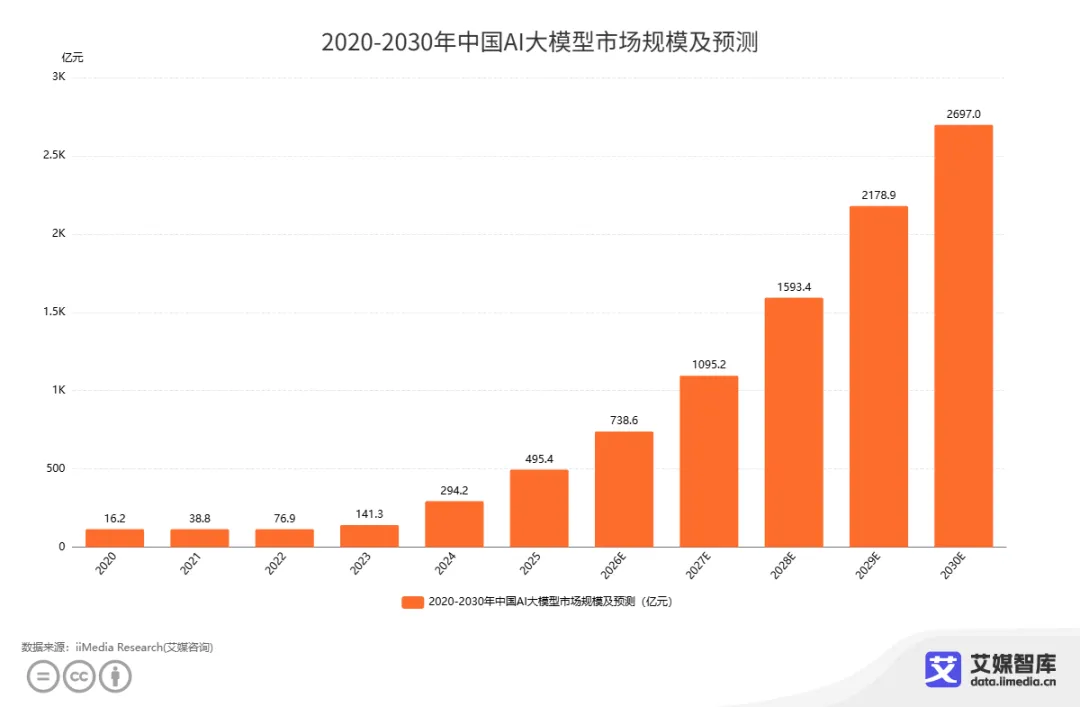
iiMedia Research(艾媒咨询)数据显示,2020-2026年中国AI大模型市场规模保持持续高速增长态势。2020年市场规模仅为16.2亿元,预计2026年市场规模将达到738.6亿元。
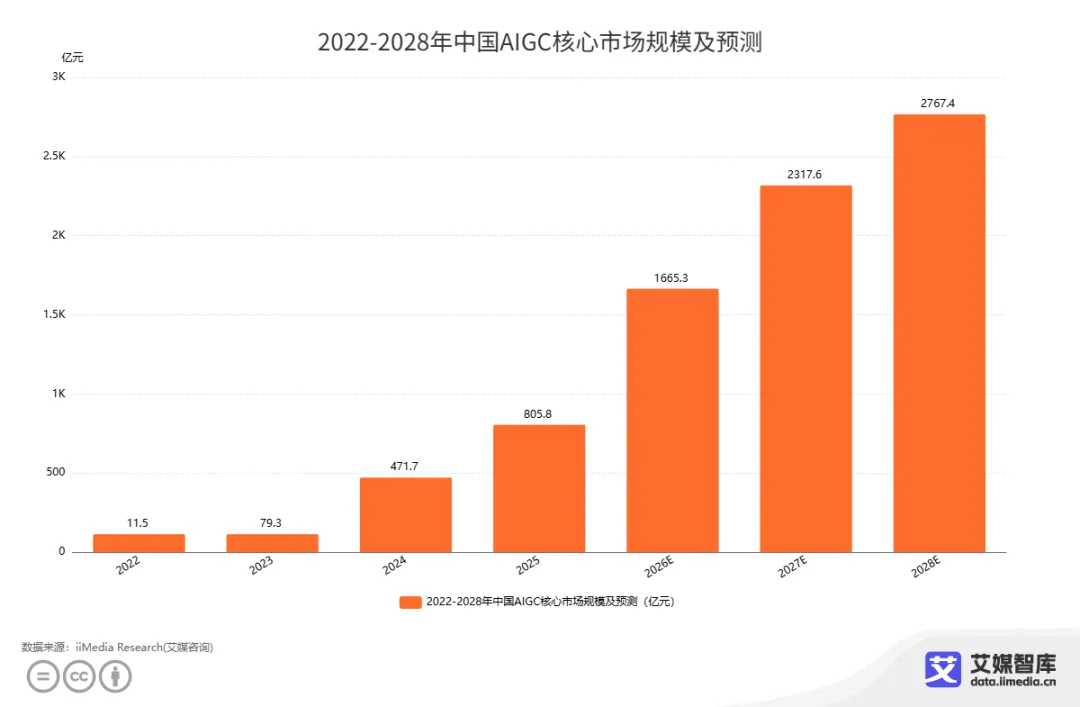
iiMedia Research(艾媒咨询)数据显示,2025年中国AIGC行业核心市场规模为805.8亿元,同比增长70.8%。中国AIGC行业市场规模未来仍保持高速增长,其技术赋能将深度渗透AI短剧创作全流程,从剧本生成、角色设计到动画制作,大幅提升生产效率、降低成本资本与资源随AIGC市场扩张持续涌入,推动行业加速从粗放增长向精品化、差异化升级,重塑创作模式与市场生态。
资金扶持:平台真金白银激活供给。自2025年以来,抖音、红果、快手等平台纷纷推出AI短剧专项扶持计划,通过流量补贴、创作基金、专属分账档位(如最高200%独家分账激励)等方式加大对创作者的扶持,仅字节系单月投流峰值即达数亿元级别,资本与流量双重涌入推动供给侧快速扩容。
4.产业链中游分析:工业化生产与精品化分化并存
中游是AI短剧产业链的核心生产环节,AIGC技术深度渗透剧本生成、角色生成、画面制作、配音剪辑全流程,行业同时受市场需求、平台扶持与行业监管三重影响,向规范化、精品化转型。
产能爆发与成本重构。AI全程无需真人拍摄与线下场地,单部制作成本降至5万-10万元,制作周期按天计算,效率提升百倍。
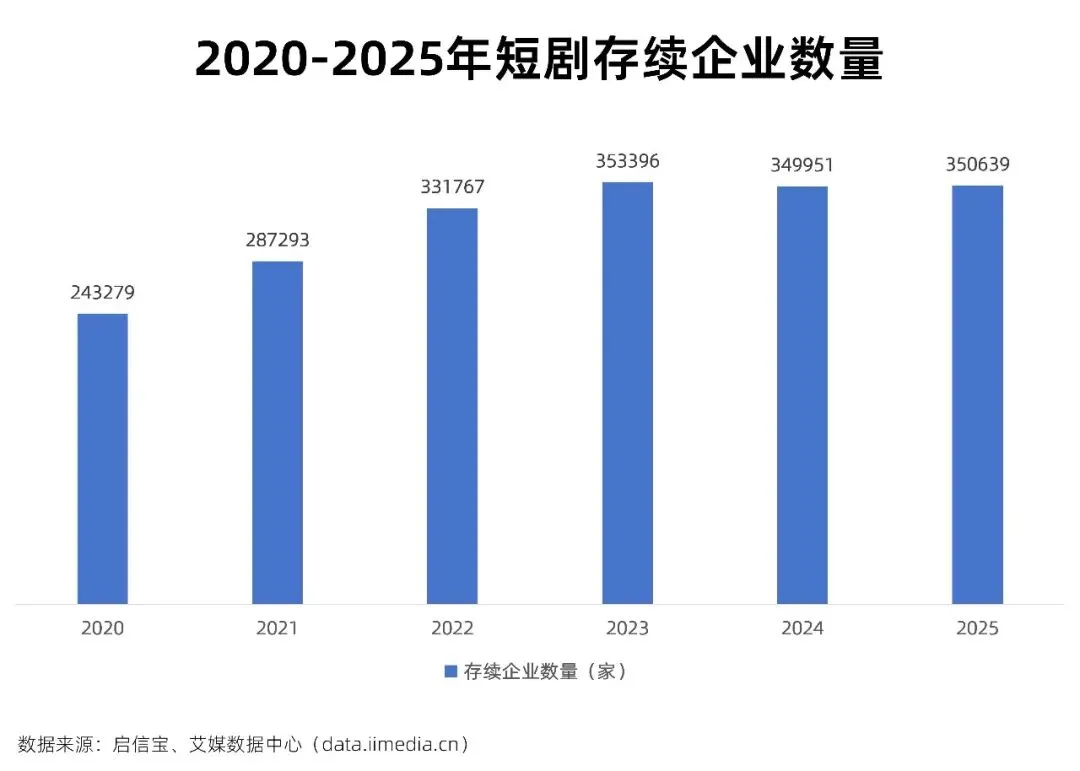
数据显示,近五年行业逐渐理性回调,新增企业先升后降,短剧企业在2023年达到峰值后逐年回落2025年存储企业数量达35万家。
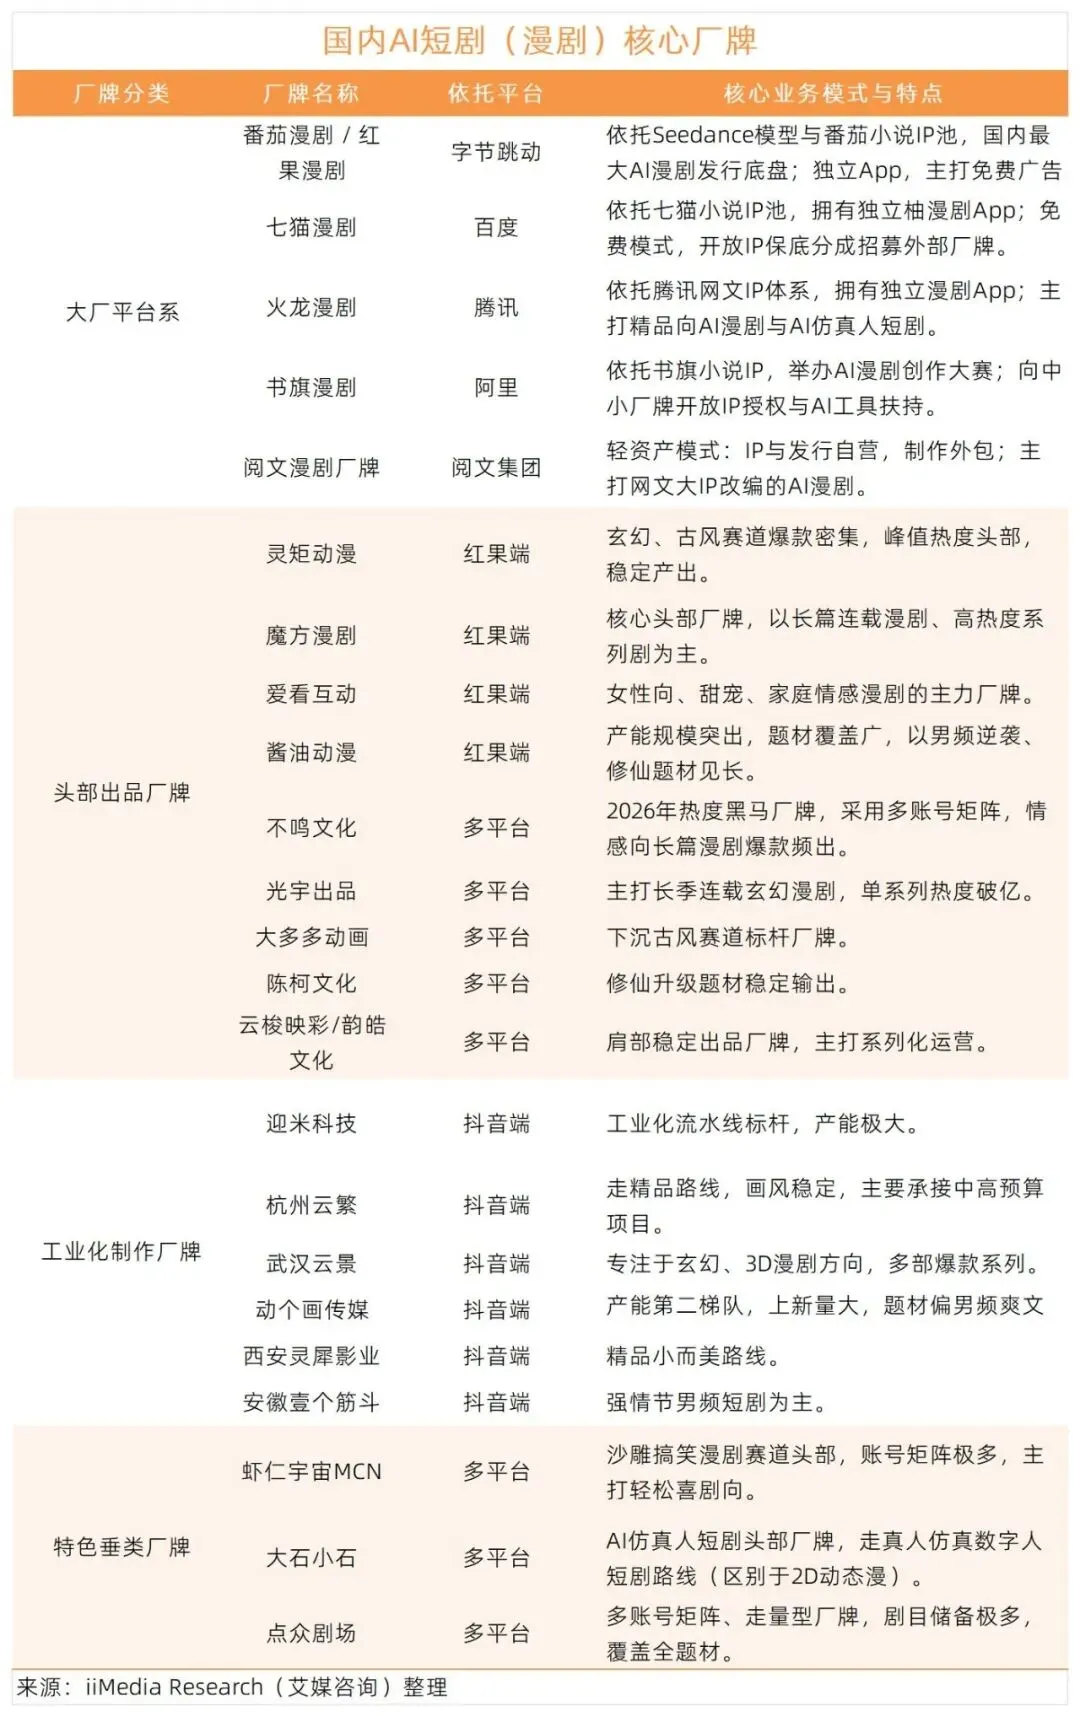
行业洗牌:马太效应加剧。AIGC降低生产门槛后供给快速扩张,但用户注意力与平台可分配流量相对有限,腰部团队加速出清,头部厂牌的优势从“造爆款”升级为“造IP”。未来行业将呈现两极分化:一端是极致工业化、规模化量产的低成本产能,满足平台内容库需求;另一端是聚焦中高成本、构筑长期IP价值的头部精品。
人才结构重塑。AI导演、AI编剧、模型调优师、AI后期合成等新型岗位需求激增,兼具创作能力与技术思维的复合型人才成为竞争核心;同时,传统演员、摄影、后期岗位受到结构性冲击,肖像权与声音权授权成为行业合规底线。
4.产业链下游分析:分发、投流、变现与出海
下游是AI短剧实现商业价值的关键环节,涵盖分发渠道、投流体系、变现模式与海外市场四大板块。
分发渠道:免费模式重构平台格局。红果短剧以“免费+广告+内容分账+电商带货”模式击穿市场,抖音、快手依托海量用户主打轻量化高节奏内容,微信小程序、拼多多、美团等以场景化入口切入,形成互补共生的分发格局。平台通过AI推荐算法实现内容的精准分发与长尾变现。
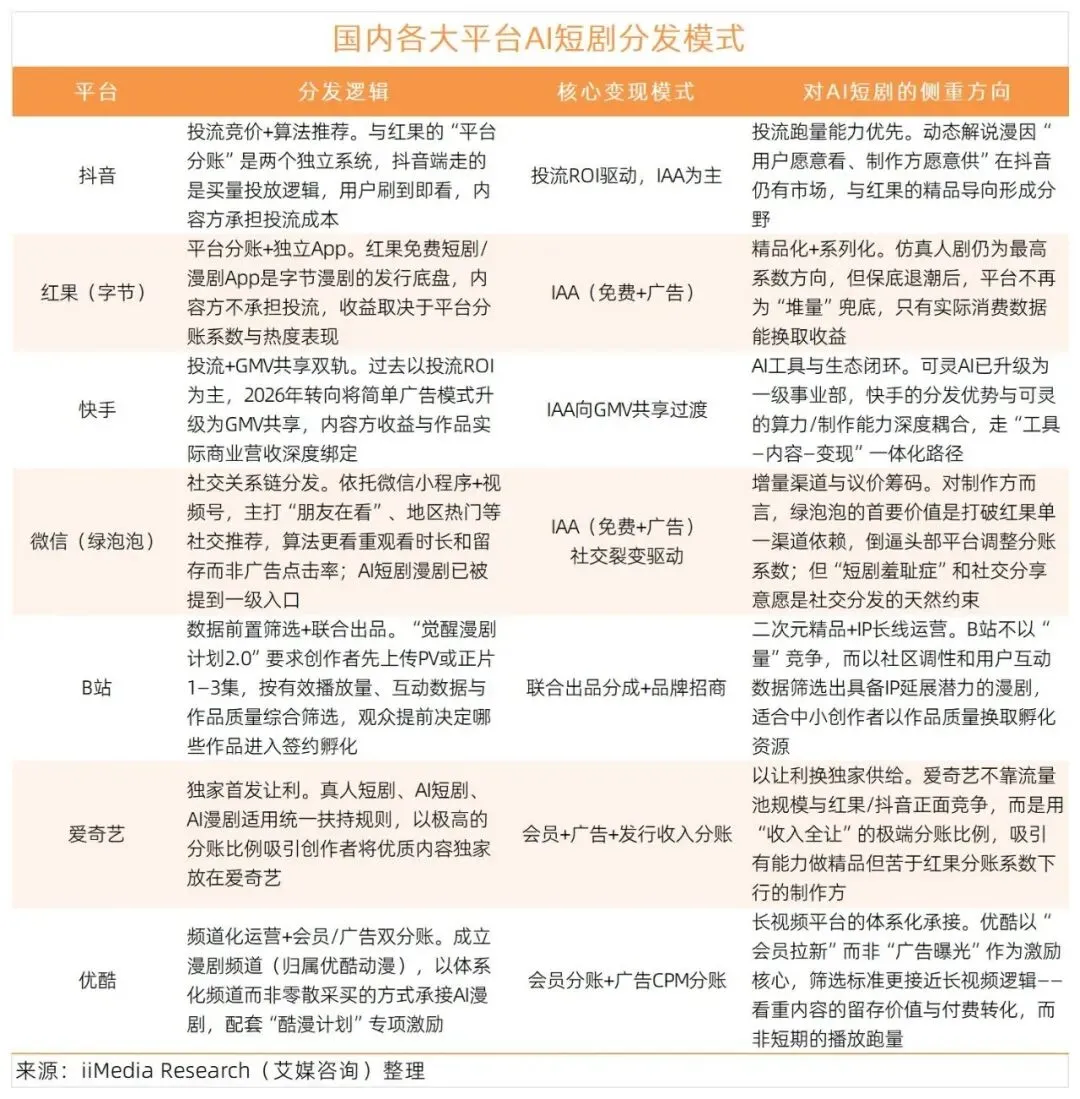
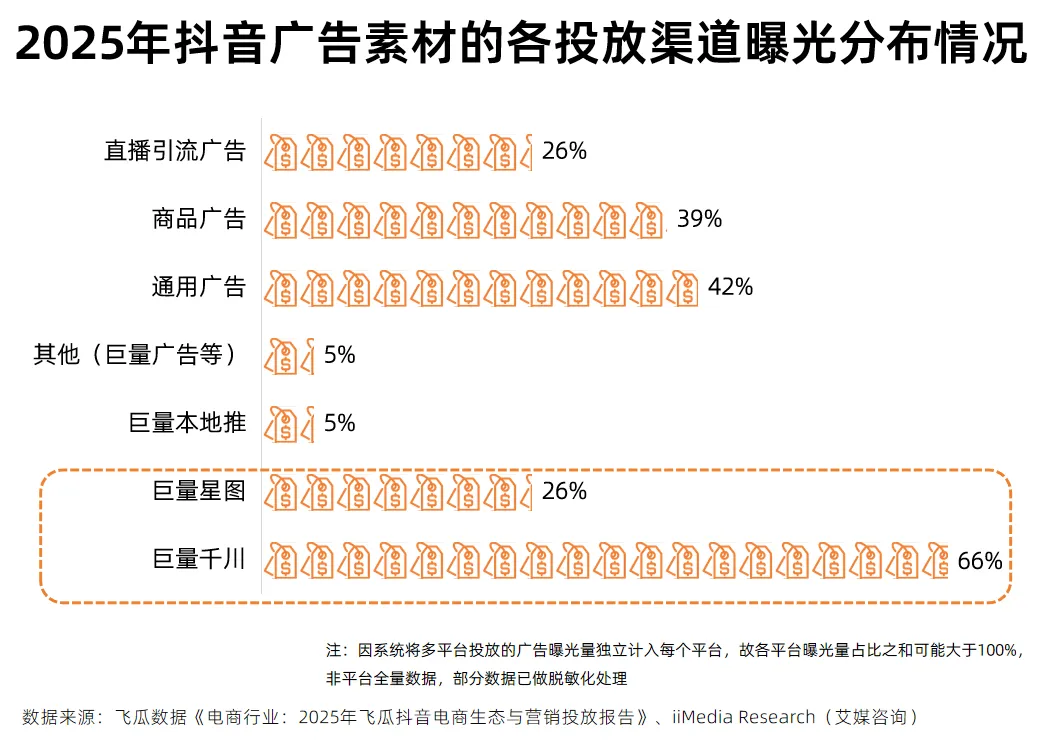
投流体系:AI素材大幅降低获客成本。投流曾是微短剧最大成本项,生成式AI批量产出广告素材后,获客成本显著下降。巨量千川、磁力金牛仍是核心投放渠道,但行业逻辑已从“投流买转化”转向“内容留客、分账增收”。
作为连接内容创作与消费转化的核心枢纽,广告投放能够为品牌商家搭建起从曝光到转化的全链路营销体系,实现品效协同;从投放渠道结构来看,巨量千川作为核心投放渠道,占比达到66%,承担着主要的流量承接与转化职能。
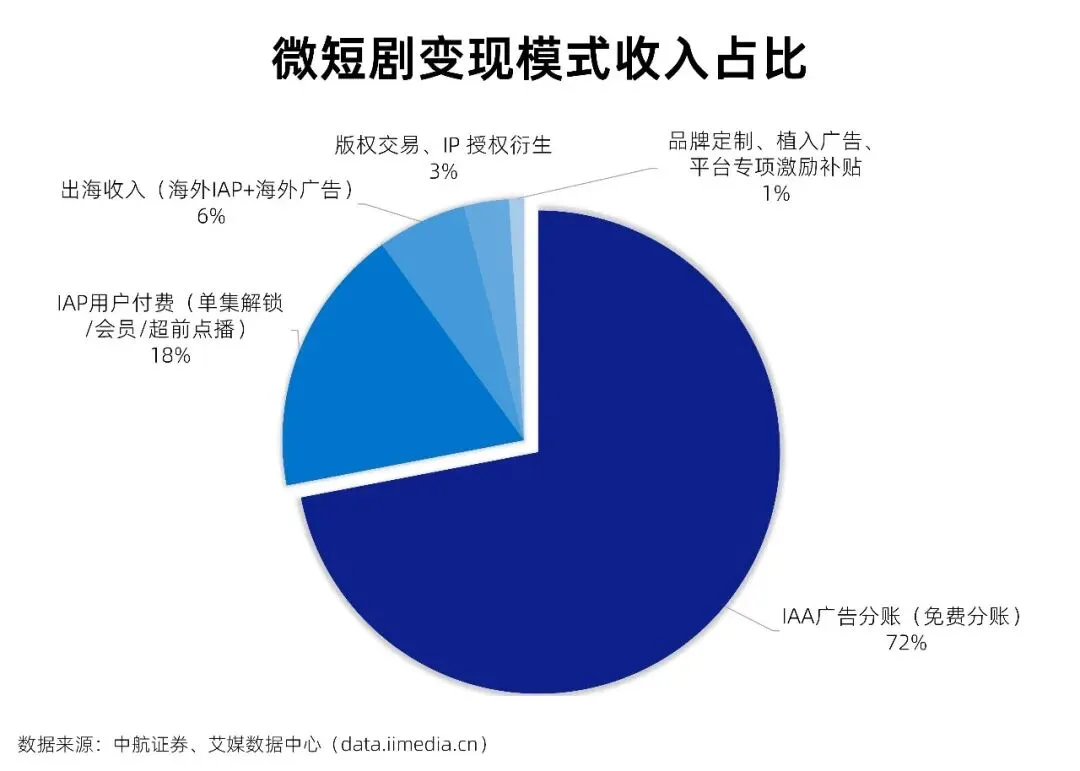
变现模式:IAA、IAP、分账与衍生多元并行。数据显示,IAA广告分账模式占比达到72%,成为主流同时,漫剧IP衍生、电商带货、品牌定制短剧等新变现路径不断拓宽。
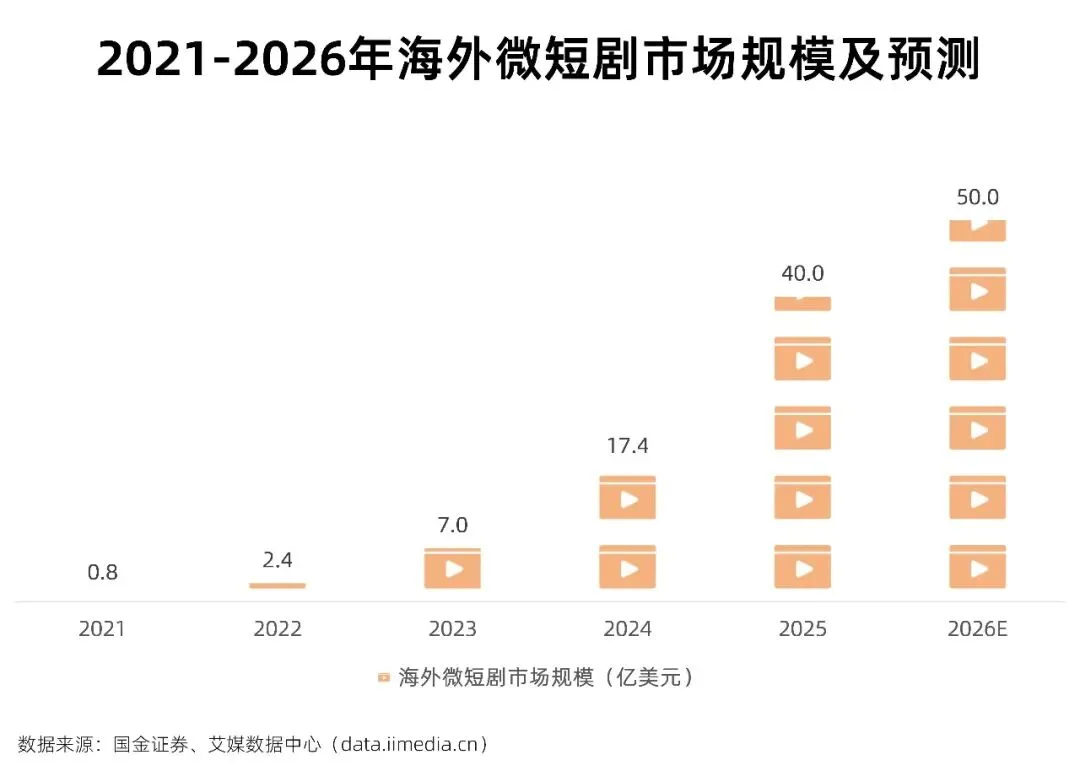
海外市场:AI效率红利的放大主战场。在国内供给过剩背景下,出海已从“可选增量”变为“必选项”:数据显示,2025年海外微短剧市场规模达到40亿美元,2026年有望突破50亿美元。
监管规范:为商业可持续保驾护航。广电总局持续深化“跟着微短剧去旅行”等精品创作计划并开设“真人剧”专区;“清朗·整治AI技术滥用”专项行动累计处置违规应用3500余款、清理违法信息96万条;AI生成内容标识、肖像与声音授权、平台主体责任等制度持续压实,版权治理与技术滥用防控为下游变现扫清障碍。
2026年是AI短剧从“技术验证期”跨入“工业化放量期”的关键节点。上游模型能力与IP储备、中游工业化产能与精品化分化、下游免费模式与出海红利三线共振,但供给过剩、回本率低、版权与肖像权合规风险同样尖锐——技术决定下限,内容决定上限,唯有“AI效率+IP价值+精品表达”三者兼备的玩家,才能穿越周期。
附:AI微短剧产业链相关企业
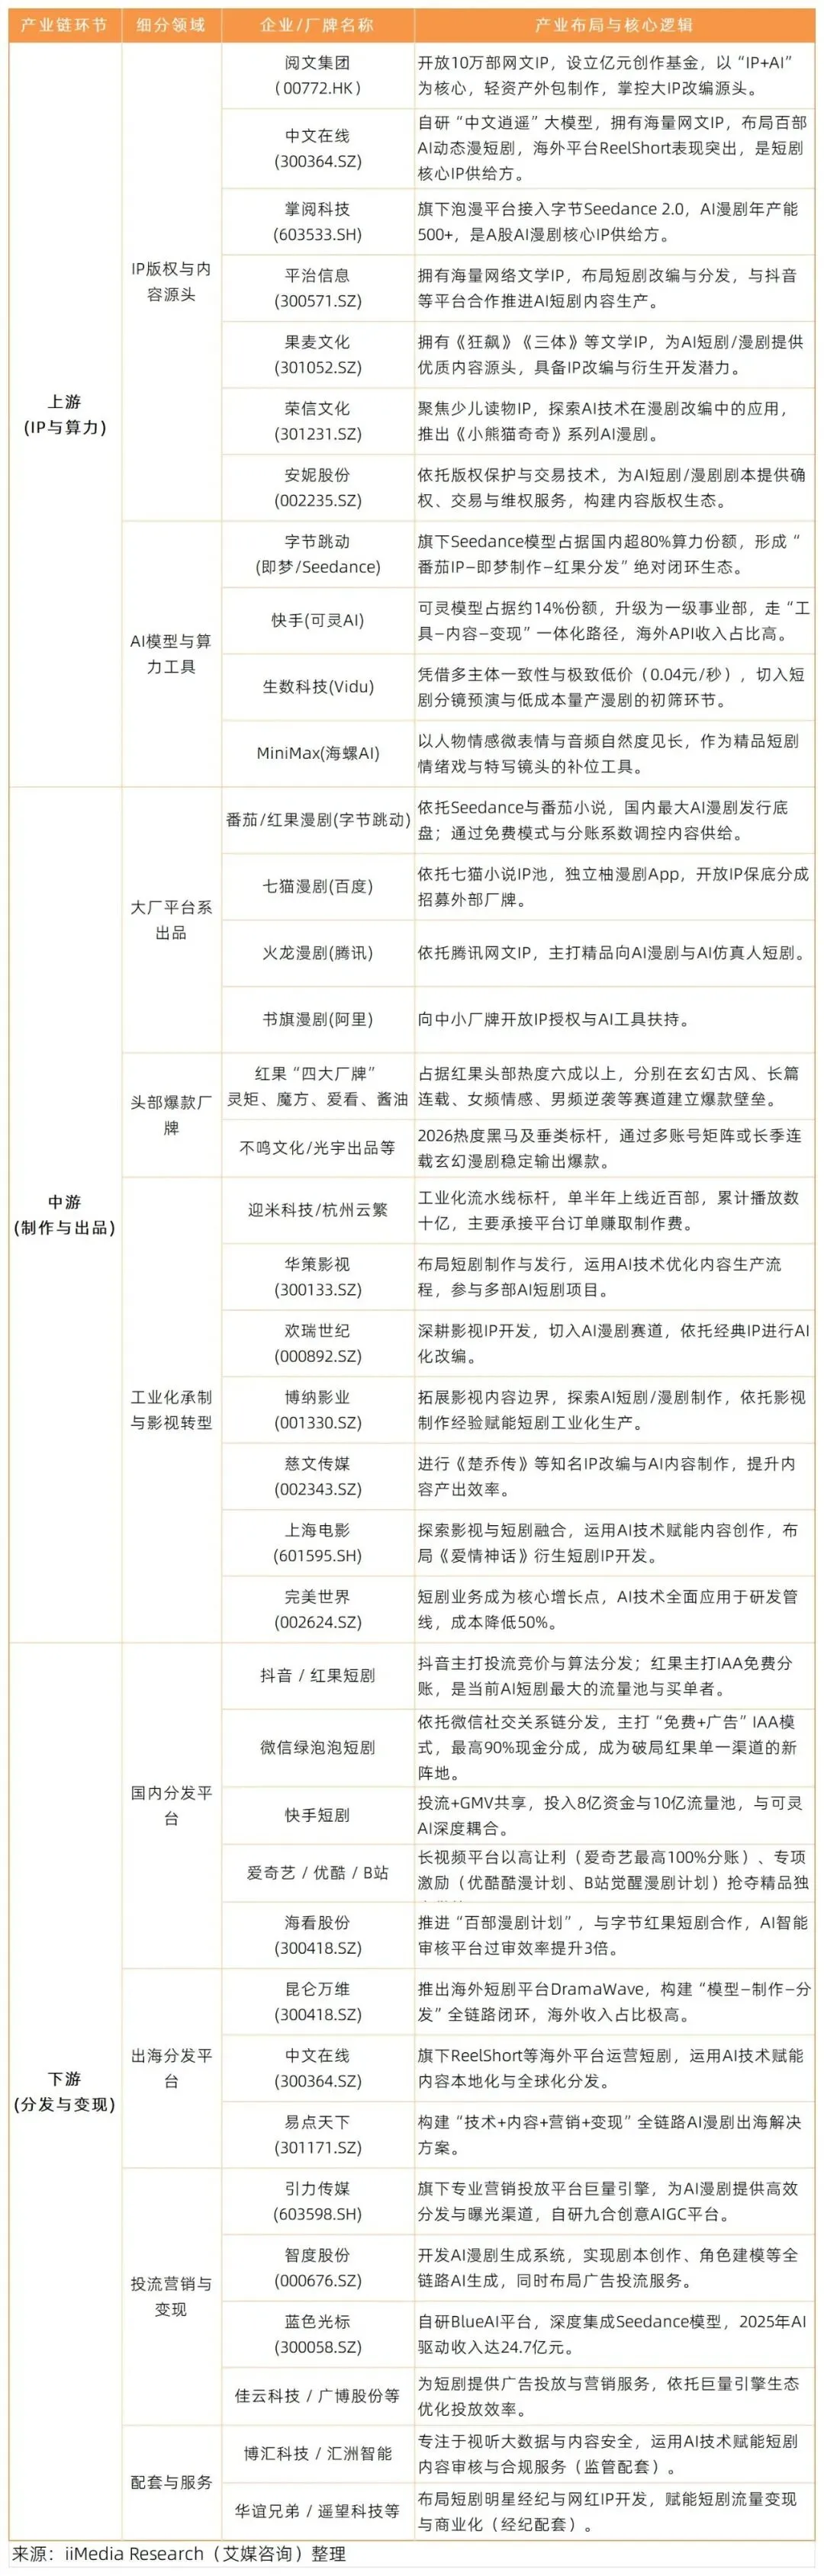
注:以上内容来自市场公开信息整理,不构成任何投资建议
[1] 证券时报《每天1300部AI短剧上线 投流成本持续攀升“堆量”难以为继》
[2] 36氪《AI短剧的暴富神话,半年就退烧了》
出品机构:艾媒咨询
排版:夜莺审核:淮山