火爆!AI短剧投流行业交流核心观点
- 2026-11-17 09:37:15
火爆!AI短剧投流行业交流核心观点1、短剧投流基础逻辑与盈利现状 ·短剧投流基本模式:短剧投流逻辑可类比短视频平台流量投放逻辑,核心是将付费短剧作为产品,通过付费流量撬动更多用户观看进而转化付费。短剧内容遵循统一的拆分与收费规则:通常拆分为60集、单集时长2分钟,前3集面向用户免费开放,剩余57集设置为付费内容,单集定价1元,全集打2折后整体售价约10-11元。投流前的素材制作环节,每部短剧需准备5-10个专属投放素材,一般将前10集内容浓缩为单集,强化剧情跌宕性与节奏紧凑度,再发布到对应平台推广,抖音、红果渠道投放均依托巨量引擎。投流成本收益测算模型清晰:1万元投流成本约可带来10万播放量,付费转化率达到1%即可覆盖成本,转化率高于1%即可实现盈利。 ·短剧行业爆款率情况:当前短剧行业市场竞争激烈,只有达到爆款标准的短剧才有回本可能性,不同平台爆款判定标准存在差异:抖音平台要求播放量达到千万级别,红果平台要求热度达到4000万以上。行业整体爆款率处于极低水平,实现百万播放量的短剧占比仅约3%,达到千万播放量的爆款占比仅约0.48%,绝大多数未达爆款线的短剧都处于亏损状态。爆款是短剧项目整体盈利的核心支撑,头部爆款盈利空间极高,亿级播放量的爆款收益可达投入成本的10-20倍,因此行业通行盈利逻辑为:15部制作的短剧当中能产出1款爆款,就能覆盖其他非爆款项目的亏损,实现整体盈利。 ·投流作用与投放模式:投流在短剧运营中的核心作用是放大前期数据与收益,初期投放可抬高短剧基础流量,若数据表现达标即可撬动平台的层级流量推荐,推至更高流量池,验证短剧具备爆款潜力后可加大投放规模至500万-1000万量级。从行业整体收益情况来看,头部玩家的投流ROI约为1:1.2,投流带来的实际盈利空间低于市场预期,大部分投流成本直接归属平台,平台是投流模式的主要获益方。目前行业主流的投流模式分为三类: 1)潜力剧梯度投放:针对预判有潜力的剧集,首次投10万若收回8万、第二次投10万收回10万、第三次投10万收回12万,累计投30万实现回本后再继续放量盈利; 2)数据反馈止损投放:严格按照既定标准投放,持续观测投流数据反馈,一旦数据触及警戒值立即停止投放,控制亏损规模; 3)高开低走剧快投快止:针对前几集质量高但后续内容拉垮的剧集,初期投放10-20万可实现140%-150%的回报率,后续ROI随投放规模上升逐步下降,当ROI降至1:1左右时立即停止投放,最大化收益。 2、短剧投流实操与分账规则 ·投流资质与操作流程:短剧在巨量引擎投流需持有ICP许可证、网络文化经营许可证、广播证三证,与电商投流无需资质的要求存在明显差异。完成资质审核开通投流账户后,可选择自有或第三方短剧作为投放标的,将剧集素材切片为先导片投放,巨量引擎投流与抖加运营逻辑完全不同。完整投流流程包括搭建投放计划、素材测试、放量投放、复盘优化四个环节:单素材测试成本为500-1000元,可同步投放多组不同素材,表现好的素材加大投入,不达预期的直接终止,整体ROI大于1.2即可维持投放节奏。实际投放决策由投手综合判断,无需完全拘泥于固定指标。 ·公共投流池规则:公共投流池模式于2026年四五月份(今年6月前)正式推出,短剧准入标准为上线头两天播放量达到100-200万,达标后自动进入公共投流池。所有具备巨量引擎投流资质的主体均可自主选择池内短剧投放,无需经过发行方同意,投流产生的收益基本归属投流方。该模式推出前,发行公司仅能投放自有制作的剧集,需要对外释放大量定制制作订单维持供给;模式落地后发行方无需自行承控制作环节,可直接选取公共池内具备爆款潜质的剧集投放,导致市场定制制作订单大幅收缩,大批中小制作工作室倒闭,行业制作成本下降但内卷持续加剧。 ·投流收益分账比例:投流拉动的增量播放对应的广告收益分账结构为:95%归投流方所有,5%归属平台,剧集制作方仅能分得平台收益部分的0.3%,基本无法从投流增量收益中获利。发行方仅能获得剧集初始自然流量对应的广告收益,以100万初始自然播放量为例,对应收益约为2万元,后续投流拉动的9900万增量播放带来的收益与发行方、制作方基本无关。广告价值存在明显用户差异:单个用户看完1条15秒广告的最低收益约为2分钱,最高可达20元,行业平均水平为2分钱/15秒广告,投流方最终收益与触达用户的广告价值高度相关,存在一定运气波动空间。当前行业整体盈利格局较差,制作方、投流方盈利难度均较高,绝大多数收益被平台获取,核心矛盾为公共投流池模式下制作端收益无法匹配产能投入,投流端盈利不确定性较强,全行业多数参与主体难以获得稳定收益。 3、各平台短剧相关政策与玩法 ·字节系平台短剧政策:巨量引擎与腾讯广告的投流逻辑具备共性,微信生态内短剧、小程序短剧投放均可直接在腾讯广告注册账号后通过后台操作,抖音则将红果与自身平台流量打通,设置协同导流政策。抖音要求新上线的剧需先收费2天才可以转为免费看广告模式,该设置是为了给同步上架的红果留出流量窗口期:用户看到抖音平台剧集处于收费状态时,会跳转至红果免费观看,以此为红果导入用户。受该导流政策拉动,2026年红果用户数据增长非常快,该导流政策不会长期持续,待红果用户规模达到一定水平后将会取消。 ·长视频平台短剧布局:爱优腾芒四大长视频平台均已布局短剧相关业务,各平台收剧政策与分账模式差异明显: 1)芒果TV受爆款内容《后西游记》带动,收剧投入力度较大,收剧价格达到每分钟5000-8000元,该高投入状态预计不会长期持续; 2) 爱奇艺资金流水相对有限,较少直接给出保底收剧费用,主要采用项目征集模式,项目管控严格,分账按照用户播放时长尤其是会员用户播放时长结算; 3)优酷分账模式与爱奇艺一致,无前期保底,针对合作项目额外给出120%分账(平台额外补贴20%)的政策支持。此前五六七月短剧行业迎来爆发,行业竞争加剧,从八九月份开始爱优腾等中长剧平台开始发力布局短剧赛道,长视频平台对剧集质量要求较高,合作方除投流外还需开展线下预热营销,可在剧集立项阶段就在抖音等平台注册运营对应IP账号,定期发布内容片段引流、引导用户预约,打法与电影预热逻辑一致。 ·长读分销平台规则:抖音原短剧版权中心已更名为短剧创作者中心,官方新推出长读内容分销平台,该平台定位为投流分销的统一运营载体,操作逻辑与巨量引擎、腾讯广告相近,准入门槛更低。平台的核心规则如下:1)支持短剧、番茄小说网文两类内容的投流,运营方可将内容制作成引流短视频,引导用户跳转至红果平台观看短剧或阅读小说; 2)降低投流准入门槛,仅要求有三证的集团类主体入驻,入驻主体可开通多个子管理账户、投放账户,无三证的市场主体可通过与有资质的集团签约,挂靠其名下的子账户开展投流操作。该平台是抖音红果为扩大投流规模、降低参与方门槛专门推出的工具 4、短剧电商新模式与盈利情况 ·短剧电商核心模式:短剧电商采用5分钟强冲突剧情+硬广的内容结构,内容打造逻辑为每句都强化吸引力,保证剧情跌宕起伏、矛盾突出,5分钟剧情播放完毕后直接插入对应广告,用户看完内容后可直接点击链接下单完成转化。该模式核心目标用户为40岁以上中老年女性,剧情设计针对性迎合目标用户痛点,比如婆媳关系、夫妻相处类内容;针对年轻女性用户则打造夫人社交类剧情,内容多突出丈夫愿意为妻子花钱、家庭经营向好的设定,第一时间抓住女性用户注意力,适配产品以女性用品为主,核心逻辑是靠高吸引力的剧情精准击中目标用户需求后引导下单。 ·短剧电商盈利情况:短剧电商成本结构清晰,单条5分钟内容的制作成本约1000元,收益端佣金比例约30%,盈利空间充足。从头部案例来看,主打婆媳关系痛点、带货玻尿酸内裤的短视频总播放量达569万,对应成交额105万,千次观看成交金额为184.97元,转化率约0.5%,仅佣金收益就达到约30万。当前该模式竞争度极低,短剧运营公司普遍不熟悉电商玩法,电商运营公司普遍没有剧情制作能力,两类玩家暂无交叉,因此当前无需大额投流,上述头部案例仅象征性投入几千元投流成本就达成对应收益,行业红利窗口期约1-2个月,后续模仿者大量进入后才需要加大投流成本。投流决策逻辑清晰,若内容首日播放量达到10万即可跟进投流,比如投入5万元投流可将播放量从10万推至500万,对应带来百万级成交额,盈利空间可观。 ·短剧电商适配品类:短剧电商适配的品类核心要求为高毛利,供应链方普遍愿意支付高佣金达成合作,当前合作品类的佣金空间充足: 1)创新消费品类,以玻尿酸内裤为例,单条成本约1-2元,售价为40元/盒(内含6-7条),毛利空间极高,足够覆盖佣金成本; 2)数码产品,已合作的爱国者数码产品佣金比例可达30%-40%; 3) 保健品品类利润率可达70%-80%,部分产品利润率甚至高达90%,仅需支付20%-30%的佣金即可覆盖合作成本,供应链方自身仍有充足盈利,合作意愿极强。 5、投流分账与返点规则 投流收益与自然流收益分账规则存在明确差异:投流带来的总收益中,95%归投流方所有,5%归平台所有,平台仅将这5%部分的6%分给内容制作方;仅投流带动的自然流收益全额归制作方所有。投流选品有明确标准,一般仅选择自然流播放量破100万、集数在五六十集以上的剧集进行投流,集数越长收益空间越高。平台针对投流方设有返点激励政策:常规年底返点为5%,若签订大额年框可能获得更高返点,返点政策下投流ROI达1:1即可覆盖成本实现盈利,但投流方需要承担相应的资金占压压力,对自身资金实力有一定要求。短剧生命周期最长可达90天,部分投流方也会选择投流数月前的旧剧,炒火后仍可获利。 ·短剧电商平台差异:当前短剧电商主要在视频号投放,与红果的模式存在本质差异:红果的识图购物为软广植入,该模式采用剧情中插入硬广、下方挂购物链接的形式,类似抖音小黄车。视频号具备明确投放优势:抖音挂购物链接后推流机制会参考商品点击率与转化率,整体流量会大幅降低,但视频号不存在该限制,自然流量更高。短剧电商的核心竞争壁垒为5分钟内打造强冲突剧情的创作能力,对编导水平要求较高,电商运营环节难度较低。当前该模式尚处行业风口,竞品较少,对接供应链时可拿到30%的佣金,高于常规的20%佣金水平,供应链合作意愿较强。 ·抖音红果投放差异:抖音与红果均通过巨量引擎投放,两者规则与用户特征存在明显差异:抖音支持原生经营功能,可自主设置剧集付费价格;红果为免费模式,无原生经营功能。用户特征上,抖音用户以刷短视频为核心需求,付费意愿更强,红果用户多为专门观看免费短剧的低付费群体,因此投放优先级优先选择抖音。收益端差异显著:抖音单条广告收益约2分,红果单条广告收益约1.6-1.8分;剧集上线抖音需先设置2天付费期,若剧集播放量达数百万级别,该阶段可回收约一半制作成本。投流性价比差异较大:投流红果时1元投流带来的广告收益仅约0.2元,基本不具备投流价值;抖音的广告主投放意愿也更高,广告变现效率显著优于红果。 ·绿泡泡短剧发展现状:绿泡泡是腾讯整合的小程序短剧平台,当前处于发展初期,用户认知度极低,多数用户尚未养成观看习惯,平台营销推广力度不足,与红果的成熟运营体系、庞大用户规模、高用户粘性相比存在较大差距,短期难以撼动红果的市场地位。微信生态用户以中老年人为主,消费能力更强,预计ROI表现会更优,但目前缺乏实际运营数据支撑。用户行为特征上,微信生态的中老年人观看短剧更倾向于免费看广告模式,剧集付费意愿较低,但短剧电商的带货转化率更高。预计绿泡泡后续补贴会向用户拉新倾斜,补贴不具备可持续性,后续发展的核心制约因素为用户规模扩张与使用习惯的培育。 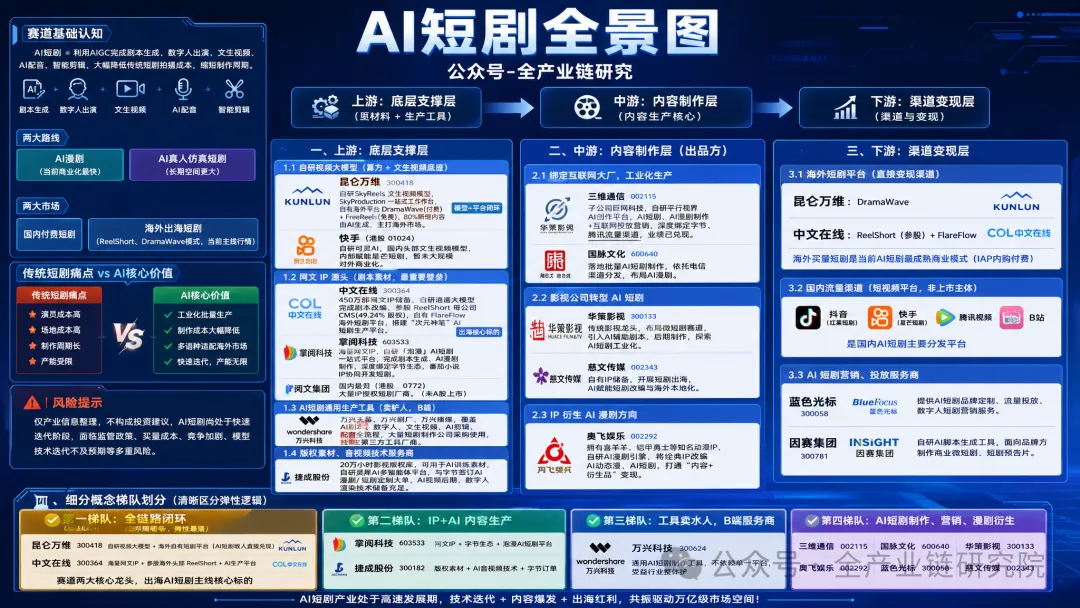
防失联,朋友们可关注同名知识xingqiu (及时分享盘中热点资讯、纪要)
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

