AI短剧出海市场及头部企业深度分析
- 2026-11-17 03:44:26
AI短剧出海市场及头部企业深度分析
全球短剧出海已经进入AI驱动的新阶段。AI短剧不是简单把真人短剧翻译配音,而是依托大模型完成剧本生成、分镜、数字人渲染、配音配乐、字幕本地化全链路生产,大幅压缩制作成本、提升上新速度,重构海外微短剧供给格局。 DataEye测算,2026年海外短剧整体市场规模预计突破60亿美元,其中AI短剧细分市场约6.5亿美元,同比增速接近600%;供给端AI短剧产量已经占到90%以上,但爆款转化率、单剧LTV显著低于精品真人短剧,行业处于“产能过剩、精品稀缺”的分化期。 一、市场底层格局:两套变现模型,区域差异明显赛道分化为IAP付费解锁(成熟市场)、IAA广告免费(新兴市场)两大路线,玩家策略完全不同: 核心市场:北美、英国、澳大利亚等高ARPU发达国家。用户以30–50岁女性为主,偏好霸总、豪门复仇、狼人奇幻、萌宝、家庭伦理强情绪爽剧,变现方式是单集付费解锁、会员订阅,付费转化率高、单用户价值高,但投放买量成本高昂、合规审核严格。这也是过去短剧出海最主流、现金流最好的模式。 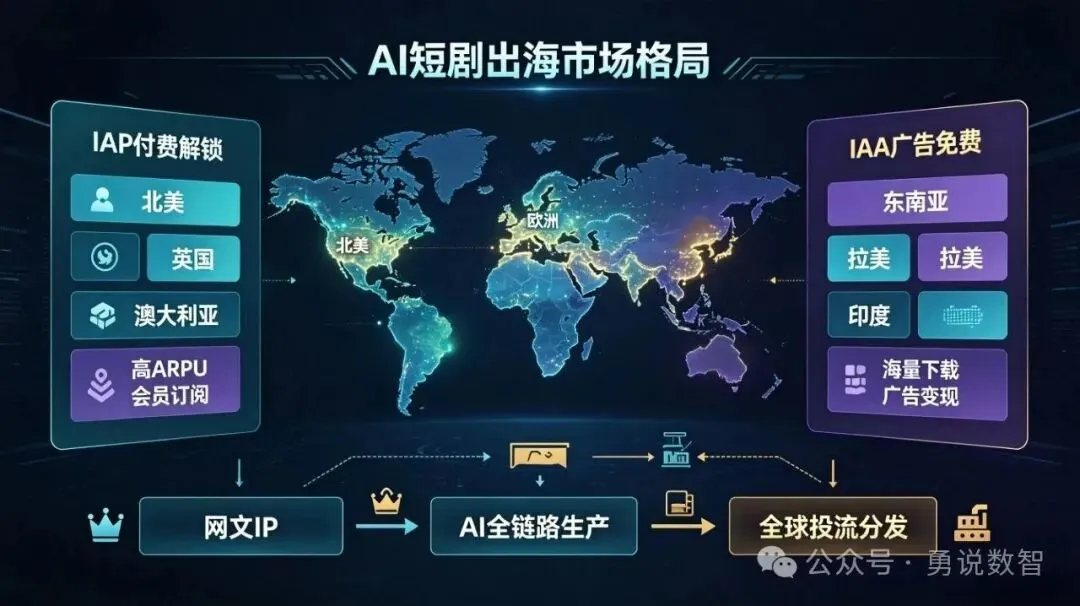
核心市场:东南亚、拉美、印度等新兴市场。全剧免费观看,依靠贴片广告、信息流广告变现,主打海量AI漫剧、AI动态短剧,上新极快,下载量爆发力强,但单用户收益低,高度依赖流量规模与推荐算法。 区域特征总结:欧美负责贡献收入,东南亚、拉美、中东负责贡献下载量与用户基数;本土化能力已经成为核心门槛,直接翻译的“译制版短剧”完播率、付费率持续走低,本土定制剧本、符合当地文化禁忌的AI短剧,数据显著优于翻译改皮版本。 产业链变化:过去产业链是网文IP→真人拍摄→投流分发;AI时代拆分为两条线:① 平台自研全链路AI生产,自研大模型+自有AI短剧工厂;② 第三方AI短剧服务商(万兴剧厂、即梦AI等),向中小出海平台输出AI成片、剧本、数字人渲染服务,属于赛道“卖铲子”角色。 内容合规:欧美平台对暴力、狗血狗血豪门剧情、婚姻伦理题材审核趋严,Google、Apple应用商店多次下架违规短剧App;部分国家对AI生成内容强制标注。 内卷:AI把单部制作成本压到极低,供给爆发,投放买量价格持续抬升,中小厂商容易陷入“有量无利”。 内容天花板:目前AI短剧以漫剧、2D数字人短剧为主,超写实AI真人短剧完播率仍不稳定,爆款稀缺,很难复刻真人头部大剧的LTV。 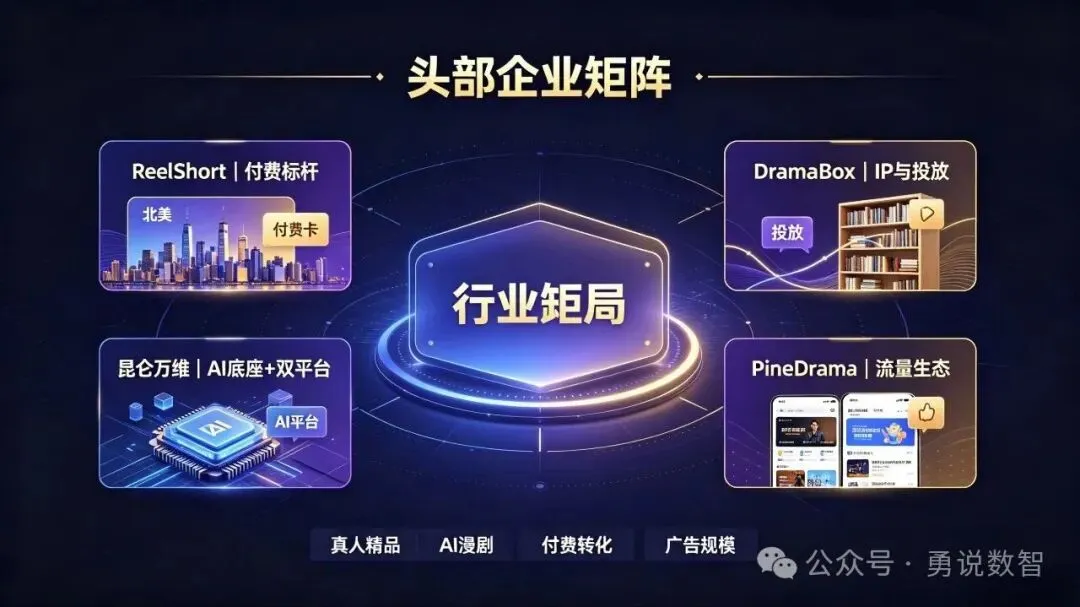
全球短剧出海标杆,2022年上线,付费短剧赛道收入龙头,起家于硅谷互动小说Chapters团队,最早跑通“网文IP+短剧+付费解锁”闭环。 优势:北美本土团队,强本地化剧本能力,题材覆盖豪门、狼人、奇幻,很早布局AI辅助剧本、数字人短剧,自有内容风控体系; 数据:长期稳居收入榜第一梯队,2025年内购收入3.32亿美元;同时运营FlareFlow作为补充AI短剧平台,覆盖全球200+国家; 路线:真人精品+AI短剧双线并行,AI用来补充长尾海量内容,头部爆款仍然保留真人实拍。 和ReelShort并称付费双寡头,源自数字阅读体系,自有海量网文IP库、成熟投放投放运营闭环,擅长精准投放、付费转化优化。 优势:IP供给稳定,投放ROI体系成熟,在欧美、欧洲、东南亚多区域同步运营;大规模引入AI生产降本,批量产出AI漫剧填充内容库; 数据:2025年内购收入2.95亿美元,收入长期紧随ReelShort,付费转化模型是行业对标模板。 A股里面AI能力最强的短剧玩家,唯一同时布局付费+免费双平台、自研垂直视频大模型的厂商,SkyReels视频模型支撑短剧生产全流程:剧本、分镜、配音、渲染、漫剧生成一体化。 DramaWave:付费向AI短剧平台,对标ReelShort,主打欧美市场,AI短剧占比快速提升; FreeReels:免费广告模式,主攻东南亚、拉美,2026上半年下载量登顶全球短剧App,累计下载突破2.18亿; 核心差异化:不只是做平台,同时拥有AI视频底座,对外也可以输出AI短剧生产工具;短剧业务单月流水最高突破4800万美元,月活规模行业领先。 2025年底上线,复刻国内红果短剧的免费广告模式,依托TikTok生态导流,属于降维入场的巨头。 打法:信息流推荐、TikTok账号一键登录,短视频引流短剧,主打新兴市场(印尼、巴西); 进展:上线不到一年,累计下载破1亿,日活约700万;优势是流量、推荐算法、素材生成能力,以AI漫剧、轻量化短剧为主,目前以跑用户规模为主,付费赛道尚未深度切入。 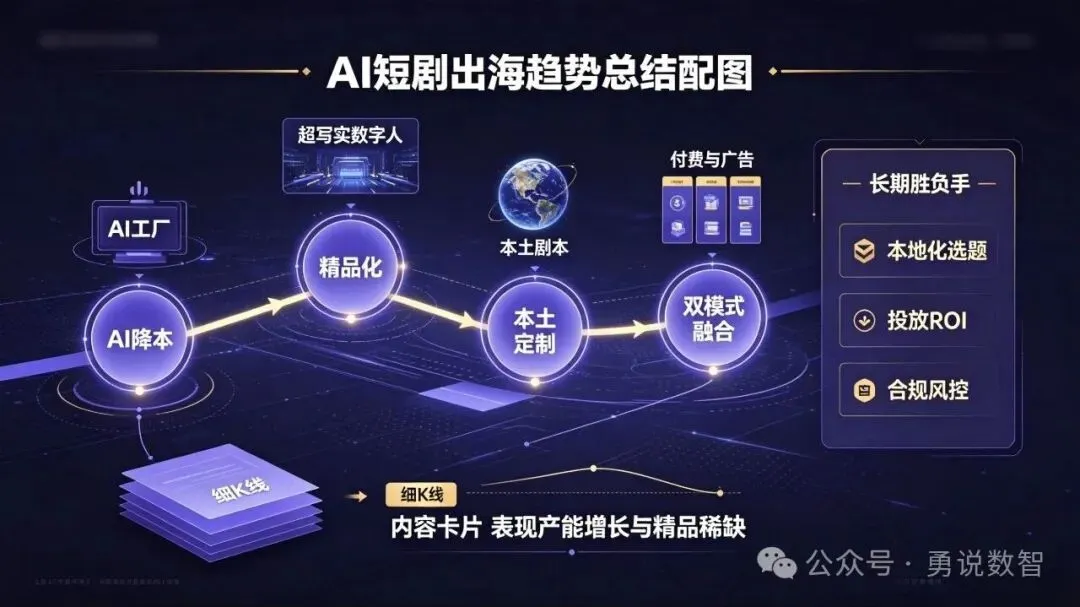
从“AI降本”走向“AI精品化”:早期AI用来填充长尾、海量漫剧;接下来竞争转向AI超写实视频、AI辅助剧本创意、情绪镜头生成,提升完播率; 模式融合:纯付费、纯广告的边界慢慢模糊,头部平台开始混合变现:免费AI短剧引流、精品真人短剧承接付费转化; 本土IP取代翻译改皮:AI降低本地化创作门槛,未来大量短剧会直接由海外本土编剧+AI生成,文化折扣大幅降低; 巨头与垂直平台分化:字节、昆仑万维依靠AI底座+流量优势扩张;ReelShort、DramaBox依靠付费转化、本土内容壁垒守住高利润市场;中小纯买量玩家持续出清。 AI短剧出海,本质是中国成熟的爽内容叙事能力 + AIGC生产底座,向全球输出的文化消费品。当前阶段,AI是产能工具,但不是爆款保证。短期看,昆仑万维、ReelShort、DramaBox、PineDrama构成四大核心玩家;长期胜负手,不在能不能快速生成一堆AI短剧,而在本地化选题能力、投放ROI、合规风控、爆款持续孵化能力。 免费下载一站式AI短剧生成工具:ReelQA.com
IAP付费模式(ReelShort、DramaBox为代表)
IAA免费广告模式(FreeReels、PineDrama)
行业风险点
二、头部企业&平台拆解
【付费第一梯队:双寡头,网文IP基因,商业化成熟】
ReelShort|枫叶互动Crazy Maple Studio(中文在线参股49%)
DramaBox|点众科技
【AI全链路玩家:昆仑万维|DramaWave(付费)+ FreeReels(免费)】
【字节跳动|PineDrama】
【第二梯队成长型AI短剧平台】
NetShort|麦芽传媒:MCN出身,擅长短视频素材投放,2026年收入榜TOP3,兼顾真人短剧+AI漫剧,投放能力突出;
VibeShort、StoryReel:纯AI短剧原生平台,2026上半年新上线,几乎全部内容为AI生成(漫剧、数字人短剧),增速极快,半年冲入收入前15,代表纯AI原生短剧新势力;
GoodShort|新阅时代:点众系,网文IP路线,付费短剧老牌玩家;
听花岛FlickReels:内容创作团队出身,高分成吸引剧本创作者,主打AI短剧分账模式。
【工具服务商(卖铲子)】
万兴剧厂、即梦AI、字字动画:不做C端App,给出海短剧厂商、MCN提供AI剧本、数字人、漫剧渲染、多语种配音一站式生产工具,适合没有自研大模型的中小出海团队。
三、赛道演进趋势
结语
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

