AI短剧:一年走完五年,然后把利润交给了收费站
- 2026-11-18 02:41:33
AI短剧:一年走完五年,然后把利润交给了收费站
2026年,短剧已经不再只是内容行业里的一条支线。 地铁上、夜里的沙发上、饭后的十分钟里,竖屏剧集正在变成一种基础设施级的内容形态。上半年全网上线微短剧超过22万部,前三季度累计49万部,是2025年全年的13倍。其中九成以上由AI生成,一季度的12.8万部新剧里,AI微短剧占了12.2万部。 但同一时间,这门生意最反直觉的一点也暴露出来:成本降了九成,行业平均毛利却是负的。 这篇报告想回答三个问题:钱在产业链的哪一层产生,又在哪一层被拿走;A股和港股里那些"AI短剧概念",究竟谁有收入;以及如果你是内容方,接下来该盯哪三个指标。 先看规模。据DataEye研究院与方正证券的联合测算,2025年国内AI剧漫剧市场规模约168亿元,2026年上半年就已追平2025年全年,全年预计突破400亿元,同比增长约138%;机构对2027年的预期在600亿元附近。 艾媒咨询的口径更宽,把AI辅助真人短剧一并计入,给出2025年189.8亿元、2030年1430.6亿元的长期曲线。口径不同、结论相近:这条赛道用一年时间,走完了原本要五年才走完的路。 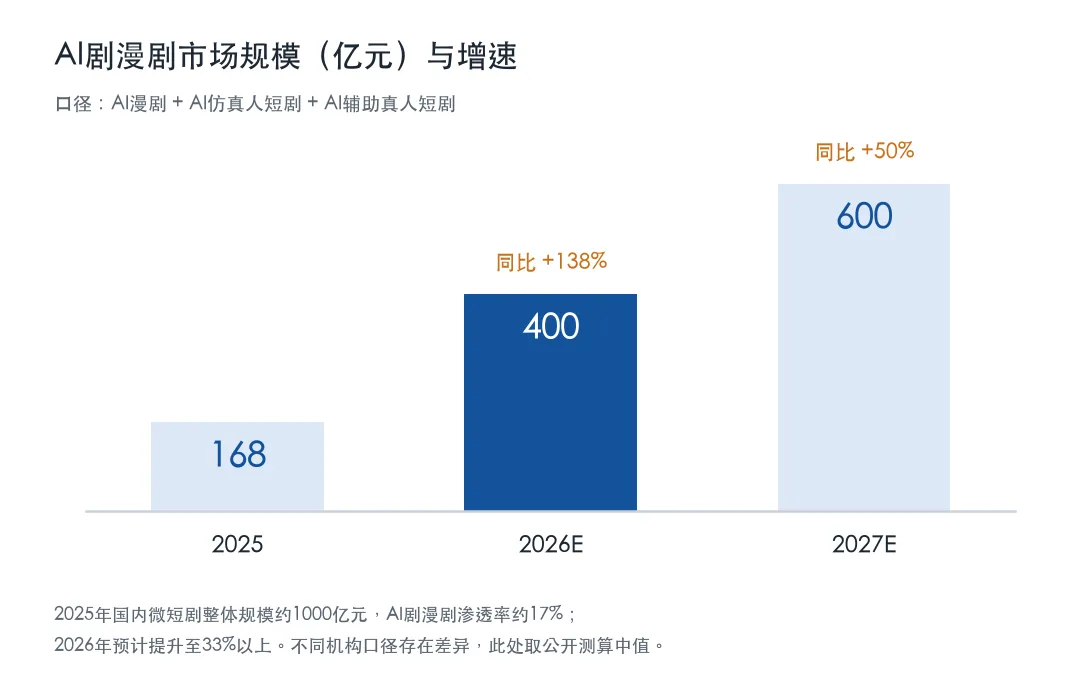
图1:AI剧漫剧市场规模与增速(数据来源:DataEye、方正证券、艾媒咨询公开测算) 供给端的斜率更陡。2026年8月,仅抖音单月新上线AI短剧就达74313部,日均约2400部,较2025年8月的655部增长超过110倍。用户端同步跟上:上半年AI短剧用户规模突破6亿,8月短剧App行业月活达4.7亿,全行业去重用户8.51亿,接近移动互联网活跃用户的三分之二。 不过,增量红利已经出现收窄信号。红果在11月1日下架金币功能,正式告别补贴拉新。平台竞争的重心,正从"抢用户"转向"分账与变现效率"。这句话是理解后面所有事情的前提。 把AI短剧拆开看,它的产业链比传统影视短,但收费站更密。上游是IP与算力,中游是工业化承制,下游是平台与分发,外延一层是出海。四层各自扮演不同角色,赚钱逻辑也完全不同。 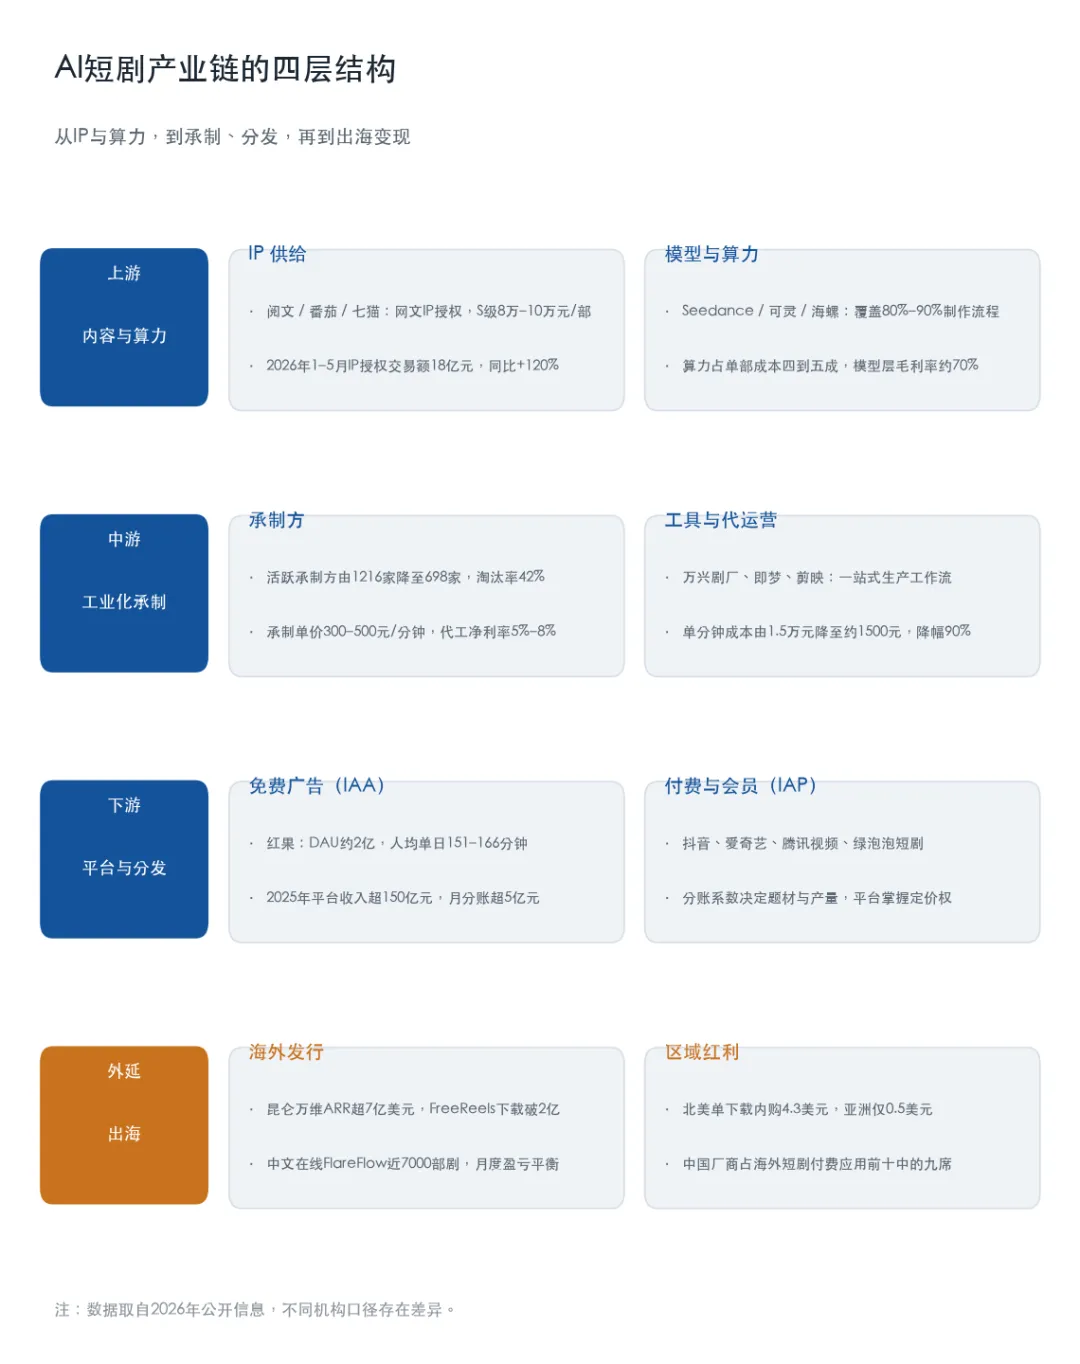
图2:AI短剧产业链四层结构(制图:本号;数据来源:公开报道与公司披露) 上游决定"能不能开工。IP端高度集中,阅文、番茄、七猫掌握着海量网文版权。番茄的数据很能说明问题:2025年664部爆款微短剧中,413部改编自番茄小说IP,占比约62%,其IP授权收入同比增长800%。剧本在AI流程里已经从"创作蓝本"退化为"素材清单"——剪辑师先定画面,再回头拆剧本,能否拆分、能否复用、能否多语言改写,比文学性重要得多。 技术端则是另一条更硬的护城河。野村证券估算,Seedance覆盖了AI短剧80%至90%的制作流程;其2.0版本在2026年单月收入已达10亿元。快手的可灵走的是同一条路:一季度营收6.5亿元、同比增长超300%,二季度8.5亿元,上半年累计超15亿元,API收入占比首次超过六成,估值从约407亿元升至约1220亿元。 中游是最拥挤的一层。活跃承制方数量从1216家缩减到698家,降幅42%;承制单价被压到300至500元每分钟,代工净利率只剩5%至8%。这不是景气度的问题,是结构问题:当生产工具人人可用,代工就失去了议价权。 下游掌握分发与结算。字节把整条路修好了:番茄供给IP、Seedance供给产能、抖音与红果承接流量,用户行为数据再回流指导选题。红果7月日活1.68亿、同比增长107%,超过爱优腾芒四家之和;9月月活4.3亿、日活约2亿,人均单日使用时长151至166分钟;2025年平台收入超150亿元,月分账超5亿元。 其余三家各有各的算盘。腾讯的紧迫感写在数据上——其用户时长份额从31.9%降到29.7%,首次跌破30%,于是把绿泡泡短剧直接塞进微信,8月月活1.43亿。快手不抢入口,专心卖铲子。百度则用小程序承接更轻、更便宜的漫剧,2026年4月漫剧用户达1亿,累计分润22亿元。 这是整篇报告里最需要看清的一节。 过去一年,AI漫剧每分钟制作成本从近1.5万元降至约1500元,降幅约90%;单部成本从真人短剧的50万至80万元压缩到5万至24万元。门槛被抹平,供给随之爆炸。 但爆炸带来的是漏斗,不是利润。2026年上半年抖音新增22.19万部AI剧中,播放破千万的1.2万部,占5.8%;跨过盈亏平衡线的2900部,占1.3%;播放破亿的1055部,占0.48%。换算下来,约每77部新剧才有1部回本。行业测算的平均毛利是负3962元每部,42%的剧集微利、21%亏损,头部10%的剧集利润率却能到50%至80%。 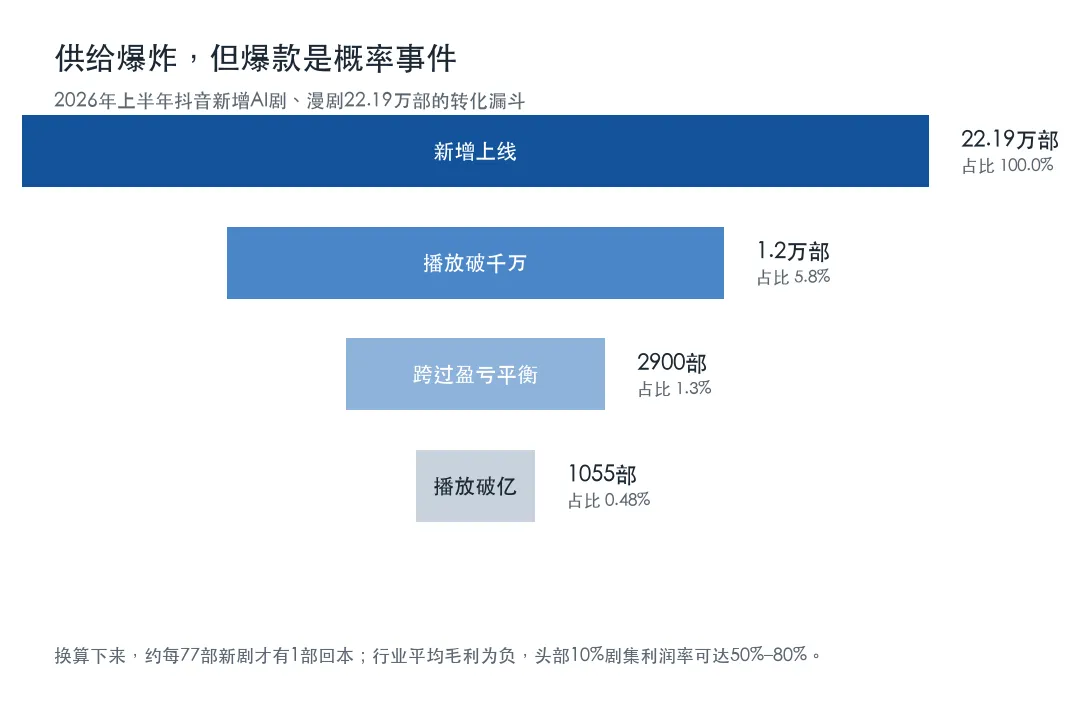
图3:AI剧的爆款漏斗(数据来源:36氪、格隆汇、DataEye) 钱去哪了?答案藏在一张成本拆解表里。AI漫剧的单部成本中,模型调用(token)约占40%,人工调整约占45%,付给IP方的费用约10%至15%。制作费并没有沉淀成制作方的资产,而是沿着算力、人力、IP三个方向持续流出。 更宏观的一层是流量。微短剧综合成本中,平台与投流费用占比高达82.5%,制作、演员与剧本合计仅约14%。AI能压缩的,恰恰是那不足两成的部分。所以"降本90%"与"全链路利润微薄"可以同时成立,且互为因果。 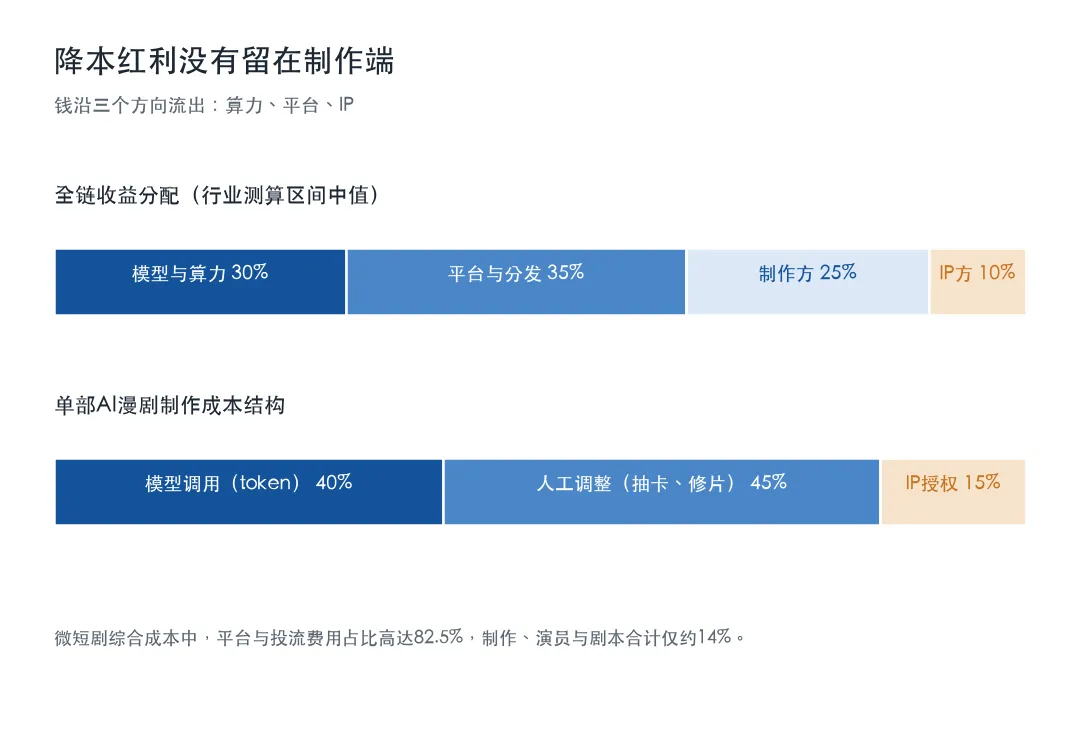
图4:全链收益分配与制作成本结构(数据来源:环球老虎财经、36氪行业测算) 行业内的收益分配大致成型:模型与算力方稳定拿走25%至35%,平台保留30%至40%,内容制作方收缩到20%至30%。2026年行业投流日耗被推高到1.5亿至1.7亿元,流量成本同比翻倍——供给过剩直接转化成了流量竞价。 还有一个容易被忽略的数字:在国内全部词元消耗中,AI短剧与视频生成占55%,电商与营销占24%,软件开发仅占15%。生成1秒1080p视频约消耗5万词元,一条120分钟的AI真人短剧,仅模型端算力成本就要3万至4万元。这意味着,这条赛道首先是算力生意,其次才是内容生意。 很多人以为平台之争是抢用户,其实是在抢一张表的填写权。 业内通行的分账公式大致是:(新增观看时长)×(基础时长单价)×(内容类型系数)×(版权系数)×(激励系数)×(完播复播校正系数)。AI剧还多一个"画风系数",2026年上半年这个系数被调了三次。 这套公式的含义是:平台不需要买断版权就能控制供给。**动一动系数,就能决定市场上生产什么、生产多少。**2026年7月,抖音、腾讯、爱奇艺同步落地分层分账新政,对全程无真人、纯流水线生成的全AI剧取消专项保底、下调基础分成系数,同时把资源向"真人实拍+AI辅助"倾斜。政策的背景是一季度全网上线12.8万部短剧中,95%是低成本纯AI流水线作品。 平台的补贴也在换方向。爱奇艺对全AI内容额外给予20%分账补贴,把漫剧独家分账比例提至100%;抖音对超头部AI仿真人剧给出最高360万元保底;字节则把激励做成"精品AI剧激励计划",按月热度排名,TOP1至10单部奖励20万元。这些钱不是花在拉新,而是花在供给侧——买的不是用户,是内容密度。 如果要在产业链上找一个"现在就能算出利润"的环节,答案是出海。 2025年海外AI剧漫剧市场规模约1亿美元,2026年预计升至6.5亿美元,增长约6倍。上半年海外短剧App内购收入约12.7亿美元,中国出海App贡献约93%;海外短剧付费应用前十中,中国厂商占九席。 区域差异决定了打法。北美单次下载对应的内购收入是4.3美元,亚洲仅0.5美元。头部已经从"抢地盘"转入"算利润":五强拿走54%的内购收入,DramaBox与ReelShort上半年内购分别约1.95亿和1.88亿美元;DramaWave主动收缩投放,下载同比下降43%;字节系PineDrama则以免费模式上线九个月下载破亿。 公司层面的验证更直接。昆仑万维AI短剧平台ARR超过7亿美元,9月流水接近1亿美元,FreeReels是2026年上半年海外短剧赛道唯一预估下载破2亿的产品。中文在线的FlareFlow上线近7000部剧,已提前实现月度经营性盈亏平衡,公司上半年短剧及IP衍生业务收入4.11亿元、同比增长108.72%,毛利率48.62%。ReelShort的运营方CMS上半年也实现盈利。 这里有一个判断值得记录:出海的净利率显著高于国内,是因为海外仍在为内容付费,而国内八成AI短剧靠广告分成。这不是内容能力的差距,是付费习惯的差距。 概念来的时候,五十多只股票一起涨;潮水退的时候,只有收入表能留下痕迹。按产业链位置,这批公司可以分成四类,估值逻辑各不相同。 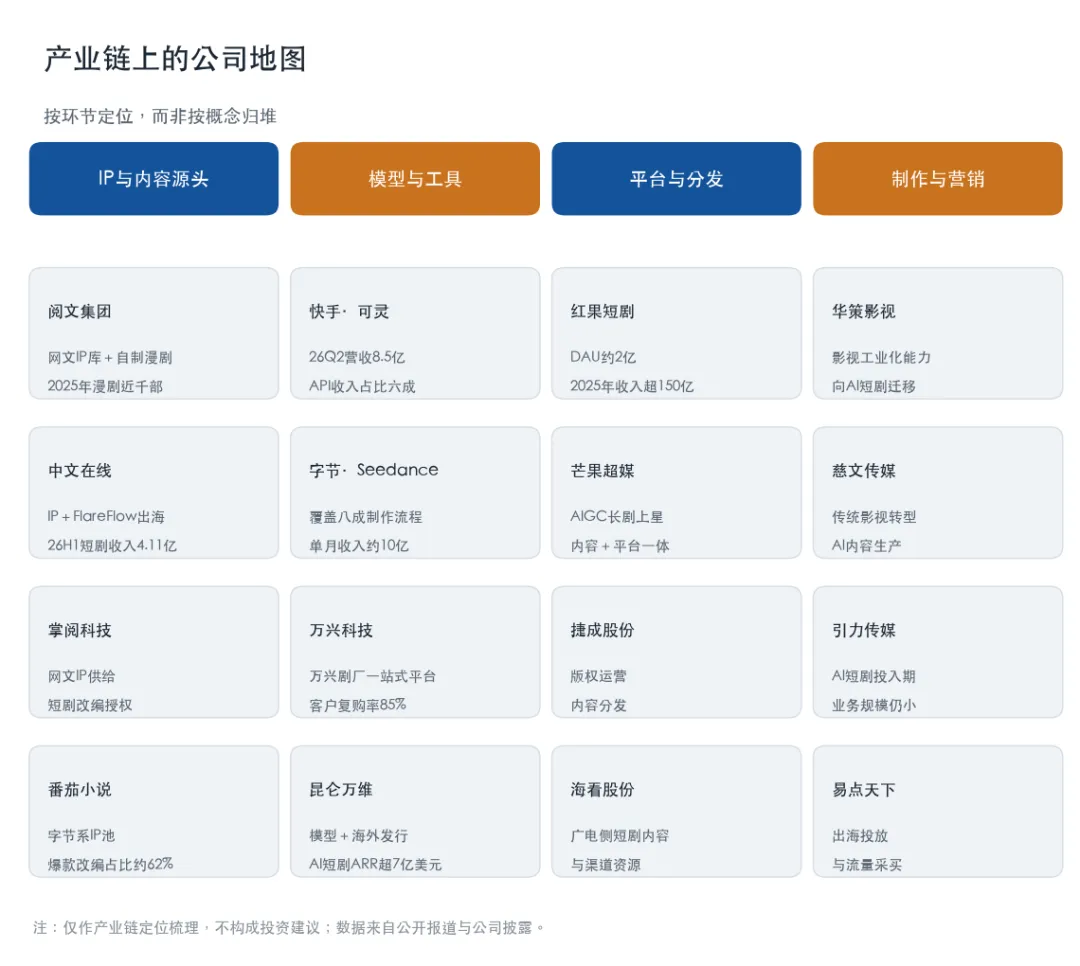
图5:AI短剧产业链公司地图(制图:本号;数据来源:公司公告与公开报道,不构成投资建议) 第一类是IP与内容源头。阅文的路径最典型:2025年产出漫剧近千部,超百部播放破千万、12部破亿,AI漫剧业务收入突破亿元;改编自起点小说的《三千庇护》全网播放破3亿,还带动原著重回畅销榜。IP方的价值不在制作,而在"可反复开工的标准化资产"。 第二类是卖铲子的模型与工具。可灵、Seedance属于确定性最高的位置,赚的是全市场投入的总算力费,而不是某部剧的成败。万兴科技走的是工具路线,上半年营收7.06亿元,万兴剧厂以积分按量计费,客户复购率超85%;昆仑万维则是"模型+发行"双轮,是少数把工具与现金流转起来的公司。 第三类是平台与分发。芒果超媒把AIGC长剧《后西游记》送上湖南卫视黄金档,单集成本约90万元、仅为传统动画的十分之一;捷成股份、海看股份分别在版权运营与广电渠道侧受益。 第四类是制作与营销。这一层最需要区分"投入"和"收入"。华策影视、慈文传媒押注的是影视工业化能力向AI迁移,属于中期期权;引力传媒则在公告里写得很清楚——AI短剧业务仍处前期投入阶段,规模较小。这句话值得所有看概念的人读两遍。 第一是监管。《微短剧发展管理办法》自2026年9月起全面实施三级监管,按投资额度与题材把微短剧分为一类、二类、三类,分类备案与发行许可;使用AI生成制作的微短剧,必须在每集明显位置添加提示标识。合规成本上升,会加速中小产能出清。 第二是算力涨价。3月做一集AI漫剧约需17至19元,5月同规格已涨到80至100元;4月起主流云厂商算力调价,算力卡最高涨幅约34%;即梦等平台的会员积分规则也连续收紧。成本曲线并非单向下降。 第三是爆款率。花旗估算约95%的制作方处于亏损。产能可以无限扩张,爆款却是概率事件,以产能博概率的商业模式,本质上是在为渠道打工。 所以,如果你要跟踪这条赛道,建议只看三个指标:平台分账系数的季度调整方向、单分钟token成本的变化、头部出海公司的净利率。前者决定行业产量,中者决定成本底线,后者决定利润是否真的落在自己口袋里。 AI让每个人都能做内容,但门槛降低的另一面是竞争加剧。行业里有一句话值得反复咀嚼:越便宜的东西越贵。当生产能力不再稀缺,真正稀缺的是IP储备、叙事判断,以及那张能决定结算的系数表。
01 一年走完五年,然后撞上产量天花板
02 产业链:四层结构,三种活法
03 降本90%,利润流向三个收费站
04 真正的定价权,在一张系数表上
05 出海:全链条里唯一确定的利润区
06 把"A股AI短剧"拆成四类公司
07 三个风险,三个跟踪指标
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

