京东下场入局AI短剧——布局 AI 已是关键风口期
- 2026-11-18 16:41:43
京东下场入局AI短剧——布局 AI 已是关键风口期

点击上方 蓝字 关注我们 双十一的硝烟还没散,京东悄悄往另一个战场投了一颗棋子。 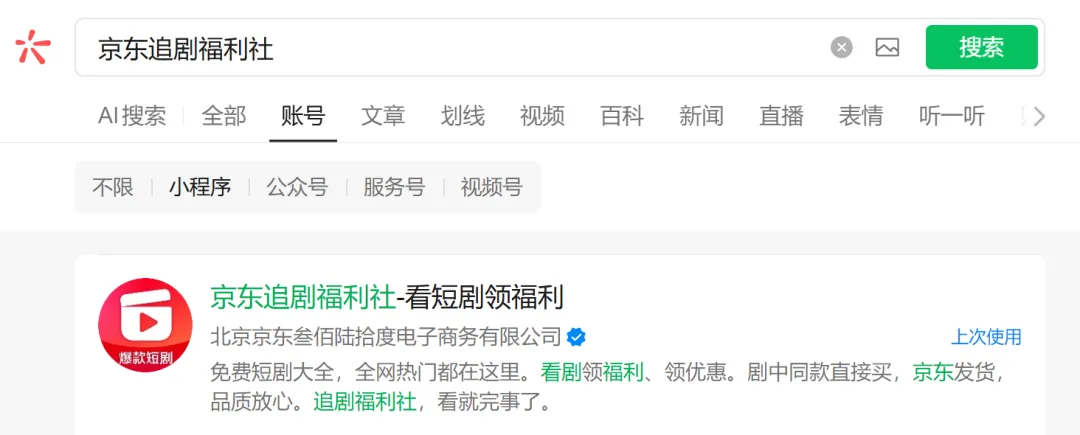
11月10日,京东被曝内测独立短剧产品"京东追剧福利社":全免费看剧,砍掉付费解锁,核心玩法只有一句话——看剧领福利、剧中同款直接买、京东发货。目前产品已在微信小程序上架,电商跳转入口尚在测试,京东官方未作回应。 别把它当成一次普通的产品试水。把时间线拉长看:2025年7月京东就以最高140万年薪招聘短剧运营;今年6月与快手合作AI定制短剧;双十一期间联手快手星芒推冠名剧;再到这次自建独立入口。这不是试水,是有节奏的进场。 
一、京东为什么不靠短剧赚钱 
抖音、快手做短剧,挣的是用户时长,靠广告和付费解锁变现。京东直接把付费环节砍了——因为它想要的根本不是"剧",而是"剧中同款"背后的成交。 逻辑很直白:短剧是当下中文互联网最强的情绪引擎。截至2026年7月,红果短剧日活已达1.68亿、同比增长107%,超过腾讯视频、爱奇艺、优酷、芒果TV四家长视频平台日活总和;全国短剧用户突破8.5亿,市场规模预计迈过1210亿元。京东缺的不是货,是让用户打开App的理由。用免费短剧聚拢注意力,再用优惠券和自营履约把情绪直接导向下单,把追剧观众沉淀为购物用户——短剧在这里不是内容产品,是导购工具。 赛道已经挤满巨头:10月中旬腾讯上线"绿泡泡短剧",淘宝持续加码短剧电商激励,拼多多推AI互动剧,美团把短剧绑定本地到店。货架电商集体杀进内容场,"剧货一体"正式成为标配打法。 二、剧货一体,数据已经跑通了 这套模式是不是讲故事?两组公开数据给出答案。 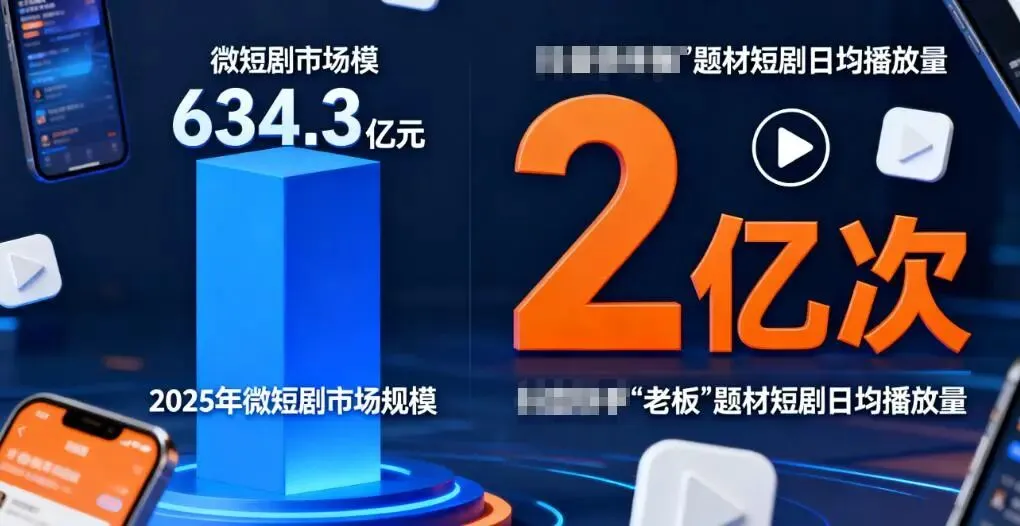
百雀羚与淘宝"超级新剧场"合作的AI定制剧《灵玉异世录》,上线30天播放破3500万,带动新品灵玉霜首销30天成交破1000万元;深度观剧用户的成交转化率较观剧前提升80%,品牌主动搜索量上涨130%,加购环比飙升400%。 大洋彼岸,宝洁推出50集品牌短剧《The Golden Pear Affair》,每集不足2分钟,用爱情悬疑轻剧情承载品牌叙事。从宝洁到百雀羚,品牌短剧已经从营销实验变成预算科目。 三、AI是这个风口的真正底盘 很多人盯着京东进场,却忽略了让这一切成立的底层变量:AI把短剧的生产成本打穿了。 传统短剧实拍,一部戏从立项到上线以月计;AI承制把剧本、分镜、生成、配音压缩到以周甚至以天计,制作成本指数级下降。品牌才能玩得起"围绕单个新品做一部定制剧"这种过去不可想象的打法。 用算力运营的眼光看,这件事的本质更清晰:每一集AI短剧都是一次大规模的模型推理,背后是实实在在的Token消耗和算力成本。短剧电商的账本,正在变成一道"算力成本换GMV转化"的算术题——谁的推理成本更低、内容产出效率更高,谁的内容毛利就更厚。京东们争抢的是流量入口,而入口之下,算力供给和模型服务能力才是决定这门生意利润率的隐形地基。 四、风口期的入场券:合规与复合能力 风口不等于洼地。广电总局的微短剧专项治理持续收紧,备案、AI标识、版权、内容导向一道道加码,红果已上线AI剧虚拟形象确权功能。只拼速度、拼低价的AI承制团队正在陷入内卷,粗制滥造的流水线短剧投放ROI持续下滑。 产业带的分化也在同步发生。像余杭这样集聚了头部电商平台、直播MCN和近3万家电商市场主体的区域,已经把"剧本策划—AI承制—投放测款—货品转化—履约交付"跑成了一条龙;而只有单点制作能力的团队,正在被挤出牌桌。 行业红利已经切换:纯内容承制的时代走向尾声。品牌定制短剧、文旅IP短剧、短剧出海三条高价值赛道正在打开,但它们要的是同一类团队——懂AI生产、懂平台规则、懂广告合规、懂品效归因。对品牌方而言,当下的竞争正在从直播内卷延伸到短剧内容资产:短剧不该是一次性流量消耗,而是可复用的品牌IP资产。 结语 京东下场,真正的信号不是"又多了一个短剧App",而是货架电商正式把短剧纳入常态化营销工具箱。当看剧和下单之间的那道墙被拆掉,内容、流量、交易、算力第一次跑进了同一个闭环。 风口的窗口期从来很短。1210亿的市场摆在那里,AI把入场成本打到了地板价,监管把裸泳者清出了场——接下来比的不是谁嗓门大,而是谁能把剧情、货盘和算力,拧成一门算得过来账的生意。 
欢迎有业务兴趣的朋友,欢迎扫码交流 END 
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

