AI短剧,10大核心企业
- 2026-11-18 22:20:41
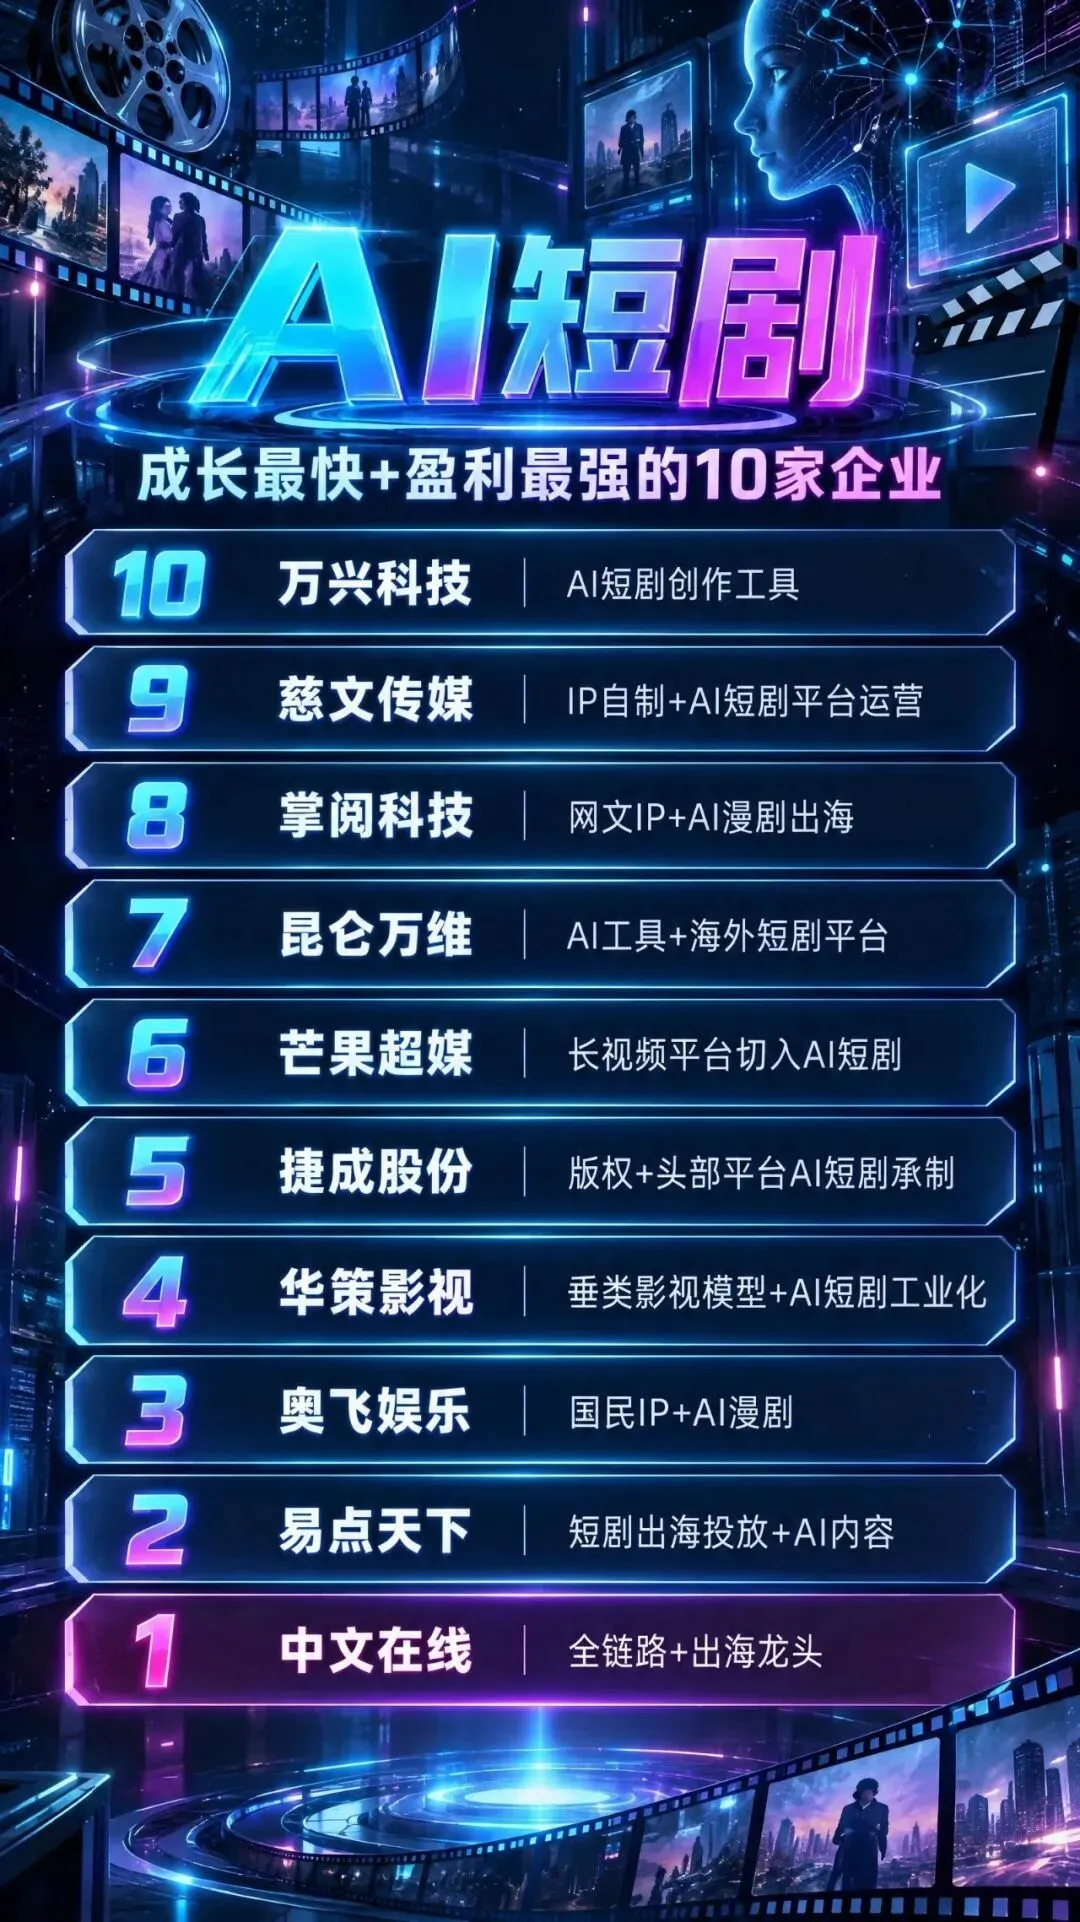
AI短剧是传统微短剧与生成式AI深度融合后诞生的新型内容品类。
整条产业链可以分为上游供给、中游AI工业化制作、下游分发变现,叠加贯穿全链条的风控审核环节,同时形成数据反哺的正向循环,各环节分工清晰,重塑了短剧过去重人力、周期长、成本高的生产模式。
产业链上游主要包含内容源头和技术底座两大板块。
内容源头以网文平台、IP版权方、原创编剧团队为主,是AI短剧故事的素材库,大量短篇爽文、逆袭、家庭、甜宠、悬疑类现成网文,为短剧提供成熟的人设、冲突框架和剧情钩子,不少团队会直接采购短篇IP授权,或是签约写手定向产出适配短剧节奏的大纲,降低前期创意成本;
部分团队也会使用AI大模型直接生成剧本初稿,但优质原创IP依然是差异化竞争的核心壁垒。
技术底座侧,涵盖通用大模型、视频生成模型、AI绘图、AI配音、数字人、算力与云服务厂商,模型负责剧本扩写、分镜生成、角色人设统一、台词改写,文生视频、图生视频工具承担镜头画面生成任务,AI配音、字幕工具解决音频配套,GPU算力、云渲染服务商支撑大批量视频渲染需求,是整个AI短剧能够快速量产的基础。
上游环节当前呈现两极分化,通用模型厂商掌握技术主动权,而中小素材供给方议价能力偏弱,同质化爽文素材供给过剩,稀缺、有独特人设的IP价值持续走高。
中游是AI短剧的工业化制作环节,也是整条链条的核心转化层,参与主体包括短剧工作室、传统影视转型团队、AI内容代工厂、独立创作者。
和传统真人短剧不同,AI短剧不再依赖大量演员、实景拍摄、剧组调度,工作流程被重构:
拿到IP或故事大纲后,先用大模型拆解剧本、拆分单集钩子、生成分镜脚本;
再通过文生图、文生视频工具生成场景、角色镜头,借助角色一致性工具保证主角长相、穿搭在多集内容里不崩坏;
随后搭配AI配音、BGM、特效字幕,由人工做剪辑拼接、镜头衔接、节奏优化。
现阶段纯全自动成片的效果还难以满足投放标准,人工审核调优是必不可少的一环,从业者更多是用AI替代重复、低效的绘图、配音、基础剪辑工作,大幅压缩制作周期,把原本真人短剧几十天的制作周期缩短到几天甚至更短,制作成本也显著下降。
中游玩家竞争激烈,大量中小代工厂主打快速接单、批量出片,门槛相对较低,行业内卷明显,能够稳定把控画面质感、剧情节奏、角色连贯性的团队更容易拿到稳定订单。
下游为流量分发与商业化变现环节,核心载体包含小程序短剧平台、短视频平台、出海投放渠道,配套信息流投流服务商、代理分销团队。
国内渠道里,小程序短剧平台是主流阵地,依靠付费解锁剧集、广告分成模式变现;短视频平台则以短视频切片引流、平台分账、广告植入为主,同时也在规范站内AI短剧内容。
出海赛道是当下增长重点,团队把AI短剧翻译成多语种,投放到海外短视频、本地短剧平台,面向东南亚、欧美市场赚取付费收入,AI天然适配多语种配音、本地化画面修改,出海边际成本优势突出。
变现模式上,核心分为用户付费解锁、信息流广告、平台分账、IP二次开发几类,其中投流买量是行业非常关键的一环,很多AI短剧收益高度依赖投放效率,投流团队通过测试不同封面、开篇钩子、标题,筛选高转化素材,数据直接决定剧集能否盈利。
下游靠近终端用户,掌握流量和投放能力的平台、头部投流商话语权较强。
风控与监管贯穿产业链全部环节,属于基础配套环节。
AI短剧存在版权侵权、画面低俗、剧情擦边、虚假宣传、AI生成内容标识缺失等风险,版权核验、内容预审、成片审核、上线后巡检必不可少,平台、制作方都需要配备审核团队或者AI内容风控工具,随着监管细则持续完善,擦边剧情、无授权改编网文、盗用素材生成视频的行为持续被约束,倒逼行业从单纯拼量产速度转向打磨优质内容。
最后,下游的播放、付费、留存数据会反向回流至上游和中游,制作团队根据用户喜好调整选题、钩子设计、题材方向,形成“素材供给—AI制作—投放变现—数据反馈”的闭环。
整体来看,AI短剧产业链仍处在快速迭代阶段,短期靠低成本量产、流量投放驱动增长,长期竞争焦点会逐步转向优质IP、稳定的视频生成技术、精细化投放运营能力,低质同质化的流水线内容会逐步被市场淘汰。
产业链+题材库+成长能力+盈利能力
*数据基于历史,不代表未来趋势;仅供行业分析,不构成投资建议

