AI短剧,产业链10家核心企业
- 2026-11-17 12:58:17
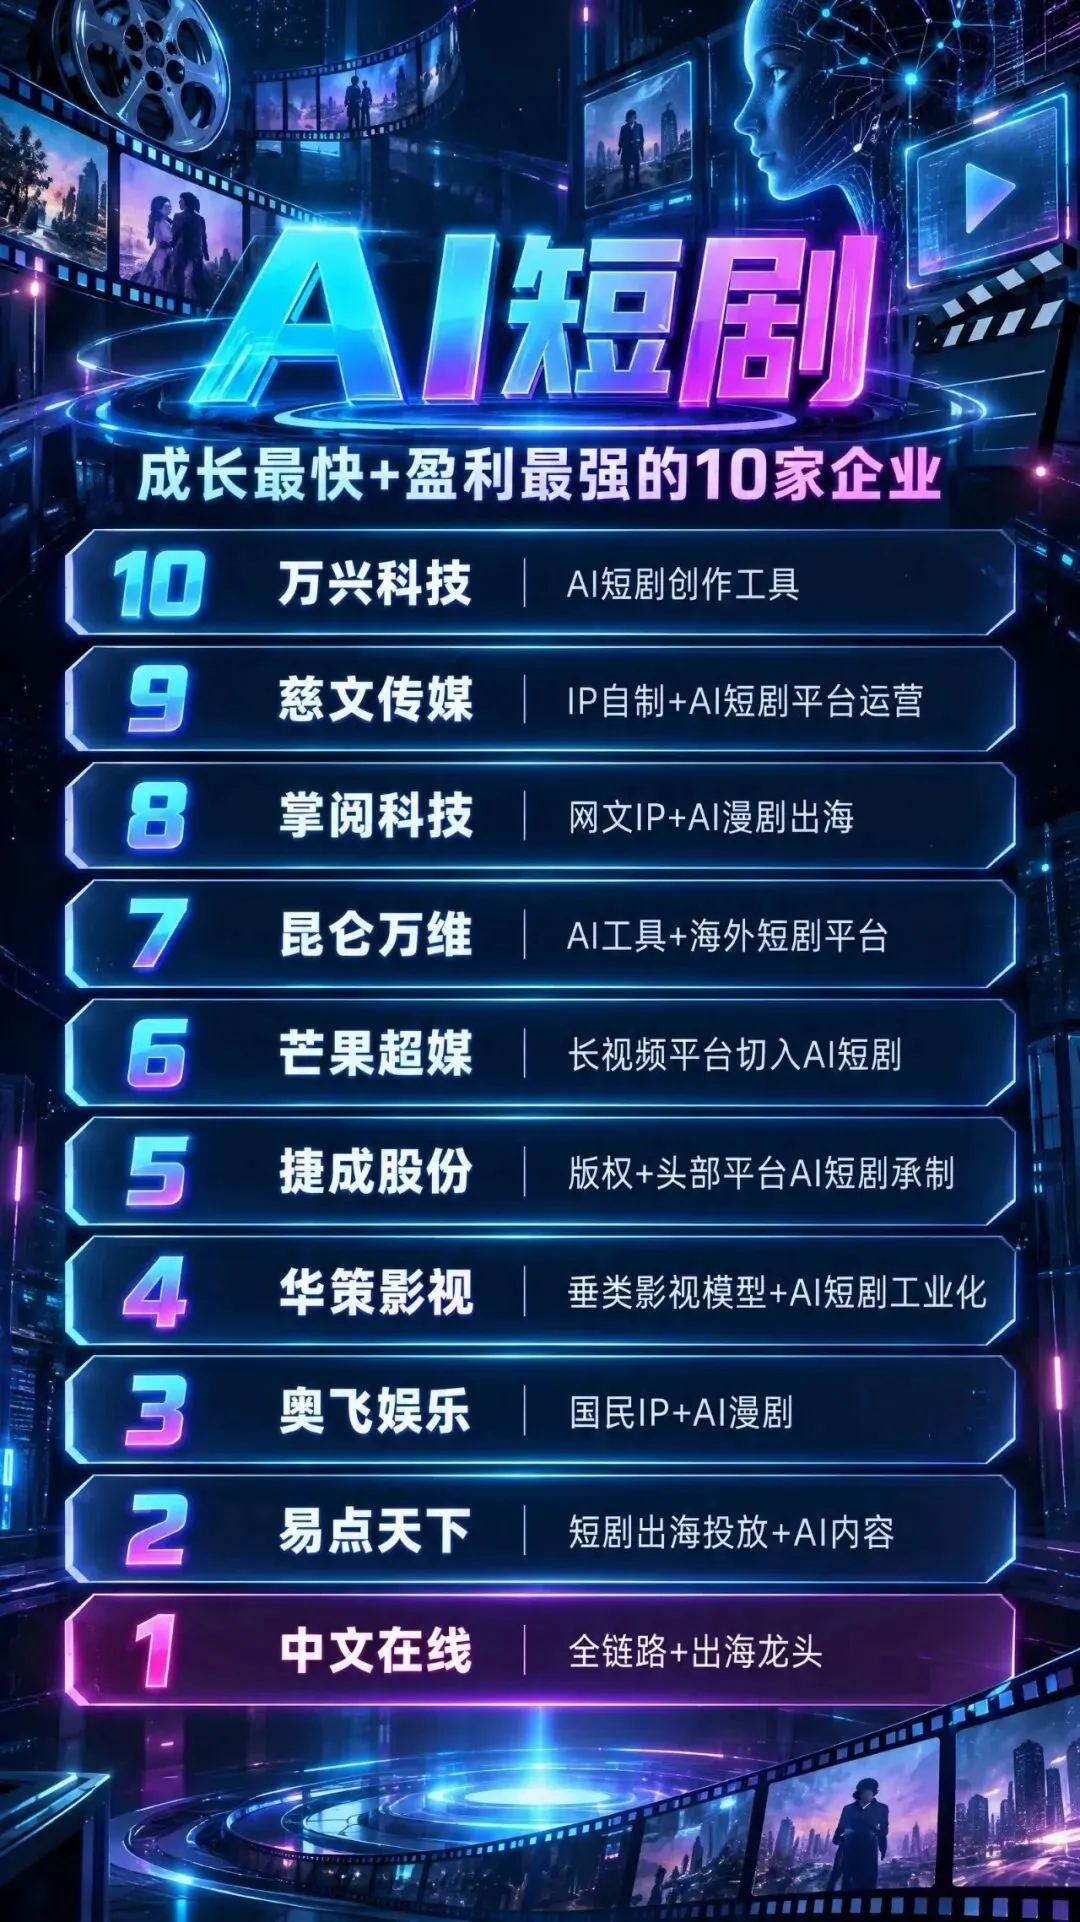
AI短剧产业链依托大模型、文生视频、语音合成等生成式AI技术重构传统短剧生产与分发体系,整条链条清晰划分为上游供给层、中游AI工业化承制层、下游流量变现与发行层,各环节价值分配差异显著,呈现典型哑铃型格局。
上游是产业链价值高地,主要包含IP资源、剧本策划、基础模型与算力服务四大板块。
IP与原创剧本是短剧的核心根基,直接决定故事吸引力、转化能力与生命周期,优质版权、成熟故事模板、高转化网文IP议价权强,是整条链条溢价最高的环节之一;
通用大模型、文生视频模型、专属短剧微调模型厂商提供底层生成能力,配套显卡算力、云渲染、API调用服务,为AI生产提供基础支撑。
模型厂商依靠订阅、调用收费、私有化部署获取稳定收益,算力供应商则承接高并发视频生成需求,随着短剧批量生产放量,算力需求持续抬升,上游模型与算力具备技术壁垒,竞争格局相对集中,盈利稳定性优于中游。
中游为AI内容工业化制作环节,涵盖AI剧本扩写、分镜生成、人物形象生成、文生视频、AI配音、字幕、后期剪辑、成片审核等工序,也是AI改造力度最大的环节。
传统短剧依赖剧组、演员、场地、后期团队,资金与时间成本高;AI工具把拍摄、出镜、布景等大量环节替代,单条短剧的制作周期从数天压缩至几小时,人力成本大幅下降,供给门槛快速降低。
但该环节壁垒偏弱,工具同质化明显,从业者大量涌入,内卷化特征突出,议价能力弱,单项目毛利普遍偏低,多数承制方赚取加工服务费,属于产业链里的“代工环节”。
少数具备稳定叙事调教能力、能持续产出高转化率成片的团队,可以形成小幅溢价,但很难长期锁定高利润。
下游是流量投放、平台分发、商业化变现与出海发行,是兑现收入、决定项目盈亏的关键环节,价值权重极高。
国内链路主要分为信息流投流、短视频平台分发、小程序短剧分销、广告分账等模式,投流是核心变量,短剧项目的成本大头往往不是制作费,而是流量投放费用,投流团队的素材测试、人群定向、ROI把控能力直接决定项目能否盈利;
平台方掌握流量入口,抽取分成、广告收入,占据稳定收益。
出海赛道是当下产业链利润率相对突出的分支,依托海外流量渠道,面向海外用户投放多语种AI短剧,借助AI自动翻译、多语种配音、本地化人设生成,快速适配不同地区审美,海外流量生态竞争环境和国内有差异,部分优质出海项目可以获得更高回报。
同时下游还衍生出素材复盘、数据运营、用户留存、续作开发等配套服务,依靠数据反哺上游剧本选题,形成闭环。
整体来看,AI带来的变革核心是解放中游产能,短剧供给爆发,但利润并没有向制作端集中,而是向上游稀缺IP、底层模型算力,以及下游掌握流量、投放能力的主体倾斜。
行业矛盾也随之显现:供给快速膨胀,同质化烂片增多,用户审美疲劳,流量成本持续抬升,单纯依靠AI堆产量的模式难以持续。
长期维度,产业链竞争重心将从能不能用AI做出视频,转向IP持续孵化能力、AI叙事优化能力、精细化投流运营能力以及本地化出海运营能力。
AI是降本增效工具,而非利润本身,只有打通IP、AI生产、流量投放的数据闭环,才能够在链条中持续拿到稳定收益。
整条产业链当前仍处在快速迭代阶段,文生视频画质、人物一致性、长时序叙事缺陷仍待技术完善,后续模型能力升级会进一步重塑各环节的成本结构与价值分配比例。
产业链+题材库+成长能力+盈利能力
*数据基于历史,不代表未来趋势;仅供行业分析,不构成投资建议。

