爆火之下,谁在为AI短剧的繁荣买单?
- 2026-11-18 20:45:59
关注社会民生 谋划美好愿景
聚焦产经发展 规划战略路径
2026年上半年,仅抖音一个平台新上的AI微短剧就有22.19万部,日均超过1200部;行业报告说全年AI微短剧市场能做400亿。截至2026年11月,《持械入宋》全网播放量已突破120亿,是当前AI微短剧赛道的现象级流量作品。但与此同时,著名电视剧编剧汪海林11月1日在微博爆料,一部业内公认AI爆款剧,制作方最后到手不到8000块;头部平台取消AI仿真人剧本保底,把分成系数从60%砍到40%;横店群演的日薪从最高4000元跌到90~135元;另据澎湃新闻报道,业内小有名气的酱油短剧团队规模从最初规划的三四千人,压缩至仅剩三百人,成为近期短剧赛道人员收缩的典型缩影。
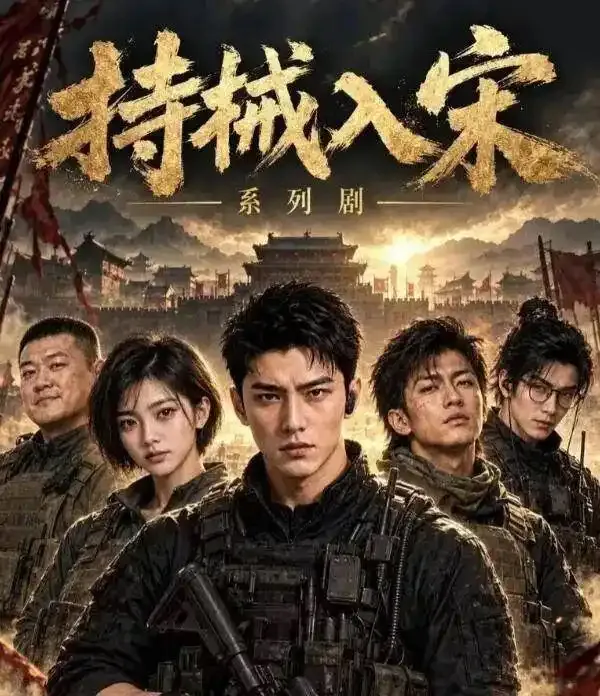
一边是400亿的繁荣,一边是98.7%的亏损;一边是人人皆可做剧的创作平权,一边是做剧的人不挣钱的普遍困境。爆火是真的,大面积爆亏也是真的。这两件事并不矛盾,因为钱最后落进了谁的口袋不一样。真正需要追问的是,这场繁荣的成本究竟由谁在承担?是制作方用极低的承制费买单,是创作者用被平台分走的增值收益买单,还是整个行业用精品缺失和生态恶化买单?从“谁在赚钱”切入,向“谁在买单”追问,这笔账算不算得清、还能不能算得过来,得从产业链的收益端和成本端拆开来看。
≫
400亿的繁荣,钱被谁挣走了?
要回答“谁在买单”,先要看清“谁在赚钱”。微短剧产业链呈现“两头硬、中间软”的格局。上游,IP供给和算力工具集中在字节跳动和阿里巴巴等少数几家平台体系手里,网文平台供给故事源头,AI工具供给生产能力,源头和工具往往攥在同一家手里。下游,分发和投流也由字节跳动和腾讯等少数平台体系掌控,头部分发平台日活已超过四大长视频平台之和,市占率约42%。平台同时干四件事,既供你IP,又卖你算力,还管你分发,最后收你投流费。你既是它的客户,又是它的供应商。它的账本很简单,你做得越多,上游IP卖得越好,中游算力烧得越多,下游流量费收得越狠。
从数据上看,情况确实如此。全行业单日投流消耗1.5亿~1.7亿元,占总成本的七至九成;算力价格不降反升,一级漫剧单价从17块涨到80~100块。一部剧制作可能几万、十几万块,但投流可能烧掉几倍甚至几十倍的费用。AI省下的制作成本,迅速被算力和流量两个“收费站”吃走。制作方处于产业链条中间,门槛最低、议价权最弱、可替代性最强。AI把承制价格打穿之后,别人报三万你就得报两万五,别人报两万五你就得报两万,利润趋近于零。这不是内容不值钱,而是内容在产业链条中的位置不值钱;不是技术不创造价值,而是技术多创造出来的那部分价值,被上游算力和下游流量一层层拿走了。
≫
98.7%的亏损,谁在买单?
收益端看清了,成本端的问题就浮出水面。据行业统计,上半年22.19万部AI短剧中,播放破亿的只有1055部,破亿率0.47%;以5000万播放为盈亏线,达标率仅1.3%。这意味着98.7%的产能从上线那一刻起就注定无法回本。那么,这98.7%的亏损,到底由谁承担?
第一笔账,制作方用利润买单。他们用极低的承制费、被价格战打穿的利润、被平台单方面下调的分成系数,为整个行业的产能扩张支付了代价。一百家公司里只有一两家靠爆款苟活,剩下九十八九家不会立刻消失,而是以极低的价格继续接单、继续生产、继续拉低整个行业的价格水平。据行业媒体披露,某6人微视频制作团队一季成本10万上下、前11季分账近2000万的案例,是22万部片子里爬出来的极少数;剩下98.7%,连回本的门都摸不着。
第二笔账,从业者用饭碗买单。横店群演日薪从最高4000元跌到90~135元,到手100元出头;传统剧组岗位萎缩,技能迭代压力向普通劳动者转移。AI提升了效率,却没有让干活的人变得更轻松,省下的钱没有掉进创作者口袋,而是流向了算力和流量两个“收费站”。全行业一天仅投流就烧掉1.5亿~1.7亿元,单价一年内跌了快九成,制作方越勤奋越廉价,越停不下来。
第三笔账,行业用未来买单。当98.7%的短剧注定亏损,精品化的经济基础就被掏空了。精品需要投入,投入需要回报预期;当制作方没有稳定回报预期,同质化内卷就取代了精品竞争,“AI脸”泛滥、供给爆炸、内容贬值形成负向循环。短期看,是制作方和从业者在为繁荣买单;长期看,是整个行业用精品缺失和生态恶化在买单。这笔账,不能一直算不下去。
≫
这笔账,还能不能算得过来?
2026年9月1日,《微短剧发展管理办法》正式施行。这是微短剧行业第一部属于自己的管理办法——在此之前,这个年规模千亿、用户覆盖超六成网民的行业,六年多来一直处在“平台规则管着、国家管理办法缺位”的状态。《微短剧发展管理办法》给微短剧发了“开花标”,定了备案分类,划了11项内容红线,对AI生成内容强制显著标识,未按备案制作或播出者要挨罚。表面看是“收紧”,但收紧的对象是粗制滥造和擦边球,保护的恰恰是认真做内容的人。
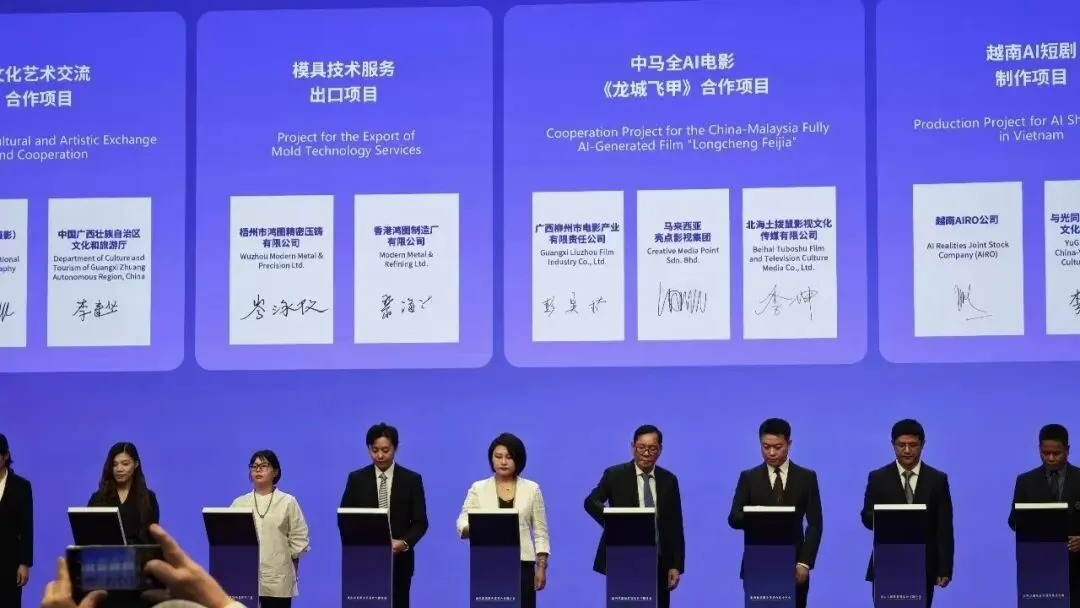
更重要的是,这部办法的出台本身就说明了一件事,“谁在买单”这个问题,以前在行业里没人当回事,现在摆到了台面上,有制度来回应了。过去,制作方被价格战打穿、从业者被日薪坍塌挤压、行业被同质化内卷掏空,这些代价被当作“风口期的正常代价”,没人算账,也没人认账。现在,管理办法把底线立了起来,合规身份让扶持政策有了明确的发放对象,回应本身就在重塑行业的运行规则。五重变化正在发生,每一重都在“改变‘谁在买单、怎么买单’”。
第一重,治理端把“买单”的规则改写了。《微短剧发展管理办法》出台之前,行业里谁合规谁吃亏,粗制滥造的产能以极低成本涌入,把整体价格压了下来,认真做内容的人反而被挤出。管理办法落地之后,这个局面开始逐渐反转。一是合规身份让扶持资金有了经得起检验的发放对象。据公开报道,山西补贴最高500万,上海“沪八条”最高近1000万,北京、湖北、浙江、西安相继出台扶持政策,这些钱不会撒给所有产能,只会流向备案合规、内容过关的项目。二是违规成本让粗制滥造不再划算。未按备案制作或播出,警告、通报批评、10万元以下罚款,备案与成片不符的行为被明确纳入处罚范围,过去“随便报个故事、成片另搞一套”的做法行不通了。三是精品认证让“制作高质量短剧”开始有经济回报。当补贴、评奖、渠道扶持都与合规和品质挂钩,“做精品”就从一句道德倡导,变成了算得过来账的经济选择。治理端改写的不是某一笔账,而是算账的规则本身。过去是劣币驱逐良币,现在要让良币有路可走。
第二重,平台端开始按质论价。头部平台取消保底、下调分成系数,短期内挤压了制作方,但同时也释放出平台不再为“量”付费,开始为“质”定价的信号。与此同时,芒果TV等大屏渠道向微短剧开放,IPTV、有线电视将短剧纳入播出扶持,分发格局从“一两家平台通吃”向“多渠道竞争”演化。分发端每多一个竞争性渠道,制作方就多一分议价空间。当平台意识到“AI脸”泛滥会损害用户体验、当监管要求平台对AI内容承担审核责任,平台自身就有动力把流量导向精品,这不是善意,而是利益账重新算了一遍。
第三重,行业端把精品能力变成可管理的体系。业内已经形成共识,只会做剧的人在短剧产业链条里最没有议价权,想活得好就得往两端走,往上游懂IP和选题,往下游懂平台和变现。一些产业社区开始把创作者分为S、A、B三级,S级和A级可以共投共创、分账比例最优,B级要先去训练营补齐补强基本能力再进场。这套分级的本质,是把“做短剧”从一门手艺变成一套可管理的能力体系。精品不是靠运气赌出来的,是靠资产库审核、开篇审核、关键卡点审核、全集审核四道关卡卡出来的。当行业开始用流程而不是运气来定义精品,精品就从偶然事件变成了可重复的系统产出。
第四重,技术红利的二次分配正在到来。第一轮AI红利被工具公司和流量平台拿走了。但技术不会停在原地。当制作效率被拉满之后,下一步的竞争焦点必然从“谁能做”转向“谁做得好”。而“做得好”这件事,依赖的是审美判断、IP选择、节奏把控、情绪密度设计,这些能力不在算力里,在人脑子里。当供给过剩到用户开始用脚投票、平台不再给同质化内容推流量时,那些真正具备精品能力的人和团队,反而会获得前所未有的稀缺溢价。
第五重,微短剧出海,正在打开新的增量空间。国内卷不动了就出海,这句话听起来像退路,但据行业报告,中国短剧已占全球85%市场、年营收预计破10亿美元,头部短剧APP覆盖220多国、累计下载超4亿次,这些数字说明出海不是退路,而是一条正在被走通的新路。更关键的是,出海要求的内容标准、运营能力、合规水平都高于国内粗放阶段的平均水平,出海的压力本身就在倒逼制作端升级。而当互动微短剧被写入管理办法、AI个性化剧开始萌芽、短剧形态向“介于影视和游戏之间的新形态”演化时,行业的创新空间不是在收窄,而是越走越宽。
说“这笔账能算得过来”,是有依据的。当治理端把“买单”的规则改写、平台端开始按质论价、行业把能力标准建起来、技术红利进入二次分配、出海打开新的增量空间,那些让制作方和从业者替繁荣买单的老问题,就不再是解不开的死结,而是一个个可以破解的具体问题。一个行业最危险的时刻,不是问题最多的时候,而是问题不被承认的时候。“谁在买单”已经被看见了,被讨论了,被制度回应了。这就是这笔账最终能算得过来的根本依据。
≫
对策建议
AI短剧的未来不取决于AI还能把效率提高多少,而取决于这个行业能不能把“做剧的人能挣到钱、做好剧的人能挣到更多钱”变成一条可运行的制度逻辑。效率决定行业跑得多快,分配决定行业走得多远。当“谁在买单”有了制度性的回答,“谁在赚钱”才不会成为少数人的游戏。基于此,提出以下建议。
一是把扶持政策的锚点从“产能规模”切换到“精品率与合规率”。财政补贴和评奖不按“谁做得多”发放,按“谁做得好、谁合规”发放。将完播率、人均观看时长、互动率等指标纳入精品认证,补贴与认证挂钩,让财政资金成为精品供给的催化剂而非产能扩张的助推器。
二是加快分发端形成有效竞争格局。推动微短剧进入广播电视、IPTV、有线电视等大屏渠道的标准制定和落地,培育国有媒体、行业协会、产业联盟等多元分发主体。分发端每多一个竞争性渠道,制作方就多一分议价空间,“买单”的压力就向平台端回摆一分。
三是建立制作方分账比例指引与产业收益披露制度。探索制作方分账比例下限指引,遏制平台单方面下调分成系数;定期发布产业链各环节收益分布数据,让“钱被谁挣走了、单被谁买了”不再只是行业传闻,而是有数据可查、有据可依,为政策制定和行业自律提供依据。
四是把精品能力从个人经验升级为行业公共基础设施。支持行业协会、产业联盟、头部机构建设面向中小团队的制作流程标准、资产库审核规范、人才培训体系。让精品生产的门槛从天赋和运气变成流程和能力,供给结构才会从金字塔变成橄榄球,买单的人才会从绝大多数变成极少数。
五是以微短剧出海倒逼国内内容标准升级,以新形态抢占定义权。构建微短剧出海公共服务体系,为中小制作机构提供海外市场信息、法律合规、版权保护、本地化运营支持;加快互动微短剧、AI个性化剧的规则建设,在内容审核、用户权益、数据安全等方面提前布局。谁先定义新物种的标准,谁就掌握下一阶段的话语权。
END
广东带路城市发展规划研究院
关注社会民生 谋划美好愿景
聚焦产经发展 规划战略路径

