AI短剧为什么亏钱,又怎么赚钱?
- 2026-11-18 22:54:47
AI短剧的繁荣与亏损,几乎是同时发生的。DataEye《2026上半年AI剧漫剧数据报告》显示,2026年上半年全网新上线AI短剧超过22.19万部,其中播放量破亿的只有1055部,破亿率0.47%。虽然播放量破亿与否未必确定盈利或亏损,但若以业内具有较广泛认可度的通常5000万盈亏平衡播放量作为测算基线,能够回本的AI短剧作品不足1.3%。
成本结构:算力上涨,同时投流吞噬收益
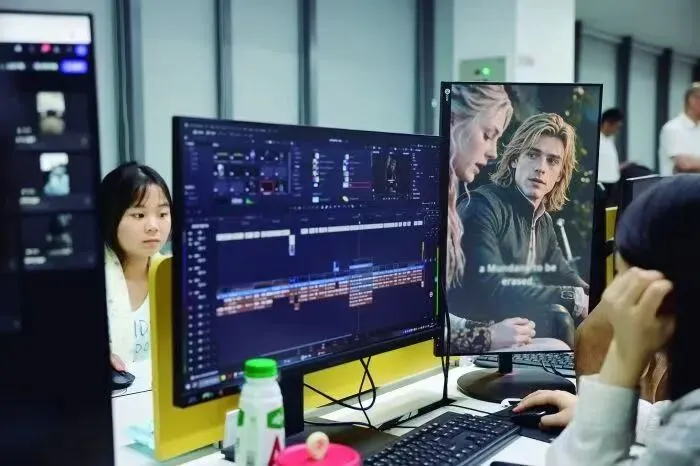
AI短剧的成本结构,正在发生不利于创作者的重排。
在制作环节,算力已经成为最大开支。算力在AI短剧制作环节的成本占比已达50%,而2025年算力占比仅为20%到30%。具体到单价,一集AI漫剧的算力成本从17元涨至80至100元,一分钟漫剧从100元涨到200至300元。其中,精品AI短剧的制作成本在800至1500元/分钟,单部100分钟约10万元。
制作环节之外,投流是成本大头。AI短剧行业数据显示,投流成本通常占一部短剧总成本的80%至90%。
与此同时,收入则在反向收缩。AI短剧行业万播收益从2025年下半年的30至100元跌至2026年的5至10元,跌幅近90%。
如此,在上游模型涨价、中间投流吞噬和下游分账缩水这三重挤压之下,AI短剧粗放堆量的商业模式已难以继续成立。
价值要素:理论排序与现实供需的错位
成本结构解释了钱花在哪里,却解释不了钱为什么这样分。要回答这个问题,得先回到短剧本身。
如果把短剧还原为视听商品,从产业视角可以拆分为剧本、制作、表演和分发四个价值要素。按内容生产本身的内在逻辑,这四个价值要素各自的权重应当是:剧本最重要,它决定故事能否成立以及能否被反复消费;其次是制作,它决定故事能否被可信地呈现;表演与分发则相对次要,前者是执行环节,后者是渠道环节。
尽管理论排序如此,但现实分配却呈现出截然不同的图景。在AI短剧的产业链上,剧本环节分成约1%至2%,算力约10%至15%,剔除算力的制作环节约3%至5%,而投流买量环节则拿走80%至90%。这是由于AI把制作门槛拉低后,AI短剧供给迅速膨胀,从而注意力成为绝对稀缺资源,导致分发环节的议价能力被持续推高。可以说,AI降本降的是成片制作的边际成本,而不是流量成本、爆款成本和商业化变现成本。
《持械入宋》:稀缺性让价值回归内容本身
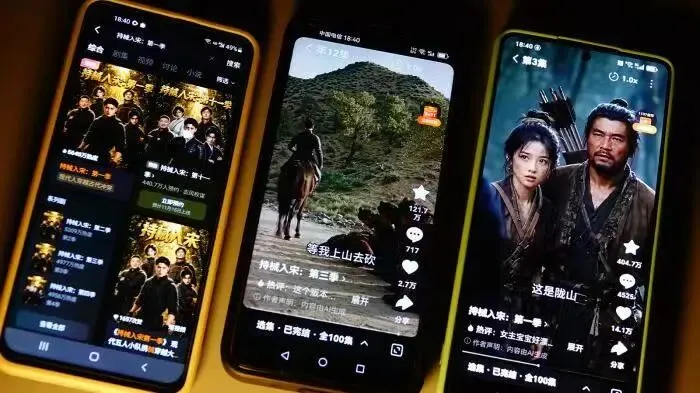
与之形成对照的,《持械入宋》提供了与惯常现实分配不同的反向样本。
这部由6名核心主创组成的草根团队打造的作品,既没有真人表演也没有投流预算。上线不到三个月更新十一季约1100集,即便只按截至2026年11月6日披露的120亿全网累计播放量计,也早已跨越盈亏平衡点。
而《持械入宋》之所以能够盈利,恰恰是它回归了视听商品本身的价值排序。一是剧本为先。现代特战小队穿越至北宋末年、在靖康之变前夜试图改写局势的设定,正是网文生态中沉淀近二十年并经市场反复验证的成熟题材。另一是制作为重。AI承担了实拍成本最高的大规模战场与塞外场景,团队对战争镜头反复迭代生成十几次以上,把省下的资源倾斜给剧本与长线人物运营。此外,表演与分发则相对次要。全剧没有真人演员,也没有付费投流而仅依靠口碑二创、文史博主解读与评论区互动自然发酵。
这个样本说明的是更一般的规律:
当AI短剧作品质量足够高而具备稀缺性时,现实价值分配会重新向剧本与制作倾斜。反之,当AI短剧作品同质化严重时,现实价值分配只能极度偏向分发环节。
结语:画面可以生成,故事不能
技术把成本结构打穿之后,AI短剧行业反而更清楚地展现了常识:画面可以生成,故事不能。由此,当供给无限化而注意力绝对稀缺时,决定AI短剧作品能否跨越盈亏线的不是算力用了多少,而是文本是否可信、人物是否成立以及情绪是否有落点。这对从业者而言,意味着一条更慢却更稳的路:把资源从投流竞价挪回剧本打磨,把竞争力从产能规模挪回内容质量。简言之,技术确实降低了影像生产的门槛,但留住观众的始终是内容本身。

