中美AI布局大比拼:中国玩转AI短剧,美国专注AI编程,谁的策略更胜一筹?
- 2026-11-18 23:32:55
中美AI布局大比拼:中国玩转AI短剧,美国专注AI编程,谁的策略更胜一筹?
2026年9月,抖音端原生AI短剧单月播放增量达到3329.6亿。平均每天都会增加1010部新作品,再次刷新历史记录。同一个月,美国AI编程公司Cognition完成20亿美元E轮融资。投后估值达到了480亿美元。年收入水平大约为4.92亿美元。
两个数值摆在一起,对比特别直观。中国AI短剧在流量端疯狂膨胀。美国AI编程在资本端疯狂吸金。一边走量,一走价。这真不是技术路线的分歧。这是两边市场土壤,自然催生的两种落地逻辑。
中国AI短剧到底在玩什么:流量工厂,并非由内容工厂制作而成
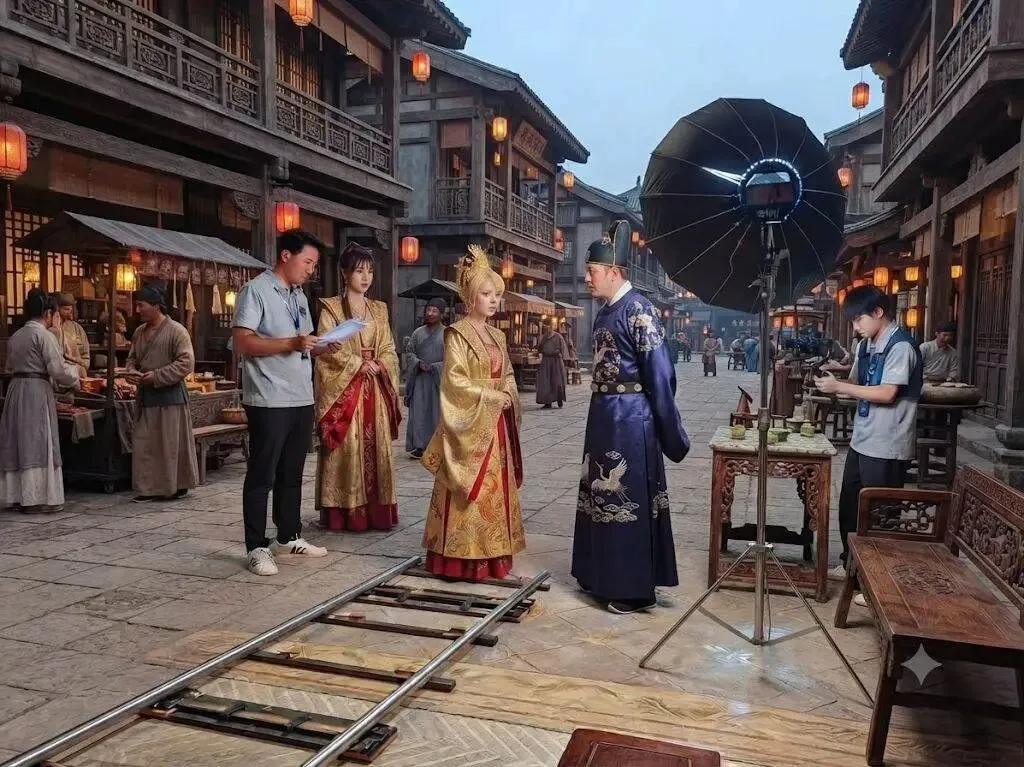
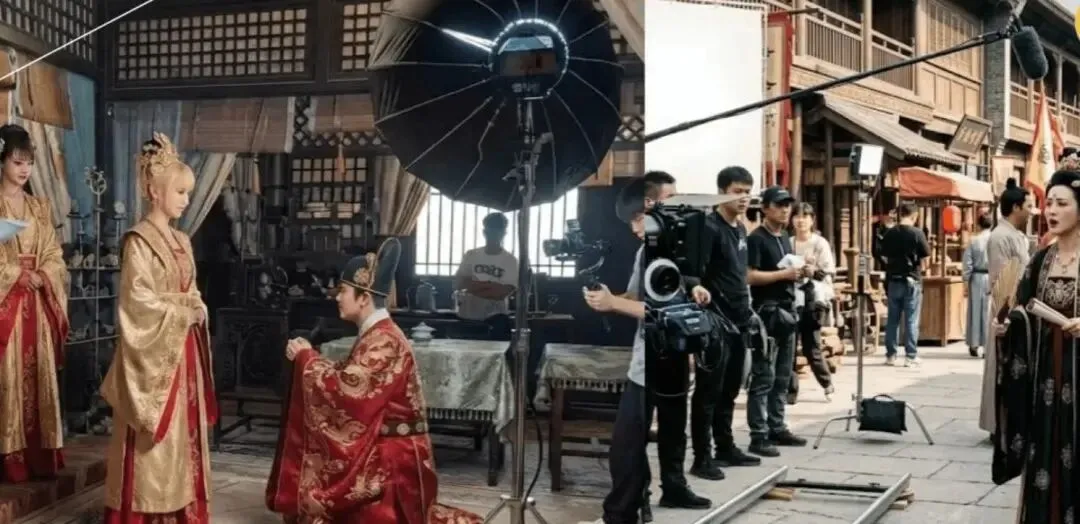
先把真实图景摊开看。2026年上半年,各平台播出的微短剧总量是36.7万部。其中AI短剧约27万部,占比超过74%。平均每天超过1500部AI新剧涌进市场。
到9月,抖音端原生新上线AI短剧达30291部。日均新增1010部。前8个月总共推了43万部微短剧,AI占比破90%。整体盘子有多大?DataEye数据显示前5个月已突破220亿元。全年有望超400亿元,同比增速高达138%。
供给量大爆发,掩盖不了一个冷冰冰的现实。上半年抖音原生AI剧、漫剧超22.19万部。只有1055部播放量破亿。破亿比例仅0.48%。9月数据更扎心。统计的21万部剧目里,单月跑量没超百万的作品有19.4万部。占比约91.5%。流量全挤在头部。绝大多数AI短剧连回本门槛都够不着。
头部片子都在搞啥模板?国庆档最火的叫“不烧心”。街边小店老板死磕好油好料。对手拿劣质材料打价格战。良心老板赢了。黑心老板坐牢。这套套路被批量复制。卖盒饭、牛肉面、麻辣烫、老面馒头。微调品类就能出新版本。该话题全网轻松切过20.9亿次播放。
同期另一部《漂亮的恶意》挺出圈。川渝女孩闯韩国财阀学校,硬刚校园霸凌。上线半个月播放破1.5亿。作者粉丝从0飙到160万。半个多月捞回约200万元成本。
说白了,中国AI短剧的核心打法,是用AI把生产边际成本压到近乎零。 用小钱去博那个0.48%的爆款率。只要铺上一万部,总能蹦出一个破亿的狠角色。这玩法和短视频平台的流量分发机制死死绑在一起。平台需要海量内容填缝用户碎片时间。AI正好管够。袁方分析《漂亮的恶意》时话说得很透。AI正在重写视听语法。过去做不到的语言混搭、场景瞬移。现在随便实现。
但咱得问一句。这些片子到底创造了啥实打实的价值?乘客坐高铁刷三分钟一集。划走就走。根本懒得主动搜。更别说掏钱买周边。创作者靠平台补贴和广告分成吃饭。平台靠用户停留时长赚钱。整条产业链里,没人愿意为长期价值的内容买单。它本质上是个玩流量的局。不是正经的内容产业。
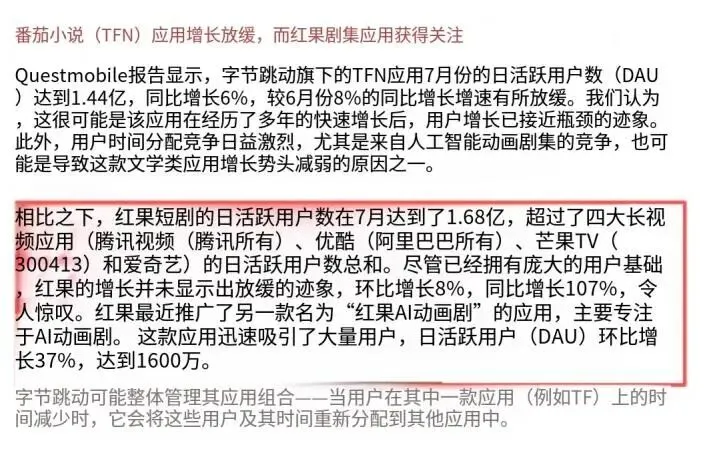
咱们把细节拆开算笔账。一部标准3分钟AI短剧,剧本生成大概花15分钟。画面由主流生视频模型跑出来,单次渲染算力成本控在8美元以内。配音、字幕、混音全靠自动化管线。全套下来,传统团队要三个月的项目,AI四天就能量产。但这只是产能狂欢。深度拆解投放ROI会发现,这类短剧的千次曝光变现(CPM)普遍压在15到25元区间。观众看完即走,留存曲线呈断崖式下跌。次日召回率不足12%。互动转化率卡在0.3%左右。资本跑得飞快,但内容护城河几乎为零。
美国AI编程在玩什么:按结果收费,节省下来的工作时间就是实实在在的经济收益
转头看看大洋彼岸。AI编程赛道在2026年已经摸清了变现门路。 JetBrains最新开发者生态调查覆盖了全球一万五千多位专业码农。数据很扎实。90%的人每周至少用一次编码代理。68%每天都在用。
Claude Code在美区专业开发者渗透率干到了47%。Cognition旗下Devin月活直接破百万。客户名单全是硬货。梅赛德斯奔驰、NASA、高盛集团、桑坦德银行。 Cursor三年年化经常性收入砸到20亿美元。SpaceX直接以600亿美元估值接手。Cognition9月融完20亿E轮。投后估值稳稳落在480亿。
资本为啥这么舍得砸钱?因为省下来的工时能直接算成美金。会写代码、会修Bug的AI,砍的是开发者的时间。时间是硬通货。省下一个工程师,一年光人力和工位开销就能省下几十万元。财务账本一目了然。Devin年收4.92亿,对应480亿估值。倍数逼近100倍。
传统SaaS公司通常也就给10到20倍PE。市场把它当基础设施定价。当然,也得留个心眼。哈佛大学今年10月发了份重磅报告。拉了718家软件公司和72万名员工摸底。结论有点反直觉。AI编程代理确实把代码产量抬高了30%。
每个员工每月多敲1500行。但解决的Jira工单和交付的史诗任务,统计学上根本没起色。代码审查耗时反而涨了49%。平均多拖3.45天。被打回的Pull Request比例快翻了一倍。资深工程师吐槽得很准。代码写得快了。瓶颈就挪到别的地方去了。
我觉得美国AI编程的底牌,是把AI塞进企业已有的付费工作流里。 企业买工具就看ROI。省下的工时直接变财务报表上的成本下降。这账财务部门算得清清楚楚。商业模式设计得很闭环。产品提效。提效换付费。付费养研发。迭代打磨更强产品。不靠流量施舍。不靠补贴续命。纯靠生产力实质提升。
咱们把视角拉近点看技术指标。以主流企业级私有化部署为例,AI辅助编码的首版生成时间已从早期的45秒压缩到12秒。本地化推理延迟稳定在200毫秒以内。更重要的是实际效能转化。引入AI结对编程的团队,单元测试覆盖率普遍提升28%。紧急热修复的MTTR从72小时骤降至14小时。这说明AI不只是在拼手速。是在重塑工程纪律。当然,算力账单也不是小数目。一个百人规模的技术栈,每月GPU推理与向量检索开销大概在1.8万到2.5万美元之间。这笔钱能不能赚回来,完全取决于能否把重复造轮子的环节彻底清空。
将两种模式并置进行审视,其中一种模式以赚取时间为主要特征,一种提高赚钱效率的方法
把这俩放一块儿琢磨。表面看是两条技术岔路。拆开了看,碰见的是两套完全不同的市场规矩。 中国十亿级短视频用户等着刷消遣。大家乐意花时间,但不太乐意掏腰包。
上半年国内AI短剧用户破了6亿。消费习惯就四个字“刷到就看”。平台靠广告和流量分发活着。创作者吃补贴和分润。这生意全靠用户在线时长撑着。跟真金白银的消费没关系。
美国的软件付费传统熬了几十年。企业买效率工具是天经地义。从Salesforce到Slack再到Notion。预算年年涨。AI编程踩中的就是个成熟付费池。不用苦口婆心教育市场。得拿出真本事证明比老工具快。
Gartner预测2026年全球AI支出飙到2.59万亿美元。涨幅47%。大半资源砸向企业提效。比谁高明?我觉得这问题本身就有点拧巴。得分地盘看土质。 中国有全球最大短视频基本盘和内容消费氛围。AI短剧长在这儿是顺势而为。美国软硬件体系最成熟,企业付费惯性最强。AI编程长在这儿也是水到渠成。
把美帝的AI编程硬搬来中国。大概率水土不服。国内企业服务付费意愿和能力还在爬坡。把中国的AI短剧模式照搬到美国。也玩不转。海外用户短视频体量和小屏停留时长差着一大截。
但有个维度必须拎出来单独算。叫产业外溢效应。 AI编程工具能力往上爬。直接反哺整个软件基建。云计算销量跟着涨。芯片需求猛增。数据分析、边缘计算全链条一起动。 Cognition估值的底气在于。赌AI编程会成为企业的电力和自来水。不可或缺的基础设施。
AI短剧的外溢目前就在广告和流量圈子里打转。价值在娱乐消费里空转。不是说乐子不值钱。是两条线的杠杆长度完全不在一个刻度上。 中国AI短剧想破局,关键不在于无脑堆数量。 得试着把重心从流量运营转到内容IP运营。 成本够低之后。有没有人愿意拿AI刀法,去雕琢真正能沉淀的经典?而不是天天复刻“不烧心”同款流水线。 美国AI编程的隐忧也很明显。 哈佛报告点破了。代码堆得再多。实际交付量没跟上。如果AI只让审查更头疼。没打通最终交付堵点。那100倍估值就得掂量掂量是不是飘了。
这两条路都在往前蹚。但付的代价不一样。 中国用流量换时间。靠海量试错逼技术熟手。美国用资本换效率。靠真金白银验证商业闭环。 长远看谁更稳?我不盯今天的播放量或市占率。我更想知道三年后。谁手里攥着别人抢不走的硬通货。
关注我们
科技浪潮总是起起伏伏,但我们没必要在焦虑中内耗。看清趋势,找准自己的节奏,踏踏实实把手头的每一件小事做到极致。无论时代怎么变,创造力和解决问题的心永远是最值钱的东西。愿我们都能在变化中保持清醒,在热爱中持续生长,遇见更好的自己。

