AI短剧和游戏发展到哪个阶段了
- 2026-11-19 11:42:51
阅读指引:上半年22万部AI漫剧上新,制作成本降了九成;游戏里的角色,已经能跟你自由聊天。这篇文章从数据聊到产品,看AI把内容行业推到了哪一步——也说说为什么工具人人可用之后,赚钱反而更难了。
一、AI内容创作的发展速度惊人
AI内容创作正在迅速形成商业规模,其中最有代表性、已经实现商业闭环的两个领域就是短剧和游戏,先来看几组数据。
DataEye预计,2026年国内AI漫剧产业规模达到400亿元,同比增长约138%。
2026年上半年,抖音端原生AI漫剧上新22.19万部。从尝试制作短片,到连续推出剧集,AI视频的应用已明显扩大。
游戏端本身具有更大的市场规模。2026年第三季度,中国游戏市场实际销售收入为925.22亿元,同比增长5.1%。AI在制作端的渗透增长较快,PCGame.com统计,截至2026年11月,当年Steam新游中披露含AI生成内容的比例达到40.4%,要知道2024、2025年这一比例仅为13.2%、24%。
游戏创作者也在迅速增加,Roblox披露,其自然语言创作工具Build在测试期间,已有超过50万人使用、发布超过7万款游戏,AI正在把更多普通用户带入创作环节。
二、AI短剧:制作能力提升,精品竞争加剧
视频模型的进步,正在解决连续制作中的实际问题。字节2026年7月发布的Seedance 2.5,单次音视频生成可达30秒,支持多轮延长和按时间点修改。角色、镜头和声音更容易衔接,减少了反复生成、人工修补的工作。
世界模型进一步探索可移动、可交互的生成环境。Google的Genie 4允许用户操作视角、用文字改变场景,它为场景创作和互动内容提供了新方向,不过距离稳定制作完整作品仍有距离。
这些能力让小团队也能尝试仙侠、科幻等复杂题材。剧本拆解、角色与场景生成、镜头制作和后期优化开始形成连续流程,角色、场景素材还可以用于后续剧集。
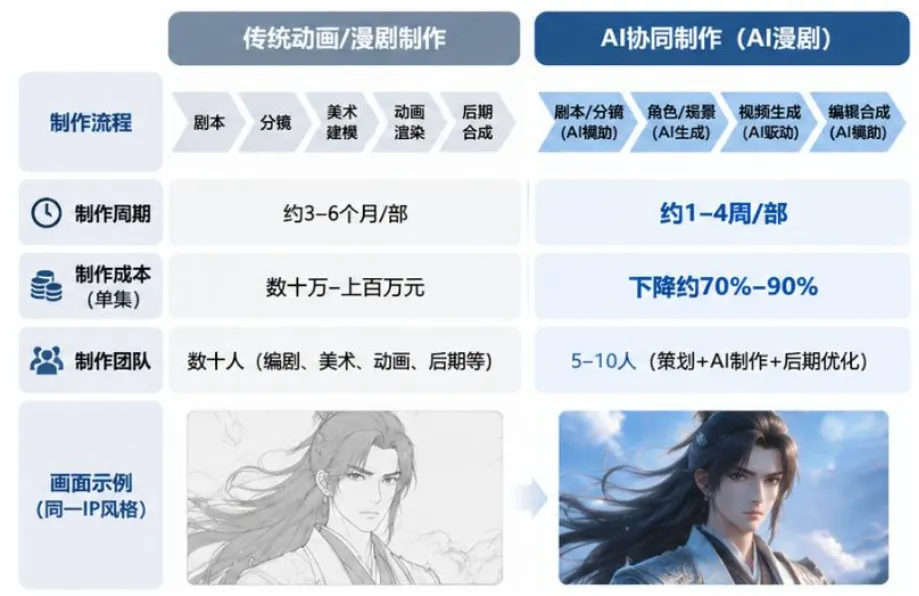
AI参与的短剧协同可从制作全流程实现降本增效,可将周期从约3—6个月缩短至1—4周,团队由数十人缩小至5—10人,制作成本下降约70%—90%。
产量增加,优质内容依然稀缺。抖音端原生AI漫剧的22.19万部新作中,播放量超5000万的仅占约1.3%,超1亿的仅占约0.48%。工具逐渐普及后,竞争重点转向剧本、人物塑造、稳定交付和系列化运营,单靠低成本很难长期留住观众,甚至需要投入大量流量费用,盈利难度极大。
红果的发展体现了平台的价值。 据QuestMobile相关披露,2026年9月红果免费短剧去重用户规模达到4.3亿,同比增长81.8%。AI漫剧可以借助既有用户和推荐体系获得分发;随着供给增加,平台的内容筛选、质量管理和运营能力更加重要。
三、AI游戏:从选择剧情,到与角色自由交流
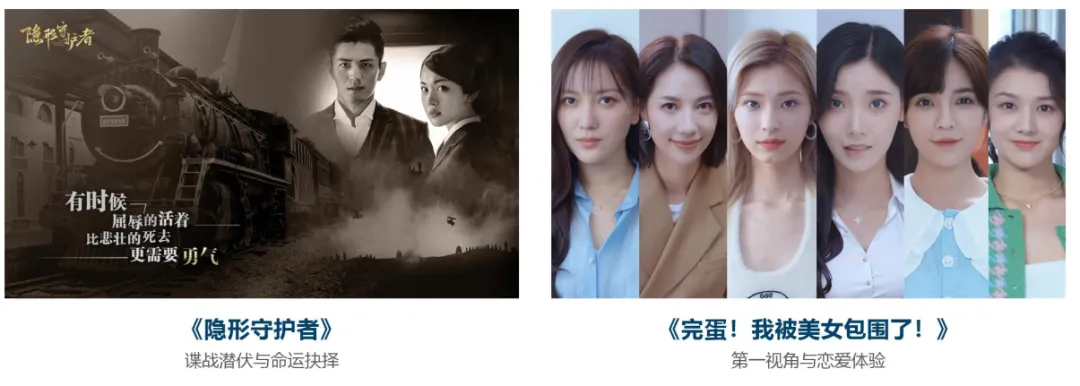
如果你是一名电脑游戏玩家,对这几个爆火过的游戏名字一定不陌生。《隐形守护者》《完蛋!我被美女包围了!》《盛世天下》等互动影游,通过玩家选择推动分支剧情和不同结局,已经验证了“参与故事”的吸引力。
传统分支越多,需要制作的影像、对白和场景就越多。AI可以辅助生成素材、编写文本和代码、完成配音与测试,让团队以更低成本尝试更多剧情路径,但关键情节和质量仍需人工把控。
新的变化和趋势是AI参与自然语言互动。《不问凡尘》将AI参与制作的影像与修仙、养成等玩法结合,玩家可以直接输入文字与角色交流。制作组2026年10月宣布销量超过26万份,提供了可观察的商业化案例。
进一步的动态叙事,则尝试根据玩家行动组织后续情节,让故事不完全受限于固定选项。不过,角色记忆、剧情一致性、响应延迟和运行成本,仍是需要优化和功课的课题。
游戏巨头们也在持续展开布局:网易在《燕云十六声》中探索AI角色对话;巨人网络将AI用于《超自然行动组》的研发及“AI假人”玩法;恺英网络通过SoonPlay连接轻游戏创作与游玩;Roblox则依托Build扩大创作者群体。各家的重点分别落在角色互动、研发效率和创作平台,多模式和路径持续拓展新产品。
四、内容越丰富,精品与运营越重要
AI内容正沿两条路径发展:一条是降低制作成本、扩大供给;另一条是通过智能角色和动态环境,创造新的互动体验。
短剧的规模化生产已经较为清晰,游戏的实时生成和互动仍需验证。未来更值得关注的,是技术能否转化为持续的用户留存、付费和稳定出品。优质IP、产品完成度与分发运营,将决定企业能走多远。
喜欢这类产业观察,欢迎关注,一起看懂AI应用的新趋势。

