做 AI 短剧 2 个月挣了 58w 是什么水平?
- 2026-10-03 14:57:00
一段六个人的对话,把 AI 短剧这行真实的一面摆上了桌面。有人说两个月挣了 58 万。有人补了一句,估计到手 36 万左右,毛利率六成。紧接着另一个人冒出来:高手,我四个月亏了 50 万。最后有人泼冷水——不是头部的作品,不可能有这些收入。看起来他们在吵架。其实一句都不用改,这六句话可以同时为真——因为它们说的“钱”,压根不是同一个钱。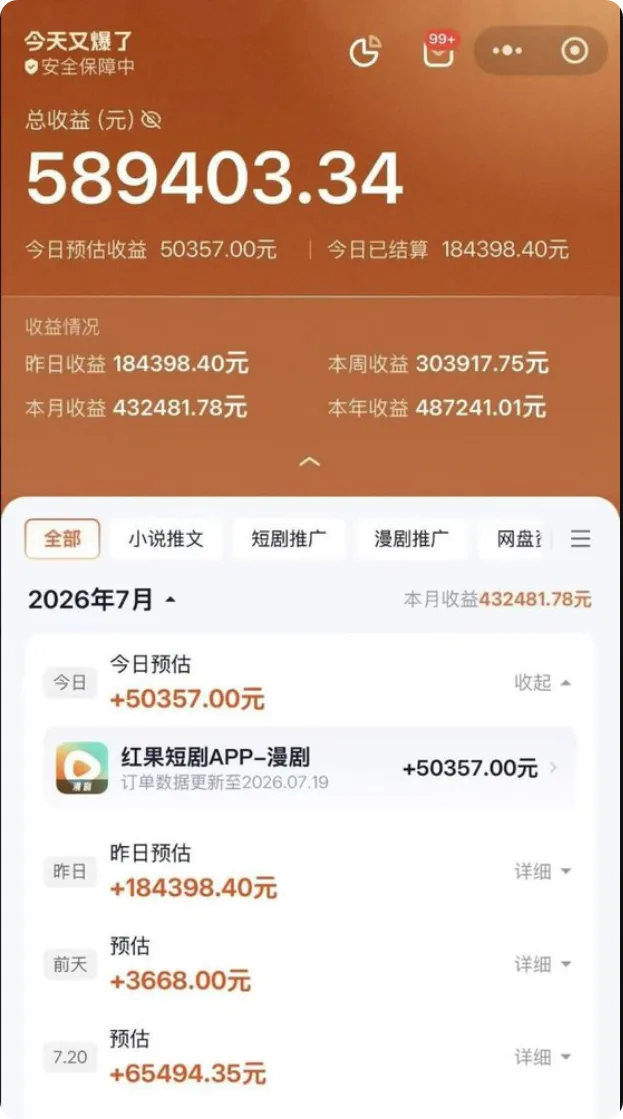
先把这个 58 万称一称
这行有个公开的价目表:万播收益,也就是每一万次播放平台分给创作者的钱。去年下半年它是 30 元到 100 元,今年掉到了 5 元到 10 元,跌幅接近九成。
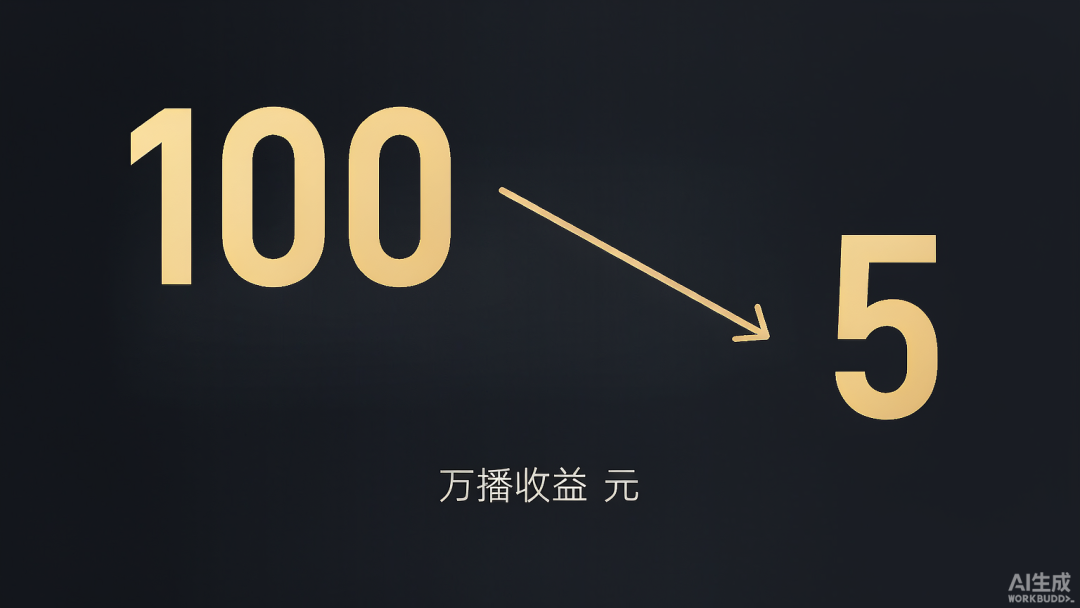
按今天的价格反推,58 万对应的是 5.8 亿到 11.6 亿次有效播放——注意是“有效”,平台只认看完或看够时长的那部分,划走的不算。再折回后台看到的播放量,得在十亿到二十亿之间。
还有个容易被忽略的限定词:两个月。它差不多是一部 AI 短剧从立项到分账跑完的整段周期。所以“两个月挣 58 万”真正说的是“一部剧在整个生命周期里挣了 58 万”,不等于“月入 29 万”——后者是年薪三百多万的意思,前者不是。
放在两个月里,这是什么概念?上半年全网上线了 22 万部 AI 短剧,播放破亿的只有一千部出头,占比不到千分之五。所以“两个月挣 58 万”这句话,如果指的是纯靠播放量分账,等于说他在两个月里干到了这个行业金字塔尖的尖上。
但这里有个陷阱。平台给不同类型的内容乘的倍数是分开定的:仿真人剧现在最高 40 倍,解说漫剧只有 1 倍。而这个 40 不是初始价——不到半年,它就被砍掉了三分之一。同样是 58 万,落在 40 倍那一档和 1 倍那一档,需要的播放量差出几十倍。
于是“他到底挣了多少”这个问题,在问出口的那一刻就已经问错了。真正该问的是:他挣的是哪一种钱。还有一层容易被跳过的东西:系数是平台给内容形态定的价,不是给努力定的价——同一支队伍、同样的投入,换一种形态去做,单价能掉到原来的几十分之一。
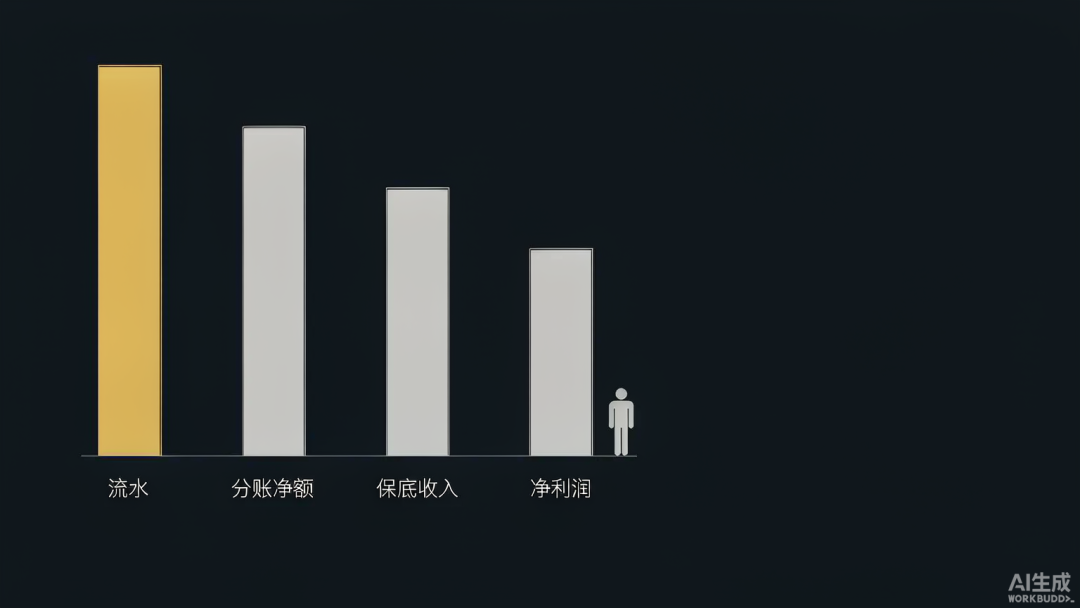
这行有四种记法,吵不拢是因为各说各的
第一种是流水。 用户充值的总盘子。这个数字看着漂亮,也常被拿来发朋友圈。但它还没扣任何人的钱——投流费、渠道费、技术服务费,一样没走。
第二种是分账净额。 平台切完之后打到创作者账上的那笔。这才是通常意义上的收入,也是万播 5 元那个价目表对应的东西。
第三种是保底加分成。 平台为了抢内容,会给够格的团队一笔保底。仿真人剧单部保底给到过 360 万,S+ 漫剧的保底价是每分钟 5000 元。但这扇门只朝白名单团队开着——今年新政落地后,中小剧本的普惠保底被取消,改成纯播放分成,一家头部平台的剧本过稿率从三成掉到 7.5%。
第四种是净利润。 扣掉投流、扣掉算力、扣掉人工之后,真正剩下的。
这里有个最容易踩的坑:毛利率。六成毛利在多数行业是健康数字,在这行却说明不了什么——分子是分账净额,分母是制作成本,真正吃掉利润的那一刀叫投流,压根没进算式。
这里有个值得琢磨的细节:保底买的其实不是内容,是确定性。平台掏这笔钱,换的是“这部剧一定会按时、按量上线”这个结果。所以保底只给白名单——它考核的不是剧本好不好,而是这支队伍能不能稳定交付。
现在再看那六句留言。
说“挣了 58 万”的人,大概率报的是流水,或者带保底的账面数。说“到手 36 万、六成毛利”的人,是把分账净额当成了收入,还没算投流那笔账。说“四个月亏 50 万”的人,报的是净利润——这才是这行绝大多数人的真实口径。
至于那句“不是头部不可能有这些收入”,它是对的。只是它恰好只说了纯分账这一种记法。六个人,四种账本,谁也没撒谎。所以这行的争吵有个特点:没人说假话,但也没有人在说同一件事——听的人以为自己听到了收入,其实听到的是各人的位置。
为什么这门生意没有统一的记账法
餐饮有毛利,影视有票房,多数行业都有一套约定俗成的口径,吵归吵,吵的至少是同一个东西。AI 短剧没有。
原因是这门生意的成本结构,是由平台单方面改写的。万播单价不是谈出来的,是平台按自己的免费净收益动态算出来的;分账系数也不是固定的,半年里改了三次,仿真人剧和解说漫剧之间至今差着四十倍。制作方在开机那天,根本不知道自己这部剧将来按什么价结算。
更微妙的是,定规则、卖流量、分发内容的是同一家。这句话翻过来就是:它在三个位置上各收一次钱。制作方以为自己是在跟平台合作,实际上是在同一个柜台前排了三次队。
当裁判和运动员是同一个人,账本就不可能有统一版本。每个人都只能报自己看得见的那一个数字。这不是谁在撒谎,是这门生意压根没给所有人准备同一本账。
钱在流经的时候,被切了四刀
真正的问题是:为什么一笔收入能有四种记法?因为它在到达做剧的人手里之前,要先过四道手。
第一刀是算力。 一集 AI 漫剧的算力开销,从 17 元涨到了 80 到 100 元。工具降价是去年的事,涨价是今年的事。
第二刀是分账。 行业内有家公司算过一笔账:一个项目如果能挣 100 元,85 元归平台,剩下 15 元由版权方、制作方、出品方、发行方四方接着分。版权方能拿到的比例普遍不到一成,有些项目连 5% 都够不上。
第三刀才是大头,是投流。 成熟的投流团队,常规 ROI 只能稳在 1.03 到 1.07,也就是投 100 块回来 103 块;大量普通项目的 ROI 已经跌破 0.8。而投流能吃掉总流水的七成。制作省下来的那点钱,最后全变成了买路钱。
买路钱和普通成本不一样。多花出去的那部分不会变成更好的内容,只会变成下一个人入场时要付的更高的价。
1.03 这个数字值得单独看一眼。它意味着这门生意的容错率只有百分之三——投一万块,回来一万零三百。传统行业做到这个净利率叫薄利,但那是建立在需求稳定的前提下;这行还得先赌中那千分之五。
第四刀是合规。 备案、AI 标识、版权授权,每一条都是刚性支出,没有商量余地。年初以来,无合规资质的 AI 短剧被成批清退,前期投入直接归零。
所以会出现那么极端的案例:有人做了十几部剧、上百集,最后平台给的总收益只有几百块。不是他做得不好,是这条路本身,就是设计给极少数人走的。
四刀叠起来看,会出现一个反常现象:这是少数“技术越进步、从业者越薄利”的行当。别的技术普及是降成本、抬利润;它是降成本,再把腾出的空间让给下游——因为大家抢的是同一段注意力,而供给翻了十几倍。
那谁在赚钱
答案不在片场。AI 把面粉的价格打到了接近于零,但烤箱在别人家里,而且电费归他收。
真正稳定赚钱的三类人,都不在制作端:卖 IP 的——手握网文版权的平台靠授权费闷声发财,还能额外拿改编补贴;卖工具的——模型涨价,涨的是它们的收入,淘金热里稳赚的生意从来是卖铲子;卖课的——教人两个月挣 58 万,这门生意本身不用赌运气。
做剧的人呢?一季度活跃承制方少了四成多。退场的这批人里,多数不是被技术淘汰的,是被规则变动淘汰的——他们学得会出片,只是算不清账。
可为什么还有人接着往里冲?因为这门生意的上限是真的,而且它不需要厂房、不需要牌照、不需要资历。它把“万一我就是那个千分之一”的念头,卖得非常便宜。
这也解释了这行为什么气氛拧巴:所有人都在晒收入,却没人晒的是同一笔钱。晒流水的人在替平台做广告,晒保底的人在给下一轮背书,只有晒亏损的人说了实话——而那条往往点赞最少。
这里面藏着一个反直觉的结论:AI 把“做一部剧”的成本压到接近零,于是“做剧”这件事本身不再值钱。 值钱的是“让人看见”。而入口捏在谁手里,谁就定价。
换个说法:这行的利润分配越来越像一场拍卖,拍卖品是用户那十五分钟,而出价的人,用的正是制作方省下来的成本。被重新定价的是判断力——以前值钱的是“能不能做出来”,现在值钱的是“该不该做”,后者没有哪个模型能替你算。
所以当有人问“AI 短剧两个月挣 58 万是什么水平”,准确答案是:那是头部白名单团队、仿真人高系数档、大概率带保底的水平,属于千分之一档。它证明的是这个赛道顶端确实有钱,不能证明这个赛道能赚钱。
至于那位说“政策不好做、容易进去”的朋友,他把两件事说混了。这轮收紧落在备案、AI 标识、内容审核这些行政环节,对应的是下架和整改;真正会摊上刑事麻烦的是盗版侵权,以及拿投流当幌子的骗钱。合规做剧的人,担心的不该是这一个。
最后
这行现在真正稀缺的不是算力,不是工具,是注意力。而注意力从来不按成本定价。
AI 降低的是制作门槛,不是成功门槛。当人人都能出片,“会出片”这件事本身就不值钱了——这大概是所有“技术普惠”故事里,普惠不到的那一部分。
那 58 万是真的。它只是从来没有经过做剧的人的手。所以下次再听到“AI 短剧月入几十万”,先问一句是哪种口径——这个问题一出口,一半的暴富故事会自己现形。
数据参考: 万播收益、破亿部数、承制方数量引自 DataEye 报告;算力成本与投流 ROI 分别引自第一财经与证券时报;分账系数与保底政策引自抖音集团短剧版权中心公告;项目分配比例引自点众科技;合规要求见《微短剧发展管理办法》。
你身边有没有人真的在 AI 短剧上赚到钱了?他报的是哪一种口径?评论区聊聊。

