2026AI短剧出海:中国平台主导全球,看懂市场、成本与合规新变量
- 2026-10-05 10:16:20
2026 AI短剧出海:中国平台主导全球,看懂市场、成本与合规新变量
海外微短剧市场持续爆发,AI 仿真人短剧成为增长核心引擎,中国出海平台凭借工业化供给主导全球市场,形成 “发达市场贡献收入、新兴市场拉动下载” 的独特格局。AI 重构短剧成本结构,并非简单全环节降本,而是成本从拍摄端转移至剧本工程、算力、本地化与合规。2026 年国内外监管政策同步收紧,AI 标识、备案、海外肖像与版权风险成为不可忽视的门槛。
本文梳理 AI 短剧出海市场格局、成本真相、合规红线、四条主流路径与完整落地流程,为内容团队、投流操盘者提供可落地的行业参考。
一、AI短剧出海的产业现状
1. 市场规模:高速增长,AI成为核心引擎
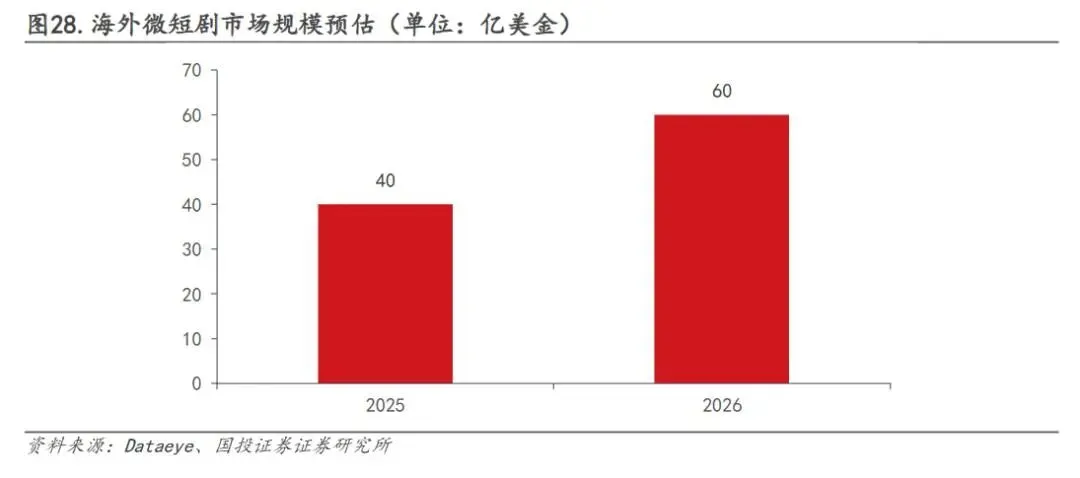
2025年海外微短剧市场规模突破40亿美元,2026年进一步突破60亿美元。Omdia数据显示,2025年全球微短剧收入达110亿美元,预计2026年底增长至140亿美元,其中美国将占中国以外市场收入的50%,达到15亿美元。
AI短剧是拉动增长的核心变量。 2025年海外AI剧/漫剧市场规模约1亿美元,2026年预计达6.5亿美元,同比增长约6倍。若将AI剧与漫剧合并计算,2026年全年海外市场规模预计突破40亿美元,在海外微短剧整体规模中占比接近70%。
用户规模同步扩张。截至2025年末,海外微短剧月活跃用户约1亿,全球短视频用户约18亿,渗透率仅5.56%。2026年中,海外微短剧月活达2.58亿,渗透率升至13.9%,年末有望达到3.89亿。
2. 竞争格局:头部集中,中国平台主导
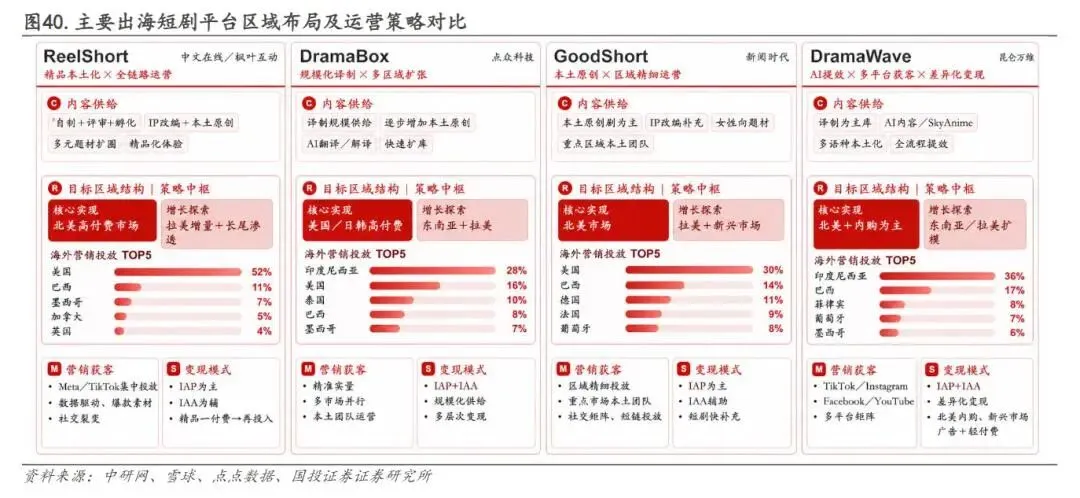
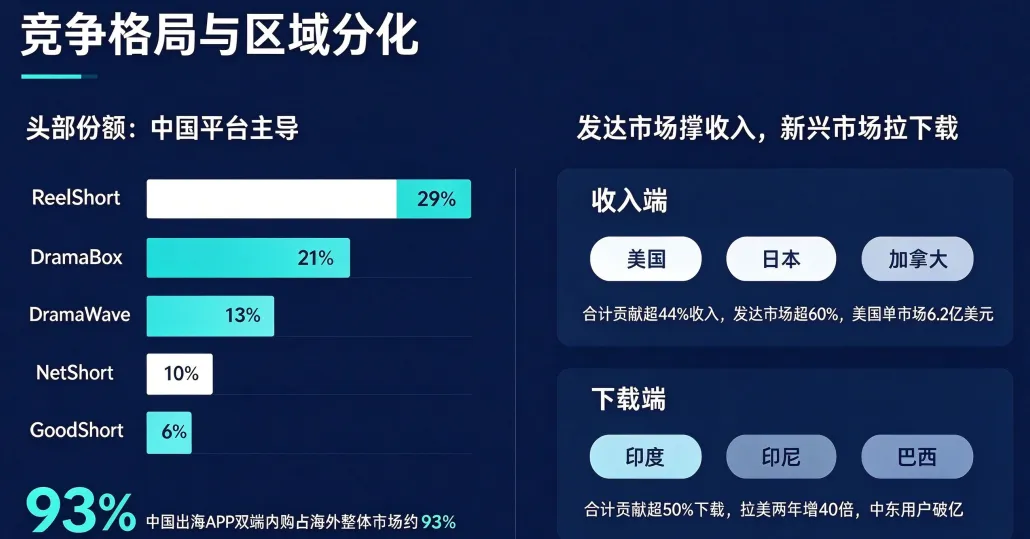
海外短剧市场由五家公司主导:ReelShort约占29%市场份额,DramaBox约21%,DramaWave、NetShort、GoodShort分别约占13%、10%和6%。2026年Q1,DramaBox和ReelShort的应用内购收入均接近1.4亿美元,合计约占全球短剧IAP收入的37%。
ReelShort预计2026年收入同比增长34%至10.5亿美元,将首次突破10亿美元大关,并在2025年净亏损约1200万美元后实现EBITDA转正。九州文化旗下ShortMax已覆盖200多个国家和地区,累计下载量约4亿次,月活峰值一度达到4000万。
值得注意的是,中国出海APP双端内购收入占整体海外市场约93%,海外短剧并非全球厂商均衡竞争,而是中国平台以工业化供给能力率先打穿市场。此外,字节跳动多产品矩阵覆盖全球,YouTube等公域社媒已成为短剧出海新战场,美区短剧观看量已超越传统长视频出海总量。
3. 区域分化:发达市场撑收入,新兴市场拉下载
收入端:美国、日本、加拿大包揽2026年上半年海外微短剧APP内购收入前三,合计贡献超44%份额。欧美、日韩、澳大利亚、加拿大等发达市场合计贡献超60%的总收入。美国单一市场即贡献6.2亿美元收入。
下载端:印度、印尼、巴西三大市场包揽下载量前三,合计贡献超50%的总下载量。拉美市场两年间下载量增幅超40倍,2026年上半年下载达3.55亿次;中东用户规模已破亿,部分区域实现988%的爆发式增长,海湾六国人均GDP居前,付费潜力突出但合规要求严格。
这一“发达市场撑收入、新兴市场拉下载”的格局,决定了出海团队的市场选择策略:优先选1—2个市场做MVP验证,在收入市场(美国、日本)验证付费模型,在下载市场(巴西、印尼、中东)验证内容适配度和用户留存。
4. TikTok的三层生意与PineDrama
2026年,TikTok在短剧基础设施上的布局显著加速:
PineDrama独立App:TikTok推出了独立无广告短剧应用PineDrama,并以最高20倍的激励系数吸引制作方入驻,首发或独家内容享有更多系数。
Growth Max广告系统:2026年6月29日,TikTok正式上线Mini Dramas商业生态,通过Growth Max广告工具实现自动化投放和定向。实测数据显示,Growth Max短剧广告活动的Day-0 ROAS在IAA模式下提升3倍,IAP模式下提升1.5倍,增量触达提升52%,平台内Mini Drama配合站外App推广使广告主规模扩大10倍。
站内闭环体验:Mini Dramas以小程序形态嵌入信息流,用户可通过剧情片段一键进入全屏追剧,无需跳转下载,将传统“曝光-下载-注册-付费”的漏斗压缩为“曝光-观看-解锁”。用户搜索“short drama”、“mini drama”等关键词即可进入官方短剧集合页面,目前平台官方短剧有上千部,包含都市、CEO、家庭、言情、惊悚等12种类型。
5. 内容供给:AI仿真人剧取代漫剧成为主力
2026年Q1上新AI剧/漫剧中,AI仿真人剧占比已超过半数,成为绝对主力。这一转变意味着AI短剧从“动漫风格”走向“准真人质感”,用户接受度显著提升。TikTok平台数据显示,AI剧已占短剧大盘80%的消耗量,奇幻、西幻题材全球热播。
与此同时,AI仿真人剧+本地化运营是目前出海ROI最高的细分组合之一,其内容生产成本可控、用户接受度高于纯AI漫剧、本地化可拆解为“母版+多语种版本”。
二、AI 短剧的成本:从绝对值下降到结构重构
1. 成本结构重构
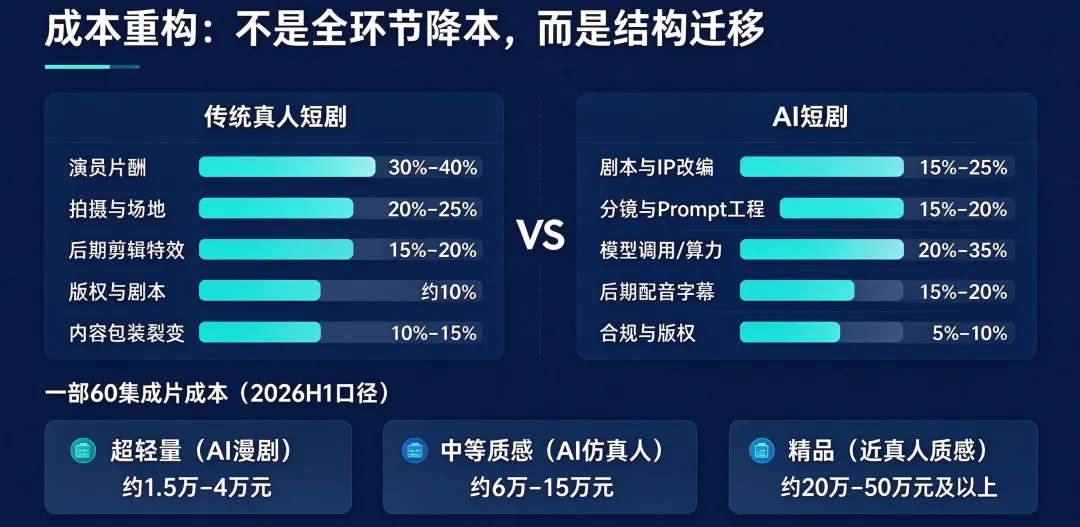
传统真人短剧的单集成本结构中,演员片酬(约30%-40%)、拍摄与场地(约20%-25%)、后期剪辑与特效(约15%-20%)、版权与剧本(约10%)、投流前的内容包装与素材裂变(约10%-15%)是主要构成。AI短剧进入后,这一结构被显著重写:演员片酬与拍摄场地两项几乎归零,取而代之的是"模型调用/算力"与"Prompt工程与人工导演"两项新成本。
具体来看,AI短剧的成本结构通常演变为:
剧本与IP改编:约15%-25%(不降反升,因为AI放大了"试错空间",对剧本密度和钩子频率的要求更高);
分镜与Prompt工程:约15%-20%(新增项,决定镜头一致性与画面质感上限);
模型调用/算力:约20%-35%(与生成时长、清晰度、模型选择强相关,是降本弹性最大的项);
后期剪辑、配音、字幕、素材裂变:约15%-20%(配音成本反而上升,因为本地化要求更高);
合规、备案、版权清理:约5%—10%(新增项,海外发行涉及肖像权、背景音乐版权、平台审核合规等)。
可见,AI并非"全环节降本",而是将成本从前端拍摄迁移到中后端的内容工程和合规工程。这是出海团队最容易被低估的部分。
2. 重算成片成本
业内常引用"制作成本下降约90%",但这是一个有条件的结论:仅就"基础画面生成"环节对比传统真人拍摄,单位分钟成本下降幅度确实可达80%-95%。但若把"成片"-即可以直接投放、可被用户连续观看10集以上的完整剧集-作为口径,则需要重新计算。
按2026年上半年的行业通行口径,一部60集、AI仿真人形态、单集1—2分钟的海外短剧,成片成本大致分布如下:
·超轻量路线(AI漫剧、轻剧情):约1.5万-4万元人民币,适合测试题材,不追求镜头一致性与表情细腻度;
·中等质感路线(AI仿真人、剧情向):约6万-15万元人民币,需要多镜头一致性、表情可控、基础配音;
精品路线(接近真人质感、多语言版本):约20万-50万元人民币及以上,需要定制模型、复杂剧情、电影级调色与多语种本地化。
对比2023年同体量真人短剧约60万-150万元的成片成本,整体下降幅度约60%-85%,而非部分宣传口径中的"90%"。 "90%"是仅就画面生成环节的最优解,而非可投产成片的整体解。出海团队在做预算时,应以"可投放成片"为口径而非"单分钟画面"为口径。
3. 真正被低估的三项成本
第一项是素材裂变成本。海外投流高度依赖海量素材,AI虽然降低了单条素材的制作门槛,但跑量所需的素材数量级(单剧往往需要50—200条素材)反而拉高了"裂变工程"的总体投入。
第二项是本地化成本。海外市场并非统一语言市场,葡萄牙语、印尼语、阿拉伯语、日语、韩语等多语种版本需要分别配音、字幕、剧情微调(不仅是翻译),单语种本地化成本约占成片的8%—15%。
第三项是合规与版权清理成本。AI生成内容涉及训练数据合规、人物肖像权、背景音乐版权、平台内容审核等多个风险点。出海到欧美日韩市场时,这一成本占比会显著上升。
三、合规与监管:2026年的新变量
1. 国内:备案制与AI标识要求
2026年4月1日起,国家广电总局正式实施AI生成网络微短剧“先备案后上线”制度,要求所有动画微短剧须持有《广播电视节目制作经营许可证》并通过审核,未备案内容被全网强制下架且不可恢复。
2026年9月1日起施行的《微短剧发展管理办法》进一步明确:使用AI技术生成、制作的微短剧,必须在每集明显位置添加AI提示标识,未标注不得上线。办法还划定了11条内容红线,要求平台不得使用诱导用户沉迷的推送机制,并明确内容审核与价值导向标准。
这一监管变化对AI短剧出海有直接影响:国内制作端合规成本上升,缺乏资质的小型AI工作室加速出清,客观上加速了产能向合规大型团队集中,也推动了更多产能向海外转移。
2. 海外:AI生成内容标识制度差异化
各国对AI生成内容的披露要求正在分化为三种模式:强制标识型(如欧盟AI法案要求深度伪造内容必须标注)、平台自律型(如YouTube要求创作者主动披露AI生成内容)、暂未立法型(多数新兴市场尚未出台专门规定)。出海团队需按目标市场逐一排查合规要求,这已成为流程中不可省略的环节。
3. 地方扶持政策
国内多地出台了出海扶持政策。深圳对“出海”项目最高可获300万元资助,AIGC等新技术应用作品追加最高200万元资助;上海浦东新区建设AI漫剧产业高地,提供最高500万元平台补贴、600万元内容扶持。AI短剧项目收益测算需将地方补贴纳入评估模型,出海题材、地方文化题材项目可获得额外收益加成。
四、AI短剧出海的常见路径
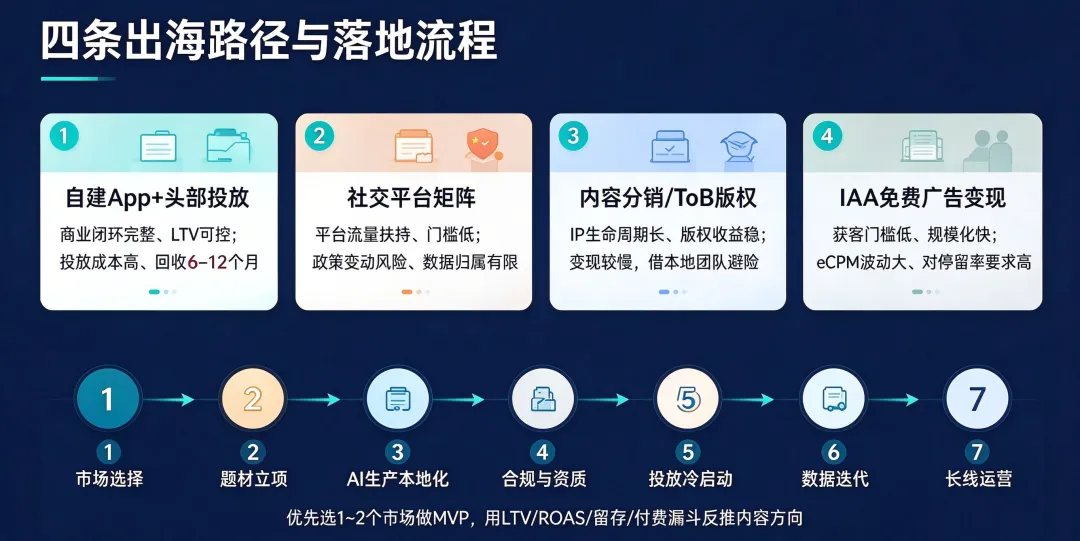
路径一:自建独立App + Google/Meta/Facebook等头部媒体投放。 这是目前最成熟的出海路径,ReelShort、DramaBox、ShortMax、GoodShort等头部产品都走这条线。优势是商业闭环完整、用户LTV可控、品牌资产可沉淀;劣势是投放成本高、需要本地化团队与合规主体(美国公司主体、隐私政策、数据合规等)、回收周期长(通常6-12个月)。适合有一定资金储备、具备内容工业化能力、希望做长期品牌的团队。
路径二:依托TikTok等社交平台的Drama Series / Mini Drama / 普通账号矩阵。优势是平台流量扶持、入驻门槛相对低、可与平台分成;劣势是商业化深度低于自建App、平台政策变动风险高、用户数据归属有限。适合内容产能爆款但前期资金有限、希望测试市场或建立内容的团队。
路径三:内容分销与版权出海(ToB模式)。将剧集成品或改编权分销给海外本地平台、电视台、流媒体,或与本地制作公司联合出品。这一模式变现速度较慢,但IP生命周期长、版权收益稳定,且能借助本地团队规避合规风险。适合具备IP储备和内容研发能力的公司作为长线补充
路径四:广告变现主导的免费短剧(IAA模式)。通过Facebook Audience Network、AppLovin、Unity、ironSource等广告网络变现,用户无需付费观看,靠广告展示分成。优势是用户获取门槛低、规模化快;劣势是eCPM受市场波动影响大、对内容停留率要求高、ROI测算模型不同于IAP。适合以"内容工厂"模式运营、追求规模化曝光的公司。
值得注意的是,"AI仿真人剧+本地化运营"是目前出海ROI最高的细分组合之一-其内容生产成本可控、用户接受度高于纯AI漫剧、本地化可拆解为"母版+多语种版本",是上述四条路径都适用的底层内容形态。
五、AI短剧出海的流程
1.市场选择与排序。优先评估美国、巴西、印尼、日本、韩国、欧洲(英德法)等市场。判断维度包括:短剧用户基数、付费意愿、竞品密度、本地化难度、汇率与回款风险。建议新入场团队优先选1—2个市场做MVP,再考虑扩展。
2.内容定位与题材立项。在目标市场做小批量账号/切片测试,观察停留率、关注率、私域转化等指标,反推题材可行性。AI时代测试成本极低,可同步测试5-10个题材方向,2-4周内决策"立项/放弃"。
3.AI工业化生产与本地化适配。 包括剧本本地化(不仅是翻译,需文化梗、价值观、社会关系调整)、分镜与Prompt工程、模型选择(不同模型在不同题材上表现差异显著)、配音与字幕、素材裂变。这一阶段决定了"成片质量上限"和"单位成本"两个核心指标。
4.合规与平台资质准备。包括目标市场公司主体注册、隐私政策与用户协议、税务架构、应用商店审核材料(特别是苹果App Store对IAP的合规要求)、AI生成内容标识(部分国家已开始要求披露AI生成)。这一阶段往往被国内团队低估,却是出海项目最容易"卡住"的环节。
5. 投放与冷启动。准备首发素材包(短视频切片、预告片、主演/角色介绍),配置Facebook/TikTok/Google Ads账户结构,搭建落地页与转化追踪(Pixel、SKAN、S2S),设定首周预算与回收模型。前两周数据决定了后续90%的投放决策,强烈建议专人盯盘。
6. 数据驱动的迭代与扩张。通过LTV、ROAS、留存曲线、付费转化漏斗四个核心指标,反推内容方向和投放策略。AI短剧的优势在于可以基于数据快速回炉-爆款元素的剧本可被拆解并批量复制。
7. 长线运营与品牌沉淀。 包括用户社区运营、私域沉淀、续作开发、IP衍生(漫画、小说、周边)、与本地媒体合作等。自建App的真正壁垒,往往在第六个月以后才开始形成。