僧多肉少,AI短剧的好日子结束了
- 2026-10-05 15:18:03
9月23日,据行业媒体报道,阿里云与麦芽传媒旗下AIGC内容创作平台“跳跃视界”达成AI全栈合作,双方将围绕Wan3.0探索AI短剧生产。
前一天,郑州高新区与咪咕悦创举行AIGC短剧产业推介会,一口气发布了面向本地企业的七大专属政策。
再往前看,上海、北京、辽宁等地,也陆续把算力、IP、产业空间、内容出海和发行写进微短剧扶持方案。
把这些消息放在一起看,会发现:
AI短剧现在缺的,是资源。
做AI短剧的人越来越多,但真正能决定一部剧能不能持续做下去的资源,并没有同步变多。
某种程度上,这个行业正在进入“僧多肉少”的阶段。
◆01|阿里云把模型接进短剧生产线
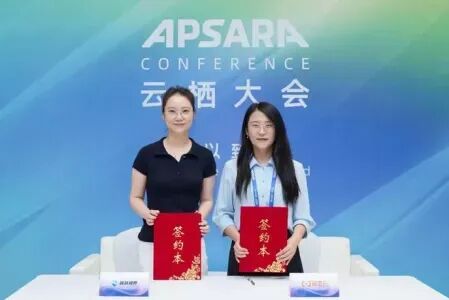
据行业媒体9月23日报道,阿里云与麦芽传媒旗下AIGC内容创作平台“跳跃视界”达成AI全栈合作,双方将以Wan3.0为核心,探索从剧本到成片的AI短剧生产。
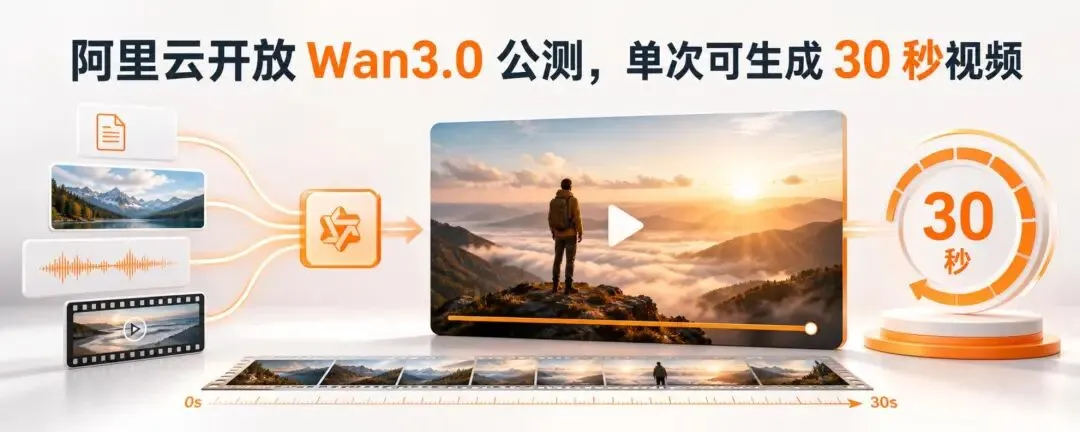
Wan3.0本身也不只是一个简单的“文生视频”工具。根据阿里云百炼公开资料,它支持单次最长30秒的视频生成,同时支持文字、图片、视频、音频、文档和网页等多种输入,可以组合多种参考素材。
所以这次合作是云厂商正在把自己的模型、算力和产品能力,进一步接入真实的内容生产和发行场景。
麦芽传媒旗下的NetShort已经覆盖多个海外市场,跳跃视界生产出来的内容也有相对明确的后续出口。
对模型公司来说,可以拿到真实的大规模内容生产场景。
对内容公司来说,获得的也不只是一个AI工具账号,而是算力、模型能力和产业支持。
这和普通团队自己买几个会员,意义已经不太一样。
◆02|郑州给的是一套“资源包”
几乎就在阿里云与麦芽传媒合作消息出现的同时,地方政府也在加速给AI短剧配资源。
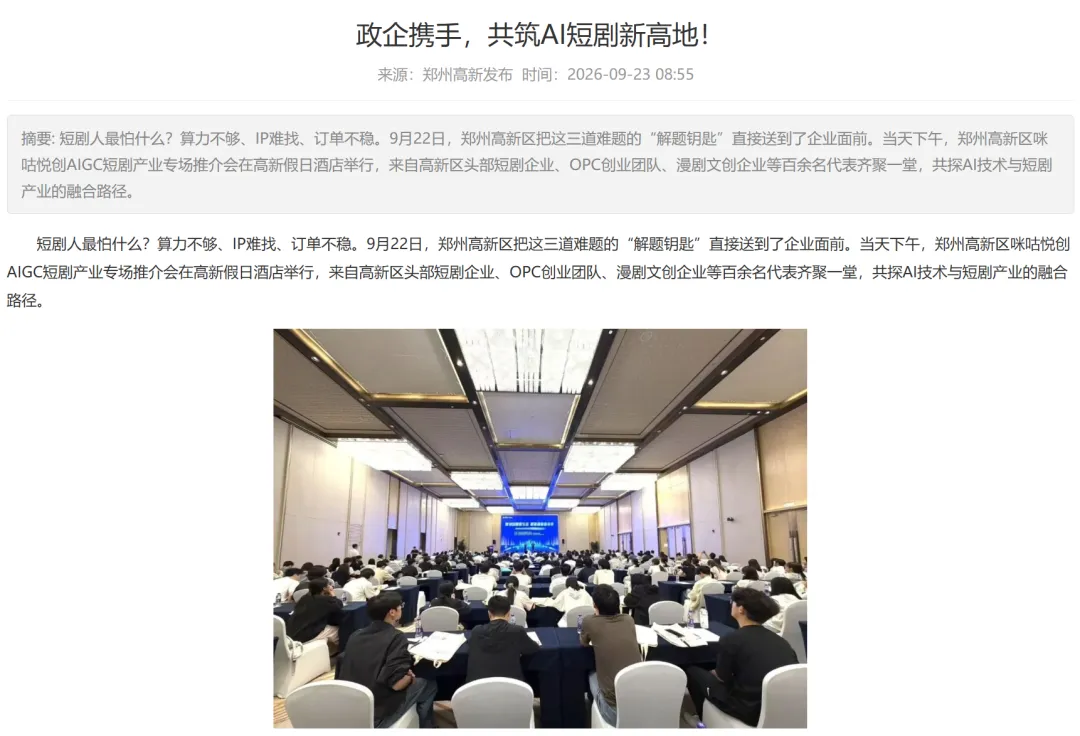
9月22日,郑州高新区与咪咕悦创举行AIGC短剧产业推介会。
现场发布了面向本地企业的七大专属政策,包括注册激励、订购激励、承制审核“绿色通道”、分成激励和“一对一”服务等。
这套资源瞄准的,正是很多短剧团队最常遇到的几个问题:
算力、IP、订单、审核和发行。
咪咕悦创背后有中国移动的算力资源、咪咕悦看的版权内容和运营商渠道。
按照公开介绍,平台已经汇聚3万余部网文IP,并尝试把IP、剧本、创作和国内外发行连接起来,对小团队来说,这件事的吸引力其实非常直接。
当然,这并不意味着“去了就有订单”“注册就有补贴”。
但至少,一个明显的变化已经出现了。
◆03|上海、北京、辽宁各有扶持
各地都开始关注AI短剧,但提供的资源并不完全相同,从目前公开政策来看,已经出现了一些明显差异。
上海:技术、算力和产业服务
上海发布的“AI微短剧沪8条”提出支持人工智能赋能微短剧发展。
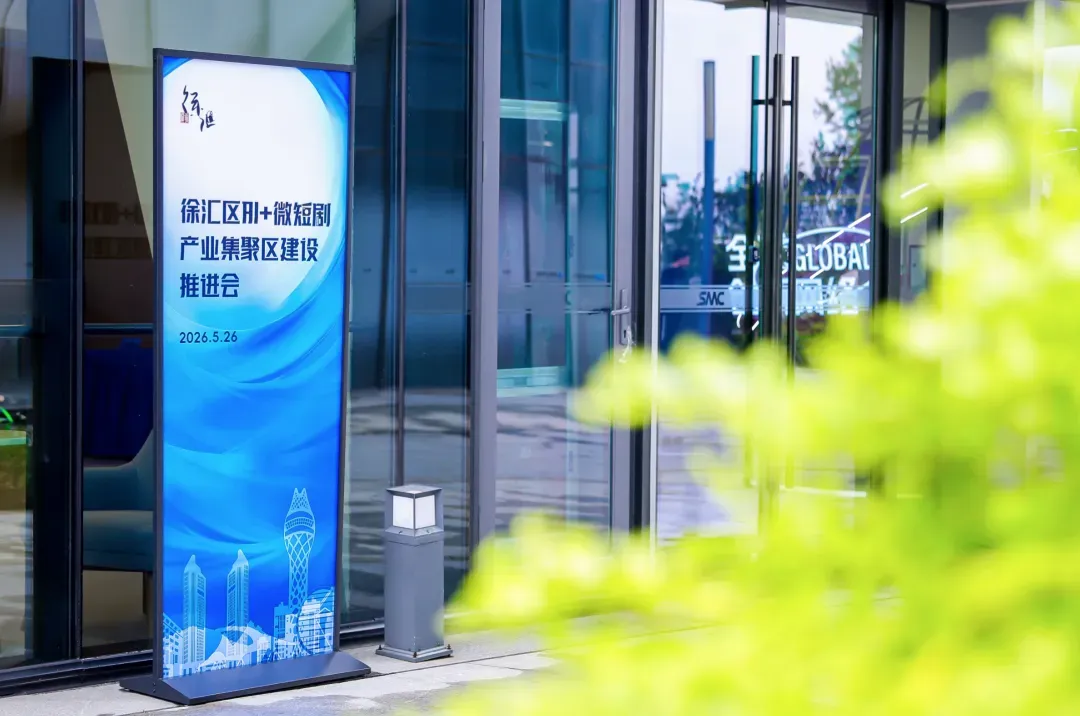
徐汇区AI+微短剧服务中心则围绕特色基地、企业集聚、技术创新、精品创作、内容出海和产业协同等方向提供服务。
公开信息显示,相关支持还包括算力券、语料券,以及面向AI技术开发项目的资金支持。
北京通州:产业空间和AI漫剧生态
北京通州公布的相关政策提出,支持OPC生态社区建设,推动AI与微短剧、AI漫剧在策划、场景生成、画面制作等环节融合,同时支持技术创新实验室和视频生成应用。
辽宁:更偏向具体项目扶持
辽宁相关政策提出,对利用AI制作精品微短剧、AI漫剧且上线播出反应良好的项目,按照实际投入给予算力补贴。
同时,对文旅、体育、普法、非遗、科普等“微短剧+”项目给予专项支持。
简单来说:
上海更偏技术和产业服务;
北京通州侧重产业空间和AI漫剧生态;
辽宁更偏项目落地后的扶持;
郑州则尝试把算力、IP、订单和审核资源组合起来。
地方扶持AI短剧的方式,已经开始从过去单纯的“拍一部奖励多少钱”,变成给整个产业链补资源。
◆04|地方真正想要的是什么
为什么各地突然开始给AI短剧配这么多资源?
因为地方真正想留下来的,可能并不是某一家制作公司。
而是一整条产业链。
上游有模型、算力和技术服务。
中间有IP、编剧、制作团队。
下游有平台、广告、文旅合作、国内发行和海外发行。
如果一个地方只有制作公司,没有平台和订单,那么企业可能今天注册,明天就因为接不到项目离开。
如果只有补贴,没有IP和算力,团队依然解决不了生产成本。
如果只有一堆AI工具,却没有真实发行渠道,最后做出来的片子还是只能存在硬盘里。
所以最近这些政策里,越来越频繁出现的不再只是“创作奖励”。
而是:算力能不能获得;IP能不能合法改编;有没有实际项目可以承接;作品审核有没有支持;上线以后能不能发行;收入能不能顺利结算;企业能不能长期留在当地。
地方开始争夺的,已经不是“一部AI短剧”。
而是一套可以不断生产项目的内容产业能力。
◆05|地方在配资源,平台也开始抢内容
地方在组局,平台也在做类似的事情。
只不过,平台真正想争夺的是能够长期使用的内容资产。
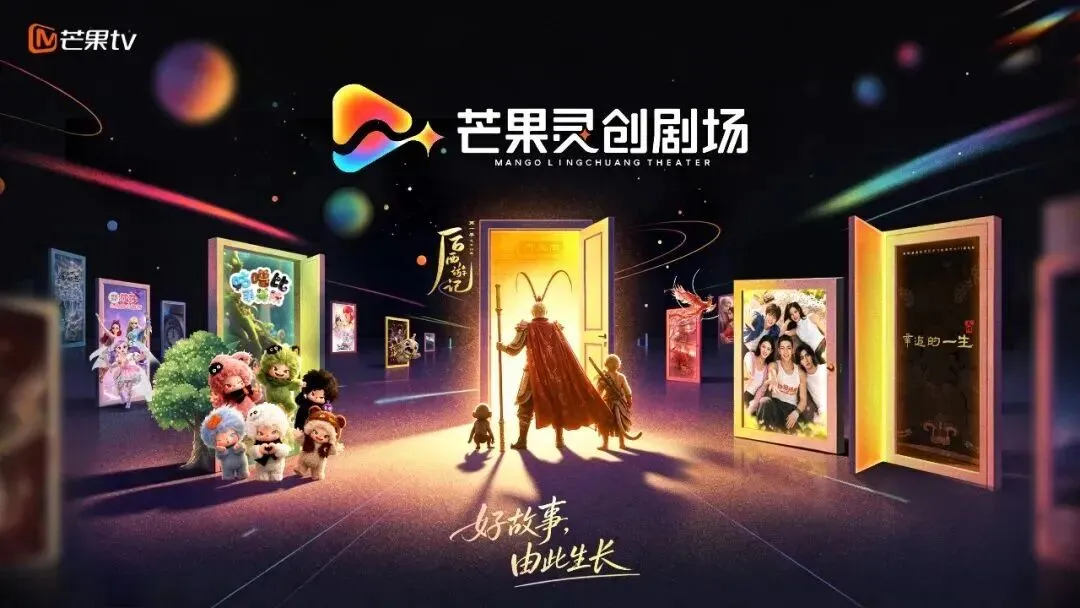
芒果TV近期公布了“灵创剧场”,重点布局精品女频中长剧、国风经典IP焕新和少儿动画三条线。
《后西游记》第二单元“战天宫篇”也宣布将在国庆期间上线。
这类厂牌的意义,并不只是又多了一个AI内容播放入口。
平台可以把已经积累下来的角色、场景、世界观和IP继续使用,也可以把验证过的题材延伸成连续内容。
这意味着以后平台需要的,可能不只是“谁能做几条AI视频”。
而是谁能够:稳定交付;保证角色一致性;管理内容资产;处理版权链条;按照统一规格持续制作。
对于制作公司来说,平台厂牌确实可能带来更稳定的项目机会。
但另一面是:
进入平台项目的门槛也会越来越高。
◆06|资源越来越多,但“肉”未必越来越多
地方有政策,平台有项目,云厂商又给算力。
那做AI短剧是不是越来越容易赚钱了?
未必。
因为扶持变多,不代表资源没有门槛。
很多政策都附带企业资质、IP权属、实际投入、上线平台、播放表现或者项目落地等条件。
很多支持,本质上是在奖励已经具备生产能力、能够真正把项目做出来的团队。
而不是为“我准备做一部AI短剧”直接买单。
更现实的问题是:
当越来越多团队拿到相似的AI工具之后,竞争反而会更加集中。
以前有人不会做AI视频,你会做,就是优势。
现在大家都会做了。
那真正拉开差距的就会重新变成:题材好不好;故事能不能看;成本能不能控制;角色能不能稳定;团队能不能持续交付;平台愿不愿意继续给你订单。
政策可以降低一部分成本。但政策解决不了:观众为什么要看?平台为什么要推?客户为什么下一部还找你?
◆07|AI短剧开始进入“资源配对”阶段
把最近这些消息放到一起看,会发现它们其实指向同一个变化。
AI短剧正在从“谁先学会用模型”,进入“谁能把资源配齐”的阶段。
真正稀缺的是:一个能够长期开发的IP;一条稳定的发行渠道;一批愿意持续合作的客户;一套能够被平台认可的内容资产;以及源源不断的订单。
所以,下一阶段AI短剧公司的差距,可能不再只是画面有没有做得更漂亮。
而是谁背后有算力、有IP、有平台、有渠道、有订单。又有能力把这些资源真正组织成一门可以持续运转的生意。
做AI短剧的人越来越多,真正能分到的资源,却并不会无限增加。
当云厂商、平台和地方都开始组局,普通团队真正需要担心的,可能已经不是AI做得够不够快。
而是自己还能不能留在这张资源牌桌上。

