AI 短剧火热:红利到底流向哪里?平台、IP、AI 工具才是赢家,创作者沦为垫资方
- 2026-11-17 17:30:49
AI 短剧火热:红利到底流向哪里?平台、IP、AI 工具才是赢家,创作者沦为垫资方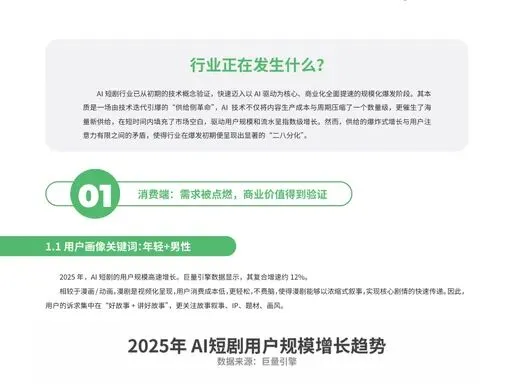
短剧行业曾经是无数普通人眼中的造富风口。短短几年,从付费短剧到免费广告短剧,赛道格局发生剧烈反转。以红果短剧为代表的免费短剧平台,依靠免费观看模式、AI 生产工具、完整流量分发闭环,快速收割行业红利,拿走短剧赛道绝大部分利润。无数满怀期待入局的创作者,原本憧憬一夜爆火的财富神话,最终却沦为平台生态里的内容打工人。 这套商业模式的底层逻辑清晰完整:抢夺用户时长→广告模式取代会员制→平台掌握分发权→制作方被迫高额投流→利润持续向平台集中→只有极少数爆款能够回本→超九成从业者陷入亏损。 整条链条环环相扣,重新定义了短剧行业的收益分配与风险承担规则,对于二级市场投资者而言,看懂利润流向,才能分辨赛道里真正具备兑现能力的标的。 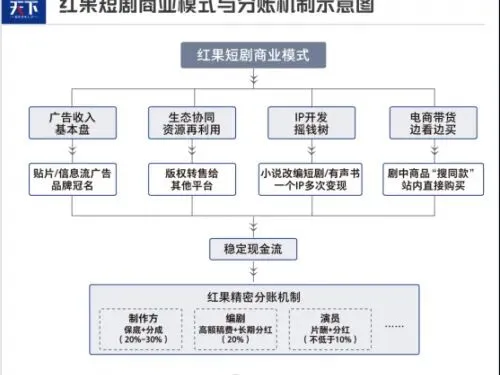
在付费短剧时代,行业的核心逻辑是 “售卖内容”。用户为剧情买单,会员、单集付费是主要收入来源,内容质量是争夺市场的核心。但红果短剧选择用免费模式打破原有格局,零观看门槛,用户不用花一分钱就能刷完整部短剧,平台依靠广告变现。免费模式的核心目标,就是抢夺碎片化用户时长。下沉市场大量用户没有付费意愿,免费模式直接消除消费决策阻力,源源不断吸引用户停留、刷剧。用户不再是内容消费者,而是平台用来变现的流量资产;平台的收入,不再来自剧情本身,而是用户的注意力。 商业模式切换之后,广告变现彻底取代会员付费,行业的评价标准随之改写。会员模式下,一部剧好不好,看剧情、演员、故事感染力;广告模式下,评判作品的唯一标尺变成完播率、停留时长、广告曝光量。剧情只是留住用户的工具,只要能抓住观众情绪、让人继续往下刷、不断触发广告弹窗,就是合格内容。内容本身的艺术价值被弱化,所有创作目标都服务于流量变现。 而掌握流量分配的平台,顺势拿到绝对的分发话语权。短剧能不能破圈,不再单纯取决于剧本好坏或者拍摄水平,平台算法、推荐权重、流量池分配,决定了作品的曝光上限。绝大多数中小制作团队没有自有粉丝、私域用户,所有流量都依赖平台供给。创作者辛辛苦苦拍完剧集,吸引来的观众归属平台,用户资产永远不属于内容制作方。失去用户资产,制作方自然丧失议价权,只能被动服从平台制定的游戏规则。 分发权掌握在平台手中,直接倒逼制作方走上高额投流的道路。如今免费短剧最大成本早已不是编剧、演员、拍摄场地,而是信息流投放费用。行业普遍现状,一部短剧的投流成本往往占到项目总投入七成以上。创作者不仅要出钱拍剧,还要拿出大笔资金在平台渠道买流量,赌投放之后能不能跑出正向 ROI。 这里也是整个商业模式最核心的不对称之处。风险几乎全部由制作团队承担,平台却可以两头获利。不管这部短剧最终能不能爆,创作者支付的投流广告费,会直接流入平台。剧集一旦成为爆款,平台拿走广告收入大头,制作方只能分到剩余的收益;如果剧集扑街,拍摄、投流产生的全部亏损,都要制作团队自己承担。平台几乎不承担内容生产失败的风险,稳赚流量服务费与广告收益,行业利润持续向平台端集中。 短剧赛道天然属于幂律分布市场,财富高度集中于头部。只有极少数爆款能够覆盖全部成本、实现盈利,超过九成的从业者最终亏损离场。大量入局者被行业流传的爆款造富故事吸引,以为依靠一个好剧本就能翻身,却忽略了流量才是赛道的核心壁垒。到最后,创作者负责生产内容素材,还要花钱向平台购买流量,本质就是在给平台打工。 AI 工具的普及,进一步放大了这套闭环的效应,加剧行业内卷。AI 剧本生成、AI 配音、AI 数字人出演、AI 自动剪辑,大幅压低短剧内容生产的边际成本,剧集产能迎来爆发。源源不断的低成本短剧填充平台流量池,维持用户持续刷剧的需求。对平台而言,供给越多,可供算法测试的素材越多,广告库存越充足。 但对于创作者,AI 降低入行门槛,大量新人涌入赛道,内容供给严重过剩。剧本、拍摄不再是核心竞争壁垒,懂数据分析、懂投流投放才是生存关键。即便有不错的剧本,如果没有充足预算投流,作品根本无法获得曝光。AI 不断拉低内容成本,持续压缩中小团队的利润空间,进一步巩固平台在生态中的强势地位。 AI 短剧火热,真正赚到钱的,并不是底层的短剧创作者,而是产业链上游的流量平台、网文 IP 版权方、AI 算力与工具服务商,以及极少数头部内容 CP。 这是典型的淘金热逻辑:无数淘金者涌入挖黄金,但真正稳定盈利的,是卖铲子、卖水源、收过路费的人。下面按产业链环节,梳理 A 股对应的受益标的,便于投资者识别赛道机会。 第一类受益赛道:流量分发与广告投放平台。 红果短剧依托字节体系,打通了从 IP、AI 模型、内容分发到广告投流的完整闭环。创作者投入的巨额投流预算,绝大部分流入巨量引擎广告体系。行业测算国内 AI 短剧每日投流消耗可达 1.5 亿元量级,这笔钱无论剧集盈亏,都会先进入平台。平台一边赚用户观看带来的广告收入,一边赚创作者投放流量的广告费,是整个生态最大赢家。注意:红果短剧所属主体为字节跳动,并未在 A 股上市,A 股没有直接对应的国内免费短剧流量平台标的。 第二类受益赛道:网文 IP 版权行业(A 股核心受益标的)。 AI 短剧的底层原料是网文故事,优质 IP 在 AI 量产时代反而更加稀缺,IP 授权属于刚性支出,无论短剧项目是否盈利,版权费都需要提前支付。中文在线(300364):手握海量网文 IP 储备,自研逍遥 AI 全栈创作平台,覆盖剧本改编、多语言翻译、AI 成片,海外短剧平台 FlareFlow 实现商业化,短剧及 IP 衍生品业务收入高速增长,IP 资源可快速转化为 AI 短剧素材证券时报。掌阅科技(603533):网文 IP 库资源丰富,短剧衍生业务已经成为公司第一大收入板块;推出 AI 短剧生态平台 “泡漫”,打通 IP 策划、AI 剧本、AI 短剧制作与分发链路,同时布局海外短剧 iDrama 平台,IP 持续对外授权变现证券时报。捷成股份(300182):存量影视、网文版权储备充足,自研灵犀 AI,将存量版权二次开发为 AI 短剧,实现存量 IP 价值重估。第三类受益赛道:AI 视频生成模型、短剧 SaaS 工具服务商(A 股卖铲子标的)。短剧团队采购 AI 剧本、AI 剪辑、数字人生成工具,属于刚性成本,旱涝保收。昆仑万维(300418):布局海外 AI 短剧分发平台 DramaWave 与 FreeReels,同时推出 SkyReels、SkyProduction 一站式 AI 短剧工作台,整合多模态视频模型,实现剧本直达成片,海外短剧业务流水规模持续走高,是 A 股 AI 短剧平台 + AI 工具双布局标的上海证券报...。万兴科技(300624):旗下万兴剧厂打造 AI 短剧工业化工作流,面向短剧出海团队,提供 AI 剪辑、视频生成、多语言本地化等 SaaS 工具,赋能短剧生产环节,依托订阅与调用收费模式兑现收入新浪财经。 第四类:极少数头部内容制作 CP。 只有少数精通投流、具备规模化测试能力的头部内容公司能够盈利。行业数据显示,赛道 5% 的头部项目拿走 70% 行业利润,绝大多数中小团队只能陪跑。这类内容制作公司大多是非上市公司,A 股纯正短剧制作 CP 标的较少,内容端业务波动极大,受投流 ROI 影响显著,不确定性高,属于高风险环节。 一句话看清利润流向:绝大多数资金从短剧创作者口袋流出,分成四股。 最大一块流向流量投放平台(巨量引擎 / 红果,非 A 股),也就是投流广告费;第二块流向AI 模型、算力与工具服务商,是 AI 生产的刚性成本,对应昆仑万维、万兴科技等 A 股公司;第三块给到网文 IP 版权方,用来采购故事素材,对应中文在线、掌阅科技、捷成股份等 A 股标的;最后剩下极少部分,才留给极少数跑出爆款的头部制作团队,超过九成普通创作者最终只能亏损离场。对比长视频平台,免费短剧这套模式风险转移的特征更加突出。长视频平台会采购剧集或者自制内容,平台会承担一部分制作成本;而红果这类免费短剧平台,属于典型轻资产运营,基本不参与拍片投资,所有拍摄、投放资金全部由制作方垫资。平台把内容生产的全部风险外包给创作者,这也是利润向平台倾斜程度远超传统长视频行业的根本原因。短期来看,这套流量闭环暂时很难被打破。经过市场培育,用户已经养成免费刷短剧的心智,很难再接受付费看短剧。广告主持续看好短剧赛道,下沉流量的高停留属性,广告转化效果稳定,广告投放需求持续存在。同时,源源不断的新人被造富神话吸引,愿意垫资拍摄、投流,市场供给不会快速萎缩。造富故事,本质是生态用来持续吸引新创作者入场的诱饵。但中长期,赛道也存在不少变量,会慢慢改变现有格局。第一是监管政策约束,短剧题材审核、广告合规、投流相关规范持续收紧,合规成本抬升,大量粗制滥造的低质短剧会被淘汰,市场供给收缩。第二是流量红利见顶,下沉市场用户增长放缓,信息流投放单价持续上涨,爆款的 ROI 不断压缩,中小团队会加速退出赛道。赛道内的创作者也会出现明显分化,未来只有两类团队能够长期存活。一类是精通数据、擅长投流的头部团队,能持续测试素材、把控投放 ROI;另一类是能够搭建自有私域流量,不完全依附平台分发的团队。只专注内容创作、不懂流量运营的纯内容团队,生存空间会持续被挤压。除此之外,商业模式也可能迭代,单一广告模式或许会叠加电商带货、轻付费等形式,丰富变现渠道。站在投资者视角,这个赛道最大启示是:不要盲目追捧短剧内容制作端,高风险、高失败率;真正具备确定性的机会集中在 IP 版权、AI 短剧工具这两个卖铲环节。 总而言之,红果短剧的免费 + AI + 流量闭环,彻底将短剧从一门内容生意,转变为流量套利生意。平台手握用户与分发权,把制作、投流的全部风险转移给创作者;AI 放大供给内卷,不断削弱内容本身的价值。热闹的造富故事背后,是绝大多数创作者垫资生产内容、花钱采购流量的现实。短剧行业的财富分配,早已不是内容为王,而是流量为王。 一张图看懂整个A股mRNA癌症疫苗产业链 房贷40年:是“减负”的蜜糖,还是“透支”的砒霜? 可控核聚变:人类的终极能源梦想(附A股产业链概念股梳理) 星宇股份应届生劝退风波:企业用工失当,年轻人维权打开新范式 写给40岁面临待业的职场朋友 人生一定要在对的时间做对而正确的事情 苹果秋季发布会即将来临,传折叠屏备货量超预期(梳理折叠屏产业链A股上市公司) 一文看懂国产半导体设备产业链(附行业上市企业名单) 祝贺中国商用航天火箭回收成功,这些A股上市公司受益颇多 长江存储IPO上市新进展,A股核心受益公司有哪些? 从“遮羞布”到“全面收缩”:固定资产投资数据的残酷真相 关于offer和背景调查 朱雀三号火箭成功回收,梳理卫星通讯产业链 生死洗牌!国内智驾行业进入终极出清阶段 薄膜铌酸锂:AI算力时代光通信的关键赛道 CXO产业链深度研判:赛道分化下的景气度与核心标的 PCB概念梳理图 中国PCB产业链全景解析:A股核心标的与高端突围之路 英伟达入局6G AI基站:中国通信链迎来“算力+通信”双击,A股核心标的全梳理 美国拟禁光模块:影响被严重低估,绝非雷声大雨点小 承压的就业数据与承压的失业保险金 动力电池产业链A股上市公司梳理 AI视频产业链全景图谱:从算力底座到商业变现的四大核心赛道(相关上市公司名单) 聊聊机器人“感官系统”A股产业链上市公司 科技突围之光,“华为系”双子星正在快速崛起 从过去五年一级市场融资变化窥探未来股市投资机会 近两年融资超过10亿元人民币的非上市企业完整名单统计 尼日利亚与巴基斯坦新生儿数量即将超过中国,未来即将属于非洲与穆斯林世界 2026年全球汽车零部件供应商百强榜出炉,17家中国企业上榜居全球第二 国产半导体设备迎“黄金大年”,细分赛道龙头快速崛起 盘点一下近五年国内投资百亿以上的工业大项目 对比一下国内几家主流晶圆代工厂 TCL中环百亿级大硅片投资落户深圳光明区 端侧AI全景解析:从技术概念到产业落地的核心逻辑 聊聊3D视觉王者———奥比中光 3.2亿灵活就业:拆解中国就业市场的结构性巨变 手术机器人集采:短期是挑战,中长期将是巨大机遇 长鑫存储上市在即——盘点一下长鑫存储的朋友圈 解析卫星通信产业链A股关联企业 长征十号乙运载火箭海上网系回收成功,哪些A股上市公司帮了忙 聊聊未来国产端侧AI平台化龙头———全志科技 聊一聊国产端侧SOC龙头———瑞芯微 对比长鑫科技和SK海力士各工艺设备区别:设备差距最终导致产品代差 人形机器人视觉感知上市公司有哪些 聊聊先进封装国内外企业情况 机器人时代的感知基石,激光雷达双雄禾赛与速腾聚创目前已极具性价比 机器人行业融资继续高增长,行业人才薪资水涨船高 再聊白酒:高端白酒当前估值低位,性价比与中长期行情判断 一图看懂人工智能产业链20大细分领域 网友爆料:某大厂外籍员工不加班,强迫国内员工多加班凑工时 聊聊新凯来的前世今生 四年俄乌血战35万阵亡:世界第二强军为何成这样? 盘点一下日本领先的半导体细分领域,国内哪些公司正在努力追赶 美以伊战争100多天了,三方伤亡情况统计 后疫情时代:中国医械与生物医药高投入迎收获期,出海全球化进入黄金时代 迈瑞医疗:医械龙头估值见底,核心资产迎来黄金配置期 盘点一下接下来即将上市的“科技巨无霸” 盘点一下做磁性元器件/磁性材料的上市公司 从工艺角度盘点一下国内半导体设备知名企业 超聚变的前世今生 盘点一下MLCC概念上市公司 史诗级科创巨无霸密集上市:A股硬科技迎来历史性重构拐点 盘点一下国内几家知名的医疗影像设备上市公司 盘点一下国内10家做骨科器械的国内上市公司 长鑫科技利好企业 对比武汉、合肥两座城市在AI+上的布局 安徽省2025年新生儿跌破30万 你相信光吗?以光为炬:国产算力与大模型的崛起之路
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

