影之刃零月底发售:AI 短剧炒完之后,轮到游戏了吗?
- 2026-11-15 15:06:05
影之刃零月底发售:AI 短剧炒完之后,轮到游戏了吗?
10 月 29 日,《影之刃零》全球发售。
这款游戏值得先说两句。它是灵游坊做了数年的国产单机动作游戏,制作人梁其伟,研发成本约 3—4 亿元;腾讯持股 25%,网易 2021 年已退出;索尼负责海外主机发行;甄子丹任监制与创意顾问,还为 BOSS"魔渊"做了面捕和动捕。国区定价 268 元,PS5、Steam、Epic、WeGame、TapTap PC 全平台。8 月 12 日预购开启,半日登顶 Steam 全球畅销榜,首周约 30 万份、约 1.45 亿元,愿望单已破 300 万、海外占比过半。
它是继《黑神话:悟空》之后最被看好的国产单机之一。而每一次这样的发售,A 股都会跟着炒一轮。
炒什么?能炒多久?两年前黑神话那波留下了完整的数据,答案基本都在里面——第七节我会把它摊开算一遍。但比这款游戏更值得关注的,是同一时间轴上正在发生的另一件事:AI 正在把游戏开发的成本结构彻底改写。
这篇文章回答三个问题:AI 到底给游戏开发省了多少钱?省下的钱去哪了?谁真的赚到了?
一、先看今天:AI 短剧爆发,游戏只是边缘补涨
今天(10 月 12 日)AI 应用板块整体爆发,核心是 AI 视频生成的短剧传媒。中文在线涨 9.81%,汤姆猫涨 6.69%,完美世界涨 6.83%,冰川网络涨 6.08%,电魂网络涨 6.41%。10 月 9 日那天更猛:AI 漫剧概念涨 7.28%,AI 应用(游戏传媒)概念涨 6.20%,短剧游戏涨 5.87%,影视动漫涨 5.72%。
但游戏在这波里是边缘补涨。看结构就知道:涨的是小市值、高弹性的品种,而把 AI 数字写进半年报的三七互娱今天只涨 0.29%,世纪华通跌 2.96%,游族网络跌 4.98%。
涨的是讲 AI 的,跌的是干 AI 的。
为什么值得写这篇?因为资金在同板块内是会漂移的。炒粮食的时候,资金不会只买大米——棉花、种子、化肥都会被带起来。AI 短剧传媒是这一轮的核心,游戏是同属 AI 应用的另一个分支,而月底还有《影之刃零》全球发售这个确定性催化。
同一条 AI 应用主线,核心分支已经爆发,边缘分支有消息催化——这个位置值得留一份清醒的观察。
但把时间拉到年内,画面完全反过来。巨人网络年内跌了 47.52%,完美世界跌了 38.93%,三七互娱跌了 27.54%,游戏 ETF 跌了 27.01%。19 家相关公司里,年内为正的只有 4 个。
同一批公司,同一个"AI 赋能游戏"的故事,一边是今天的普涨,一边是年内两三成的跌幅。
把行情摊开看更清楚(截至 10 月 12 日收盘):
| −0.96% | −3.61% | −8.73% | +11.50% | −24.06% | ||
| +0.51% | −1.69% | −4.20% | +12.85% | −4.33% | ||
| −4.98% | −11.03% | +3.28% | +2.78% | −13.66% | ||
| +9.81% | +4.14% | −1.17% | +1.15% | −39.99% | ||
| +3.57% | −4.54% | −7.99% | +0.24% | −35.51% | ||
| +2.67% | −0.78% | −13.73% | −18.60% | −28.12% | ||
| −2.96% | −8.37% | −14.43% | −21.10% | −34.15% | ||
| +6.41% | +13.18% | +6.57% | −21.12% | −29.40% | ||
| +6.69% | +2.51% | −2.39% | −20.04% | −39.24% | ||
| +4.68% | +1.13% | −5.50% | −20.88% | −40.56% | ||
| +4.40% | −1.44% | −5.97% | −25.15% | −40.49% | ||
| +0.29% | −2.79% | −8.41% | −27.54% | −42.89% | ||
| +10.94% | +3.87% | −3.81% | −24.14% | −37.36% | ||
| +2.17% | +0.63% | −3.50% | −30.56% | −40.21% | ||
| +3.88% | −2.70% | −31.86% | −43.69% | |||
| +6.83% | +0.40% | −10.30% | −38.93% | −55.45% | ||
| +6.08% | +2.12% | −7.24% | −58.31% | −64.51% | ||
| +2.43% | −9.01% | −17.89% | −47.52% | −55.57% | ||
| −0.20% | −6.16% | −3.67% | −12.19% | −36.61% | ||
| +2.24% | −2.69% | −6.99% | −27.01% | −38.18% |
数据来源:公开行情源日 K,截至 2026-10-12 收盘。年内涨跌以 2025-12-31 收盘为基准;距年内高点指相对 2026 年区间最高收盘价的回撤。ETF 为二级市场价格,非指数点位。
这张表里最该注意的是巨人网络和完美世界:两家年内跌幅最深,却也恰恰是 AI 披露最猛、业绩增速最猛的两家。 巨人网络上半年归母净利 21.44 亿元、同比 +175.96%;完美世界《异环》全球流水破 20 亿元,市场不是不认 AI,它在等别的东西。
二、AI 到底给游戏开发省了多少钱
先看事实,不看概念。以下数字全部来自公司 2026 年半年报和公开披露。
最省的是美术。 一部游戏的美术资产过去要几十个原画师加班几个月。三七互娱的披露是:AI 辅助生成的 2D 美术资产占比超过 80%,AI-3D 辅助资产生成占比超过 30%。
其次是代码。 巨人网络《超自然行动组》项目,代码研发环节 AI 生成占比超过 80%(按新增代码行数统计),策划配置环节 AI 参与率超过 60%。三七互娱的 AI 代码渗透率是 78%。
第三是买量素材。 游戏上线前要烧掉大笔钱做广告素材,过去一条片子从脚本到成片要几天。三七互娱 AI 深度参与生成的广告素材视频占比超过 70%,AI 自动化投放占比超过 50%;游族网络的素材生产效率提升了 3 到 5 倍。
测试和翻译也在省。 游族网络 70% 的测试用例由 AI 自动生成;三七互娱的 AI 本地化翻译覆盖 18 个语种、最高准确率 95%,游族的本地化翻译成本累计降低了 80%。
连客服都换成了 AI。 三七互娱智能客服已接入全部游戏,解决准确率 80%。
把这些数字放一起,结论很直接:AI 已经不是概念,它长在了游戏生产的每一个环节上,而且每一环都有公司敢把数字写进财报。
但要说清楚一件事:这些数字都是公司自选口径,统计范围由公司自己定,横向比较不能当成同一把尺子。方向没错,精度存疑。
三、省下的钱去哪了:被"卖游戏"吃掉了
这是全文最关键的转折。
生产端在省钱,分发端在涨价。同一个市场,两端走的是反方向。
海外市场的获客成本,2026 年上半年同比上涨 30%,手游下载量环比下滑 4%。国内更直接:吉比特 2025 年销售费用率从 27% 升到 34%;恺英网络今年上半年销售费用从 8.66 亿元涨到 18.82 亿元,增幅 117.26%。
AI 让做游戏变便宜了,但没让卖游戏变便宜。
当 AI 把内容供给放大了几倍,竞争就从"谁能做出来"变成了"谁能被看见"。而被看见的价格,正在暴涨。
世纪华通总裁谢斐有句公开表态说得比券商报告直白:AI 带来的效率提升并不会自动转化为竞争优势,行业竞争最终仍要回归内容价值。
吉比特在投资者互动里的回答更实在:解决供给充足、买量成本上升的核心,"在于产品要给玩家带来新鲜的体验"。
这句话解释了那两三成的年内跌幅——当所有人都有了同一套提效工具,效率本身就不再是护城河。 市场等的从来不是"谁用上了 AI",而是"谁能靠 AI 做出别人做不出的东西"。
四、产业链上,谁真赚到了钱
把 AI 游戏拆成上、中、下游三层,赚钱逻辑完全不同。
上游在收租。 这一层卖铲子。昆仑万维的 Matrix-Game 3.5 交互式游戏世界模型,5B 参数下能实现 720p 单卡 20FPS 实时生成;世纪华通参与腾讯长三角人工智能先进计算中心,把智算力基础设施做成了第二增长曲线。壁垒是数据和工程能力——恺英网络的智能 NPC 算法通过了国家网信办深度合成服务算法备案,行业里少数,合规资质本身就是门槛。
中游在省钱,但分两条路。 一条是传统厂商把 AI 嵌进现有管线,目的是降本,三七互娱的"小七"平台接入了 240 余个模型和工具、沉淀 600 多个自研智能体。另一条是 AI 原生游戏,从设计之初就围绕 AI 构建——巨人网络《超自然行动组》的"AI 大模型挑战"玩法,NPC 不再是固定脚本,能复刻真人玩家的音色和行为逻辑。巨人披露:这个玩法对局数已破 4 亿场,累计生成 AI 假人超 29 亿,是国内首个千万 DAU 级的原生 AI 玩法。
下游在烧钱。 发行、买量、渠道分成,这一层最残酷,成本还在涨。
一句话概括:上游收租,中游省钱,下游烧钱。
谁最舒服?有模型、有平台、能把能力沉淀成产品卖出去的人。谁最难受?只有内容、没有分发放大器的团队。
五、出海是最硬的增量,AI 恰好长在痛点上
游戏行业当下最硬的增长在海外。
官方数据(中国音数协游戏工委、伽马数据《2026 年 1—6 月中国游戏产业报告》):上半年自研游戏海外销售收入 123.72 亿美元,同比增长 30.22%,增速创近五年新高,是国内市场增速的近 2.5 倍。
区域上,美国、日本、韩国合计占 53.84%;品类上,策略类占 46.91% 居首,合成类占 16.22% 且同比增幅 9.74%,是增速最猛的细分赛道。
但全球大盘并不友好:2026 年上半年海外手游内购收入回落至 331 亿美元、环比下降 6%,下载量 222 亿次、环比下降 4%。存量绞杀的时代,成本结构就是生死题。
而 AI 恰好命中了出海最贵的三件事。
一是本地化。一部游戏要进 18 个语种的市场,人工翻译的成本和时间是天文数字。三七互娱的 AI 本地化覆盖 18 个语种、最高准确率 95%,游族的翻译成本累计降了 80%。
二是买量素材。不同市场需要不同文化语境的素材,人工做不过来。三七 AI 参与生成的广告素材视频占比超过 70%。
三是客服。跨时区、多语种客服是纯成本中心,三七的解决准确率是 80%。
最能说明问题的是世纪华通:上半年移动游戏收入 194.81 亿元、同比增长 33.67%,其中外销 143.08 亿元,占营收 64.69%,同比增长 59.71%。它的《Whiteout Survival》上线三年后流水再创新高,6 月再度登顶全球手游收入榜冠军。
一边是出海收入占比接近三分之二,一边是 AI 工具全面进入研运全流程——这两件事在同一家公司身上同时发生,不是巧合。
六、这些公司,谁在 AI 游戏里真干活
股价表在上面,这里说业务。按 AI 披露的成色分三档(分层为本文按公开信息归类,非官方或券商评级)。
第一档:敢把数字写进财报的,五家。
三七互娱(002555)最全:自研游戏垂类大模型"小七",加上知七、智七、小七智能体平台三层架构,AI 渗透研发、发行、运营全链路,还对外投资了智谱华章、月之暗面等十余家 AI 企业。上半年营收 72.75 亿元、同比 −14.28%,但归母净利 17.66 亿元、同比 +26.14%。
巨人网络(002558)最像样板:GiantGPT 做陪伴型智能 NPC,《超自然行动组》的 AI 玩法有 4 亿场对局的实证。上半年营收 46.89 亿元、同比 +182.08%,归母净利 21.44 亿元、同比 +175.96%。
恺英网络(002517)走工具路线:子公司极逸的 SOON 平台覆盖从美术资产生成到代码部署的全流程,公司称研发周期从数月压缩到小时级。上半年营收 47.97 亿元、同比 +86.06%,但销售费用同比翻倍——赚得多,花得也多。
世纪华通(002602)是算力加应用双卡位:盛趣"易码"AI 编码平台私有化部署,点点互动用 AI 参与投放策略和版本节奏决策,上游还布局智算力基础设施。
游族网络(002174)体量最小但披露最细:YOOZOO.AI 平台接入数十个大模型,70% 测试用例自动生成,素材效率提升 3 到 5 倍,本地化成本降 80%。上半年营收 6.96 亿元、微增 1.21%,但归母净利 2.53 亿元、同比 +403.80%——利润修复主要来自成本优化。
第二档:有产品在跑,效果待验证的,三家。
完美世界(002624)把 AI 工具全面融入研发管线,通过完美 AIGC 平台集成 AI 生图、LLM 角色扮演、数字人视频、2D 转 3D。但它有个值得注意的表态:《异环》等产品的核心资产和角色立绘不使用 AI 创作,AI 只做辅助性工作。 一边用 AI 提效,一边给核心资产划边界,这个分寸很说明问题。公司上半年预亏 0.8 亿—1.2 亿元。
昆仑万维(300418)押注最重:董事长方汉把 2026 年定义为"世界模型元年",判断"游戏行业将率先被世界模型改变",把游戏世界模型列为公司"4+3 战略"的四大底座之一。它的 AI UGC 平台《Club Koala》已进入 Alpha 测试。上半年营收 53.59 亿元、同比 +43.55%,其中海外收入 52.03 亿元、占比超过 97%。
吉比特(603444)最诚实:公司口径是"在游戏研发创作、发行等环节,AI 已广泛应用,具体工作量及应用比例难以准确量化"。上半年营收 37.27 亿元、同比 +48.01%,归母净利 10.92 亿元、同比 +69.31%。
第三档:有布局披露、仍处早期的,其余公司。
电魂网络与网易成立了"游戏人工智能联合实验室";宝通科技做广告 AI 投放平台和 AIGC 绘画系统;冰川网络在做 AI 角色生成和 NPC 智能化训练;星辉娱乐的 AI 绘图、场景建模已常态化使用;名臣健康涉及 AI 游戏《境界·刀鸣》。
这一档的布局多来自公开报道与第三方梳理,具体进展以公司公告为准。
七、《影之刃零》月底发售:先把黑神话那四天算清楚
游戏说完了,说资本市场会怎么反应。
2024 年 8 月 20 日《黑神话:悟空》发售,上线 1 小时 Steam 在线破 100 万。这类"发售日驱动"的行情是脉冲式的,看远期没意义,有价值的是当天和之后三天的走法。
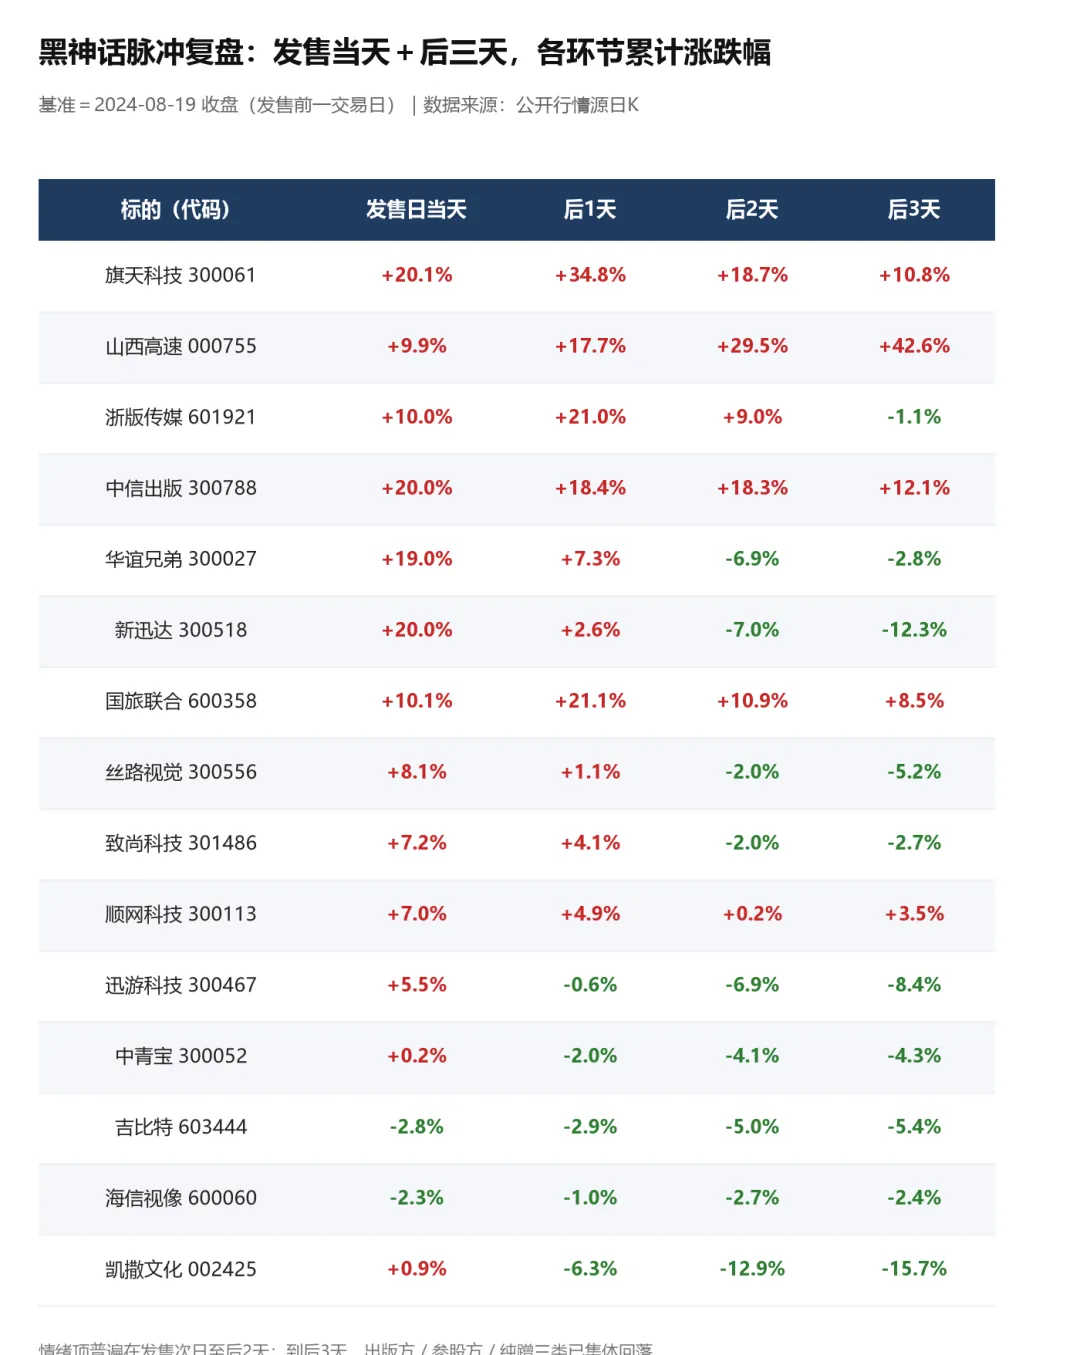
图1 是 15 只概念股在发售当天+后三天的累计涨跌幅(以发售日前一交易日 8 月 19 日收盘为基准)。三个发现:
一、情绪顶不在发售日,在发售之后。 出版方浙版传媒 8/20 涨停、8/21 再涨停,两天累计 +21.03%;文旅联想的山西高速三天连续大涨,后 3 天累计 +42.62%;周边出版的中信出版 8/20 直接 20% 涨停。
二、到后 3 天,链条长的已经开始回落。 浙版传媒后 2 天单日 −9.97%;参股方华谊兄弟后 1 天 −9.86%、后 2 天再跌 13.21%;当时澄清"与游戏无业务关联"的新迅达,发售日 20% 涨停、后 1 天就跌 14.53%。游戏业务已战略收缩的凯撒文化,后 3 天累计 −15.67%。
三、最反直觉的:官方合作伙伴当天不涨反跌。 海信视像是黑神话的官方全球显示合作伙伴,发售日当天 −2.32%,后三天继续阴跌。
市场炒的从来不是"谁和游戏官方合作",而是"谁能讲出一个和游戏有关的资本故事"——股权、出版、取景地。商务合作不讲故事,所以不涨。
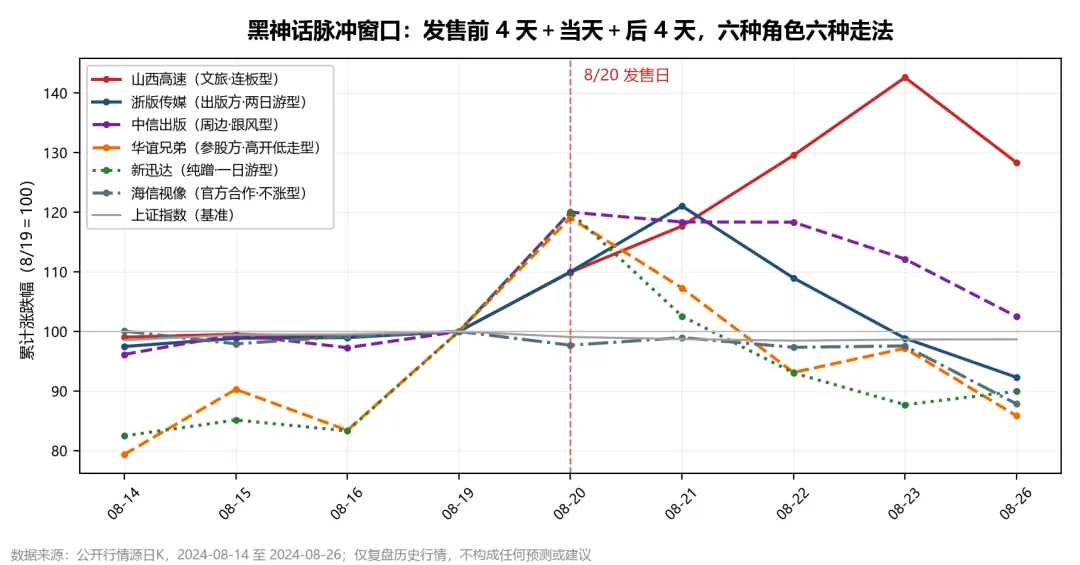
把窗口拉到发售前 4 天到后 4 天,六种角色走出六条完全不同的路(图2):文旅联想连板,出版方两个涨停后回落,参股方高开低走,纯蹭的一日游,官方合作一条平线,板块跟风股阴跌。
注意图 2 的左半边:发售前华谊兄弟已经涨了四成——这类行情的钱,大部分在发售日之前就赚完了。
对《影之刃零》来说,这意味着一件事:第一波在 8 月预购起爆时已经走完。海信视像 8/26 单日涨 5.96%,9/3 见到区间高点后回落,10/12 收 27.40 元,年内 +12.85%,距年内高点只剩 4.33%。
而这一轮的链条比黑神话短得多:出版单位北京联合出版非上市;华谊兄弟 2025 年 3 月已清仓英雄互娱,且 2026 年 4 月 30 日起变更为 ST 华谊并进入预重整;设定集是游戏内数字特典,无实体出版合作;游戏是架空世界,没有现实取景地;显卡和手柄的合作方是 ROG 和飞智,都不在 A 股。
A 股唯一的官方实锤是海信视像(600060)——而按黑神话的实证,官方合作这一档,恰是几条路径里最平的那条。
10 月 29 日前后真正值得盯的是三个数:首周销量、Steam 同时在线峰值、首周末口碑。它们决定有没有第二波。
事件驱动看日历,产业驱动看季报。 《影之刃零》是日历上的事,AI 是季报里的事——前者给你一两天的情绪,后者决定未来两三年的成本结构。
八、接下来盯什么
如果这篇文章只给观点不给抓手,那就是废话。接下来盯四件事:
一、有没有公司开始把 AI 收入单列。 目前所有披露都是"效率提升、成本下降",没有一家把 AI 做成新增收入曲线。哪家先在财报里把 AI 收入单独列出来并且占比可观,整个板块的估值框架就要重估。
二、分发端的成本拐不拐头。 海外获客成本和国内销售费用率,如果连续两个季度下行,"红利被吃掉"的逻辑就失效了。
三、AI 玩法能不能留住人。 现在的 AI 玩法还集中在上线初期的噱头上。如果被证明能显著提升长线留存,那它就从"事件驱动"升级成"产品驱动"。
四、板块量能。 游戏 ETF 的 5 日均量只有 20 日均量的 0.89 倍——说明进场的还是轮动的钱,不是新增的钱。 这个比例连续回到 1.2 倍以上,才算真有人进场。
最后
把今天和年内放到一起对比,事情很清楚:AI 确实在把游戏开发变便宜,而且便宜得有数据可查;但市场给这些公司的定价,等的不是省钱,是赚钱。
10 月 29 日《影之刃零》发售会是下一个情绪窗口,但它改变的是日历,不是季报。真正决定那两三成跌幅能不能修复的,是未来两三个季度里,AI 能不能从成本表走进利润表。
在那之前,看季报比看日历重要。
本文仅为个人对公开信息的分析与记录,不构成任何投资建议。市场有风险,决策需自负。
数据来源:中国音像与数字出版协会游戏工委、伽马数据《2026 年 1—6 月中国游戏产业报告》《2025 中国游戏产业报告》;各公司 2026 年半年报、业绩预告及公开活动披露;公开行情源日 K(行情数据截至 2026-10-12 收盘;黑神话复盘数据区间为 2024-08-14 至 2024-08-26);中财网 10 月 9 日收评、证券时报·数据宝;Sensor Tower《2026 海外游戏市场洞察》;GDC 2026 开发者调查;券商公开研究观点转述。文中涉及个股仅为公开信息梳理与历史行情复盘,不构成任何推荐。

