1.68亿日活、95%全球收入,AI短剧是中国进展最快的AI应用吗?
- 2026-11-14 15:20:52
2014 年,轮到互联网金融。同花顺从底部起来,最大涨幅超过 2600%。
每一次技术浪潮,不是所有细分领域同时起飞。总有一个细分先跑通商业模式,先被资金认出来,先涨。
2026 年,同样的问题摆在面前,AI 应用里,谁先跑通商业模式?
一、红果短剧的数据
最近,AI影视板块走势说实话大超预期,连续多日逆势上攻。抛开市场本身,AI影视的逻辑到底硬不硬。
我们先看一组数据。
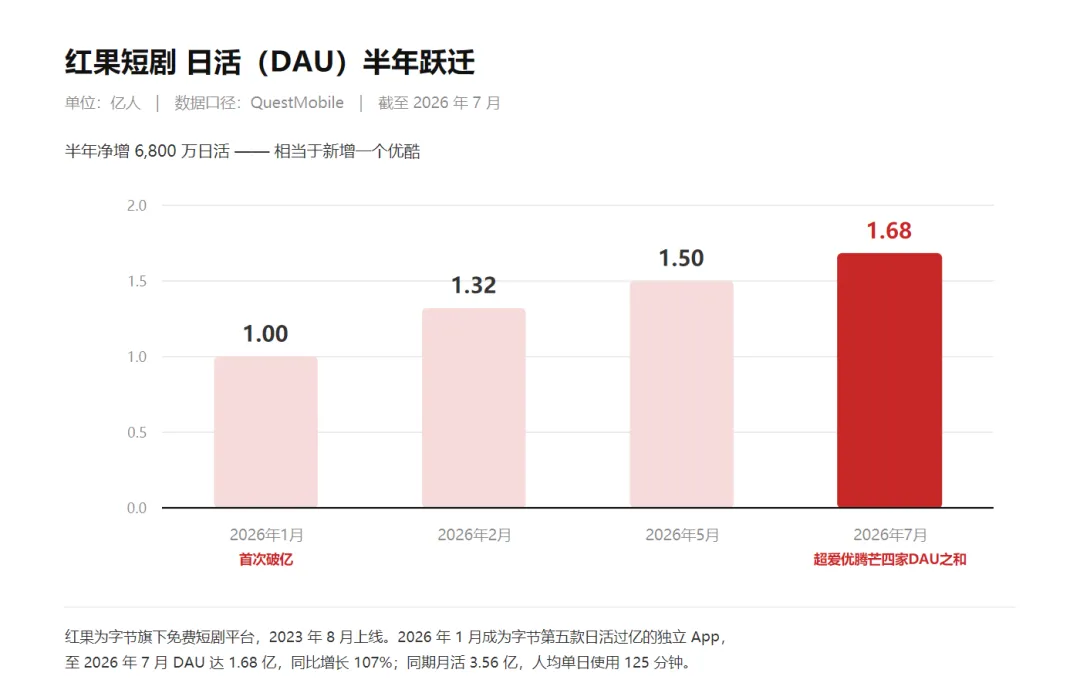
红果是字节旗下的免费短剧平台,2023 年 8 月才上线。
2026 年 1 月,它成为字节第五款日活过亿的独立 App。到 2026 年 7 月,DAU 冲到 1.68 亿,同比增长 107%。
DAU 是 “日活跃用户数量”(Daily Active Users)的缩写。
爱奇艺、腾讯视频、优酷、芒果TV 四家的日活加起来,还没它多。
而它的人均单日使用时长,是 125 分钟。
短剧为什么火了?传统影视有哪些问题呢?
二、传统影视的问题
传统的影视工业,是一门苦生意。
首先是明星片酬太高。2018 年广电总局发文,明确全部演员总片酬不得超过制作总成本的 40%,主要演员不超过总片酬的 70%。如果没有这条规定,影视公司恐怕真的赚不到钱。
其次是大电影的制作周期长,动辄两三年。资金回款慢,一旦有政策风险就卡住。
影视公司苦这件事久矣。AI 来了,把这条链条上最贵的那一环,直接抹掉了。
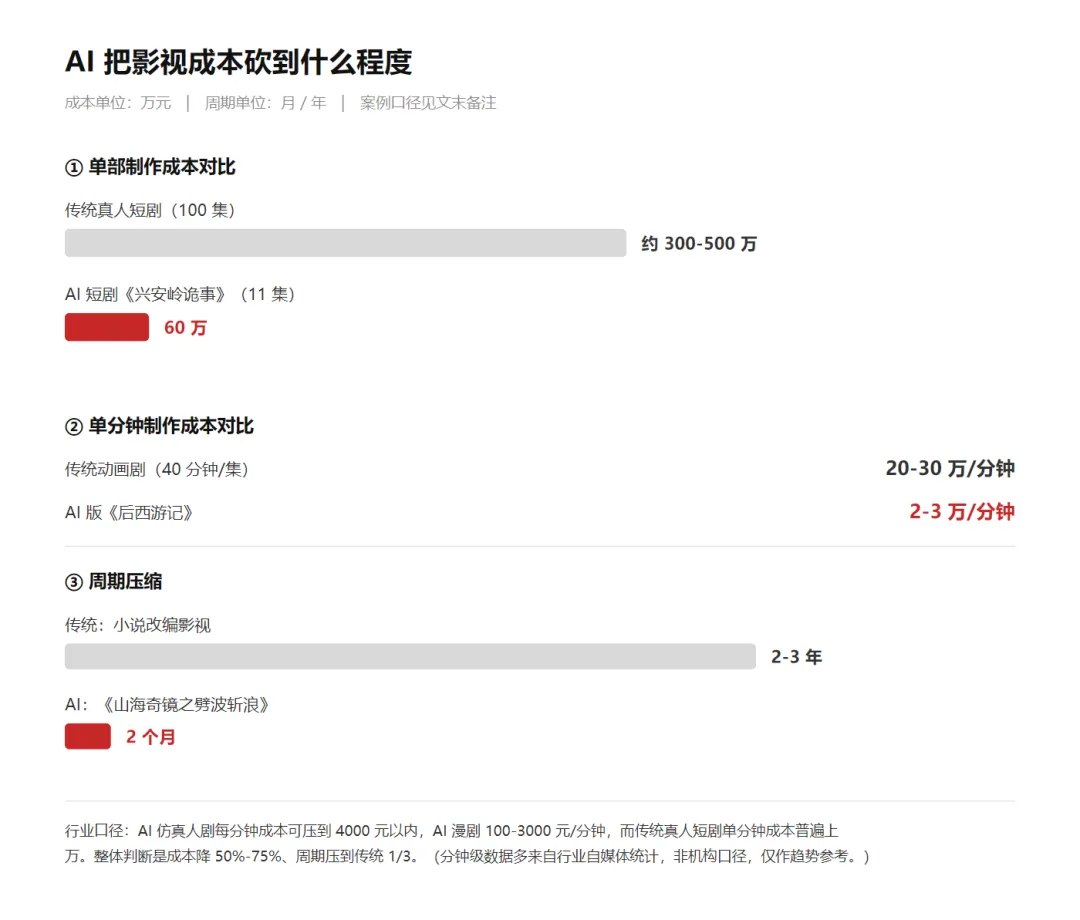
我们看几个真实的数字。
AI 短剧《兴安岭诡事》,11 集,成本 60 万。同样体量的传统真人短剧,要 300 到 500 万。
AI 版《后西游记》,单分钟成本压到 2 到 3 万。传统动画剧是 20 到 30 万每分钟。
《山海奇镜之劈波斩浪》,制作周期 2 个月。过去一部小说改编的影视,要 2 到 3 年。
行业一般认为,AI让影视成本降 50% 到 75%,制作周期压缩到传统的三分之一,成本在断崖式下降。
成本降下来,商业模式就变了。
过去拍电影,动辄几个亿,想盈利是极难的。现在一部 AI 电影的成本可能就 1000 多万,稍微做到 3000 万票房,就盈利了。
短剧跑通了一件事,内容的单位成本可以被压到极低,同时还能留住用户。
三、海外没有短剧产业
目前,海外几乎没有短剧产业。全球短剧 90% 多的收入,来自中国公司。
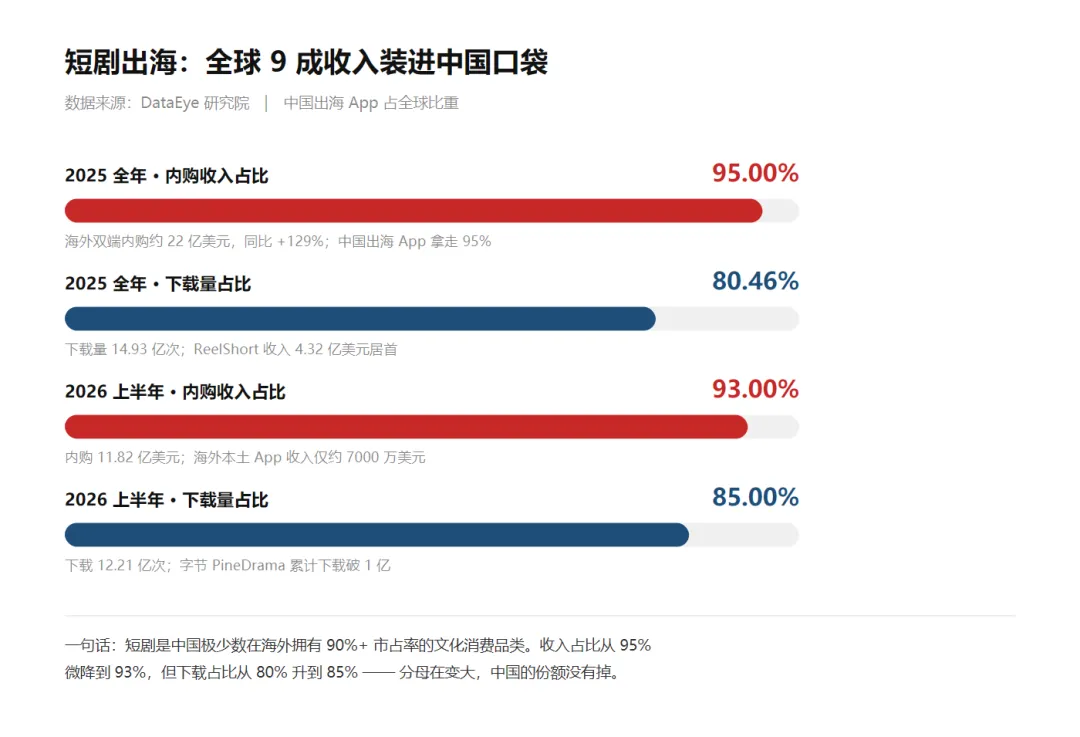
根据DataEye 的数据,2025 年,中国出海 App的内购收入,占全球短剧的 95.00%。下载量占比 80.46%。2026 年上半年,内购收入占比 93.00%,下载量占比升到 85%。
收入占比从 95% 微降到 93%,但下载占比从 80% 升到 85%。分子在涨,分母涨得更快,中国的份额没有掉。
当下,短剧作为AI影视最关键的应用场景,它的产业链、内容库、用户习惯、变现模型,全在中国人手里。
AI 编码、AI 智能体,我们还在追赶。AI 影视的应用端,我们已经是天然的领先。
四、短剧行业的弊端
当然,熟悉短剧的朋友都知道,短剧行业有一个先天缺陷:没有形成 IP,没有形成品牌,主要靠广告变现。
所以,AI影视逐渐在往AI 中长剧、AI 电影上尝试。
2026 年 8 月 31 日,芒果超媒的《后西游记》在湖南卫视黄金档开播。这是国内第一部上星播出的 AIGC 长剧,第一季 30 集,首轮上线 5 集。
2026 年 10 月 23 日,也就是 8 天后,博纳影业的《三星堆:未来往事》全国院线上映,100 分钟,已经拿到国家电影局的公映许可证。
注:原标题中的首部AI院线电影不严谨,这是国内第一部用 AI 技术制作、拿到龙标的超写实院线电影。
另一方面,文学作品的IP价值也有重估的空间。《斗罗大陆》《盗墓笔记》《鬼吹灯》,这些书,过去想拍成影视,要么拍两三年,要么根本拍不出来。
现在通过AI影视工具,可能三个月、半年就能出一版。
文字转视频,是一个比短剧本身大得多的浪潮。
五、核心受益逻辑
如果把 AI 影视比作 2013 年的手游,那谁最像当时的中青宝?
我们认为,谁同时握着 IP、内容和渠道,谁就最不容易被替代。
纯做 AI工具的,会被下一代模型抹平。纯做渠道的,会被内容方绕过。同时握着 IP 源头和播出渠道的,更有定价权。
按这个标准,芒果的产业链是最完整的。它从 IP 到内容、到制作人、到导演、到平台、到渠道,全都有。
阅文的 IP 库是另一种护城河。它不需要建渠道,它本身就是内容源头。
但要注意的是,这两家企业从底部涨幅不小,已经兑现部分预期,后续走势不确定性极高,不做任何推荐。
写在最后
中国的 AI应用里,影视确实是最先跑通商业模式的那一个。红果有 1.68 亿日活的用户基础、95% 的全球短剧收入份额,还有一条正在被 AI 抹平高成本的产业链。
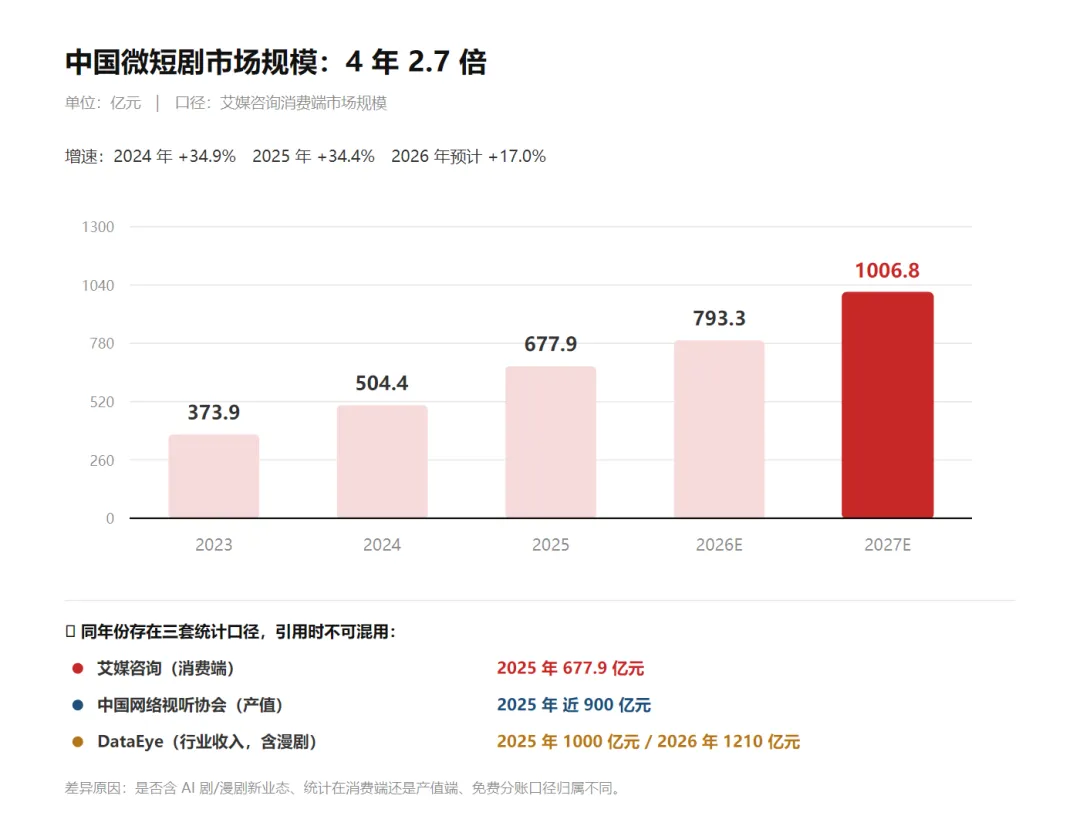
按艾媒咨询消费端口径,中国微短剧市场规模从 2023 年的 373.9 亿,涨到 2025 年的 677.9 亿,2027 年预计到 1006.8 亿,四年 2.7 倍。
它像不像2013 年的手游,我们也说不准,但短期也无法简单证伪。
剩下的,交给时间吧。
本文为公开信息整理与行业逻辑复盘,不构成任何投资建议。数据来源:QuestMobile、DataEye、艾媒咨询、中国网络视听协会、各公司半年报及公开报道。

