中国55%算力在做AI短剧?这组中美数据,先要看清口径
- 2026-11-17 02:01:50
最近网上流传一张对比图:中国55%的AI算力用来做短剧,美国58%用来写代码、做研发和企业自动化。看起来像是两个国家把同一批GPU,分别投向了娱乐和科技。
这组数字有一半找得到出处,另一半暂时找不到。即使是有出处的55%,它的统计口径也不是“全国55%的智算算力”。如果不把口径说清,数字越醒目,结论越容易跑偏。
55%从哪里来?
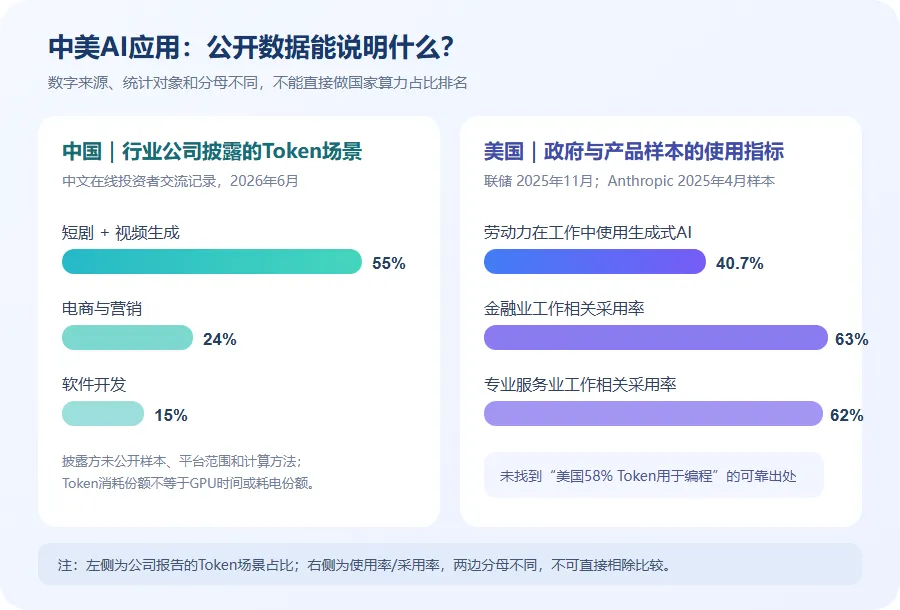
2026年6月3日,中文在线在投资者关系活动记录中称,国内Token消耗份额里,AI短剧与视频生成占55%,电商与营销占24%,软件开发占15%。这就是“55%用于短剧”的主要来源。更准确地说,原文把短剧和视频生成放在同一类,并非只统计短剧。
这份材料值得关注,但也要看到它的边界:披露方是经营网络文学、短剧及AI内容业务的公司;记录没有说明统计了哪些模型或平台、覆盖多少用户和企业、观察了多长时间,也没有公开计算方法。因此,它可以作为一家行业公司的市场观察,不能直接当成覆盖全国的审计统计。
还有一个关键差别:Token是模型处理文本、图像或视频时计量的单位,Token份额不等于GPU卡时、电力消耗或智算中心资源份额。视频生成一次要反复生成、筛选许多画面,消耗的Token也可能远高于普通文字问答。一个场景占Token多,不代表它占用了相同比例的全国算力。
图表中的55%、24%、15%来自中文在线投资者关系活动记录;材料未披露抽样和计算方法。
美国“58%做编程”,有同口径数据吗?
目前没有找到可靠的全国统计,能证明美国58%的Token或AI算力用于编程、研发和企业自动化。网上文章反复引用这个数字,但没有给出可核验的调查报告或原始数据。
美国联邦储备委员会2026年4月对美国AI应用的梳理,给出了另一类可核查指标:2025年11月,约40.7%的美国劳动力表示在工作中使用生成式AI;金融业和专业服务业的工作相关采用率分别约为63%和62%。这说明AI已经进入金融、工程、咨询、法律、会计等知识型工作,但它衡量的是“有多少人或企业在用”,不是Token用量,也不是算力去向。
另一个具体切面来自Anthropic对50万条编程相关交互的分析:在Claude Code的对话中,79%被归类为AI直接执行任务,而不是协作辅助。它能说明编程代理在美国科技生态里已经进入真实工作流;但数据只来自Anthropic的两个产品,分母还是编程相关对话,不能外推成“美国全部AI算力的79%或58%用于编程”。
所以,55%和58%不能并排当成中美算力用途排行榜:前者是公司披露的国内Token场景估算,后者缺少可核实的全国数据来源。美国确实有AI编程、研发和企业软件生态优势,但这张流传图没有提供能与55%直接对比的美国数据。
看全国算力结构,短剧不是全部
如果把问题从“Token怎么分”换成“整个算力产业服务哪些行业”,中国信通院引用的《中国算力发展报告(2024年)》统计显示,截至2023年底,国内算力应用中互联网占46.3%、企业占21.3%、政务占11.3%、金融占7.8%。把互联网继续拆分后,公有云占全部算力应用的16.2%、视频占7.4%、AI占3.3%,其余还包括网站、电商、游戏和支付等。
注意,这组数统计的是广义算力行业应用,而且年份更早;不能拿互联网内部AI的3.3%去反驳2026年的Token估算。它至少说明:“国内全部算力的55%用于短剧”并不成立于这套行业统计口径。国内算力还服务云计算、企业、政务、金融、网站、视频、电商、游戏和支付等大量工作。
美国也不是所有算力都在“搞科研”。模型训练、面向用户的推理、云服务、企业软件和各类AI产品都在消耗数据中心资源。美国能源部支持的劳伦斯伯克利国家实验室估算,2024年美国AI服务器用电中约35%用于训练,其余约65%用于推理;报告还强调,训练与推理的分布估计存在不确定性。这是基础设施工作负载分类,不是按短剧、编程或科研分类。
真正的中美差距,体现在产业链能否滚起来
应用结构确实反映市场特点。中国有庞大的短视频用户、内容平台和电商供应链,AI视频更容易找到密集的制作需求和快速反馈;短剧不是无意义消耗,它也推动视频模型、推理优化、创作工具和内容出海。
美国更突出的优势,是把前沿模型、云平台、开发者工具、企业软件和资本连成商业闭环。AI写代码之所以重要,不只是程序员少敲几行字:它能帮助团队开发产品、测试软件、维护服务,甚至加快下一轮AI研发。应用由此可能反过来提升开发和研究效率。
差距也能从投入与模型供给看到。斯坦福《2026年人工智能指数报告》统计,2025年美国私人AI投资约2859亿美元,中国约124亿美元,约为23倍;报告统计的“重要模型”数量,美国机构推出50个,中国机构推出30个。私人投资没有覆盖所有公共投入,模型数量也不是综合实力排名,但它们说明美国在资本动员和前沿模型产出上仍占优势。
同一份报告也指出,中美前沿模型性能差距已经大幅收窄,领先位置多次易手;中国在论文、专利和工业机器人部署等方面有自己的强项。因此,更稳妥的结论不是“中国只会做短剧”,而是中国的AI应用市场更容易呈现内容、电商等高频场景,美国在前沿模型、开发工具和平台生态上仍更强。
真正该追问的,不是短剧值不值得做,而是这些应用能否持续积累模型能力、软件工具、数据和商业收入,再把它们投入下一轮研发。短剧可以是产业应用的一部分;如果我们只看见流量、没有看见技术和产品能力的沉淀,才是更值得担心的事。
读这类中美对比,先问三件事:数据是谁发布的?分母是什么?测的是Token、GPU时间、耗电量,还是企业采用率?三者回答的是不同问题。
中文在线投资者关系活动记录(2026年6月3日)[1]
中国信通院《智算中心综合评价报告(2024年)》[2]
美国联邦储备委员会:Monitoring AI Adoption in the U.S. Economy[3]
Anthropic:AI’s impact on software development[4]
美国能源部:United States Data Center Energy Usage Report: 2025 Update[5]
斯坦福大学《2026年人工智能指数报告》[6]
引用链接
[1] 中文在线投资者关系活动记录(2026年6月3日): https://static.cninfo.com.cn/finalpage/2026-06-03/1225350332.PDF[2] 中国信通院《智算中心综合评价报告(2024年)》: https://www.caict.ac.cn/english/research/whitepapers/202504/P020250403360525108142.pdf[3] 美国联邦储备委员会:Monitoring AI Adoption in the U.S. Economy: https://www.federalreserve.gov/econres/notes/feds-notes/monitoring-ai-adoption-in-the-u-s-economy-20260403.html[4] Anthropic:AI’s impact on software development: https://www.anthropic.com/research/impact-software-development[5] 美国能源部:United States Data Center Energy Usage Report: 2025 Update: https://www.energy.gov/documents/united-states-data-center-energy-usage-report-2025-update[6] 斯坦福大学《2026年人工智能指数报告》: https://hai.stanford.edu/ai-index

