AI短剧成本降九成,钱被谁赚走了
- 2026-11-17 06:38:03
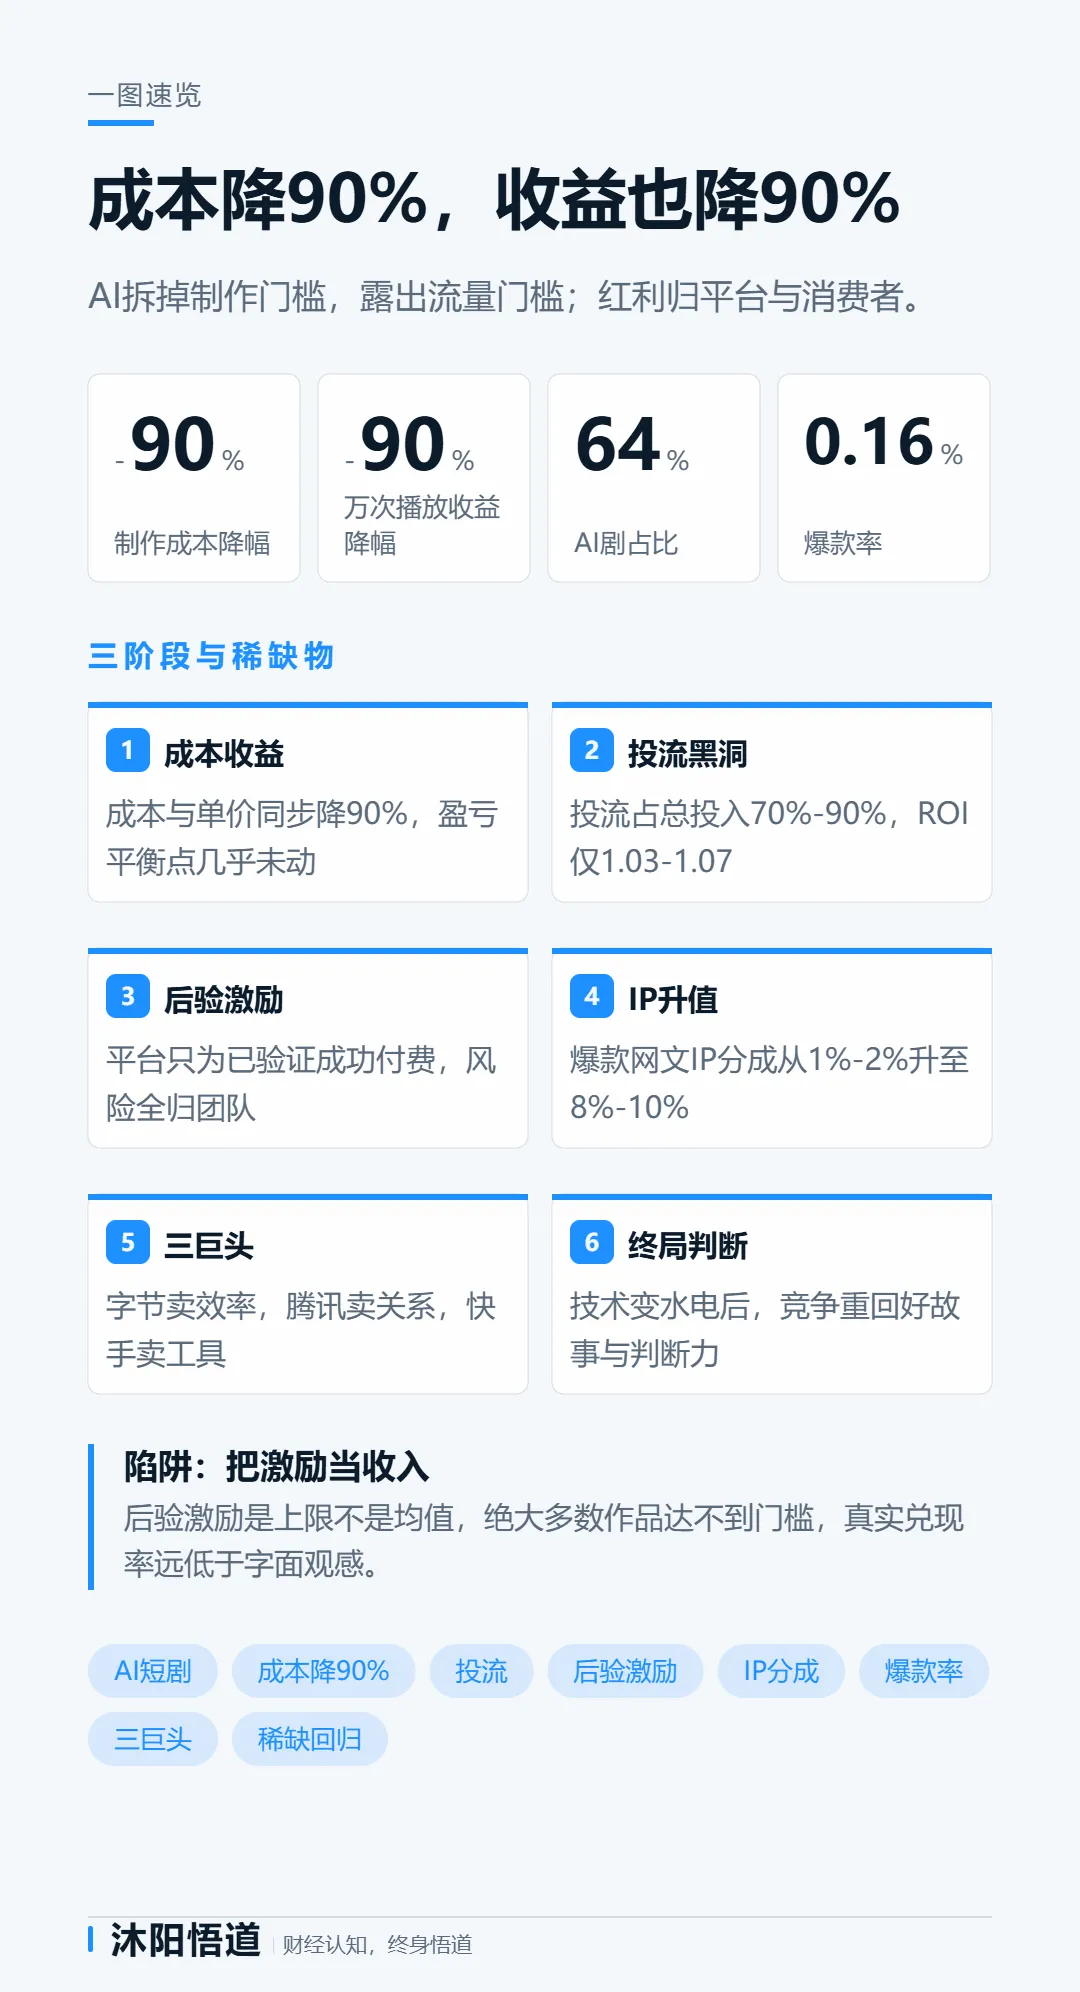
AI短剧制作成本降了90%,万次播放收益也降了90%——技术红利被平台和消费者拿走了,留在桌上的只有流量、IP和判断力。
2026年10月,快手可灵Kling4.0上线;同月,字节、腾讯、快手在AI短剧赛道的“三国杀”格局已成型。二季度AI剧占上线微短剧的64%。
这意味着:工具普及的速度,已经快过任何人建立壁垒的速度。
供给爆炸:二季度23.9万部微短剧,AI剧占64%
先建立规模感。
最需要停下来看的是最后一栏:用户规模从1.2亿到6亿,增长约四倍;供给端从“人工制作”到“单季15万部AI剧”,增长是数量级级别的。
这里有一个不可调和的约束:内容供给可以无限扩张,但用户每天只有24小时。
内容行业的稀缺资源从来不是内容,是注意力。当产能接近无限、注意力总量固定,单位内容收益必然向下收敛。
生产工具的民主化,永远以分发权力的集中化为代价。
博客(2005)、自媒体(2013)、短视频(2018)、直播(2020)——每一次生产门槛下降,都伴随一次流量门槛上升。当时的人们也都在说“红利来了”。
工具越民主,平台越集中。生产端的去中心化和分发端的再中心化,是同一件事的两面。
最核心的纠正:AI没有提高门槛,只是让门槛变得可见
市场普遍说“AI降低了门槛,所以竞争加剧”。这只对了一半。
真正发生的是:门槛被拆掉了一层,露出了后面的那一层。
过去大家以为是剧组、演员、场地在挡路。其实真正挡住绝大多数人的一直是流量——只是因为制作门槛太高,很多人根本没走到流量的门前。现在这道门被拆了,所有人一起涌到第二道门前。
这个区别决定了完全不同的判断:
如果门槛是被AI降低的,结论是“竞争加剧,可以再等等更好的工具”;
如果门槛是被AI揭示的,结论是“真正的门槛一直都在,工具再进步也绕不过它”。
事实支持后者。当前行业的现实约束是投流获客(占全链路总投入的70%–90%),以及IP、运营与合规能力。这些东西和AI视频生成技术没有关系。
AI解决的是“你能不能做出来”,赚钱取决于“你能不能让人看到”。
数学论证:制作成本降90%,单位收益也降了90%
这是最有说服力、也最少被讨论的一条。
成本端:AI短剧把剧本、分镜、画面、配音、字幕全链路由AI生成,制作成本从传统真人短剧的数十万至上百万元压缩到约6–10万元,降幅接近90%。
收益端:万次播放收益从过去的30–100元下滑至5–10元,降幅同样落在85%–90%。
把两个数字并排放:
盈亏平衡点几乎没有移动。
经济学解释是标准的:在进入门槛被摧毁的竞争性供给端,技术进步带来的成本红利会被竞争消耗殆尽。红利没有留在生产者手里,它转移给了买方——平台和用户。
这就是“技术进步的红利归谁”的答案:在充分竞争的供给端,红利归稀缺方。 而在这个行业里,稀缺方是流量(平台)和好故事(IP),不是制作能力。
还有一个被普遍忽视的成本项:AI省下的制作费用,很快被投流成本吞掉了。
行业整体ROI在1.03–1.07之间,处在微利或盈亏平衡边缘;爆款率仅约0.16%。制作成本的下降并没有改变盈利结构——它只是把成本重心从“拍剧”搬到了“买量”。
省下来的钱,换了一个口袋花出去。
后验激励的经济学:平台把补贴做成了期权
三家平台都在真金白银扶持:字节最高40万元后验现金激励,快手单项目最高50万元现金扶持。这些数字容易被解读为“行业红利”,但需要看清它的支付结构。
关键在于“后验”两个字:补贴不是在项目启动时给的,而是在数据跑出来、达到门槛之后才发的。
平台用极低的前期成本,换来了对海量内容的选择权。它不需要判断哪部剧会火——只需要在火了的剧上付钱。
这不是道德判断,是商业模式的事实描述。理解它的意义在于:不要把这些激励数字当作收入预期——它们是上限,不是均值。
IP议价权翻五倍:AI越便宜,好故事越贵
爆款网文IP的分成占比从早期的1%–2%提升到8%–10%——五倍跃升。
这个变化用经济学解释非常干净:当互补品中的一种变得极其便宜时,另一种互补品的相对价值就会上升。
AI是故事实现的互补品。AI越便宜,“把故事做出来”越不值钱,“有好故事可做”越值钱。
这条规律可以推广到所有AIGC领域:
代码生成越强,产品定义能力越贵;
图片生成越强,审美判断越贵;
视频生成越强,好故事越贵。
AI没有让人的价值下降,它让“可被替代的部分”贬值,让“不可替代的部分”升值。
操作含义很具体:如果你做的事情AI正在快速学会,你的议价能力在下降;如果你做的事情是决定“用AI做什么”,你的议价能力在上升。
三巨头的差别不在流量大小,而在威胁的性质
腾讯最值得关注的信息不是内容,而是成本结构:绿泡泡短剧用户人均时长约为行业大盘5倍、留存达2.5倍以上。如果社交裂变能显著降低获客成本,它绕开的正是这个行业最大的成本项。
快手卖工具的逻辑是:不管内容团队赚不赚钱,只要生成视频就要消耗算力、调用模型。它把竞争对手的必需品做成了自己的产品。
字节卖效率,腾讯卖关系,快手卖工具——三家在同一个赛道上,赚钱方式完全不同。这恰恰说明:行业还没有找到稳定的盈利模式。
对投资判断的含义很直接:在商业模式尚未收敛的阶段,确定性最高的不是“谁的内容最好”,而是“谁卖的东西是所有人的必需品”。
AI仿真人超越漫剧:技术在收敛,而不是发散
AI仿真人剧的播放量已超越往年所有AI剧及漫剧播放量的总和,成为平台流量与上新主力。而AI漫剧是最先放量的形态。
这个顺序很值得玩味。漫剧的优势是视觉奇观,但用户最终选择的不是“AI感”,而是“像真人一样好看的故事”。
技术炫技输给了拟真度。
更关键的推论是:仿真人对技术的要求远高于漫剧——画质、人物表情、动作连贯性、口型同步,每一项都是硬门槛。技术形态的升级,会自动淘汰一批工具能力不足的玩家。
但终点是:技术最终会把自己变成基础设施,然后让竞争回到内容本身。当所有人的画面质量都足够好时,画面就不再是差异——那时唯一的差异,只剩下故事。
两个外部变量:监管是门槛的重新引入,出海是难度更高的创业
监管。 备案制、分类分层审核、AI内容标识等制度陆续落地,客观上抬高了合规门槛。多数解读把这看作“约束”,但换一个角度:在技术把生产门槛降到接近零之后,监管是唯一还能重新建立门槛的力量——而这个门槛是有价值的。
它筛选掉的不是优秀创作者,而是用盗用肖像、洗稿、无授权IP批量生产的玩家。合规要求把负外部性内部化了。
AI内容标识不只是给AI内容贴标签,它同时是给真人创作发证书。
当AI生成内容必须被标明时,“由真人创作”第一次成为可被识别、因而可被定价的价值。
出海。 海外是增量,但是难度更高的一次创业:北美市场单用户获客成本按行业估算在5–15美元区间,投流占成本70%–80%;欧盟AI法案带来新的合规成本。
出海把国内的两个约束同时放大了:获客成本更高,合规要求更严。但它也解决了国内的核心矛盾——国内是存量博弈,海外是增量。
所以对出海最准确的定位是:它不是逃避内卷,而是把内卷推迟。 真正能在海外立足的,一定是具备跨文化故事能力的团队。而这恰好又是一种最难被AI快速复制的稀缺能力。
绕了一圈,答案还是回到了人。
四个需要校正的认知
一、AI降低制作成本不等于行业红利全面爆发。 只是生产端成本下降,流量成本吞噬利润。红利集中在平台、AI工具与头部IP方。
二、有AI视频工具不等于能做好AI短剧。 工具解决产能,不解决IP、故事、投流运营、用户情绪洞察与合规。
三、平台激励不等于创作者可以稳定拿到补贴。 后验激励是上限不是均值,真实兑现率远低于字面观感。
四、出海不是复制国内模式就能打开利润空间。 高获客成本、多套监管、文化差异——“高下载、低ARPU”是出海产品的常态。
六个可以跟踪的观察指标
1. 行业整体ROI与万次播放收益。 判断流量内卷是否缓解的单一最重要指标。如果万次播放收益止跌回升,才说明行业出清真正开始。
2. AI仿真人剧的占比与画质水平。 决定技术门槛的位置,也决定行业何时进入“画面拉平、只剩故事”的阶段。
3. 监管落地执行情况。 看被清退的是“违规者”还是“小微创作者”,这决定了监管的精准度。
4. 出海要收入,不要下载量。 重点跟踪海外产品的ARPU与净利率,而不是用户规模。
5. 产业链利润分配的变化。 IP分成比例、AI工具收入、平台广告收入、内容方毛利率——追踪利润流向,比追踪任何单一公司都更有信息量。
6. 一个反直觉但最有效的指标:看“真人短剧”的产量与单片收益是否企稳回升。 如果AI把行业推入供给过剩后,反而让真人制作因稀缺而重新获得溢价,那就证明“内容质量重新定价”的阶段真的到了。
结论:工具红利→供给过剩→稀缺回归,判断力不问你有没有剧组
AI短剧现在正处在第二阶段向第三阶段过渡的位置。第三阶段被重新定价的稀缺物是:好故事、合规能力、流量运营、跨文化理解——全是人的能力。
AI没有让人的价值消失,它只是把“人的价值”从一个位置换到了另一个位置——从“能做什么”,换成了“想做什么、判断什么、为谁做”。
最终赚到钱的不会是最早拥有工具的人,而是知道该用工具做什么的人。
门槛从“资源”手里被拿走,交给了“判断力”。而判断力这件事——它不问你有没有剧组,只问你有没有眼光。