第八期|AI短剧没有造富神话:成本降到十分之一,九成人仍在亏钱
- 2026-11-15 03:03:34
人人都能“造剧”,降本容易掘金难
当人人都会“造剧”,真正昂贵的变成了判断。2026年秋天,AI短剧呈现出两种截然不同的景象。
一边是造梦热潮。9.9元的AI实操课卖出3.5万份,50万创作者涌入,原本百万元起步的短剧制作,如今一台电脑、一套AI工具就能跑完全流程。AI仿真人短剧的单部成本已经降到8万至10万元。
另一边是冰冷的账本。超九成从业者亏损,爆款率只有0.12%;千次播放收益从2025年下半年的60元左右,跌到15至30元。
技术没有失灵,问题出在内容行业的另一条规律:当生产工具突然普及,用户注意力并不会同步增长。
AI短剧正在经历的,不是“创作黄金时代”,而是一场被技术加速的产能过剩。
01 门槛消失,入口开始拥挤
这轮AI短剧热潮,最先火起来的不是剧,而是课。
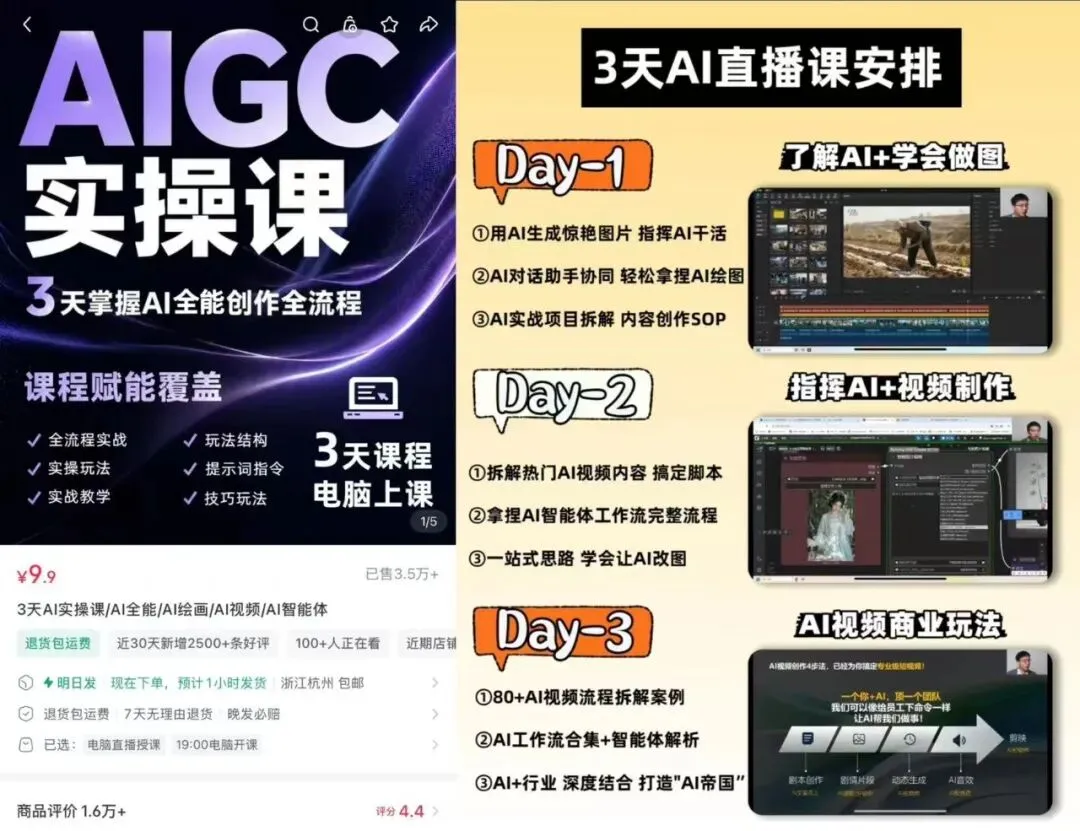
9.9元学AI、3天包会、还教变现,类似的广告铺满社交平台。更高的有5888元线下训练营,更低的有49元录播课。它们卖的并不只是工具操作,更是一种“普通人也能进入影视行业”的想象。
这种想象并非完全没有依据。
过去做一部短剧,需要编剧、导演、摄影、灯光、演员、后期等十余人协作。现在,剧本可以辅助生成,角色可以AI建模,场景可以虚拟拍摄,剪辑也可以自动完成。AI把许多原本需要团队完成的工作压缩给了一个人。
但门槛降低,不等于能力自动生成。
EverSail Script创始人王启帆的判断很直接:“一个作品能不能爆,剧本占了70%的重要程度。”剧情是否有意思,逻辑是否成立,人物是否有记忆点,这些都不是工具能替代的部分。
AI可以帮人更快地写出一版剧本,却不能替人判断这版剧本值不值得拍。
所以,今天涌入AI短剧的人,学会的往往只是“如何生产内容”。真正决定能否赚钱的,是“生产什么内容”。
02 成本降了,收入也在降
从制作端看,AI带来的降本确实明显。
传统头部短剧单部制作成本约100万元,AI仿真人短剧只需8万至10万元,成本降幅达到80%至90%。过去不敢拍、拍不起的题材,现在可以用更低成本快速试错。
问题是,制作成本并不是一门生意的全部成本。
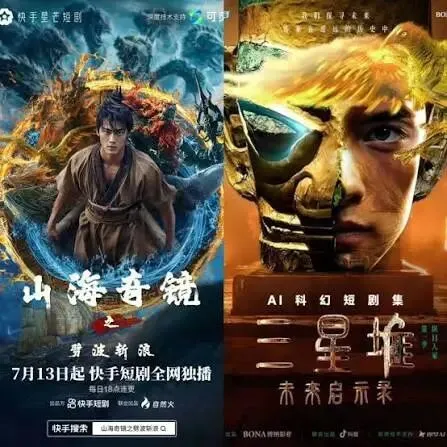
2026年上半年,抖音端新上线AI剧漫剧22.19万部,播放量破亿的只有1055部。供给以几何级速度增长,流量和收入却被更多作品共同分食。
结果就是,内容越来越多,单部作品越来越不值钱。
据央视财经报道,AI短剧行业半年内从“缺产能”变成“产能过剩”,内容报价从每分钟5000元一路跌到几百元。与此同时,AI角色千次播放收益也持续下降。
这背后是一个非常现实的变化:AI降低了平均生产成本,却抬高了平均获客成本。
制作一部剧,可能只需要几万元。让用户看见它、点开它、看完它、愿意付费,可能是另一笔更昂贵的投入。
追马互动科技联创兼CEO常静说得很准确:“万元做一部剧”和“万元做一部能赚钱的剧”是两回事。
前者解决供应问题,后者解决商业闭环。
而在注意力已经饱和的市场里,商业闭环从来不只是把作品做出来。
03 “千脸一面”,是算法和商业的共同选择
连续刷十几部AI短剧,很容易产生一种似曾相识的感觉。
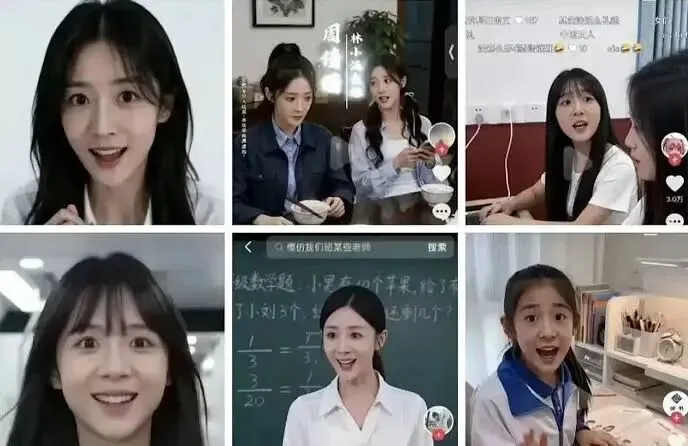
女主角的脸相似,男主角的造型相似,场景光影相似,连剧情推进方式都高度接近。重生、逆袭、婆媳冲突、豪门恩怨,被反复套进同一套模板。
这不只是创作者偷懒。
一方面,AI模型的人脸生成天然趋向大众审美,标准化面孔更容易被接受。另一方面,多数团队追求快速产出,角色差异化打磨耗时又增加成本,与批量生产相冲突。最终,一张被验证过“可用”的脸,被不同作品反复套用。
商业效率也在推动同质化。
平台看数据,用户看前几秒是否足够刺激,创作者便不断复制已经被验证的套路。久而久之,内容从“作品”变成了“素材”,创作者的工作也从表达变成了供给。
但用户会疲劳。
数据显示,头部真人短剧完播率稳定在40%以上,AI短剧普遍不足15%。红果AI漫剧板块的峰值完播率从42%降至19%,用户日均观看时长环比下降23%。
这是一场典型的负反馈循环:
模型趋同,导致角色趋同;角色趋同,导致剧情趋同;剧情趋同,带来审美疲劳;完播率下降,平台减少流量;创作者为了抢流量,只能继续堆量。
AI没有自动带来内容繁荣,反而把同质化复制到了更高效率。
04 出海不是逃生口,只是另一个战场
国内竞争加剧后,出海成了很多公司的必选项。
从市场规模看,海外确实充满想象空间。DataEye研究院预计,2026年海外微短剧市场规模将超过60亿美元,其中AI剧漫剧超过40亿美元,同比增长390%。
但市场大,不等于利润空间大。
常静的团队2024年进入海外短剧,很快发现小团队做常规付费点播没有生存空间。后来尝试纯AI短剧,效果也不理想,用户对AI内容存在抵触情绪。直到转向AI互动影游,情况才有所改善。其首部大型AI互动剧上线后,付费转化率和观看时长较真人短剧提升至少3倍,月留存率稳定在40%。
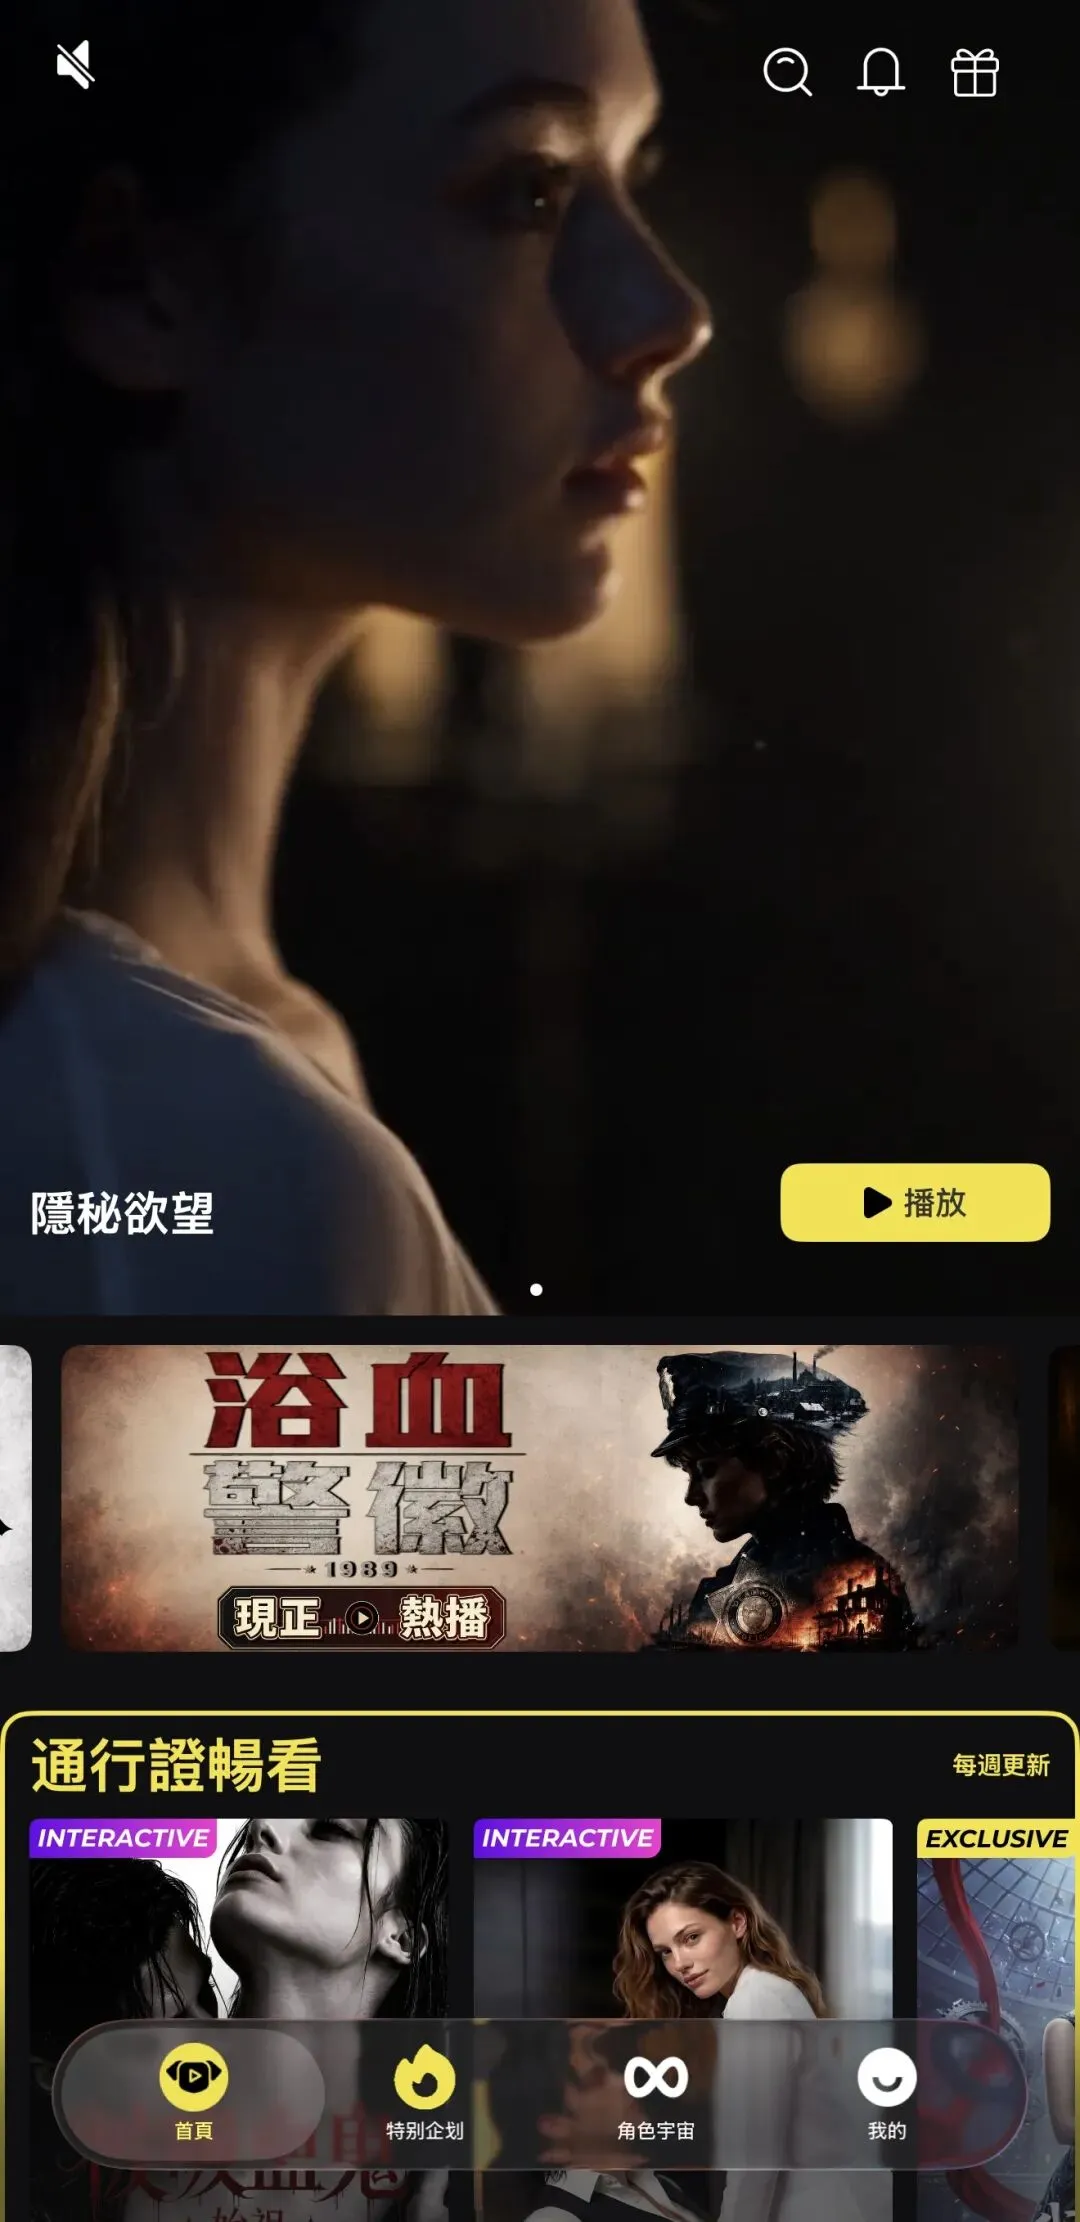
这个案例说明,海外用户并不是天然排斥AI,他们排斥的是没有差异化的AI内容。
更现实的问题是获客成本。常静透露,海外单个有效下载成本约10美元,一个精准付费用户的获客成本高达70至100美元。很多时候,用户付的钱还覆盖不了获客成本。
所以在当前出海赛道里,真正能赚钱的大致有三类玩家:
第一类,有自有App和用户资产,不依赖单一平台分账,能把用户价值沉淀下来。
第二类,内容质量足以支撑留存和付费,不靠持续买量硬推。
第三类,卖工具和基础设施,为淘金者提供设备、技术和解决方案。
这也揭开了AI短剧出海最大的误区:把国内爆款翻译一遍,并不等于理解海外用户。
付费习惯、渠道生态、内容偏好都不同。国内习惯单集解锁,海外更熟悉买断、订阅和App内付费;国内依赖平台分账和小程序,海外则要面对应用商店、广告买量和自然流量。内容可以跨越语言,用户心理却很难被简单复制。
05 堆量的红利,正在关闭
前几年,AI短剧的机会来自供给不足。谁能更快生产,谁就更容易获得流量。
现在,规则正在改变。
2026年9月1日起施行的《微短剧发展管理办法》,首次将AI微短剧纳入分级专项管理,要求AI生成内容在每集明显位置添加提示标识,播出单位还要定期审核算法机制、模型、数据和应用结果。
平台也在同步收紧。
过去一段时间,红果持续治理低质、同质化和违规AI内容,并明确角色创作应避免雷同、杜绝千篇一律。这意味着,AI短剧不再只是“能生成就能上线”,还要回答内容质量、版权、合规和算法推荐的问题。
对行业来说,这会带来两个变化。
一是合规成本上升。AI标识、素材来源、角色相似度、内容审核,都会成为固定成本。
二是流量分配更看重结果。完播率、付费转化率、留存率、广告填充率,将比上线数量更重要。单纯靠堆量博爆款的模式,边际收益会越来越低。
这未必是坏事。
当平台不再奖励数量,创作者才有机会重新争夺“质量”的定义权。
06 淘汰期,谁能留下来
AI短剧已经跨过早期试验阶段,正在进入淘汰期。
接下来能留下来的,未必是最会使用工具的人,而是能把工具放进完整内容生产链条的人。
第一,是故事结构能力。
AI可以生成桥段,却很难独立搭建多支线逻辑、人物动机和情绪连续性。尤其当剧情需要长线推进时,结构仍然是人的工作。
第二,是审美和角色能力。
当行业里都是同一张脸、同一套光影、同一种反转,辨识度本身就会成为稀缺资源。角色是否可信,世界观是否统一,视觉是否有记忆点,决定作品能不能被用户记住。
第三,是产品和用户能力。
单纯做内容,收入依赖平台分账和流量波动。做App、做互动剧、做社区、做用户资产,才可能把一次观看变成持续关系。DRAMAGO从AI短剧转向互动影游,本质上是在改变产品形态,而不只是换了一种生成方式。
第四,是分发和商业化能力。
理解平台规则,理解买量成本,理解付费模型,理解不同市场的用户习惯。AI可以降低制作费用,却不会自动降低获客费用。
对普通创作者而言,最重要的或许不是立刻做一百部剧,而是先回答三个问题:
你的故事有没有差异化?
你的角色能不能被记住?
你的作品除了播放量,还有没有别的价值?
如果答案都是否定的,AI只会让低质量内容生产得更快。
最后
AI短剧的悖论在于,它让创作变得前所未有地民主,也让平庸变得前所未有地高效。
过去,制作成本是一道门槛。现在,门槛消失了,竞争反而回到了更残酷的地方:谁更理解故事,谁更理解用户,谁更理解一门内容生意。
常静有一句话值得反复咀嚼:“AI把‘生成’变得便宜,把‘判断’变得昂贵。”
生成一段视频,也许只需要几分钟。判断它有没有价值,需要经验、审美、试错和对用户的长期理解。
所以,AI让每个人都能拍,但没有让每个人都被看见。
技术红利终究会普及。能穿越周期的,不是更快生成内容的能力,而是让人愿意看下去、愿意付费、看完之后还能记住的故事。
你最近刷到过一部真正让你记住角色的AI短剧吗

