AI短剧:给新鲜事物一点时间
- 2026-11-19 05:47:37
AI短剧:给新鲜事物一点时间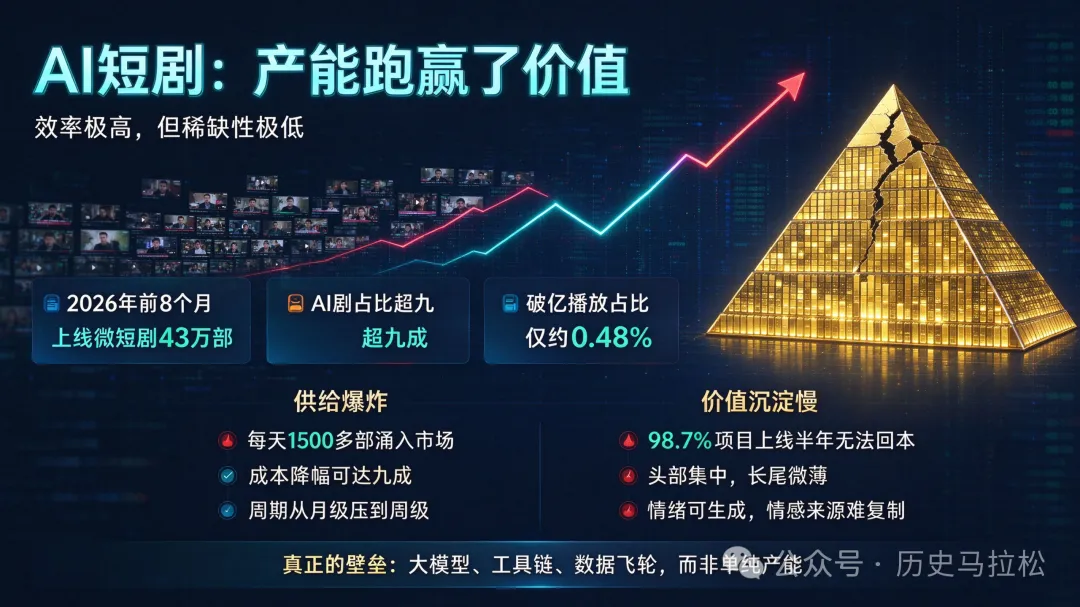
AI短剧现在最该盯住的,是它的产能扩张速度已经远远甩开了价值沉淀速度。2026年前8个月全国上线微短剧43万部,是去年全年的13倍,其中AI剧占比超九成,平均每天有1500多部新剧涌入市场;但同期播放量破亿的比例只有约0.48%,98.7%的项目上线半年无法回本。这个反差,决定了它在各个维度上的优劣势都带着同一副面孔:效率极高,但稀缺性极低。 成本结构被重写了。传统真人短剧一集成本动辄几十万,AI短剧只需一个人一台电脑、几天出上百集。有测算说精品剧成本降幅可达九成,制作成本约为真人短剧的五分之一,周期从月级压到周级。 这带来两个实打实的好处:一是试错成本极低,小团队可以用"多片试投"的方式找题材,不必赌一把大的;二是长尾题材有了机会,过去不可能有人投钱拍的冷门设定,现在能低成本验证。 产能过剩,行业进入消耗战。门槛降低的直接后果是供给爆炸,而需求端并不会同步爆炸。行业已经从"拼产能"转向"拼分发和变现",平台生态竞争白热化:腾讯用微信小程序主打广告变现,字节打通番茄小说到红果、抖音的内容链,快手以可灵AI为核心配单剧激励。真正的壁垒从拍摄和演员资源,转向大模型、工具链、数据飞轮,玩家结构向技术厂商倾斜。 流量大不等于赚钱。红果独立App日活已达1.68亿,超过四家主流长视频平台日活之和,但行业盈利逻辑并未随产能同步升级,出现了"一集只赚一块钱"的微利现实。变现路径本身在拓宽——平台分账、爆款激励、剧本授权、作品重制、IP开发、电商带货,免费+广告模式已占短剧大盘的66.3%——但这些收益高度集中在头部,长尾创作者拿不到。 网上大量"零基础月入百万""买套系统三个月回本"的招商话术,本质是在卖系统而不是卖内容,风险极高,判断时要格外小心。 创作权确实下放了。人民日报评论里有个例子很有说服力:一位60岁的姑妈用AI把老照片做成两分钟视频,看到年轻的自己重新跳起舞来,擦着眼泪说圆了这辈子的梦。这类价值不在"爽",而在于过去被排除在表达之外的人,第一次有了低成本讲故事的能力。对非遗、地方文化、家庭记忆这类有情感但无商业规模的题材,AI短剧是难得的载体。 情感表达有天花板。真人表演里一个眼神、一次欲言又止的停顿、嘴角不经意的抽动,这些来自活人的情感体验,是AI目前难以替代的。更根本的是,AI可以精准捕捉面部表情,却不一定擅长传达人的爱与信仰——熬过暗夜的人,才知道坚持比咆哮更有力量。这句话点到了关键:技术能生成"情绪的样子",但生成不了"情绪的来源"。 内容同质化与审美疲劳来得极快。剧情集中在"系统逆袭""重生穿越""霸总强爱""隐藏大佬"等模板,套路化、脸谱化,角色长相高度雷同被调侃为"一套脸谱演百部剧"。观众的新鲜感消耗速度,往往快于创作者调整的速度。 价值观与侵权的双重风险。人民日报列出的四类问题值得重视:趣味低俗化,个别剧把权谋争斗、报复陷害等成人化情节强加于孩童角色,已多次受到监管部门专项管理提示;部分剧模糊善恶边界、价值观扭曲;AI侵权多发,未经授权抓取真人肖像生成虚拟角色、私自克隆配音演员声线的案例引发关注,而维权成本很高。对行业来说,这是比"好不好看"更硬的约束。 替代效应:中低端真人短剧的演员、群演、场务、服化道岗位被直接挤压,这是从业人员最真切的痛感。 增量效应:出现了AI分镜师、提示词工程、AI后期调校、模型微调等新岗位,同时出海成为重要出口——中国厂商占全球短剧应用下载量份额超80%、国际收入份额约90%。 出海端ReelShort、DramaBox双寡头领跑,2025年内购收入分别达3.32亿美元等量级。国内则是平台方掌握分发权,创作者议价能力弱。 一个值得警惕的结构性问题是:垄断流量就是垄断渠道,这种模式是行业"内卷"的根本原因,目前赚钱的落到具体环节往往是运营商,并不代表行业全貌。 人民日报评论:别急着否定,给新鲜事物一点时间。但"给时间"不等于"容忍低质"。破题关键,是处理好思想、技术、艺术三者的关系——思想管"为谁创作",技术管"如何提质",艺术管"如何动人",落脚点都在人的主体性上。 对普通观众,建议把AI短剧当成"榨菜"而不是"正餐":填碎片时间可以,但别指望营养。对想入场的人,真正该问的不是"能不能做",而是"我的差异化在哪一环"——是题材独占、是IP源头、还是分发能力。三样都没有,就只是给平台贡献产能。 你怎么看?欢迎评论区留痕。
第295篇推文,关注我,共同参与一场历史马拉松。
01. 门槛被拆掉,但利润没跟着来
02. 把镜头还给普通人,也把注意力卖给流水线
03. 产业与就业
04. 竞争格局
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

