全国前八!武汉AI短剧竞争力全景观察:拿到了工业化的"制造位",还没拿到生态的"定义位"
- 2026-11-18 01:56:50
EDITOR'S NOTE · 产业起底 · 数据核查
数据截至 2026 年 11 月 · 核心依据:DataEye 剧查查《2026 上半年中国 AI 剧漫剧产业综合实力城市数据报告》、湖北省/武汉市/东湖高新区公开政策文件。
2026 年,AI 剧漫剧这条赛道跑出了 400 亿元市场规模、138% 的同比增速和 50 万从业者。武汉以 74.2 分位列全国第八,被官方表述为"从全国八强向中部 AI 剧漫剧高地加速迈进"。这句话既是事实,也是话术。本报告要做的,是把 74.2 分拆开来看:哪些是真本事,哪些是补贴买来的热闹,哪些是别人施舍的位次。
一句话结论
武汉拿到了 AI 短剧工业化的"制造位",还没拿到生态的"定义位"。它的优势是成本、人才和算力的三角支撑,能批量造出爆款;它的软肋是没有平台、没有基础模型、没有海外发行网——三项恰好是这份榜单权重最高的部分。武汉现在是"AI 短剧的好车间",还不是"AI 短剧的好莱坞"。
01
PART
坐标:74.2 分在全国是什么位置
WHERE 74.2 STANDS
DataEye 的评分由发行、制作、出海三项底层数据加权而成,发行与出海权重偏高。这个权重设计本身,就决定了武汉的相对处境。
全国 TOP10 座次
• 1 北京 95.3 · 抖音/快手/可灵/昆仑万维总部,39 个重点平台,2025 年微短剧产值 585.7 亿占全国 58.6%
• 2 深圳 87.0 · 硬科技 + 国际化,与北京并列"出海之都",发行 91.0 分
• 2 杭州 87.0 · 内容产业密度 + AIGC 创业生态,制作实力 96.6 分全国第一
• 4 广州 79.0 · 大湾区工业化制作核心
• 5 上海 77.5 · 阅文 IP 储备 + 精品制作,"沪八条"单部最高 300 万
• 6 郑州 75.1 · "竖店",成熟实拍供应链迁移,产业规模已破百亿
• 7 西安 74.6 · 真人短剧转型 AI 仿真人,定位"精品微短剧之都"
• 8 武汉 74.2 · 产业集群成型 + 高校人才 + 算力配套 + 网文 IP
• 9 嘉兴 74.1 · 成本洼地,发行实力 81.3 分列第四
• 10 长沙 73.8 · 马栏山"马驹计划"1 亿元专项资金
注:第 8 名到第 13 名(成都 73.6、南京 73.2、重庆 72.9)之间分差不到 1.5 分,处在剧烈的贴身肉搏区间,名次随时可能互换。
拆开三项看,武汉是"瘸腿"的
强项 · 发行实力:79.6 分,全国第五(北京 98.7、深圳 91.0、嘉兴 81.3 之后)。但必须看清:武汉的发行分主要由"区位 + 成本"释放的产能潜力贡献,不是渠道话语权。武汉没有一家头部播放平台。
中游 · 制作实力:未进全国前四(杭州 96.6、西安 87.4、郑州 86.9、上海 85.2)。武汉的爆款是"点状爆发"而非"面状产能":靠武汉云景一家企业撑起抖音 AI 剧漫剧制作方第三。
短板 · 出海实力:未进入第一梯队。格局为"京深领跑、杭渝崛起"。深圳单城的海外发行企业数量(枫叶互动、九州文化、新阅时代、山海星辰等)就构成一个完整产业链。
02
PART
底牌:武汉真正握在手里的四张牌
FOUR CARDS IN HAND
四组数字,先看清底牌的份量
• 1/10 · AI 漫剧成本 vs 传统动画:灵境万维《我在末世开超市》成本 15 万元,上线 5 天全网播放量数亿级,收入 1200 万元。传统动画 15 万可能一集都做不出来。
• 80+ · 光谷 AI 剧漫剧关联企业:从业者超 4000 人;光谷已集聚 AI 企业 800 余家、产业规模突破 600 亿元,规上文化企业 385 家、2025 年营收超 1300 亿元。
• 5000P · 光谷已建成智能算力:2026 年内计划新增近 10000P;中国移动智算中心(武汉)上架算力 2876 PFLOPS,最多承载 2.7 万卡。全省高性能算力超 1.8 万 P,居中部第一。
• 5000万 · 光谷"四新"项目最高支持:"微短剧八条"顶格额度。叠武汉市级措施最高 200 万、省级 1 亿元微短剧产业基金。
牌一:成本革命已经跑通,且跑在中部最前
灵境万维(武汉)2025 年 9 月从杭州落户光谷,半年从 18 人扩到百人,订单已排至 2027 年、金额破亿元。其模式:3 人小组、10 天出一部,已发行超 300 部,海外订单有望占总发行量近 70%。合伙人称传统动画一分钟 1 万至 2 万元,AI 重构后降到几百元。风行在线(原风行网)上线"橙星梦工厂",融合 8 大智能体,50 元可完成 7 分钟影视级内容,累计播放超 10 亿、100 余部破百万。这是真正的生产力变革,不是概念。
牌二:人才供给是武汉最难被复制的优势
武汉高校近 100 所、在校大学生近 130 万,湖北美院、武大、华科持续输送美术与技术人才。更关键的是机制创新:2026 年 6 月,湖北微短剧创制中心把 AI 剧本生成纳入高校学分体系——这是全国少见的、把产业需求直接焊进教学环节的打法。艺画开天从 2015 年不足 10 人发展到 600 余人,靠的正是"高校输送 + 3551 人才政策 + 云端算力"三件套。
牌三:算力底座能接住虚拟制片、实时渲染、动作捕捉
武汉手握武汉人工智能计算中心(400P 昇腾)、武汉超算中心、三大运营商智算中心。2026 年 4 月联合硅基流动上线武汉 Token 工厂,已服务 69 家 AI 开发企业,算力填充率提升至 94% 以上。政策侧还有实打实的算力券:补贴算力费用 50%,单企业最高 20 万元。对重渲染的漫剧而言,这是硬通货。
牌四:政策密度与场景开放,武汉做得比多数中部城市狠
• 东湖高新区(2026.2.27"微短剧八条"):覆盖剧本、投资、拍摄、企业培育、集聚、出海、基金、平台全链条;组建全国首个 AI 短剧场景联盟,空轨、光谷步行街等地标免费开放。顶格额度:四新项目 5000 万;AI+文化平台补 30%、最高 1000 万;头部平台引进 150 万。
• 武汉市(2026.3.11 四部门联合印发《关于支持微短剧产业发展的若干措施》):剧本/成片奖励、发行播映收益 6% 奖励、平台企业分档奖励、园区改造补贴。顶格额度:平台企业 200 万;发行播映 100 万;国家级精品 30 万。
• 湖北省(2025.11 设立 / 2026.6 启动):1 亿元规模微短剧产业基金,投向 IP 孵化、内容摄制、动漫短剧、海外分发;中部六省 12 家基地集中签约。额度:1 亿元。
• 载体:长江视听微短剧产业基地(一期 8800㎡、60+ 场景;二期扩至 2.2 万㎡);光谷 AI 影视剧产业基地(2026.4 揭牌);光谷 AI 影视内容创作中心(2026.7 运营);红莲湖基地已拍超 100 部。已服务剧组 600+、孵化作品 200+ 部。
容易被忽视的一条软基建:长江视听基地与省广电局共建线上备案平台,剧本审查压缩至 3 个工作日、成片不超过 5 天,并面向全国剧组开放。"落地即审、快审快拍"——对日更节奏的短剧行业,效率就是招商。
03
PART
起底:五个不愿被摆上台面的软肋
THE FIVE WEAK SPOTS
四个扎心的数字
• 0 · 总部在武汉的头部播放平台:红果、番茄、抖音、快手、河马、点众——全部在京沪深。武汉的"发行第五"是产能外溢的第五,不是渠道掌控的第五。
• 0 · 总部在武汉的通用视频大模型:可灵、即梦(北京)、海螺(上海)、Vidu(北京/生数)。武汉企业用的是别人的发动机,议价权与成本弹性都在别人手里。
• 近 70% · 灵境万维海外订单占比(预期):单一企业的出海能力≠城市出海生态。深圳有枫叶互动、九州、新阅时代、山海星辰等成建制出海矩阵,武汉目前是"单点突破"。
• <40% · 某平台短剧一分钟完播率:华科蔡新元披露:该平台每月上线近 3 万部短剧。产能狂欢的另一面是海量无效供给,武汉的新增产能同样面临这个分母。
软肋一:位次是"制造位",利润却在别处
AI 短剧的价值链大致是"基础模型 → 工具/平台 → 内容制作 → 发行渠道 → 海外变现"。武汉的主战场在第三环,而利润与规则制定权集中在第一、第二、第四、第五环。头部企业灵境万维是从杭州迁来的——它选择武汉,看中的是成本与人力,不是生态。这句话反过来读就是:如果别处成本更低,它也可以再迁走。
软肋二:工具层只有"驯服者",没有"发动机"
华科蔡新元团队的"爱乌"(ARTIOO)是武汉最接近答案的一次尝试:近 70 万行代码,调度 137 个模型(48 个公用基础模型,其余口型校准、调色、自动剪辑等专用小模型全部自主训练),攻克人物/动作/场景三重一致性,2026 年 6 月 6 日进入公测,招募 1000 家测试主体。团队自己也很清醒:"不做基础大模型,大模型是大功率发动机,但光有发动机造不出能上路的车。"
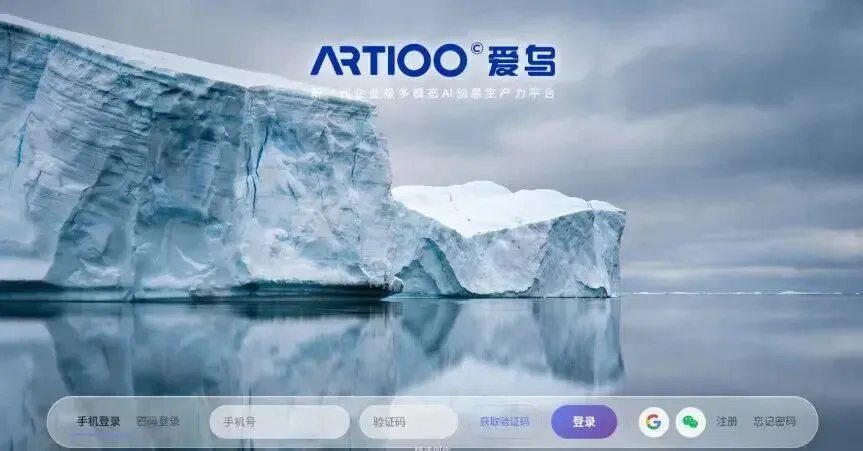
这句定位精准,也是最大的隐忧:武汉在 AI 短剧工业软件层有了一个好起点,但公测规模(1000 家测试主体)与即梦、可灵的千万级用户之间,还差着一个数量级的生态厚度。若能跑通,武汉卡住的是"AI 短剧的工业标准";若跑不通,它只是一个校内工具。
软肋三:出海是"订单出海",不是"网络出海"
行业全年海外市场规模预计 40 亿美元,占海外微短剧 60 亿美元的近 70%,中国企业海外市占率超 90%。这是一块肥肉,但分发网络在深圳和北京。武汉目前的出海路径是给海外客户代工(灵境万维海外订单占比近 70%),赚的是制作费,不是渠道分成与用户资产。深圳 2026 年 3 月的政策明确"AIGC 作品每批次不少于总数的 50%",并有国产 AI 工具每分钟最高 5000 元补贴——武汉的政策里,AI 工具的倾斜度还不够锋利。
软肋四:政策额度大,但精准度落后于先行城市
• 深圳:文化+科技系统性生态。单项目最高 300 万、同批次 500 万;AIGC 作品占比硬性不低于 50%;用国产 AI 工具每分钟再补 5000 元。
• 上海:"沪八条"内容+工具双投。单部最高 300 万,智能体研发最高 1000 万——既买剧,也买造剧的生产力。
• 杭州临安:按结果发钱。出海每 1000 万播放补 5 万、单部最高 20 万、企业最高 60 万;算力券+模型券每年不超 5000 万。
• 西安:精品之都+金融配套。分账 300/600/1000 万对应奖励 5/10/15 万,配"西安微短剧贷"。
• 郑州:量产重镇+算力补贴。基地按固投 10% 最高 1000 万,3 年累计不超 5000 万算力补贴。
• 武汉:全链条覆盖、顶格额度高。5000 万顶格亮眼,但主要按"立项/荣誉/投资额"发钱,缺少按播放量、按出海实绩、按工具国产化率的精准滴灌。
补贴逻辑的代际差,比额度更重要。杭州"按播放量发钱"、深圳"按国产工具使用率发钱",指向的是可验证的结果与技术自主;武汉目前的挂钩指标更偏向身份认定与投资规模,容易催生"为拿补贴而立项"的套利空间。
软肋五:爆款靠单点,产能靠外援,留存靠运气
武汉云景以 16.42 亿累计播放量位居抖音 AI 剧漫剧制作方第三——一家企业撑起一座城市的全国位次,风险高度集中。贰拾叁楼(华中头部,150+ 人后期团队,承制 70 余部破亿短剧,全网曝光 200 亿)正从真人短剧转向 AI 漫剧,属于转型期而非原生 AI 产能。而武汉每年培养大量美术、编导、动画人才,真正留下来的比例,没有任何一个公开指标在跟踪。
04
PART
对标:武汉 vs 最直接的三个对手
BENCHMARK AGAINST THE TOP THREE
• 定位:武汉「中部 AI 剧漫剧高地」;郑州「微短剧创作之都」/竖店;西安「精品微短剧之都」;杭州「AI 剧漫剧创作之都」。
• 综合分:武汉 74.2(第 8);郑州 75.1(第 6);西安 74.6(第 7);杭州 87.0(第 2)。
• 起家底子:武汉「光谷 AI 产业 + 高校 + 算力」;郑州「真人实拍供应链迁移」;西安「真人短剧转型 AI 仿真人」;杭州「网文 IP + AIGC 创业生态」。
• 代表产能:武汉「灵境万维、武汉云景、贰拾叁楼、风行在线、艺画开天」;郑州「一源万相等企业集群」;西安「灵犀影业(单剧抖音付费播放超 12.7 亿)」;杭州「九州文化、麦芽传媒等超百家」。
• 最锋利的武器:武汉「算力 + 人才 + 成本」;郑州「规模化量产」;西安「精品化、国际获奖」;杭州「内容密度 + 商业化验证速度」。
• 致命缺口:武汉「平台、基础模型、出海网络」;郑州「技术含量与 IP 源头」;西安「产能规模」;杭州「——」。
05
PART
破局:五条建议,从"造得多"转向"定规则"
FROM MAKING MORE TO MAKING RULES
1. 把补贴从"作品"转向"工具",卡住工业软件这一环。 对"爱乌"这类本地自研多模态生产平台,给予不低于上海智能体研发(最高 1000 万)量级的专项支持,并设定硬指标:接入本地企业数、AI 生成分钟数、一致性达标率。武汉若能在"AI 短剧工业标准"上定义一次,价值远超再造 1000 部剧。
2. 设立"AI 漫剧算力券"专项池。 现有算力券单企业上限 20 万,对月产数百部的漫剧企业杯水车薪。建议单列 5000 万元级额度,按渲染分钟数/Token 消耗量直补,把武汉最大的成本优势(算力便宜)变成最大的招商优势。
3. 补齐出海公共基础设施。 依托武汉服务贸易创新发展示范区与国家特色服务出口基地,建设多语种译制、海外合规、版权登记一站式公共服务平台,并对接深圳、北京的出海发行网络做"产能分包"。让武汉从"接海外订单"升级为"掌握海外用户"。
4. 把人才留存变成可考核的硬指标。 将"本地高校影视/动画/设计类毕业生留汉就业率""AI 剧本学分课程覆盖高校数"纳入产业考核,配合 OPC 社区(光谷已建 19 个、超 2 万㎡,数字文化垂类 5 个)提供低成本工位与设备共享,让"培养在武汉"变成"留在武汉"。
5. 建立质量导向的爆款评价机制,警惕产能泡沫。 行业已有警示:某平台月上线近 3 万部短剧,一分钟完播率不到 40%。武汉的扶持资金应与完播率、付费转化、复播率挂钩(参照杭州按播放量补助、西安按分账收入奖励),避免用财政资金补贴无效产能。
写在最后
武汉这一轮没有输在起跑线——它有算力、有人、有政策、出过爆款,甚至有了一个自研的生产平台。但它目前的位置,本质上是"给别人供货"。AI 短剧这场竞赛,最后赢的不是产能最大的城市,而是定义工具、掌握渠道、拥有用户的城市。武汉要在三年内从第八挤进前五,靠的不是再造几个灵境万维,而是让自己成为别人绕不开的那一环。
数据来源
1. DataEye 剧查查《2026 上半年中国 AI 剧漫剧产业综合实力城市数据报告》(2026.8.11 发布),经证券日报、澎湃新闻、南方财经、读特新闻转载 2. 湖北日报《武汉跻身全国 AI 剧漫剧产业八强 光谷集聚 80 余家企业》(2026.8) 3. 武汉市文旅局等四部门《关于支持微短剧产业发展的若干措施》(2026.3.11) 4. 武汉东湖高新区《关于推动微短剧产业高质量发展的若干措施》("微短剧八条",2026.2.27) 5. 武汉市投资促进局《2026 光谷 AI 短剧产业发展大会举行》(2026.4.30) 6. 央广网《湖北启动规模 1 亿元微短剧产业基金》(2026.6.11) 7. 《攻克"抽卡"痛点!华科团队"闯关"国内首部院线级 AI 电影》(爱乌平台) 8. 新华网《算力毫秒达荆楚——"灵伴算网"》(2026.8.17);武汉人工智能计算中心公开运营数据 9. 剧短短《各省短剧扶持盘点》(2026.9.30);南方+《300 万资助背后,深圳要谋划怎样的"微短剧之城"》 10. 大武汉客户端《10 分钟制作一集,订单已排到明年,武汉能否成为 AI 漫剧之都?》
本报告为独立产业分析,数据均引自公开来源;部分企业数据存在不同报道口径(如《我在末世开超市》播放量有 3 亿与 5 亿两种表述),已在正文中作区间处理。

- End -